「ブラックリストに載ってたら、もう車のローンは組めないの?」
結論からいうと、ブラックリストという名前のリストはありません。信用情報に遅れなどの記録が残っている状態のことで、その記録はずっと残るわけではありません。だから記録が消えるまでの間も車を持つ方法はあります。
ただし消えるのを待つつもりで払わずに放っておくと5年を数え始める日が来ません。記録があるか分からないまま試しに何社にも申し込むと申し込んだ記録まで6か月残るので、自分だけで動くほど車を持てる日が遠のきやすくなります。
この記事の最後に記録が消えるのを待つ場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからはブラックリストが本当はどんな記録なのかから順に見ていきます。
- ブラックリストという名前のリストはない。あるのは信用情報の記録
- CICでは61日以上か3か月以上の遅れで異動になる
- 記録は契約が終わってから5年以内に消える(KSCの自己破産などは7年)
- 自分の記録はスマホから500円〜800円で見られる
ブラックリストとは?本当はどんな記録?
知恵袋には「信用情報開示にて『異動』の記載がある場合は、絶対に車のローンは通らないのでしょうか?」という声があります。でも先に知っておきたいのは、ブラックリストという名簿がどこかにあるわけではないということです。
信用情報を管理するCICは「ブラックリストという名のリストはありません」と書いています(CIC)。残っているのはいつどんな支払いをしたかという記録で、どんなことが残るかは次の表のとおりです。
| 記録に残ること | 詳しく |
|---|---|
| 長い遅れ | CICでは61日以上か3か月以上の遅れを「異動」と呼ぶ(CIC) |
| 債務整理・自己破産 | 機関によって残り方が違う(下の表) |
| 保証会社が代わりに払った | 「代位弁済」「保証履行」として残る(代位弁済と車のローン) |
| スマホ本体の分割 | 遅れると延滞として残る(携帯の滞納と車のローン) |
| 奨学金 | 3か月以上の遅れで登録される(奨学金の延滞と車のローン) |
電気やガスなどの料金は銀行の口座からの引き落としで払っていれば記録されません(CIC)。だから気にしておきたいのは上の表にあるローンやスマホ本体の分割・奨学金などの遅れです。
 監修者 山本
当店にも、ブラックリストに載っていてほかでローンが組めないというご相談があります。月々1万円しか払えないという方に、その額で乗れる車をお届けしたこともあります。
ブラックリストは何年で消える?
何年で消えるのかは一番多い質問ですが、知恵袋でも5年・7年・10年と答えがバラバラでした。答えが分かれるのは信用情報の機関は3つあり、それぞれが決めているからです。
| 機関 | 遅れ・債務整理など | 自己破産 |
|---|---|---|
| CIC | 契約が終わってから5年以内 | 官報(国が出す公告)の情報は持っていない。契約の記録として5年以内 |
| JICC | 契約が終わってから5年以内 | 「破産申立」として、契約が終わってから5年以内 |
| KSC | 契約が終わってから5年以内 | 官報(国が出す公告)にのった情報として、決定日から7年以内 |
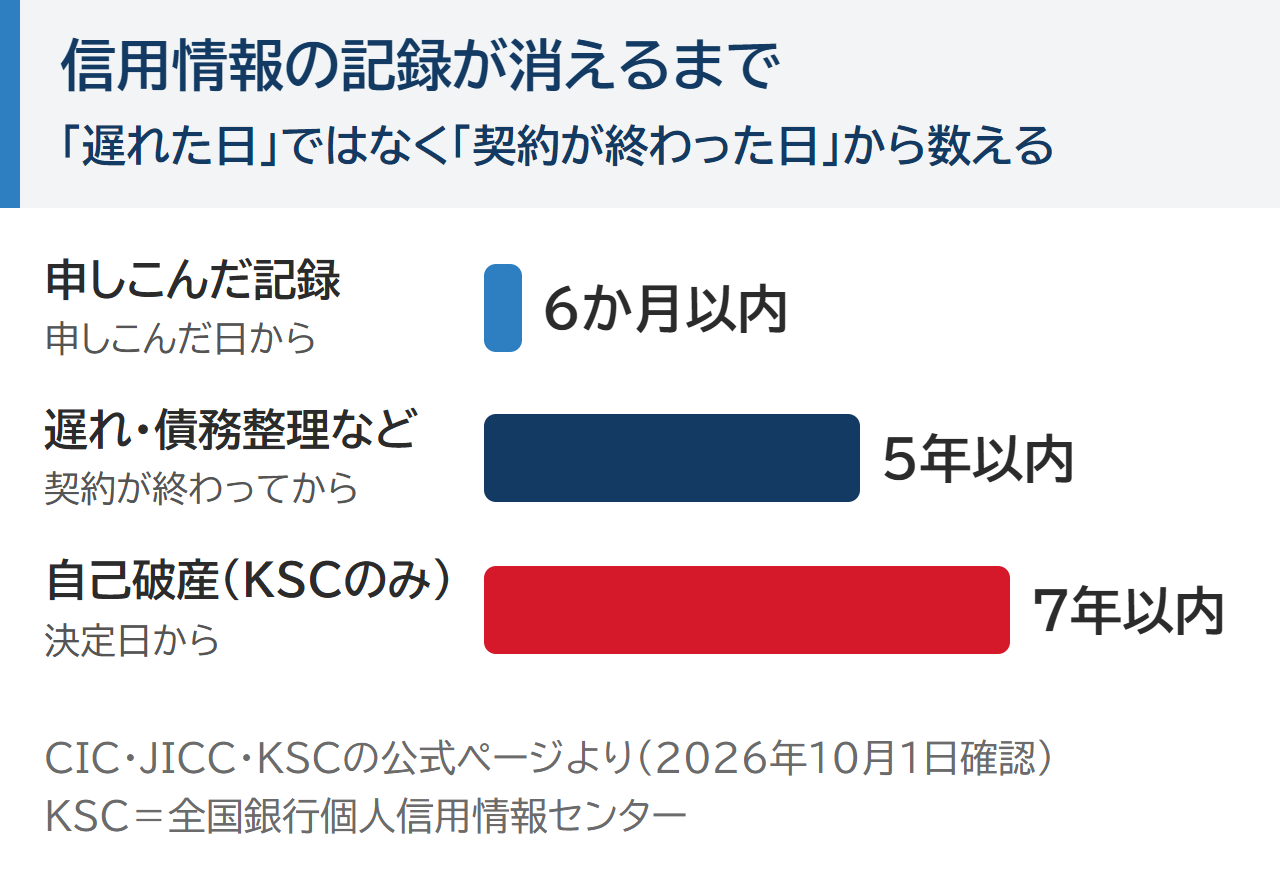
表のとおり遅れや債務整理はどの機関でも契約が終わってから5年以内に消え、自己破産だけはKSCで7年以内です。自己破産をした人が何年で車のローンを組めるか・手続き中の車がどうなるかは自己破産後に車のローンは何年で組める?でお伝えしています。
5年はいつから数える?
大事なのは遅れた日からではなく契約が終わった日から数えることです。契約が終わった日はたとえば払い終わった日やカードを解約した日のことなので、払い終わっていないうちはまだ数え始めてもいません。
たとえばCICに記録がある人なら次のように数えます。
- 2021年:車のローンの支払いが3か月遅れた → 異動と記録される
- 2023年:残りを全部払い終えた → ここから数え始める
- 2028年ごろ:記録が消える(払い終えてから5年以内)
遅れた2021年から5年の2026年ではなく、払い終えた2023年から5年です(CIC)。クレジットカードは払い終えても解約していなければ契約が続いていることがあります。だからカードの記録は解約した日がいつかも見ておきましょう。
払わずに放っておいたら消える?
払えないまま何年もたったから、もう消えているのではと気になる人もいるかもしれません。でも払い終わっていない借金は記録が残り続けることがあります。
KSCは払い終わっていないときは払い終えた日から5年と決めています。だから払わないままだと数え始める日が来ません。
借金には時効という決まりもありますが、ただ時間がたつだけでは終わりません。「時効なので払いません」と相手に伝える手続き(時効の援用)が必要です(民法 第145条・第166条)。自分の借金が当てはまるかは弁護士や司法書士に相談してください。
記録が事実なら本人が頼んでも消してもらえません。ただ間違っているときは登録した会社に直してもらえます(CIC)。任意整理の記録の残り方は任意整理中でも車は買える?で詳しく書いています。
自分がブラックか確かめる方法
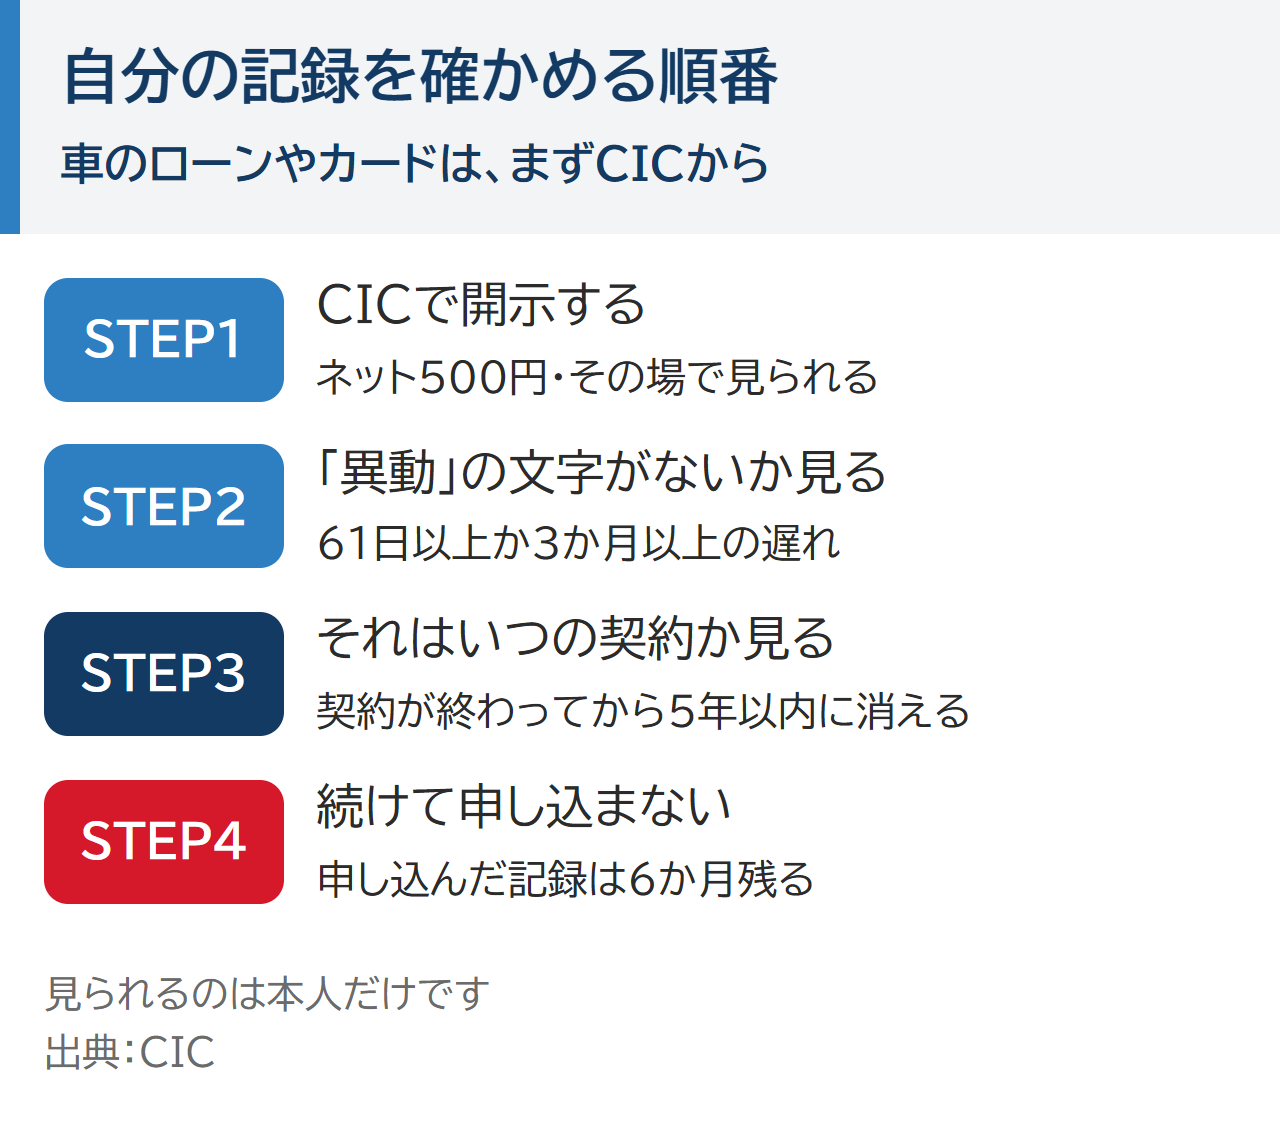
自分の記録は自分で見られます。これを開示といい、申し込んで見られるのは本人だけです。
車のローンやカードの記録はまずCICを見てみましょう。異動と書かれていないか、それはいつの契約かを見ます。いつの契約かが分かれば上の数え方で記録が消えるおよその年も分かります。
申し込んだ記録は6か月残ります。だから落ちたあとすぐにいくつも申し込むのはやめましょう。落ちた当日から半年後までに何をするかは車のローンに落ちた次はどうする?にまとめています。
ブラックでも車は買える?
記録が残っている間は銀行やディーラーのローンは厳しくなります。それでも道がまったくないわけではないので、ほかの方法とその弱いところを先に並べておきます。自分に合う方法があればそちらを選んでください。
| 方法 | 気をつけること |
|---|---|
| 記録が消えるのを待つ | 払い終わってから5年。すぐ車がいる人には難しい |
| 家族に保証人になってもらう | 払えなくなると家族に請求がいく |
| 安い車を現金で買う | 貯金がいる |
| 自社ローン | 信用情報を見ないお店もある。総額は高くなりやすい。払い終わるまで車はお店のもの |
カーマッチの自社ローンは昔のカードの遅れや債務整理よりも、今の収入で払っていけるかを見て審査します。だから過去に傷があって自分はダメかもと思っている人でも、安心して相談できます。詳しくは自社ローンとはにまとめています。
- 金利は0%だが、総額は銀行のローンより高くなりやすい
- 払い終わるまで車はお店のもの
- 審査はある。今まさに滞納している人は難しい
不安な点は自社ローンはやめたほうがいい?で本当かどうかを分けて書いています。契約してから後悔しないように相談の前に読んでおくと安心です。
監修者 山本当店には信用回復ローンもあります。毎月の支払いがCICやJICCに記録されるので、期日どおりに払えばその記録がのっていきます。必ず信用が戻るとは言えないので、合うかどうかは相談のときに聞いてください。
相談が向くかどうかは記録が消えるまで待てる事情かどうかでほぼ分かれます。待てるなら記録が消えてから銀行のローンに出すほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 記録が消えるのを待てない事情がある(通勤・送迎・仕事で車が要る)
- 今の仕事の収入がある
- お店からの連絡にすぐ返せる
待つ・ほかの方法が向いている人
- 払い終えてから5年近くたっていて記録が消える日が近い(待つほうが総額は安く済みやすい)
- 今まさに滞納している先がある
- 貯金があり安い車を現金で買える
- 任意整理中でも車は買える?ローンが組める時期と先に相談すること
- 携帯代の滞納で車のローンは組めない?本体代金と通話料の違い
- 新社会人で車のローンは通る?入社1年目に落ちる理由と、奨学金・スマホ分割の影響
- 自社ローンはやばい?やめたほうがいい?後悔と言われる理由と契約前に確かめること
- 自社ローンで信用情報は見られる?支払いは載る?信用回復ローンと記録が消える時期
- 自己破産後に車のローンは何年で組める?免責後すぐ車を持つ方法
- 奨学金の延滞があっても車のローンは組める?記録が消える時期と対処法
- 個人再生で車は引き上げられる?ローン中の車と次にローンを組める時期
- 車のローンに落ちた次はどうする?すぐ申し込まない理由と半年の順番
- 代位弁済のあと車のローンは何年で組める?記録が消える時期と数え方
- 借入が多いと車のローンは通らない?審査で見られることと整理の順番
ブラックリストが気になるときLINEで相談する前に知っておくこと
LINEでの相談も自社ローンの仮審査もお金はかかりません。項目を送ったあとは担当の人から電話がありますが、電話してよい時間を先に書いておけば都合の悪い時間にかかってくるのを避けられます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。通るかを試そうと何社にも出すと申し込んだ記録が6か月残るので、相談するお店は1か所に絞っておきましょう。
審査ではお店からの連絡に早く返せるかも見られていて、返信が早い人ほど有利になります。だから項目を送った日はLINEと電話に気づけるようにしておくと話が早く進みます。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに今の収入と昔の遅れのことを書いておくと、自社ローンで通りそうかを見てもらいやすくなります。
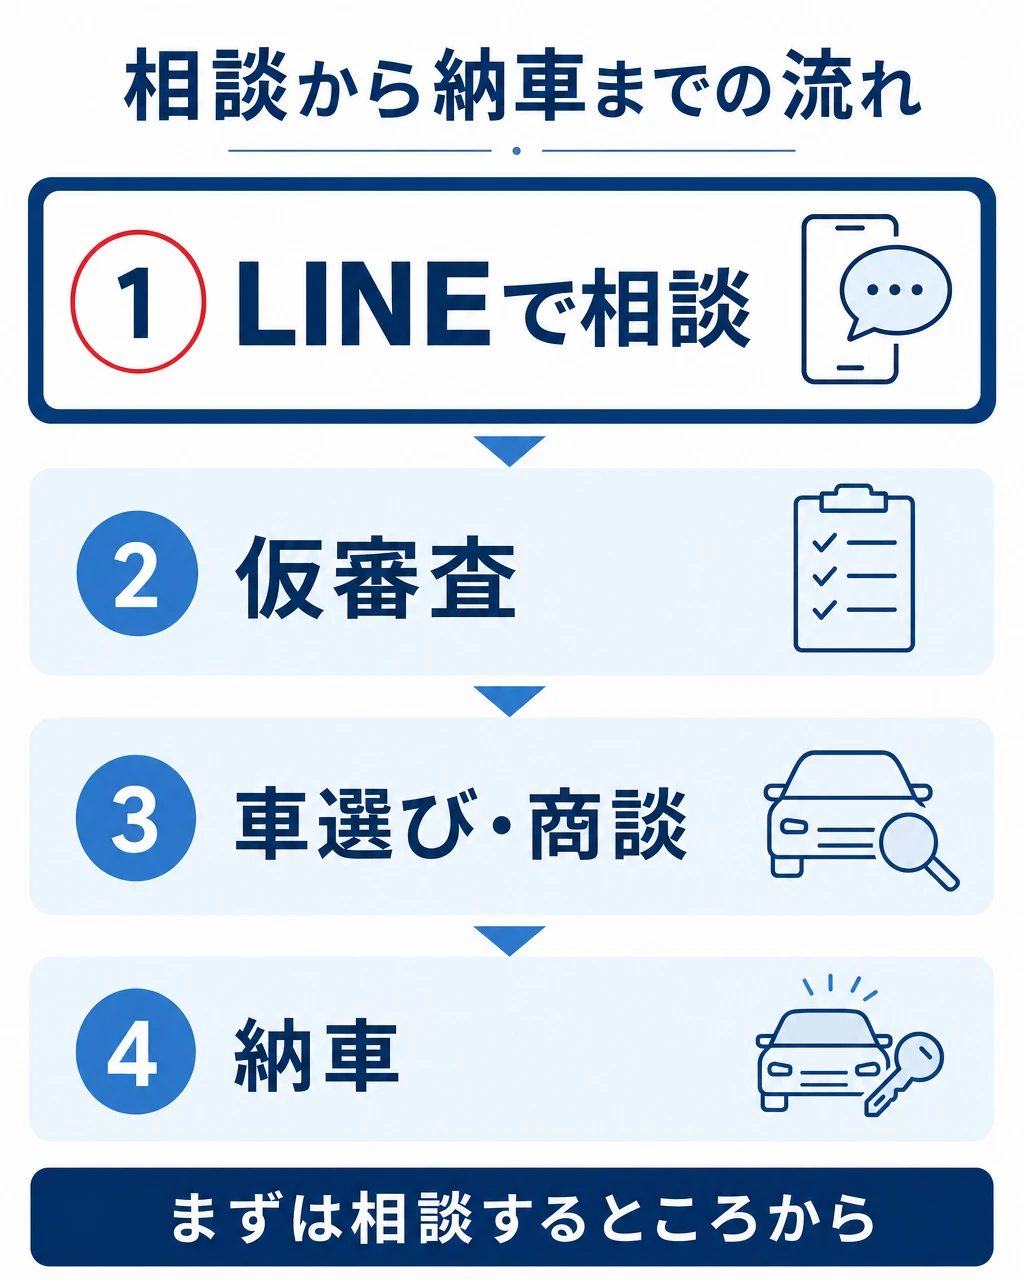
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
遅れの記録は払い終えた日から5年以内に消えるので、開示でいつの契約かが分かれば消えるおよその年を数えられます。車検の満了日や車がないと困る日がそれより先なら待つ道を選べますが、それより前に来るなら待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。
まだ払い終わっていない借金がある人は5年を数え始めてもいません。待つだけでは記録は消えないので、まず支払いが止まっている相手に連絡して払い終える道を考えてください。
ブラックリストと車のローン よくある質問
- 払い終わったのにまだ異動と書いてあります
-
記録は契約が終わってから5年以内に消えます。払い終わった日から数えて何年たったかを見てください。
- お金を払えば早く消してもらえますか?
-
記録が事実なら消してもらうことはできません。早く消せるとうたう業者には気をつけてください。
- ブラックでなくてもローンに落ちることはありますか?
-
あります。勤めた期間や収入・ほかの借金でも落ちます。詳しくは車のローンが通らない理由にまとめています。
ブラックリストと車のローン まとめ
- ブラックリストは信用情報に遅れなどの記録がある状態のこと
- 記録は契約が終わってから5年以内に消える(KSCの自己破産などは7年)
- まずCICで自分の記録を見る。ネットで500円
- 記録が消える前でも自社ローンなどの道はある
昔のことで今の自分まで決めつける必要はありません。まずは自分の記録を知るところから始めましょう。
最初に予告した記録が消えるのを待つ場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは車がいつ要るかと記録が消える日がいつかで変わります。
| 記録が消えるのを待つ | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 払い終えてから5年以内に記録が消えたあと | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 信用情報・収入・勤めた期間・ほかの借金 | 今の収入で払っていけるか |
| 向く人 | 記録が消える日が近い・急がない | 待てない事情がある・今の収入がある |
記録が消えるのを待つなら銀行のローンの審査で昔の遅れを見られなくなるので、総額を安く抑えやすくなります。今のうちに相談するなら自社ローンで通りそうかが先に分かり、通れば記録が消えるのを待たずに車を使えます。