「社会人1年目でも車のローンって組めるの?」
結論からいうと組める人もいますが、銀行のローンは厳しめです。勤めた期間が短く審査で見てもらえる材料が少ないからです。
もうひとつ大事なのが学生のころのスマホの分割や奨学金で、気づかないうちに記録が残っていることがあります。それを知らないまま銀行やディーラーに続けて申し込むと、申し込んだ記録まで重なって次の審査でも見られてしまいます。
この記事の最後に勤めた期間がのびるのを待って銀行のローンに出す場合と今のうちに相談する場合を比べた表を置いているので、迷ったら先にそちらを見てもかまいません。ここからは新社会人の車のローンが通りにくい理由から順に見ていきます。
- 入社1年目は勤めた期間が短く審査の材料が少ない
- 奨学金は借りているだけでは記録されない(3か月以上の遅れで登録)
- スマホ本体の分割も遅れると信用情報に残る
- 内定の段階で申し込めるローンを出している金融機関もある
新社会人の車のローンが通りにくい理由
知恵袋には「4月入社した新卒の社会人なんですけど、車のローンを組むことは出来ますかね?」という質問がよくあります。ローンの審査では収入やちゃんと払ってきた記録が見られますが、新社会人はまだ前の年の収入も勤めた年数もありません。
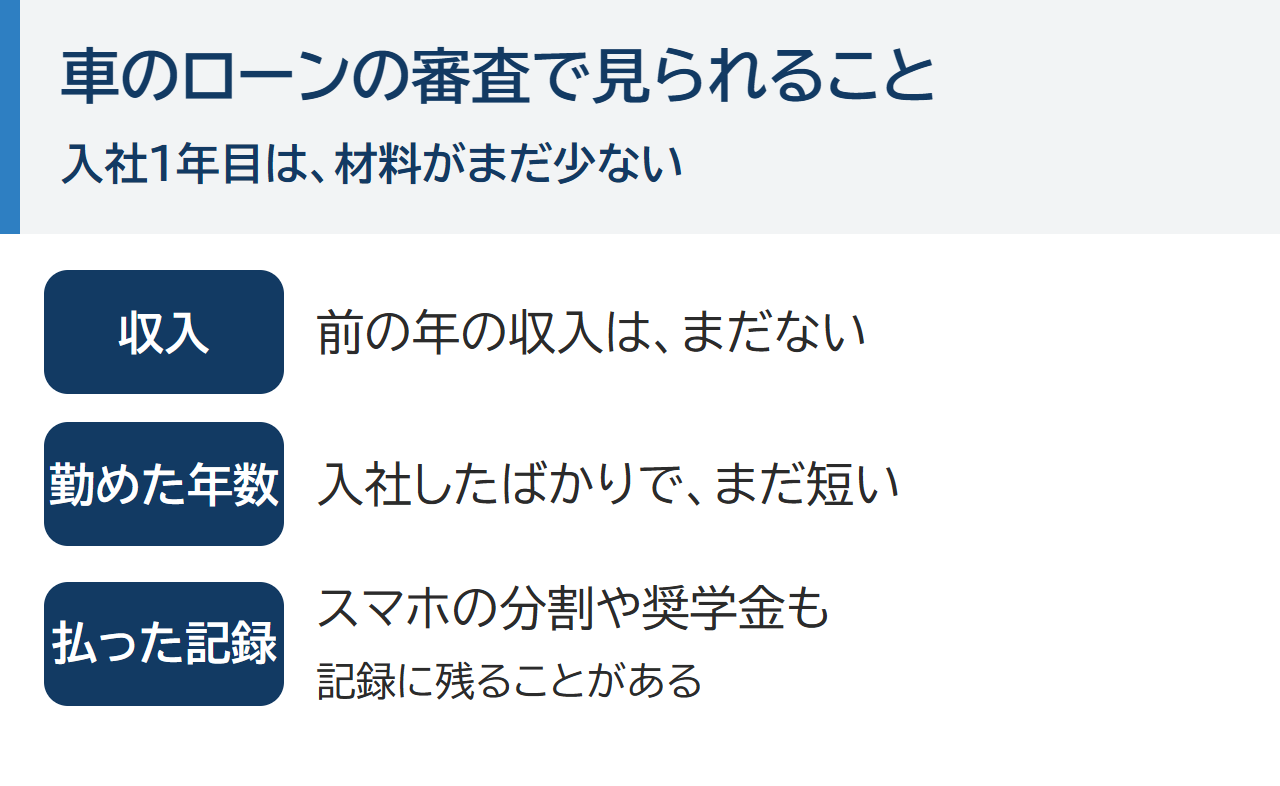
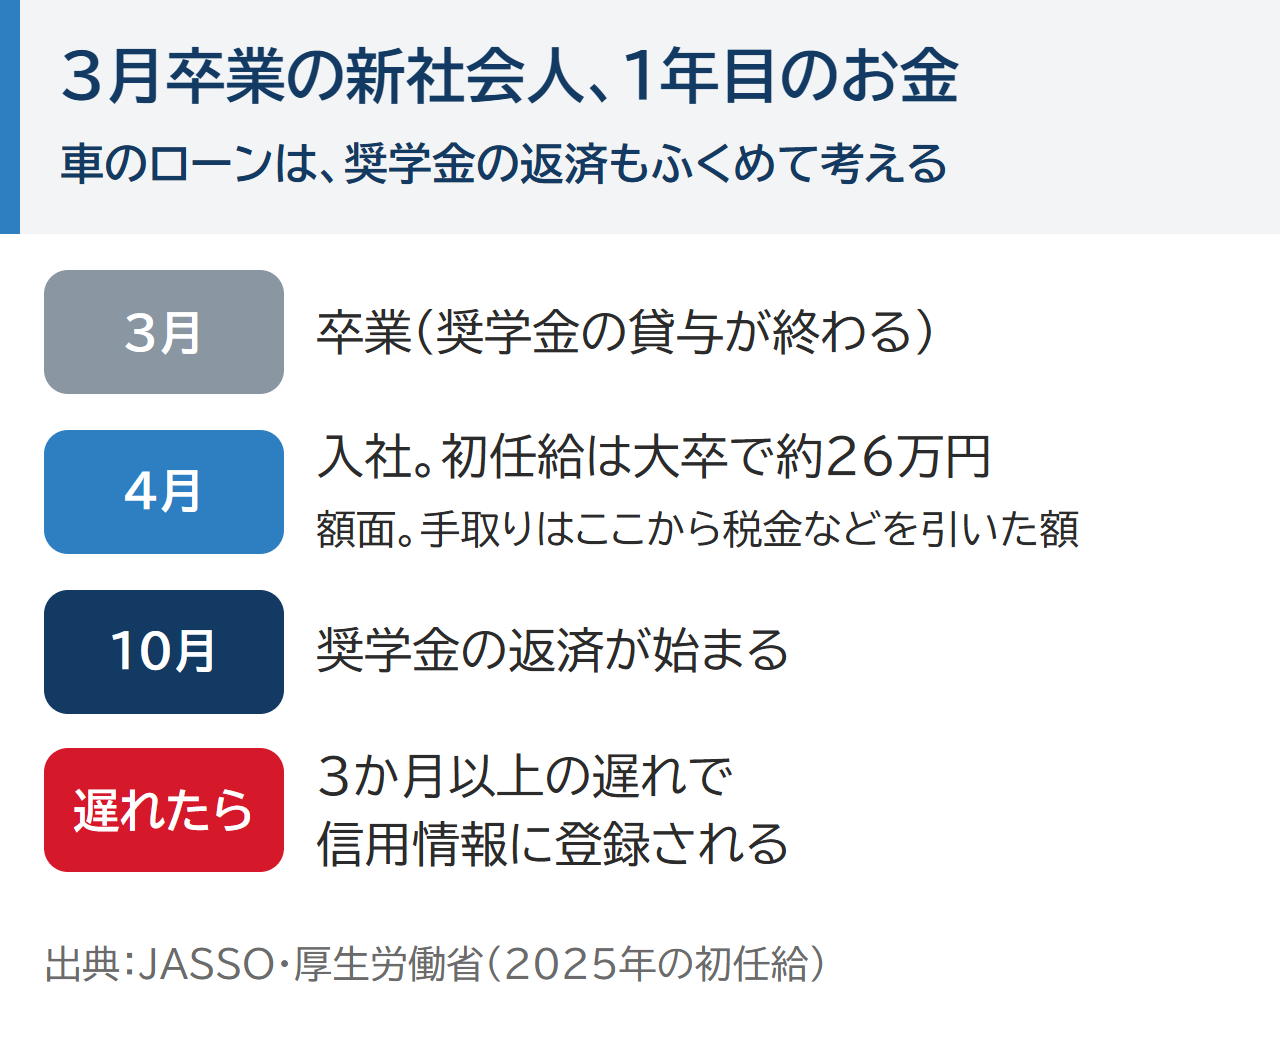
何か月働けば通るかは金融機関によって違うので、先に自分の収入でいくら払えるかをつかんでおくほうが役に立ちます。新社会人の初任給は次のとおりです。
| 学歴 | 初任給(額面) |
|---|---|
| 大学卒 | 262,300円 |
| 高校卒 | 207,300円 |
手取りはここから税金や保険料を引いた額なので、額面のまま計算すると払える額を大きく見てしまいます。だから月々いくら払えるかは手取りで考えましょう。
勤めた年数のほかに収入や借入・支払いの遅れでも落ちることがあります。落ちる理由の全体は車のローンが通らない理由にまとめています。
 監修者 山本
当店では勤めた年数だけで断ることはしません。見るのは今の収入と払い続けられるかなので、入社したばかりの方も今の状況から聞かせてください。
学生時代のスマホ分割と奨学金は、記録に残る?
ローンなんて組んだことがないのに落ちたという人はここを見てください。学生のころのスマホの分割や奨学金が信用情報にどう残るかは次のとおりです。
奨学金の遅れの記録は返し終わってから5年たつと消されます。すでに奨学金の返済が遅れたことがある人は奨学金の延滞があっても車のローンは組める?もあわせて見てください。
気になる人は自分の信用情報を見てみましょう。CICならスマホから500円で開示できるので、申し込む前に記録があるかどうかを確かめておけます(CIC)。
もうひとつ知っておきたいのは奨学金の返済が始まる時期で、借り終わった月の翌月から数えて7か月目に始まります。だから3月に卒業した人は10月から返済が始まります(JASSO)。入社してしばらくは返済がないぶん払える額を大きく見がちなので、車のローンの月々は奨学金の返済もふくめて考えておきましょう。
入社前(内定)でも車のローンは組める?
「内定先の会社から、入社前までに車を買うように言われた」という声もあります。まだ給料が出ていないので無理だと思いがちですが、この時期にも申し込めるローンはあります。
ろうきんや信用金庫には就職が決まった学生向けのローンを出しているところがあります。たとえば東海ろうきんのローンは車を買うお金にも使えます(東海ろうきん)。
申し込むときは内定通知や見こみの年収が分かる書類がいります(長野ろうきん)。条件は地域や金融機関で違うので、近くの窓口で聞いてみてください。
親に頼れないとき・ローンに落ちたとき
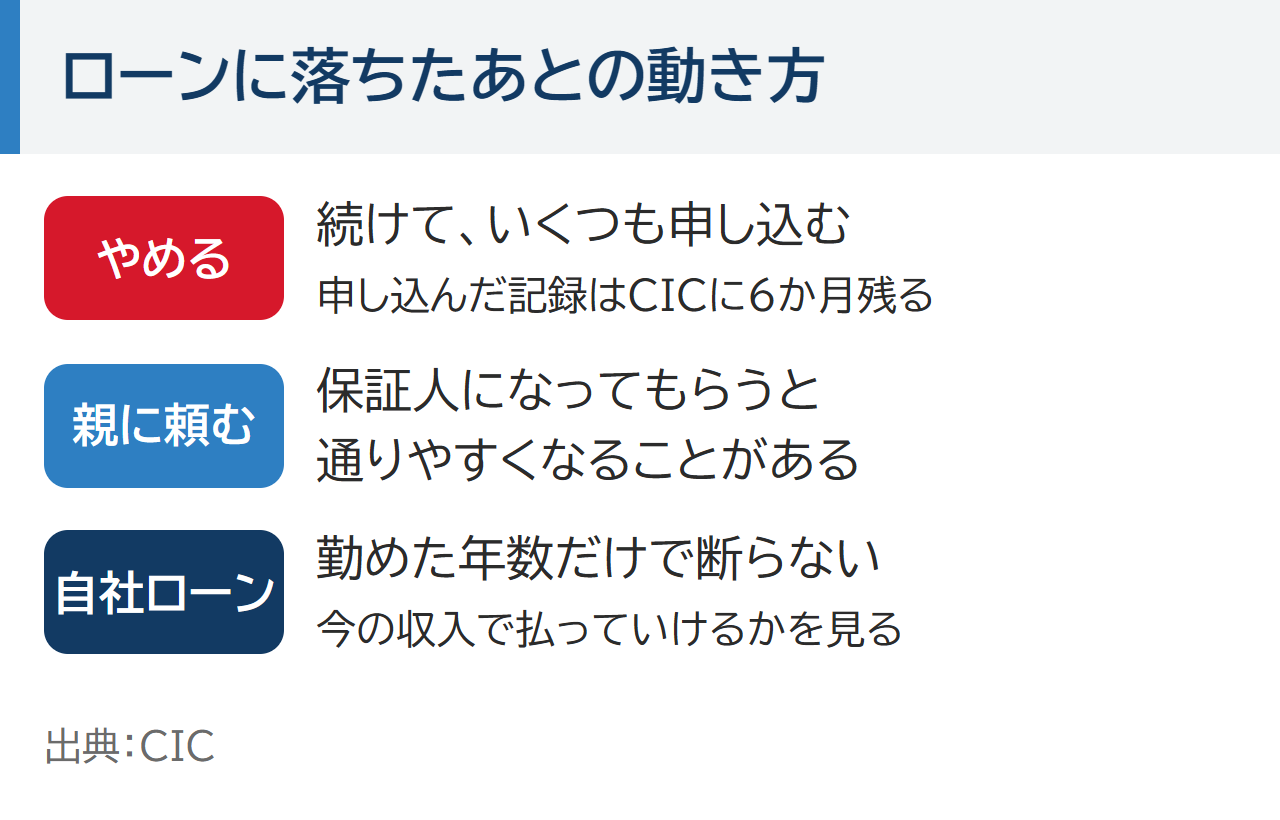
親に保証人になってもらうと通りやすくなることがあります。でもだれもが親に頼めるわけではないので、頼めないときや落ちたときの動き方も知っておきましょう。
落ちたあとすぐにいくつも申し込むのはやめましょう。申し込んだ記録はCICに6か月残り(CIC)、続けて出すほど次の審査でもその記録が並んで見えてしまうからです。
親に頼めない新社会人が車を持つ方法はいくつかありますが、どれにも弱いところがあります。先に並べて比べておくので、合う方法があればそちらから試してください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 内定者向けのローン(ろうきん・信用金庫) | 入社前で内定が出ている | 内定通知や見こみの年収が分かる書類がいる。条件は地域や金融機関で違う |
| 親に保証人を頼んで銀行のローンに出す | 親に保証人を頼める | だれもが親に頼めるわけではない |
| 安い中古車や軽自動車にして借りる額を下げる | 配属先に車で通う必要があり急いでいる | 借りる額は減っても勤めた期間が短い点は変わらない |
| カーマッチの自社ローン | 銀行やディーラーで落ちた・今の収入で払っていける | 金利は0%でも総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
そのうえで銀行やディーラーで落ちた人の選択肢が自社ローンです。勤めはじめで審査の材料が少ない人にとっては、見てもらうところが銀行と違う点が大事になります。
カーマッチの自社ローンは、仕事の種類や勤めた年数だけで断ることはしません。見るのは今の収入で払っていけるかです。だから勤めた年数や働き方に自信がない人でも、あきらめずに相談できます。
ただし自社ローンにも弱いところがあるので、次の3つは先に知っておいてください。
- 金利は0%だが、総額は銀行のローンより高くなりやすい
- 払い終わるまで車はお店のもの
- 審査はある。今まさに滞納している人は難しい
不安な点は自社ローンはやめたほうがいい?にまとめています。信用情報の記録が何年で消えるかと自分で確かめる方法はブラックリストとは?車のローンと信用情報の関係で伝えています。
監修者 山本初任給が出る前でも相談はできます。月々いくらなら払えるかを先に決めておくと車選びで無理をしないので、最初の相談ではその額から一緒に考えましょう。
相談が向くかどうかは車が要る日まで待てるかどうかでほぼ分かれます。待てるなら銀行のローンに出すほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 配属先が車がないと通えない場所ですぐ車が要る
- 銀行やディーラーのローンに落ちた・親に保証人を頼めない
- 奨学金の返済もふくめて今の収入で払っていける
待つ・ほかの方法が向いている人
- 内定者向けのローンが使える・親の保証人で銀行のローンが組めそう
- 車が要るのはまだ先で、勤めた期間がのびるのを待てる
- 今まさに支払いが止まっている先がある
新社会人が車のローンをLINEで相談する前に知っておくこと
相談と仮審査にお金はかからないので、初任給が出る前でも送ってみることができます。LINEで5つの項目を送ると担当の人から電話が来ますが、電話してよい時間を最初に伝えておけるので研修や仕事の最中を避けてもらえます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。銀行やディーラーで落ちたあとでも相談するお店を1か所に絞っておけば、何社にも同時に申し込む形にはなりません。
お店からの連絡に早く返す人ほど審査で有利になります。だから送ったあとはLINEと電話に気づけるようにしておくと、勤めはじめの忙しい時期でも話が早く進みます。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに入社した月と初任給・奨学金の返済額を書いておくと、月々いくらなら払えるかを考えてもらいやすくなります。
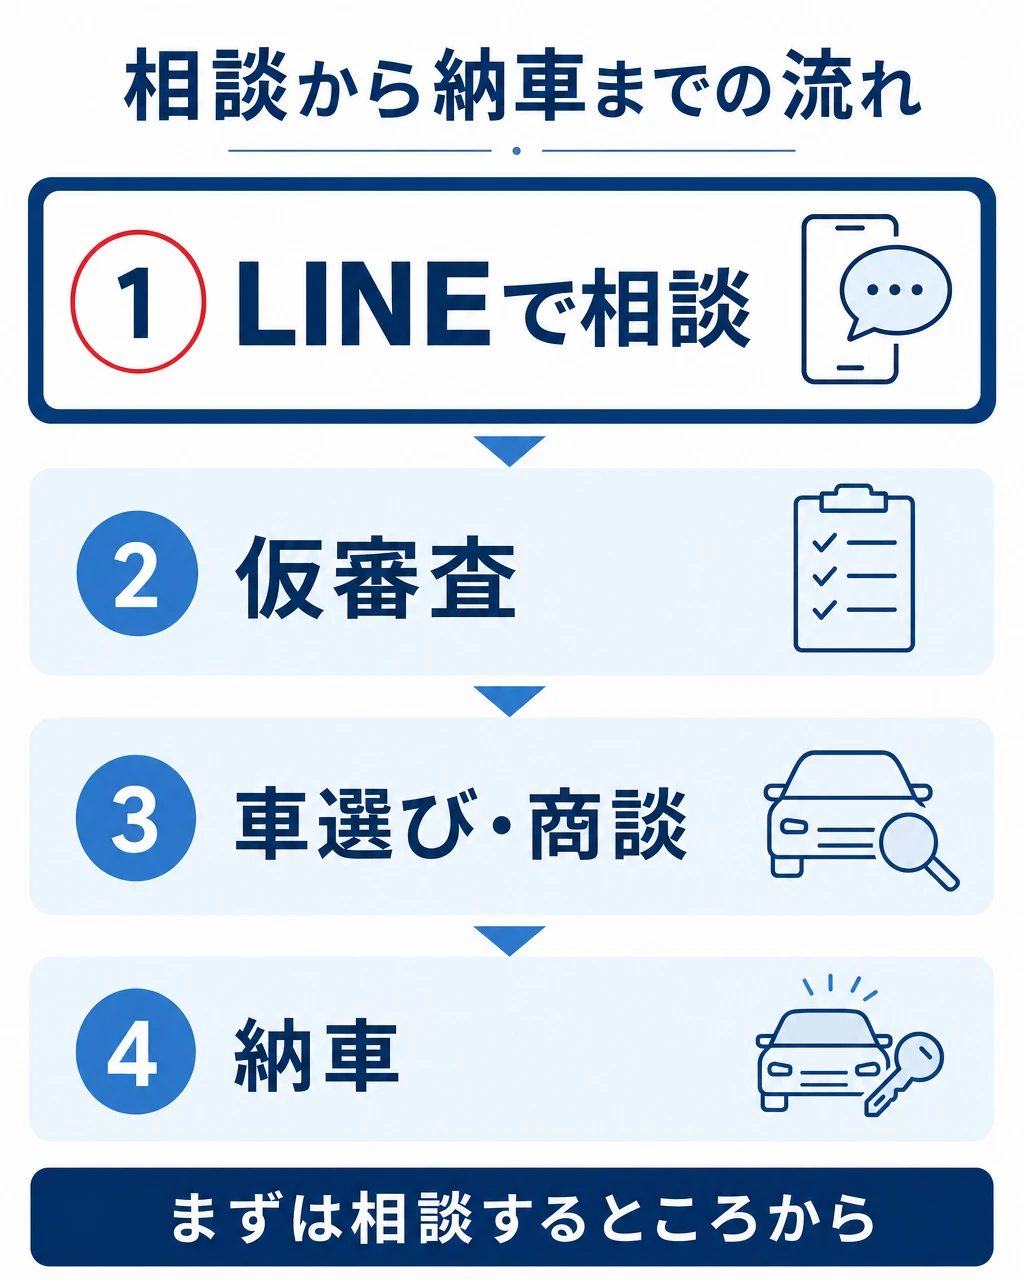
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
落ちたローンの申し込みの記録はCICに6か月残るので、車がないと困る日がそれより先なら勤めた期間をのばしてから出し直す道を選べます。反対に配属先へ車で通う日が6か月より前に来るなら、待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。
3月に卒業した人は10月から奨学金の返済が始まるので、そこで毎月の支払いが増えます。だから車の月々は10月からの返済をふくめた額で決めておくと、あとで払えなくなる心配が減ります。
新社会人の車のローン よくある質問
- 奨学金を借りていると車のローンに落ちますか?
-
借りているだけでは信用情報に遅れの記録は残りません。ただ、毎月の返済がある分、払える額は小さくなります。
- 配属先が車がないと通えない場所でした。急いでいます
-
まずは安い中古車や軽自動車で借りる額を小さくするのが近道です。維持費が安い中古車の選び方も読んでみてください。
- 転職したばかりの場合も同じですか?
-
勤めた期間が短い点は同じです。詳しくは転職直後の車のローンを読んでみてください。
新社会人の車のローン まとめ
- 入社1年目は勤めた期間が短く、銀行のローンは厳しめ
- 奨学金は3か月以上遅れると信用情報に登録される
- 3月卒業なら奨学金の返済は10月から始まる
- 内定者向けのローンや自社ローンという道もある
社会人になったばかりはお金の出入りが大きく変わる時期です。だから無理のない月々で最初の1台を選んでください。
最初に予告した勤めた期間がのびるのを待つ場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは車がいつ要るかと親に頼めるかで変わります。
| 勤めた期間がのびるのを待って銀行のローンに出す | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 勤めた期間がのびて審査が通ったあと | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 前の年の収入・勤めた年数・払ってきた記録 | 今の収入で払い続けられるか |
| 向く人 | 車が要るのはまだ先・親に保証人を頼める | 配属先ですぐ車が要る・銀行のローンに落ちた |
待つなら勤めた期間と払ってきた記録が積み上がってから出せるので、総額を安く抑えやすくなります。今のうちに相談するなら自社ローンで通りそうかが先に分かり、通れば配属先へ通う日に間に合わせやすくなります。