「車屋の自社ローンって、結局信用情報とか調べるものなのでしょうか?」
結論からいうとお店がどんな形で分割にしているかで変わります。お店自身が代金を分割で受け取る形なら信用情報を見ないお店が多いようですが、ローン会社を通す形なら信用情報を見られて毎月の支払いも記録されます。
ただし自社ローンを払っても昔の記録が早く消えることはなく、信用が戻るかどうかも約束はできません。しかも自社ローンという名前だけでお店を選んで形を確かめずに申し込むと、ローン会社の審査になって信用情報を見られることがあります。
この記事の最後に昔の記録が消えるまで待つ場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからは自社ローンで信用情報を見られるかどうかを分割の形ごとに見ていきます。
- お店自身の分割なら信用情報を見ないことが多い
- ローン会社を通す形なら信用情報を見られ、支払いも記録される
- どちらの形かは自社ローンという名前では分からない。契約の前に聞く
- 昔の延滞などの記録は決まった期間がたつまで消えない
自社ローンで信用情報は見られる?
知恵袋には「自社ローンって信用情報って見られるんですか?」という質問がいくつもあります。答えはお店とあなたの間にローン会社が入るかどうかで変わるので、まず2つの形を並べてみます。
| 分割の形 | 信用情報を見る? | 支払いは記録される? |
|---|---|---|
| お店自身が分割で受け取る | 見ないお店が多い | 記録されないことが多い |
| ローン会社がお店に代わりに払う | 見る決まりがある | 記録される |
ローン会社が車の代金をお店に払ってあなたがローン会社へ分割で返す形なら、ローン会社は申し込みのときに信用情報を見る決まりです。お店自身が分割で受け取る形にも払える額を確かめるよう努める決まりはあります(第38条)。でも必ず信用情報を見なければならないという決まりまではありません。
信用情報の会社のCICに入っているのもお金を貸す会社やカード会社などです(CIC 会員について)。だから車を売るお店が自分で分割を受け取る形では信用情報を見ないお店が多くなります。
カーマッチの自社ローンも過去のカードの遅れやほかの会社の支払い状況は見ずに、今の収入で審査します。だから昔の延滞や債務整理でほかのローンに落ちた人でも相談できますが、通るかどうかは最後はお店の審査で決まります。
 監修者 山本
当店で伺うのは今の収入で払っていけるか、連絡がきちんと取れるかです。昔のことで責めたりはしないので、気になることは先に話してください。
信用情報の代わりに何を見られるのか、必要な書類や在籍確認のことは自社ローンの審査基準は?にまとめています。相談の前に用意するものが分かるので、先に読んでおくと話が早く進みます。
「自社ローンと書いてあったのに、ローン会社が審査した」のはなぜ?
「独自審査とかいていたのに、提携しているローン会社の審査だった」という声もあります。自社ローンは法律で決まった名前ではないので、ローン会社を通す分割を自社ローンと呼ぶお店もあるからです。
名前だけではどちらの形か分かりません。契約の前に次の3つを聞いておきましょう。
- 毎月のお金はお店に払うのかローン会社に払うのか
- 審査で信用情報を見るのか
- 毎月の支払いは信用情報に記録されるのか
この3つが分かれば審査で何を見られるのか、払ったあとに何が残るのかが分かります。だからあとで話が違うと困ることも減らせます。
自社ローンを払い続けたら、信用は戻る?
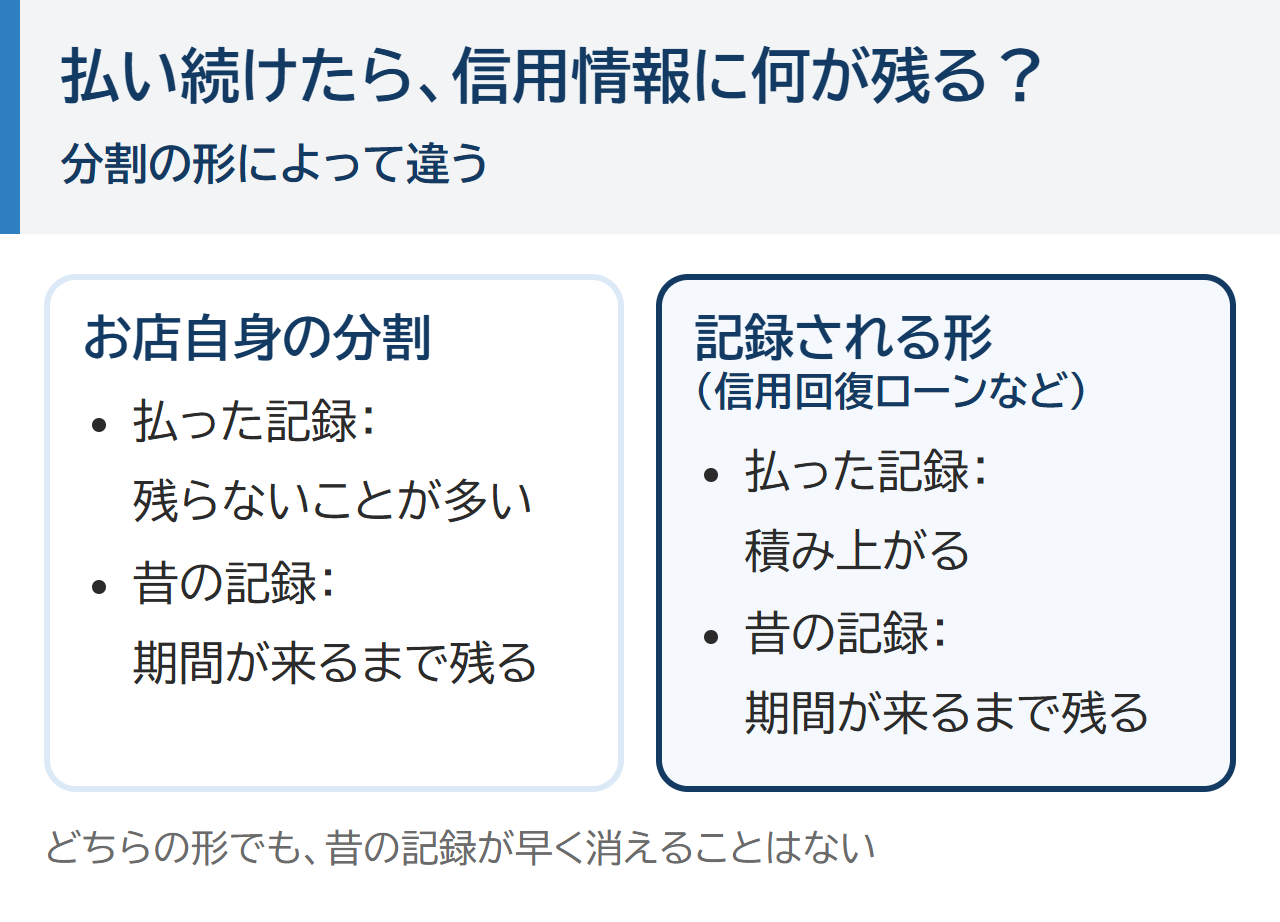
「毎月ちゃんと払えばブラックが早く消えるの?」と考える人もいます。でも昔の延滞などの記録は新しいローンを払っても早く消えることはありません。消える時期は昔の契約のほうで決まっているからです。
お店自身の分割の場合
お店自身の分割では支払いが信用情報に記録されないことが多いので、払い終えても信用情報には何も増えません。それでも車があれば仕事や暮らしは続けられるので、昔の記録が消えるのを待つ間のつなぎとして使う人もいます。
知恵袋には自己破産の4年後に自社ローンで車を買った人の声があります。月々は高く感じたけれど同じくらいの車より安く買えた、という例もあるようです。
支払いが記録される形の場合
この形では期日どおりに払った記録が信用情報に積み上がっていきます。信用回復ローンと呼ばれるのはこの形です。
ただ知恵袋では「回復は時間の経過だけ」という厳しい意見もあります。払った記録が増えても昔の記録は期間が来るまで残るからです。だから信用回復ローンを組めばすぐにほかのローンが通る、とは考えないでください。
組む前に知っておきたい不利な点も3つあります。
- ローン会社を通す形なら金利がかかる
- 遅れると新しい延滞の記録が付いてしまう
- 金利の分だけ払う総額は高くなりやすい
知恵袋にはお店から信用回復ローンと案内され、ローン会社の金利12.9%で組んだという例もあるようです。契約の前に金利と払う総額を必ず確かめましょう。
遅れたときに新しい記録が付くのは昔の記録がある人ほど痛いです。だから無理なく払える額で組むことが一番大事です。
 監修者 山本
当店の信用回復ローンは毎月の支払いがCICやJICCに記録される形です。遅れずに払った月がそのまま記録として残っていきます。ただ昔の記録が早く消えるわけではなく、必ず信用が戻るとも言えません。
一括で払い終えたら、早く消える?
どちらの形でも一括で払い終えたからといって、昔の記録が早く消えるわけではありません。だから早く払うかどうかは毎月の負担と手元のお金で決めましょう。
昔の記録はいつ消える?
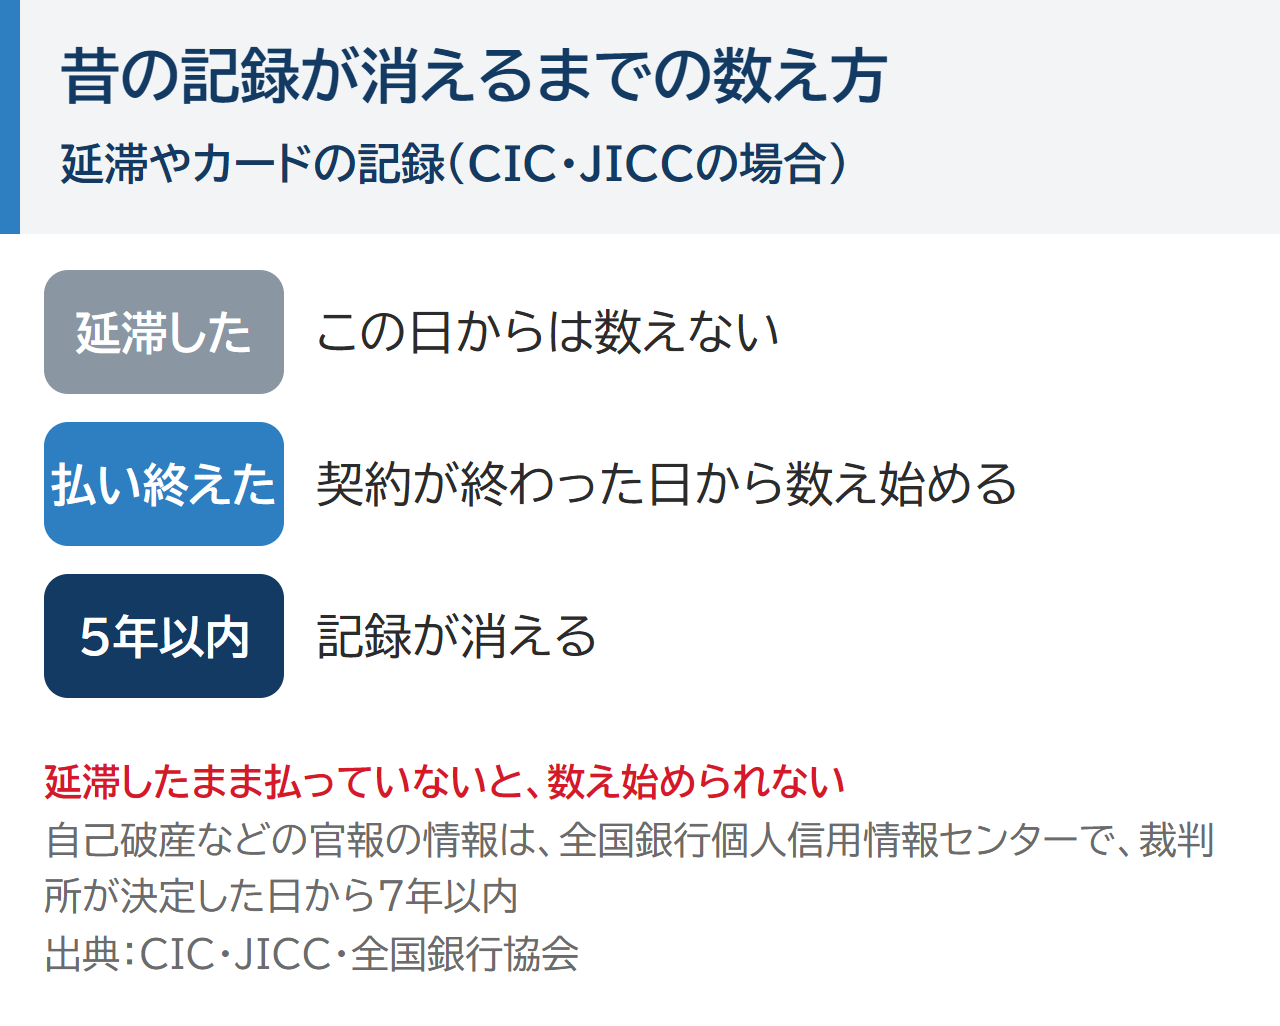
昔の延滞などは信用情報の会社ごとに決まった期間だけ残り、ずっと残るわけではありません。大事なのは数え始めの日で、延滞などの記録は延滞した日からではなくその契約が終わった日(払い終えた日)から数えます。
| 記録の種類 | いつから数える? | いつ消える? |
|---|---|---|
| 延滞・債務整理(CIC・JICC・全国銀行個人信用情報センター) | 契約が終わった日 | 5年以内 |
| 自己破産・個人再生(全国銀行個人信用情報センターの官報情報) | 裁判所が決定した日 | 7年以内 |
自己破産をした人がいつから車のローンを組めるかは自己破産後、車のローンは何年で組める?で詳しくお伝えしています。個人再生をした人は個人再生で車は引き上げられる?も見てください。
たとえば延滞したカードを2023年に払い終えたなら、その記録が消えるのは2028年ごろまでです。でも延滞したまま払っていないと数え始めることもできません。
今の自分の記録は自分で見られます(開示といいます)。やり方はブラックリストは何年で消える?にまとめています。
将来の住宅ローンやカードはどうなる?
「完済後5年はカードとか作れない」と聞いて不安になっている人もいます。たしかに昔の記録が残っている間は住宅ローンやカードの審査が厳しくなることがありますが、記録が消えれば信用情報を見られてもその記録はもう出てきません。
だから記録が消えるまでの間にできることは次の3つです。
- 今の支払い(家賃・携帯・公共料金)を遅れずに続ける
- 記録が消える時期を開示して確かめておく
- 落ちたあとに続けていくつも申し込まない(申し込みの記録は6か月残る)
申し込みの記録が6か月残ることはCICにも書かれています(CIC)。ほかのローンに落ちたあと次の申し込みまでに何をするかは車のローンに落ちた次はどうする?が参考になります。
昔の記録が消えるまでの数年を待たずに車を持つ方法もありますが、どの方法にも弱いところがあります。先にそれぞれの弱いところを並べておくので、自分の事情に合うものを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 記録が消えてから銀行などのローンに出す | 消える時期が近く、それまで車がなくても暮らせる | 延滞の記録は契約が終わってから5年以内、自己破産は7年以内まで残り、その間は車を持てない |
| ローン会社を通す信用回復ローンを組む | 払った記録を信用情報に積み上げたい | 信用情報を見られる。金利の分だけ総額は高くなりやすく、遅れると新しい延滞の記録が付く |
| 自社ローンという名前のお店で形を確かめずに組む | 近くにそうしたお店がある | ローン会社を通す形だと、ローン会社の審査で信用情報を見られる |
| カーマッチの自社ローン | 今の収入で払っていける・記録が消えるのを待てない | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
カーマッチの自社ローンは昔の記録ではなく今の収入で審査するので、記録が消えるのを待たずに相談できます。ただし審査はあり、お店によっては今まさにほかの支払いが止まっていると難しくなることもあります。
監修者 山本車がないと仕事に行けないなど、記録が消えるのを待てない事情があるときは払える月々から乗れる車を一緒に探します。
監修者 山本当店では宮崎県の方が当店の信用回復ローンで車を持たれた例もあります。昔の記録が消えるのを待つ間も毎月の支払いを記録に残しながら車に乗れるので、遠くの県にお住まいでも今の状況を教えてください。結果は個別の審査によります。
任意整理をした人の車の選び方は任意整理中でも車は買える?でまとめています。
相談が向くかどうかは記録が消えるまで待てる事情かどうかでほぼ分かれます。待てるなら記録が消えてから銀行などのローンに出すほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 記録が消えるのを待てない事情がある(通勤・送迎・仕事で車が要る)
- 今の仕事の収入がある
- 昔の遅れは払い終えていて、今止まっている支払いがない
待つ・ほかの方法が向いている人
- 記録が消える時期が近く、それまで車がなくても暮らせる(待つほうが総額は安く済みやすい)
- 今まさにほかの支払いが止まっている
自社ローンと信用情報のことをLINEで相談する前に知っておくこと
相談と仮審査にお金はかかりません。LINEで5つの項目を送ると担当の人から電話が来ますが、電話してよい時間を最初に伝えておけるので家族がいる時間や仕事中を避けるように頼めます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。昔の延滞や債務整理のことは電話のときに先に話しておくと、どの形の分割なら組めそうかを考えてもらいやすくなります。
相談するお店を1か所に絞っておけば何社にも同時に申し込む形にはなりません。お店からの連絡に早く返す人ほど審査で有利になるので、送ったあとはLINEと電話に気づけるようにしておきましょう。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことにいつごろ何があったかと今の収入を書いておくと、自分に合う分割の形を早く絞り込めます。
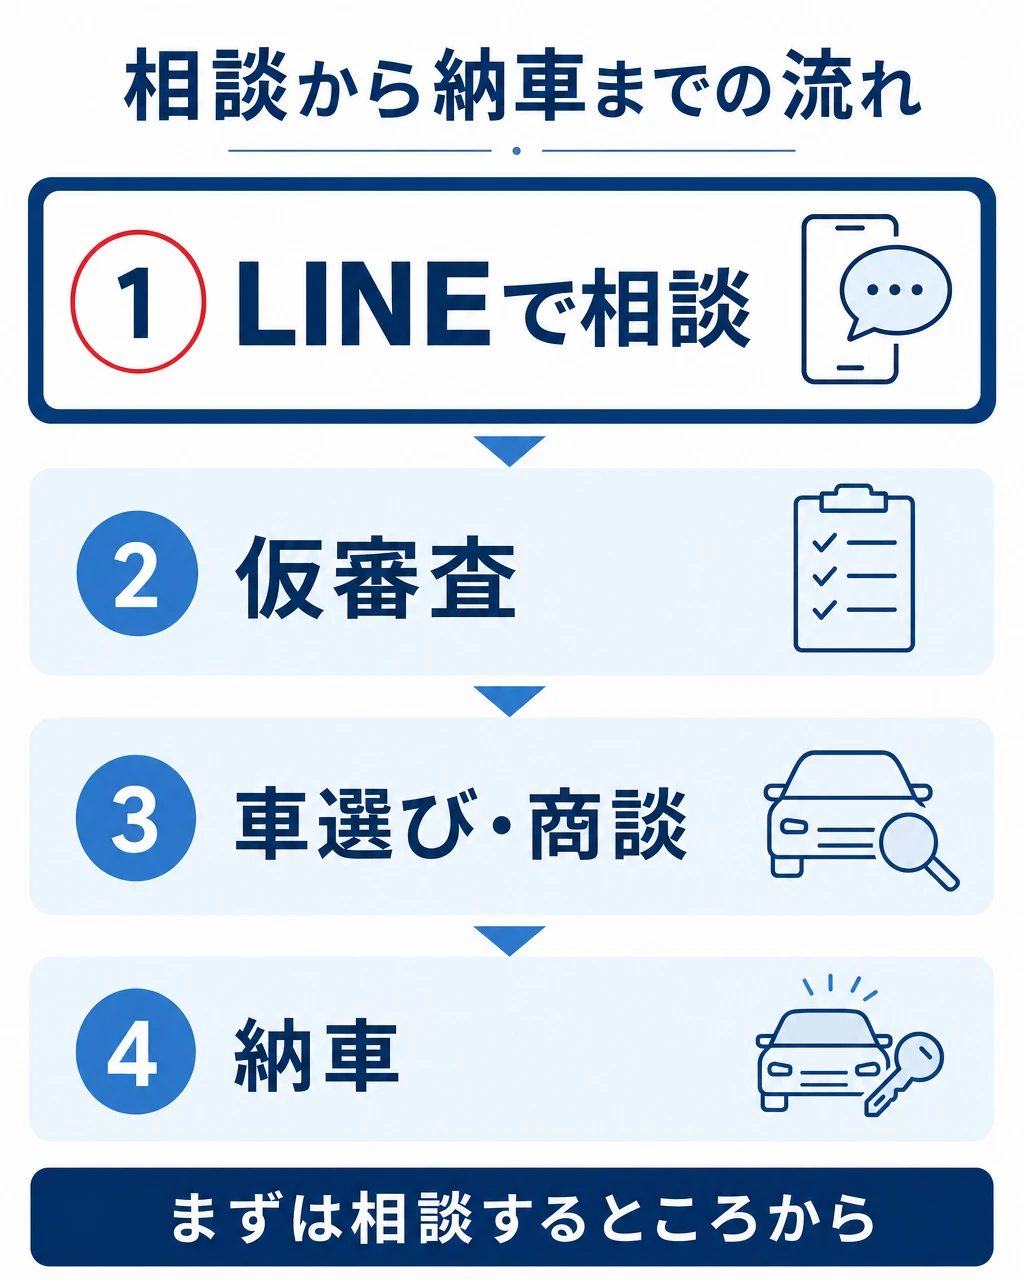
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
延滞の記録は契約が終わった日から5年以内に消えるので、開示で消える時期を確かめておくと待つかどうかを決めやすくなります。その時期が車検の満了日や車がないと困る日より前なら、記録が消えてから銀行などのローンに出す道を選べます。
反対に消える時期のほうが遅いなら、待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。延滞したまま払っていない記録は数え始めることもできないので、待つと決めた人もその支払いを済ませるのが先です。
自社ローンと信用情報 よくある質問
- 信用情報に傷があっても、自社ローンは通りますか?
-
カーマッチの自社ローンは昔の記録ではなく今の収入で審査します。ただお店によっては、今まさにほかの支払いが止まっていると難しくなることもあります。
- 信用回復ローンは嘘ですか?
-
支払いが信用情報に記録される形のローンです。払った記録は残りますが、昔の記録が早く消えるわけではありません。
- 自社ローンを申し込むと、信用情報に申し込みの記録が残りますか?
-
お店自身の分割で信用情報を見ないなら記録は残らないことが多いです。ローン会社を通すときは残るので、申し込む前に聞いてください。
自社ローンの仕組みや総額・GPS・向いている人は自社ローンとは?で詳しく書いています。
自社ローンと信用情報 まとめ
- お店自身の分割なら信用情報を見ないことが多い
- ローン会社を通す形なら信用情報を見られ、支払いも記録される
- どちらの形かは契約の前にお店へ聞く
- 昔の記録は契約が終わってから決まった期間がたつまで消えない
- 信用回復ローンは記録が積み上がるが、回復は約束されない
昔の記録があっても車をあきらめる必要はありません。どの形の分割なら組めるのかを先に知っておくことが近道です。
最初に予告した昔の記録が消えるまで待つ場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは車がいつ要るかと記録がいつ消えるかで変わります。
| 記録が消えるまで待つ | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 記録が消えてから(契約が終わって5年以内など) | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 信用情報・年収など | 今の収入で払っていけるか |
| 向く人 | 消える時期が近い・それまで車がなくても暮らせる | 記録が消えるのを待てない事情がある |
記録が消えるまで待つなら信用情報に昔の記録が出てこない状態で申し込めるので、銀行などのローンで総額を安く抑えやすくなります。今のうちに相談するなら今の収入で組めるかが先に分かり、通れば記録が消えるのを待たずに車を使えます。