「クルマのローンを組みたいのですが、リボ払い残債が2枚で60万ほどあるのですが、不可能でしょうか?」
結論からいうと、借入があるだけで車のローンが組めないわけではありません。審査で見られるのは借入の件数・残り・毎月の返済の重さと、支払いが遅れていないかだからです。
ただし借入の件数や毎月の返済が多いと通りにくくなり、今まさに遅れている支払いがあるとさらに厳しくなります。そのため通るところを自分で探して何社にも申し込むと、申し込んだ記録が6か月残るので次の審査でも重なって見えてしまいます。
この記事の最後に借入を減らしてから申し込む場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからは借入があると審査でどう見られるかから順に見ていきます。
- 借入があっても、遅れずに払えていれば車のローンが組める例はある
- 審査で見られるのは、借入の件数・残り・年収に対する毎月の返済の重さと、遅れの有無
- 何社まで・いくらまでなら通るという公表された線はない。会社ごとに違う
- 申し込む前に、借入を書き出す・遅れを止める・リボなど残りを減らす、の順で整理する
- 返済で生活が回らないなら、車より先に法テラスなどで借金の相談をする
借入が多いと車のローンは通らない?
借入があること自体ですぐに落とされるわけではありません。住宅ローン・キャッシング・リボ・今の車のローンが残ったまま、乗り換えのローンに通ったと報告している例もあるようです。この例では遅れたことはないと書かれていましたが、結果は申し込み先と一人ひとりの審査によります。
では審査で何が見られるのかというと、主に次の3つです。
- 年収に対して毎月の返済がどれだけ重いか
- いくつの会社から借りているか
- 今までに支払いが遅れていないか
遅れがなければ、借入が残っていても道はある
延滞したことがなく毎月きちんと払えているなら、それは審査で払う力がある証拠にもなります。不利になるのは車のローンを足すと毎月の返済が年収に対して重くなりすぎる場合です。どれくらい重いかは自分で計算できるので、計算の仕方はこのあとの節でお伝えします。
支払いが遅れていると話が変わる
CICでは61日以上または3か月以上遅れた支払いを異動として記録します(CIC)。この異動の記録が残る間は銀行やローン会社の車のローンはかなり通りにくくなります。
ブラックリストという名簿があるわけではありません(CIC)。こうした記録が残っている状態をそう呼んでいるだけなので、記録が消えるまでの年数はブラックリストは何年で消える?で確かめてください。
 監修者 山本
今まさに支払いが止まっている方や督促の電話・手紙をそのままにしている方は、当店でも通すのは難しくなります。まず借りている会社に連絡して、遅れを止めてください。そこからなら道は残ります。
どの借入が審査で見られる?リボ・キャッシング・住宅ローン
ローンやクレジットカードの契約は信用情報機関に記録されています。CICには契約の額(カードなら利用できる枠)・残りの額・毎月払ったかどうかが載ります(CIC)。
車のローンの審査ではローン会社がこの記録を見ます。だから借入は申し込む人が書かなくても分かると考えておきましょう。
| 借入の種類 | 審査での見られ方 |
|---|---|
| カードローン・キャッシング | 残りの額と毎月の返済が見られる |
| リボ払い・分割払い | 残りの額と毎月の支払いが見られる |
| スマホ本体の分割 | 分割の契約として記録される(JICC) |
| 住宅ローン・今の車のローン | 毎月の返済に入る |
| 使っていないクレジットカード | 契約が続いていれば、利用できる枠の額が記録に残っている |
表のうち使っていないカードの枠をどこまで重く見るかは会社によって違います。
奨学金は返すのが3か月以上遅れると信用情報機関に登録されます(日本学生支援機構)。遅れずに返していれば毎月の返済が記録に載るわけではありませんが、それでも毎月払うお金です。だから車の支払いを足しても暮らしが回るかの計算には入れておきましょう。
借入を申込書に書かないとどうなる?
借入を少なく書いてもローン会社は信用情報で残りの額を確かめられます。書いた内容と記録が合わないと返す力ではなく正直さを疑われることになるので、借入はそのまま書いてください。
家族の借金を自分の名前で返している場合
家族のために借りたお金でも自分の名前で借りていれば自分の借入として見られます。たとえば配偶者が作った借金を自分の名前でまとめて返している地方公務員が、ディーラーのローンに落ちた例もあるようです。
そのあと別の銀行の仮審査では借りる額を減らして通ったと書かれていたので、申し込み先で結果が変わることもあります。ただ落ちた直後に何社も続けて申し込むのは避けましょう。
返済負担率とは?借入が多い人は自分で計算しておく
返済負担率は年収に対して1年でどれだけ返しているかの割合です。借入が多い人は申し込む前にこの数字を出しておくと、車のローンを足したあとの重さが分かります。
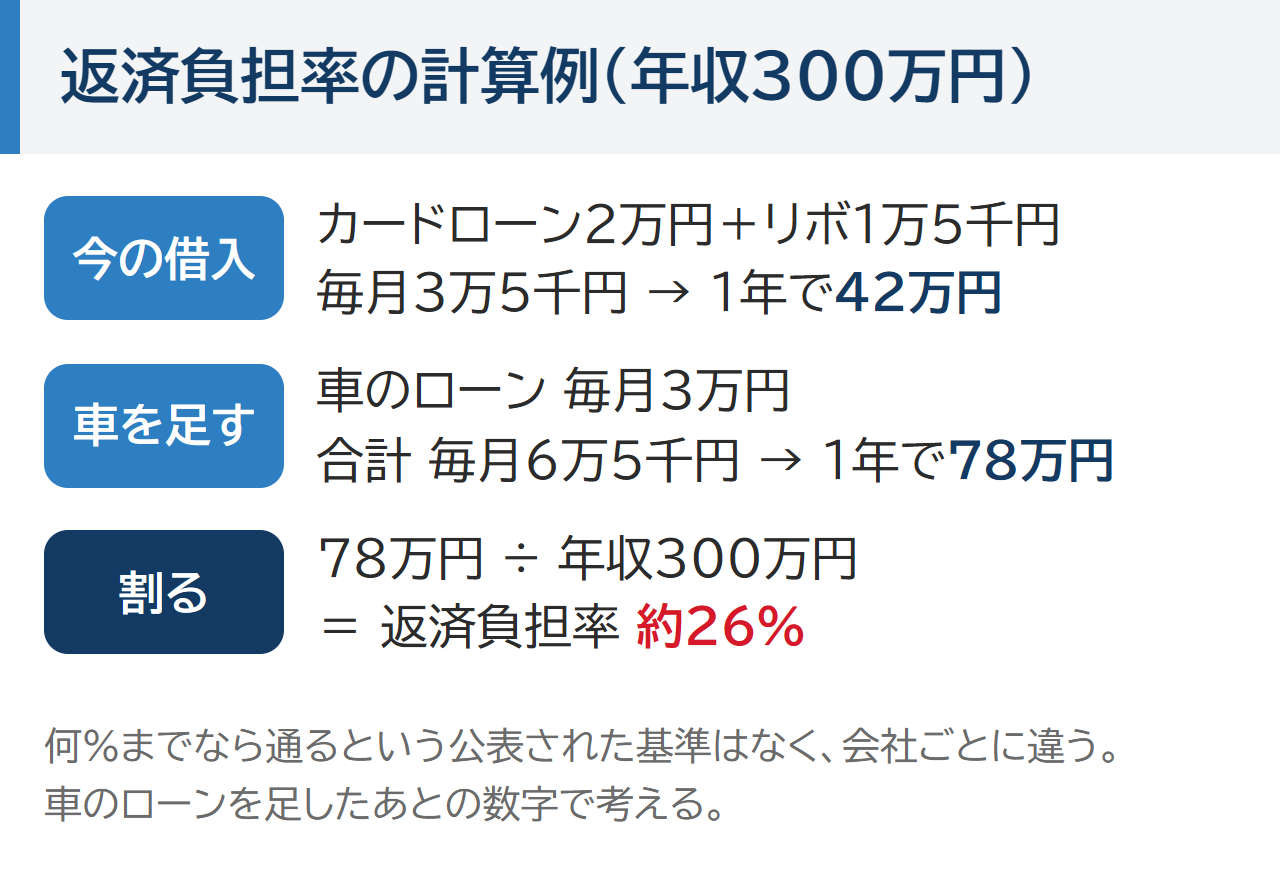
1年の返済の合計を年収で割って出す
計算は1年間に返す額の合計を年収で割るだけで、車のローンを足したあとの数字で考えます。年収300万円の人を例にすると次のようになります。
| 毎月の返済 | 1年の返済 | 年収300万円のとき | |
|---|---|---|---|
| 今の借入(カードローン2万円+リボ1万5千円) | 3万5千円 | 42万円 | 約14% |
| 車のローン(月3万円)を足すと | 6万5千円 | 78万円 | 約26% |
ネット上では25〜35%などの目安がよく書かれています。ただしこれは公表された基準ではなく会社ごとに違います。
同じ割合でも年収が低い人ほど暮らしに残るお金は少なくなります。だから数字だけで安心せずに手取りから払っていけるかも確かめておきましょう。年収ごとに借りられる額の考え方は年収が低い人でも車のローンは組める?で伝えています。
総量規制は車のローンにもかかる?
総量規制は貸金業者から借りるときの決まりです。借りた残りが年収の3分の1を超えると新しく借りられなくなります(金融庁)。
一方で銀行からの借入は総量規制の対象外です(金融庁)。だから銀行のマイカーローンが総量規制で止められることはありませんが、消費者金融などの借入は審査で返済の重さとして見られます。
借入件数は何社から不利?
何社までなら通るという公表された線はありません。ただし借りている会社が多いほど毎月の返済の日と額が増えるので、払い忘れや遅れが起きやすいと見られることもあります。
もう一つ気をつけたいのは短い間にいくつも申し込むことです。CICでは申し込んだ記録が6か月残ります(CIC)。
だから車のローンに落ちた直後に何社も申し込むとその記録が重なってしまいます。落ちたあとの動き方は車のローンに落ちた次はどうする?にまとめているので、出し直す前に読んでおいてください。
車のローンを申し込む前に借入を整理する順番
借入が多い人は申し込む前に少し整えるだけで審査の見え方が変わることがあるので、次の順番で進めてみてください。ただし返済で暮らしが回っていないなら最初に借金の相談をします。
返済で生活が回らないなら借金の相談が先
借りて返すのを繰り返している・毎月の返済で暮らしが回らない、そんなときは車のローンより先に借金を相談してください。法テラスでは弁護士・司法書士に借金の相談をする予約ができて、電話は0570-078374です(法テラス)。
無料で相談できるかは収入などの条件で決まるので、電話で聞いてみてください。債務整理をすると記録は残りますが返済の負担を軽くする道があり、そのあとの車の持ち方は任意整理中でも車は買える?で伝えています。
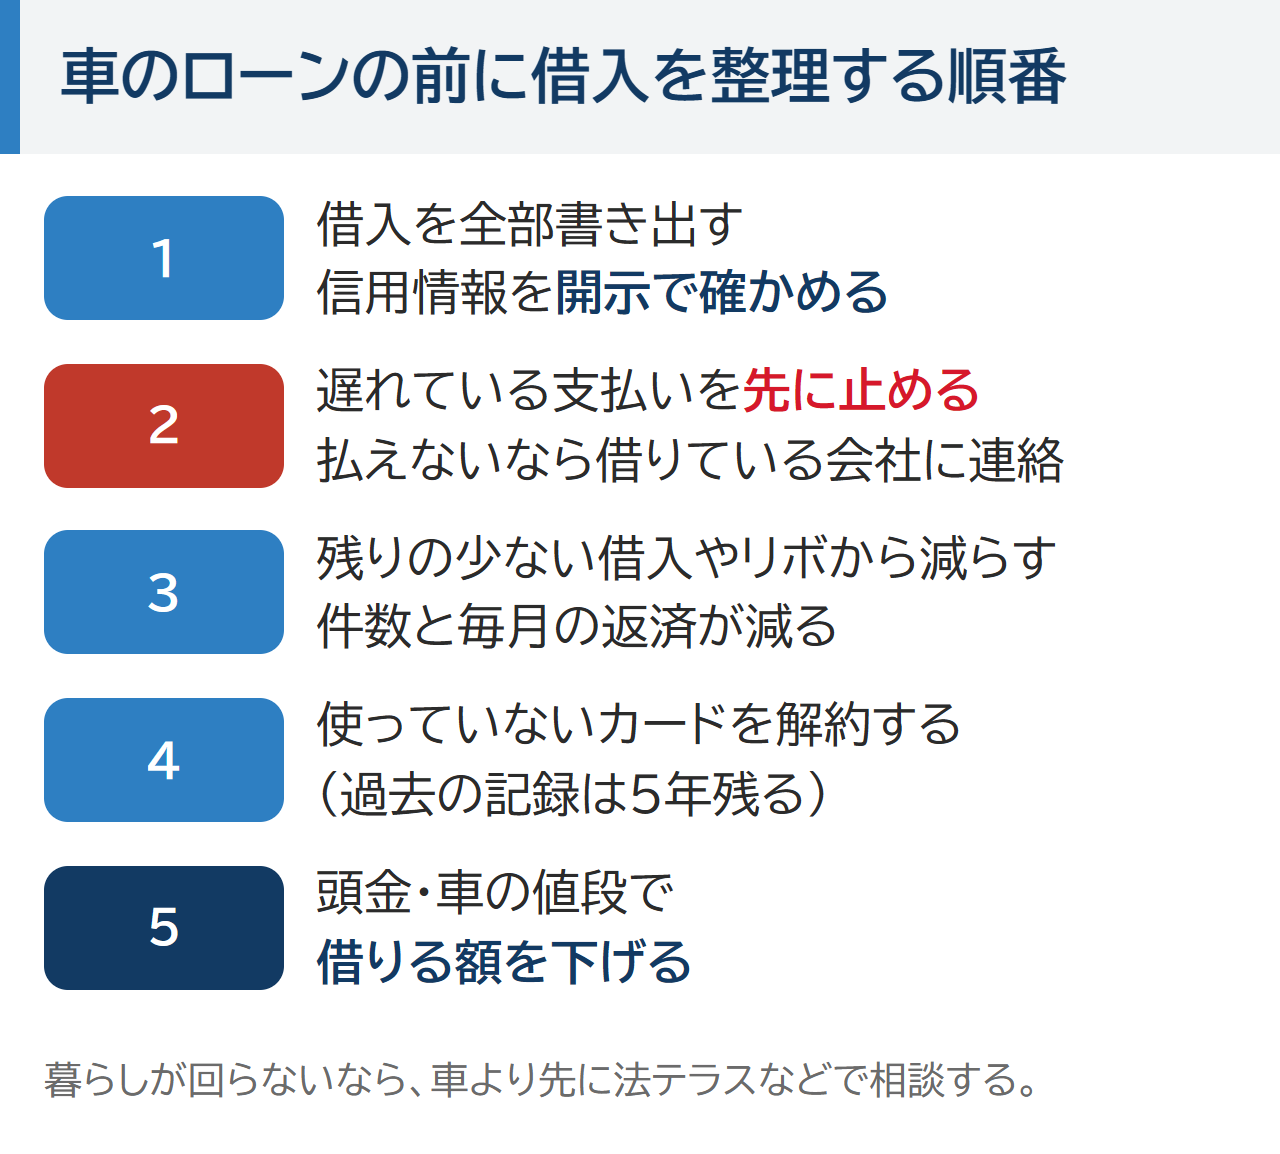
借入を全部書き出し、信用情報を開示で確かめる
まず借りている会社・残りの額・毎月の返済を紙に書き出します。自分の記録はスマホで開示を申し込めば見られるので(CIC)、忘れていたカードや遅れの記録がないかもそこで分かります。
| 信用情報機関 | スマホ・ネットでの開示の手数料 |
|---|---|
| CIC | 500円 |
| JICC | 700円(スマホアプリ) |
| 全国銀行個人信用情報センター | 800円 |
遅れている支払いを先に止める
遅れている支払いがあれば車より先にそれを払います。払えないなら借りている会社に連絡して払い方を相談しましょう。今まさに遅れていることは審査でとても不利になるからです。
残りの少ない借入やリボから減らす
全部を返し終えてから申し込む必要はありません。残りの少ない借入を返し終えるだけでも件数も毎月の返済も減ります。
リボは毎月の支払いが少なく見えても残りが減りにくいので、返せるなら先に減らしておきましょう。ショッピングリボが約40万円残っている人の質問には、遅れがなければ大丈夫という回答も先に返したほうがよいという回答もありました。
使っていないカードは解約してもよい
使っていないカードを解約すると利用できる枠が減ります。ただし解約しても契約していた記録は終わってから5年は残ります(CIC)。だから解約で過去の遅れが消えるわけではありません。
おまとめローンにしてから申し込むべき?
借入を1つにまとめると毎月の返済の日が1つになり、管理しやすくなります。ただしまとめるときも新しいローンの申し込みになるので、まとめたから車のローンが通りやすくなるとは限りません。まとめたあとに空いたカードでまた借りると借入はかえって増えてしまいます。
頭金を入れて借りる額を下げる
頭金を入れたり車の値段を下げたりすると、車のローンの毎月の返済が軽くなります。今の車を下取りに出して今の車のローンを消せるなら毎月の返済の合計も減らせます。
借入が多い人の車のローンは銀行・ディーラー・自社ローンで違う?
同じ借入でもどこに申し込むかで見られ方は変わるので、主な申し込み先を並べておきます。
| 申し込み先 | 借入の見られ方 | 気をつけること |
|---|---|---|
| 銀行のマイカーローン | 信用情報と返済の重さを見る | 借入が多いと審査は厳しくなりやすい |
| ディーラー・中古車店のローン(ローン会社) | 信用情報と返済の重さを見る | ローン会社が審査する。条件は会社で違う |
| カーマッチの自社ローン | ほかの会社の支払いの状況を見ない。今の収入で審査 | 審査はある。総額は銀行のローンより高くなりやすい |
連帯保証人を付けると審査で見てもらえることが増える場合があります。ただし払えなくなったときは保証人が払うことになるので、頼む前によく話し合ってください。
カーマッチの自社ローンは借入が多くても相談できる?
借入が残ったまま車を持つ方法はいくつかありますが、どれにも弱いところがあります。自社ローンの話をする前にほかの方法とその弱いところを並べておくので、自分に合う方法があればそちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 借入を減らしてから銀行に申し込む | 遅れなく払えていて、車をすぐには使わない | 減らし終えるまで時間がかかる。借入が多いままだと審査は厳しくなりやすい |
| おまとめローンにしてから申し込む | 返済の日が多くて管理が大変 | まとめるときも新しい申し込みになる。車のローンが通りやすくなるとは限らない |
| 連帯保証人を付けて申し込む | 保証人を頼める家族がいる | 払えなくなったときは保証人が払うことになる |
| カーマッチの自社ローン | 今の収入で払っていける・車がすぐ要る | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
自社ローンではローン会社ではなく車を売るお店が分割払いを受けます。カーマッチの自社ローンは過去のカードの遅れやほかの会社の支払いの状況を見ずに、今の収入で審査します。
だから信用情報の記録ではなく、今の収入で払っていけるかを相談できます。ただし審査はあり、世帯全体で収入がまったくない場合は難しくなります。ほかにも次の点は先に知っておいてください。
- 金利は0%。ただし総額は銀行のローンより高くなりやすい
- 払い終わるまで車の持ち主はお店
- 保証人を付けるのが基本。保証人なしのプランもある
自社ローンの仕組みと注意点は自社ローンとは?で詳しく伝えています。審査で何を伺うかは自社ローンの審査基準は?が参考になります。
監修者 山本ほかのローンやカードの分割をいくつも抱えて毎月の決まった支払いに追われている方は、当店の審査でも通りにくくなります。車の支払いを足しても暮らしが回るかを一緒に確かめます。借入の件数と毎月の返済額は正直に教えてください。
監修者 山本たとえば開業1年目の自営業で20万円ほどの借入がある方でも、正直に話してもらえて連絡が早ければ当店は通せると見ます。借入があることより、隠さずに話してもらえるかを大事にしています。結果は個別の審査によります。
相談が向くかどうかは借入を減らし終えるまで車を待てるかどうかでほぼ分かれます。待てるなら減らしてから銀行のローンに申し込むほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 仕事や送り迎えで車がすぐ要る
- 今の仕事の収入があり、今の返済は遅れずに払えている
- 借入の件数と毎月の返済額を隠さずに話せる
借入を減らしてから申し込むほうが向いている人
- 借入を減らせば銀行のローンが通りそう(待つほうが総額は安く済みやすい)
- 今まさに支払いが止まっている先がある
- 返済で暮らしが回っていない(先に法テラスなどで借金の相談をする)
借入が多い人がLINEで車の相談をする前に知っておくこと
相談と仮審査にお金はかかりません。LINEで5つの項目を送ると担当の人から電話が来ますが、電話してよい時間を最初に伝えておけるので家族のいる時間や仕事中にかかってこないように頼めます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。だから手元の明細を見ながら借入の件数や毎月の返済額を落ち着いて伝えられます。
通るところを探して何社にも出すと申し込んだ記録が重なりますが、相談するお店を1か所に絞っておけばその形にはなりません。お店からの連絡に早く返す人ほど審査で有利になるので、送ったあとはLINEと電話に気づけるようにしておきましょう。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに借りている会社の数と毎月の返済額・今の収入を書いておくと、車の支払いを足しても払っていけるかを考えてもらいやすくなります。
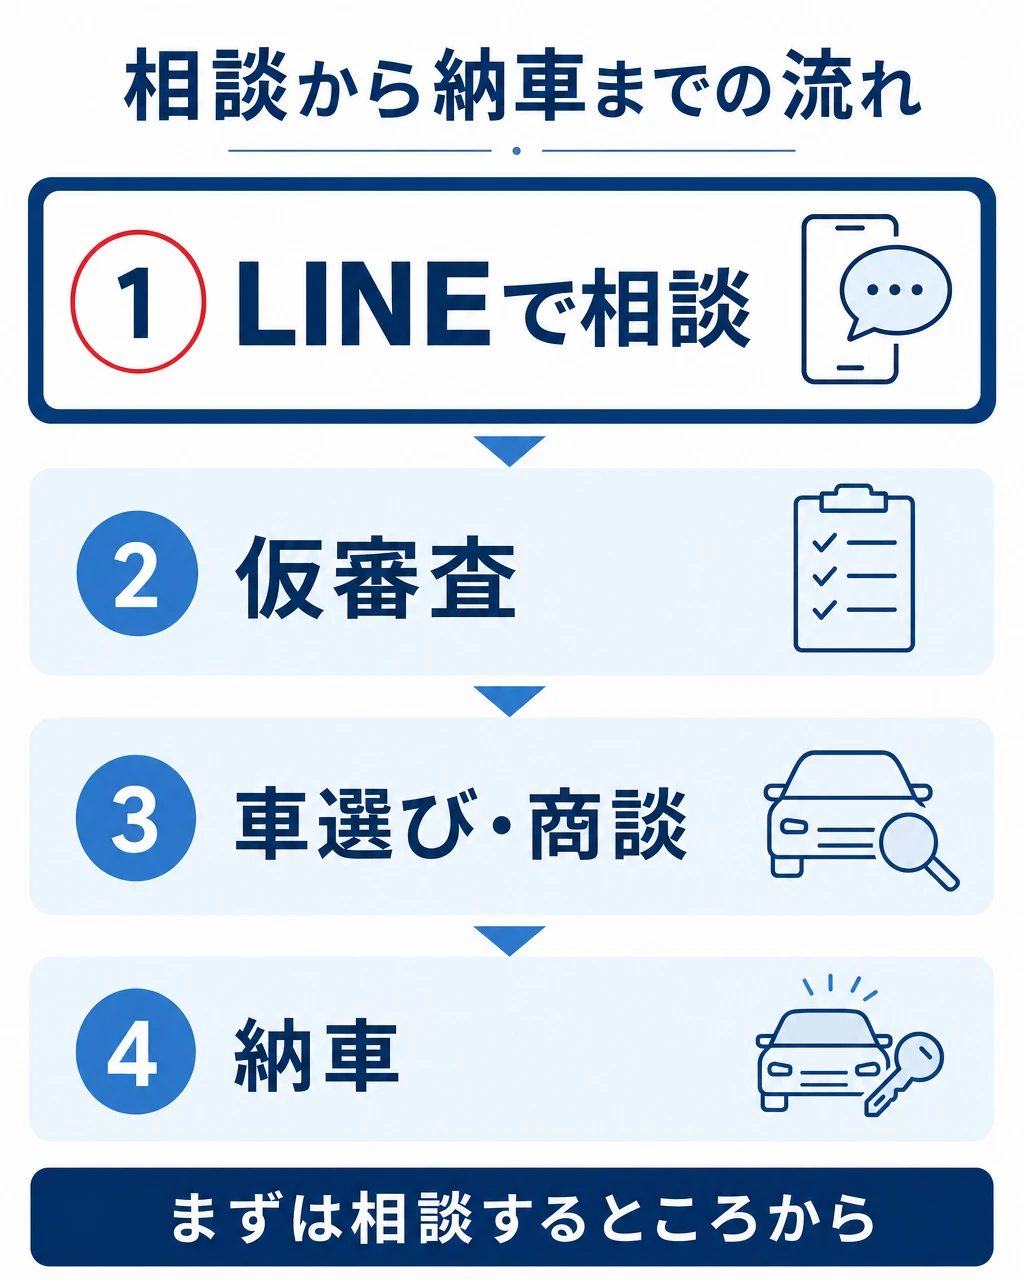
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
借入を減らしてから申し込むか今のうちに相談するかは、車がないと困る日までにどれだけ時間があるかで決めましょう。その日までに残りの少ない借入やリボを返し終えられるなら、減らしてから銀行のローンに申し込む道を選べます。反対にその前に車が要るなら待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。
すでに車のローンに落ちたばかりの人は、申し込んだ記録が6か月残ることも数えに入れてください。その間に何社も出し直すと記録が重なるので、6か月を待つか自社ローンで払っていけるかを先に確かめるかを選ぶと迷わずに済みます。
借入が多い人の車のローンでよくある質問
- リボ払いが残っていても車のローンは組めますか?
-
リボが残っているだけで組めないわけではありません。遅れずに払えていて、車のローンを足しても毎月の返済が重すぎなければ通る例もあります。返せる分は先に減らしておくと、毎月の返済が軽くなります。
- 使っていないクレジットカードは解約したほうがいいですか?
-
使っていないなら解約してかまいません。利用できる枠が減ります。ただし契約していた記録は終わってから5年残るので、解約で過去の遅れは消えません(CIC)。枠をどこまで重く見るかは会社によって違います。
- 借入を少なく書いて申し込んだらどうなりますか?
-
ローン会社は信用情報で残りの額を確かめられるので、書いた内容と合わないことが分かります。返す力より正直さを疑われるので、そのまま書いてください。
- 借金を返し終わるまで車は待ったほうがいいですか?
-
全部を返し終える必要はありません。ただ返済で暮らしが回らないなら、車より先に借金の相談をしてください。仕事や送り迎えで車がすぐ要るなら、今の借入と収入をLINEで送ってもらえれば払っていけるかを一緒に考えられます。
借入が多い人の車のローン まとめ
- 借入があるだけで落ちるわけではない。見られるのは毎月の返済の重さと遅れの有無
- 借入は信用情報で分かる。申込書には正直に書く
- 返済負担率は自分で計算できる。目安の数字は会社ごとに違う
- 申し込む前に、書き出す・遅れを止める・残りを減らす・頭金を考える
- 暮らしが回らないなら、先に法テラスなどで借金の相談をする
- カーマッチの自社ローンは今の収入で審査。ただし審査はある。総額は高くなりやすい
最初に予告した借入を減らしてから申し込む場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは車がいつ要るかと、今の返済で暮らしが回っているかで変わります。
| 借入を減らしてから申し込む | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 借入を減らし終えたあと | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 信用情報・借入の件数・年収に対する返済の重さ | 今の収入と毎月の支払い(細かな見方は店舗によって異なります) |
| 向く人 | 車を待てる・遅れなく払えている | 車がすぐ要る・今の収入で払っていける |
借入を減らしてから申し込むなら件数と毎月の返済が軽くなった状態で審査を受けられるので、総額を安く抑えやすくなります。今のうちに相談するなら借入が残ったままでも払っていけるかが先に分かり、通れば借入を減らし終えるのを待たずに車を使えます。