
「ブラックでも車のローンって通るの?」
自社ローンなら通る可能性があります。自社ローンはお店と直接結ぶ分割払いなので、昔の延滞よりも今の収入を見て決めてもらえるからです。
ただし金利0%という言葉だけで自分でお店を選ぶと、総額が銀行のローンより高くなりやすい点を見落としがちです。月々の金額だけで決めずに、契約の前に総額を紙で確かめることが大事になります。
自分が通りそうかは、LINEで今の収入と昔の記録のことを送って無料の仮審査で確かめられます。
この記事の最後に銀行のローンや現金で買う場合と自社ローンに相談する場合を比べた表を置いています。どちらが合うか迷ったら先にそちらを見てもかまいません。ただ自社ローンはいいことばかりではないので、先に大事なところをまとめます。

- 自社ローンはローン会社を通さず、お店と直接結ぶ分割払い
- 審査はある。カーマッチは昔の記録ではなく今の収入で決める
- 金利は0%。でも総額は銀行のローンより高くなりやすい
- 払い終わるまで車はお店のもの
- 今まさに滞納している人は自社ローンでも難しい
自社ローンとは?普通のローンとの違い
普通のローンはローン会社がお金を出す
普通の車のローンは銀行やローン会社がお金を出して、審査をするのもその会社です。そのとき見られるのがカードやローンの支払いの記録(信用情報)なので、昔の延滞や債務整理が残っているとここで落とされます。
自社ローンはお店と直接の分割払い
自社ローンにはローン会社が入りません。カーマッチではお客さんとお店が直接分割払いの約束をします。だから審査をするのもお金を受け取るのもお店です。

| 銀行のローン | ディーラーのローン | カーリース | 自社ローン(カーマッチ) | |
|---|---|---|---|---|
| 審査する人 | 銀行 | ローン会社 | リース会社 | お店 |
| 昔の支払いの記録 | 見る | 見る | 見るのが普通 | 見ない |
| 金利 | あり | あり | 月々の料金に入っている | 0%(値段に入っている) |
| 車の持ち主 | 自分 | 払い終わるまでローン会社など | リース会社 | 払い終わるまでお店 |
銀行のローンが通るならそちらが安い
銀行のローンが通るならそちらのほうが安く買えます。自社ローンはほかで通らなかった人のための買い方だと考えておくと、選び方を間違えずに済みます。
ブラックでも自社ローンは通る?
通る可能性はあるが審査はある
通る可能性はありますが審査なしではありません。カーマッチの自社ローンは昔のカードのトラブルやほかの会社での支払いを調べません。見るのは今の収入で払っていけるかなので、過去に延滞や債務整理がある人でも安心して相談できます。
自己破産のあと何年で車のローンを組めるか、免責のあとすぐ車を持つ方法は自己破産後、車のローンは何年で組める?にまとめています。
仕事の種類や勤めて何年かだけで断ることもしません。審査は早ければ15分で結果が出るので、長く待たされる心配も少なくなります。

 監修者 山本
当店の審査で見ているのはこの5つです。今の収入は安定しているか。無理のない支払いか。連絡がきちんと取れるか。生活が回っているか。なぜ車が必要か。とくに大きいのが連絡の早さです。たとえばこんなふうに判断しています。
| どんな人 | 昔の記録 | 判断 |
|---|---|---|
| 27歳・契約社員(1年半) 年収220万円 | 延滞1回(もう払い終えた) 連絡が早い | 通る見込み |
| 32歳・自営業(1年目) 年収300万円 | 借金20万円あり 正直に話す・連絡が早い | 通る見込み |
| 35歳・正社員(4年) 年収400万円 | ブラック 連絡が遅い | 落ちる |
連絡が遅いと落ちることもある
年収400万円の正社員でも連絡が遅いだけで落ちることがあります。連絡が遅い人は支払いも遅れやすいと見られるからです。
今の暮らしを見てもらえた例
ネット上でもこんな例が公開されています。
- 昔のキャッシングでローンが通らなくなった人が、払い終えたあとで自社ローンを使い、遠くの県から買いに来た
- 元夫の影響で信用情報にキズがあったシングルマザーが、収入と生活の様子を話して審査に通り、送り迎えの車を手に入れた
どちらも昔ではなく今の暮らしを見てもらえた例のようです。もちろん結果は一人ひとり違います。
昔の記録があっても通りそうかは、LINEで今の収入と昔の記録のことを送れば無料の仮審査で確かめられます。
自社ローンでも落ちる人
カーマッチで断られる人
自社ローンでもだれでも通るわけではありません。カーマッチでは次の場合はお断りしています。
- 住所が決まっていない
- 本人だと証明できない
- 家族みんな合わせても収入がまったくない
- 保証人が必要と言われたのにいない
- 暴力団などに関係している
通りにくい人は店舗で違う
ほかにどんな人が通りにくいかは店舗によって異なります。監修者の店で難しくなりやすいのは次のような人です。
監修者 山本当店で難しくなりやすいのは3つです。督促の電話や手紙を無視している人。ローンやカードの分割をいくつも抱えている人。今まさに支払いが止まっている人。一番重いのは無視していることです。連絡がつかないとこちらも判断ができません。
相談の前にできる3つのこと
今つまずいている人も相談の前にできることはあります。次の3つを先に済ませておくと話を進めやすくなります。
- 止まっている支払いをできるだけ片づける
- 今の状況をかくさず話す
- 連絡にはすぐ返す
3つを済ませても自分が断られる側か気になるときは、ひとりで決めつけなくて大丈夫です。止まっている支払いや督促のことをLINEで送ると、自社ローンで相談できるかを無料で確かめられます。
自社ローンは高い?総額が2倍って本当?
総額が2倍以上という声
ネット上には「総額が、車の値段の2倍以上になった」という声もあります。ここは正直にお伝えすると、カーマッチの自社ローンは金利0%でもその分の費用が車の値段に入っています。
だから銀行のローンより総額は高くなるのが普通です。どれくらい高くなるかは車・回数・頭金で大きく変わります。
月々の出し方
月々の金額は総額から頭金を引いて回数で割れば出せます。たとえば90万円の車なら次のようになります。
| 車の総額(たとえば) | 回数 | 月々 |
|---|---|---|
| 90万円・頭金なし | 36回 | 25,000円 |
| 90万円・頭金なし | 48回 | 18,750円 |
| 90万円・頭金9万円 | 36回 | 22,500円 |
カーマッチでは回数の上限は決めていないうえに、ボーナス払いもできます。ただ回数をふやすと月々は軽くなりますが、払う期間は長くなります。
出された総額が高すぎないかは現金の値段と比べる
知恵袋には「本体価格が62万円の車を48回払いにしたら合計150万円と言われた」「車体100万円を60回払いにすると5年で180万円になる」という相談があります。どちらも詳しい説明がないまま数字だけを出されて、高いのかどうか自分では決められずに困っています。
お店が分割で車を売るときは、現金で買う場合の値段と分割で買う場合の値段・払う回数・手数料の料率を客に示す決まりがあります(割賦販売法 第3条)。だからこの2つの値段を並べて書いてもらえば、分割にしたことで増えた分が数字で分かります。

増えた分がいくらまでなら妥当という決まった数字はなく、お店ごとに違います。同じ車を銀行のローンで買った場合の試算やほかのお店の値段と比べて、それでも自社ローンにする理由があるかを考えてから決めましょう。
契約の前に総額を紙で見る
大事なのは契約の前に総額を紙で見せてもらうことです。月々の金額だけで決めないでください。
月々の額と総額は契約の前に聞いてかまいません。紙でもらった数字なら家に持ち帰って落ち着いて比べられます。

現金で買えるお金がある人や銀行のローンが通る人は、そちらのほうが安く済みます。自社ローンはそれが難しいときに選ぶものと考えておけば、高い買い物をせずに済みます。
自社ローンの車は誰のもの?GPSは?
払い終わるまで持ち主はお店
車の名義は買った本人ですが、払い終わるまでは車はお店のものです(所有権留保)。その間は勝手に売ったり人にゆずったりはできず、払えなくなると車を引き上げられることがあります。

途中で売りたくなったら残りを払い終えてから
払い終わるまで車はお店のものなので、途中で売りたくなったら先に残りを払い終えて持ち主を自分に移す必要があります。ローンの残っている車は査定の金額で残りを払う方法で売ることもでき、売った金額が残りより少なければ足りない分をまとめて払います(ガリバー)。
知恵袋には「車検を通さなければ一括で払うように言われたが、契約書にはその決まりが見当たらない」という相談もあります。車検や途中で手放すときの決まりはお店と結ぶ契約書で決まるので、契約の前に紙で見せてもらいましょう。
GPSやエンジンを止める機械
自社ローンの車にGPSや遠くからエンジンを止める機械を付けるお店もあります。付けるかどうかは店舗によって異なります。
監修者 山本当店ではGPSは基本的に付けています。どうしても付けたくない人は、条件しだいで外せることもあります。条件や費用は車や契約で変わるので相談のときに聞いてください。
GPSが付くとエンジンは止められるのか、外せるのかは自社ローンのGPSとは?で詳しく書いています。
払えなくなりそうなときは先にお店へ連絡する
知恵袋には「仕事を失って払えなくなり、2か月ほどでエンジンを止められドアも開かなくなった」という相談があります。払えない月が続くと、車を使えなくなったり返すことになったりするのが自社ローンの一番重いところです。
ただ1回遅れただけで、すぐに契約を切られることはありません。お店の分割払いでは、お店は○月○日までに払ってくださいと書いた書面を先に送る決まりで、その期限は20日以上先です(割賦販売法 第5条)。
だから払えなくなりそうだと分かった時点で、黙って遅れる前にお店へ連絡しましょう。支払いが遅れたときの流れと引き上げのことは自社ローンはやばい?やめたほうがいい?で図にしています。
頭金・保証人・必要なもの
どちらもなしのプランがある
| 頭金 | 総額の1割くらいが目安。頭金なしのプランもあり |
|---|---|
| 保証人 | 基本は必要。保証人なしのプランもあり。家族以外や昔滞納したことがある人がなれる場合も |
| 必要なもの | 運転免許証(必ず)。保険証や給料明細があると話が早い |
頭金なし・保証人なしでいけるかは車と審査しだいです。だから頼める人がいないというだけであきらめなくて大丈夫です。
必ず要るのは運転免許証
運転免許証は必ず要ります。保険証や給料明細があると収入や暮らしの様子を早く伝えられるので、相談の前に手元にそろえておくと話が早く進みます。
自社ローンの申し込みから納車まで
申し込みから納車までは4つの流れ
問い合わせは電話・メール・LINEのどれでもできます。乗りたい車が決まっていなくても大丈夫です。
電話・メール・LINEのやりとりだけで受けられます。お店に行く必要はありません。
契約はお店に行くのが基本です。遠くの人は車を取り寄せられる場合もあります。
だいたい2週間が目安です。1週間以内にわたせる車もあります。
納車まではだいたい2週間
納車まではだいたい2週間が目安で、1週間以内にわたせる車もあります。車検の満了日や車がないと困る日が決まっている人は、相談のときにその日を先に伝えておくと車選びを急がずに済みます。車が要る日と欲しい車をLINEで送ると、その日までに間に合いそうかを無料で確かめられます。
買ったあとの故障や保証は大丈夫?
すぐ壊れるのではという声
「自社ローンの車は、すぐ壊れるのでは」という声もネット上で見られます。ただ保証や整備の中身は車ごとに違うので、契約の前に次のことを聞いて確かめてください。

- 総額・回数・月々の金額を紙で見せてもらえるか
- 保証は何か月か。どこまで直してもらえるか
- 払えなくなったときどうなるか
- 「審査なし」「絶対通る」と言っていないか
契約の前に遠慮なく聞く
契約の前なら遠慮なく聞いて大丈夫です。カーマッチでは軽自動車から輸入車まで全国の在庫から選べます。
自社ローンで信用情報はどうなる?
ブラックリストという名簿はない
まず「ブラックリスト」という名前のリストはありません。信用情報の会社のCICもそう書いています(CICの公式サイトの説明・2026年11月9日確認)。
あるのは支払いの記録で、この記録はずっとは残りません。記録している会社ごとに残る期間は次のとおりです。
| 記録している会社 | 延滞などの記録 | 自己破産などの記録 |
|---|---|---|
| CIC | 契約が終わってから5年以内 | 契約の記録として、契約が終わってから5年以内(官報の情報は持っていない) |
| JICC | 契約が終わってから5年以内 | 契約が終わってから5年以内 |
| 全国銀行個人信用情報センター | 契約が終わってから5年以内 | 決まった日から7年以内 |
自社ローンの支払いは記録されないことが多い
自社ローンでは毎月の支払いが信用情報に記録されないことがあります。その場合は昔の記録で落とされない一方で、きちんと払ってもその実績は記録に積み上がりません。
払った記録が残る信用回復ローンのことも、LINEで今の収入を送ればあわせて聞けます。
監修者 山本当店には「信用回復ローン」もあります。毎月の支払いがCICやJICCに記録されるので、期日どおりに払えば、その実績が信用情報にのっていきます。必ず信用が戻るとは言えないので、自分に合うかは相談のときに聞いてください。
自社ローンが向いている人・向いていない人
車を持つ方法と弱いところ
昔の記録で銀行のローンに落ちた人が車を持つ方法はいくつかあり、どれにも弱いところがあります。ほかの方法と比べて自社ローンを選ぶ理由がないなら、無理に自社ローンにする必要はありません。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 記録が消えるのを待って銀行のローンに出す | 車がなくても当分は困らない | 延滞などの記録は契約が終わってから5年以内は残り、そのあいだは通りにくい |
| ディーラーのローン | 昔の支払いの記録に傷がない | ローン会社が昔の支払いの記録を見る。払い終わるまで車はローン会社などのもの |
| カーリース | 決まった月額で車に乗りたい | 昔の支払いの記録を見るのが普通。車はリース会社のもの |
| カーマッチの自社ローン | 今の収入で払っていける・車がないと困る | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
表の中で昔の支払いの記録を見ないのは自社ローンだけで、カーマッチは今の収入で払っていけるかを見て決めます。その代わりに総額と車の持ち主の2つはほかの方法より不利になるので、そこを知ったうえで選んでください。
向いている人・向いていない人
自社ローンが合うかどうかは、銀行のローンが通るかと今の収入で払っていけるかでほぼ分かれます。次のどちらに近いかで考えてみてください。
- 延滞・債務整理・自己破産でローンに落ちた
- パート・派遣・転職したばかりで断られた
- 今は収入があって生活が回っている
- 仕事や送り迎えで車がないと困る
- 銀行のローンが通る・現金で買える(そのほうが安い)
- 今まさにほかの支払いが止まっている
- 督促の連絡を無視してしまっている
滞納中なら先に片づける
滞納中の人は先に止まっている支払いを片づけましょう。そのあとで相談したほうが結果もよくなります。
自社ローンをLINEで相談する前に知っておくこと
相談と仮審査は無料
LINEでの相談と仮審査にお金はかかりません。仮審査のあとで総額・回数・月々を紙でもらい、銀行のローンや現金で買う場合と比べてから決めれば十分です。
5つの項目を送ると担当の人から電話があります。その5つの中に電話してよい時間が入っているので、仕事中や家族がいる時間を外して伝えておけます。
仮審査は電話・メール・LINEのやりとりで受けられて、お店に行くのは契約のときが基本です。遠くに住んでいても全国どこからでも相談できて、車を取り寄せられる場合もあります。
いくつものお店に同時に申し込むと審査に響くことがあるので、相談するお店は1つに絞りましょう。お店からの連絡に早く返す人ほど審査で有利になるので、送ったあとはLINEと電話に気づけるようにしておいてください。
相談の4つの流れ
相談の流れは次の4つです。5つ目の相談したいことに今の収入と昔の延滞の時期を書けば、通りそうかを見てもらいやすくなります。
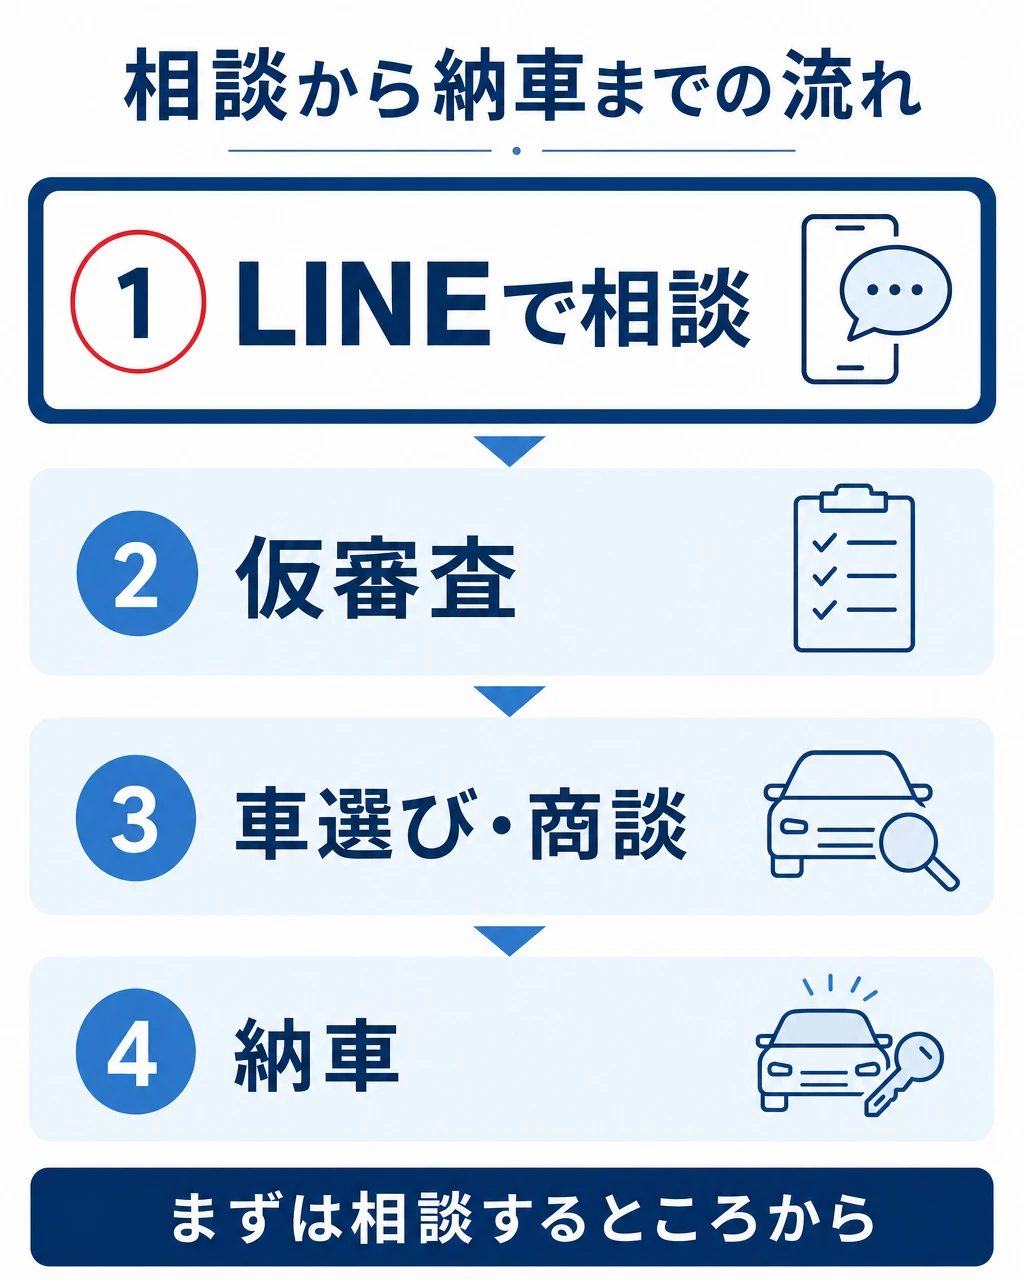
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
記録が消える時期と納車までの日数
延滞の記録は契約が終わってから5年以内に消えて、自己破産の記録は全国銀行個人信用情報センターでは決まった日から7年以内です。それまで車なしで暮らせるなら、記録が消えてから銀行のローンに出すほうが総額は安く済みます。
反対に記録が消える前に車が要るなら、納車までだいたい2週間かかることも考えて早めに相談しておくと慌てずに済みます。自己破産の手続き中の人は免責が決まる前かどうかで話が変わるので、そのことも最初に伝えてください。
自社ローンのよくある質問
- 自社ローンはやばいって本当?
-
総額が高くなりやすい・払い終わるまで車はお店のもの・GPSが付くことがある。この3つがやばいと言われる理由です。どれも本当なので、契約の前に総額と条件を紙で確かめてください。
- 口コミが良すぎて逆に怖いです
-
口コミより自分の条件で出た数字を見るのが確実です。仮審査のあとで総額・回数・月々を紙でもらい、銀行のローンや現金で買う場合と比べてから決めてください。
- 自己破産の手続き中でも申し込めますか?
-
手続き中(免責が決まる前)は状況によって変わります。相談のときに正直に伝えて確かめてください。
- LINEでは何を送るの?
-
①名前 ②住所 ③電話番号 ④電話してよい時間 ⑤相談したいことの5つです。送ると担当の人から連絡があり、自社ローンの審査を希望するときはそのあと審査の質問がLINEで届くので答えてください。
いくつものお店に同時に申し込むと審査に響くことがあるので、まずは1つのお店で相談しましょう。契約のときはお店に行くのが基本です。
- 遠くに住んでいても買えますか?
-
全国どこからでも相談できます。遠くの人は車を取り寄せられる場合もあります。
自社ローンとは まとめ
- 自社ローンはお店と直接結ぶ分割払い
- カーマッチは昔の記録ではなく今の収入で決める(審査はある)
- 金利0%。でも総額は高くなりやすいので紙で確かめる
- 総額は現金で買う値段と分割の値段を並べて比べる
- 払い終わるまで車はお店のもの。払えないと引き上げもある
- 頭金なし・保証人なしのプランもある
- 滞納中の人は先に支払いを片づける
最初に予告した銀行のローンや現金で買う場合と自社ローンに相談する場合の違いは次のとおりです。どちらが向くかは銀行のローンが通るかと車がいつ要るかで変わります。
| 銀行のローン・現金で買う | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 審査で見られること | 昔の支払いの記録(信用情報) | 今の収入で払っていけるか・連絡の早さ |
| 昔の延滞や債務整理があるとき | 記録が消えるまで通りにくい | 今の収入で相談できる |
| 総額 | 安く済む | 銀行のローンより高くなりやすい(金利0%の分が車の値段に入っている) |
| 車の持ち主 | 自分 | 払い終わるまでお店 |
| 向く人 | 銀行のローンが通る・現金で買える | ほかで通らなかった・車がないと困る |
銀行のローンや現金で買えるなら総額を安く抑えられて、車も最初から自分のものになります。自社ローンに相談するなら昔の記録で止まらずに通りそうかが先に分かり、総額を紙で確かめてから車を選べます。
自社ローンで今のうちに相談するほうを選ぶなら、LINEで今の収入と欲しい車を送れば無料の仮審査で確かめられます。