「任意整理中でも車ってローンで買えるの?」
結論からいうと任意整理中は銀行やディーラーのローンはかなり厳しいです。任意整理をするとその記録がローンの記録(信用情報)に残るからです。でも道がないわけではありません。
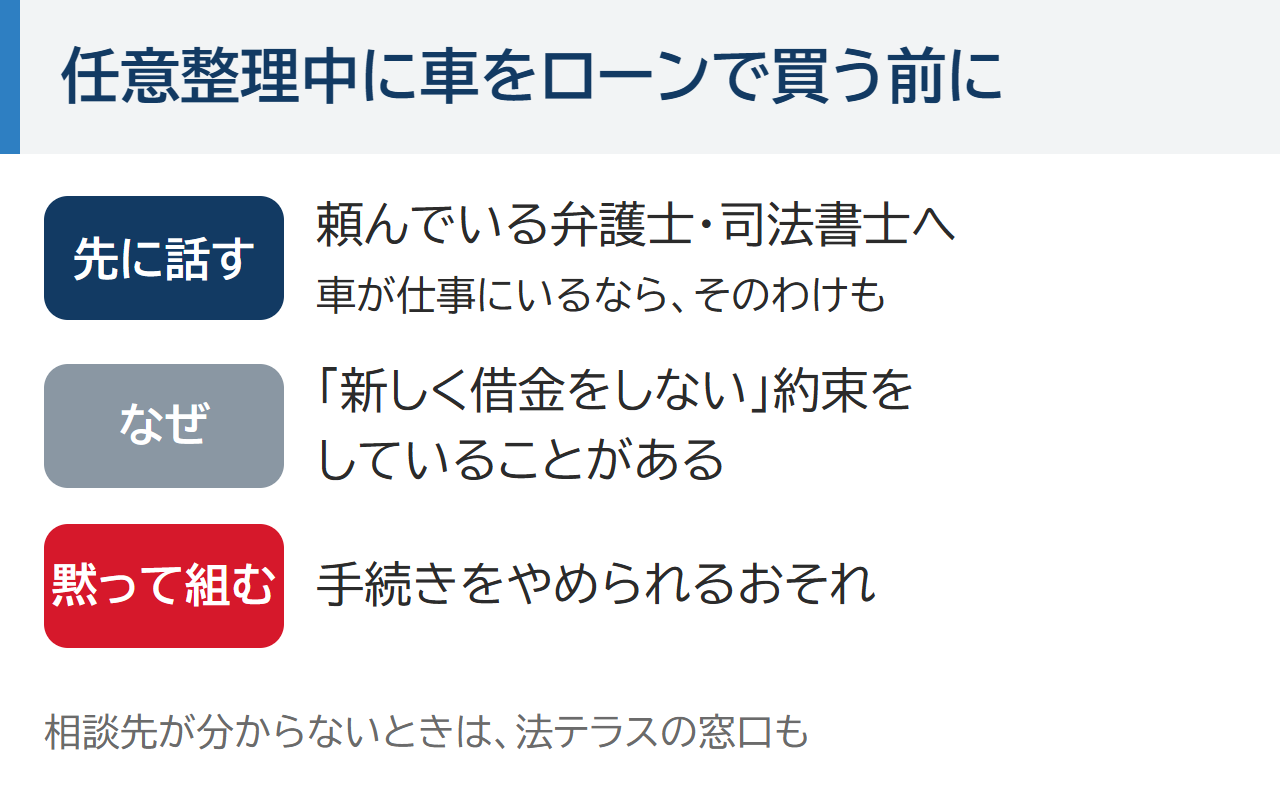
ただし任意整理中に新しくローンを組む前に頼んでいる弁護士や司法書士に必ず相談してください。新しく借金をしない約束をしていることがあるので、自分だけで決めてローンを組むと手続きをやめられてしまうおそれがあるからです。
この記事の最後に記録が消えるまで待つ場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからは任意整理をするとなぜ車のローンが組めないのかから順に見ていきます。
- 任意整理の記録は信用情報に残る。払い終わって契約が終わってから5年以内に消える
- 任意整理中は銀行やディーラーのローンはかなり厳しい
- 新しくローンを組む前に頼んでいる弁護士・司法書士に相談する
- 今ある車のローンを整理に入れると車を引き上げられることがある
任意整理をするとなぜ車のローンが組めないの?
任意整理は裁判所を使わずに、お金を借りた相手と話し合って返す額や返し方を決めなおす手続きです(法テラス)。その代わり信用情報の会社に登録されるので、数年はお金を借りたりカードを作ったりするのが難しくなります(法テラス)。
まだ任意整理を始めていない人に向けて、借入が多いときに車のローンの前に整理する順番は借入が多いと車のローンは通らない?でお伝えしています。任意整理を決める前に読んでおくと、どの借入から手をつけるかを考えやすくなります。
 監修者 山本
当店の自社ローンは昔の記録ではなく今の暮らしを見ます。見るのは今の収入・無理のない支払いか・連絡が取れるか・暮らしが回っているか・なぜ車がいるかの5つです。
| 記録している会社 | 記録が消える時期 |
|---|---|
| JICC | 債務整理などの記録は契約が終わってから5年以内 |
| CIC | 支払いの記録は契約が終わってから5年以内 |
| 全国銀行個人信用情報センター | 延滞などの記録は契約が終わってから5年以内 |
大事なのは任意整理をした日ではなく、払い終わって契約が終わった日から数えることです。任意整理中はまだ数え始めてもいないので、記録が消えるのは払い終わってからさらに5年以内ということになります。
任意整理中にローンを組むと弁護士にバレる?
「任意整理中に車のローンを組んだら、弁護士に契約を切られないか」という声もあります。任意整理を頼むときに弁護士や司法書士と新しく借金をしない約束をしていることがあるようです。その約束をやぶると手続きをやめられてしまうおそれもあります。
だから車をローンで買う前に頼んでいる弁護士や司法書士に話してください。車が仕事にいるならそのわけも一緒に伝えましょう。どこに相談すればいいか分からないときは法テラスの窓口も使えます(法テラス 借金の相談)。
任意整理のあと、いつから車のローンが組める?
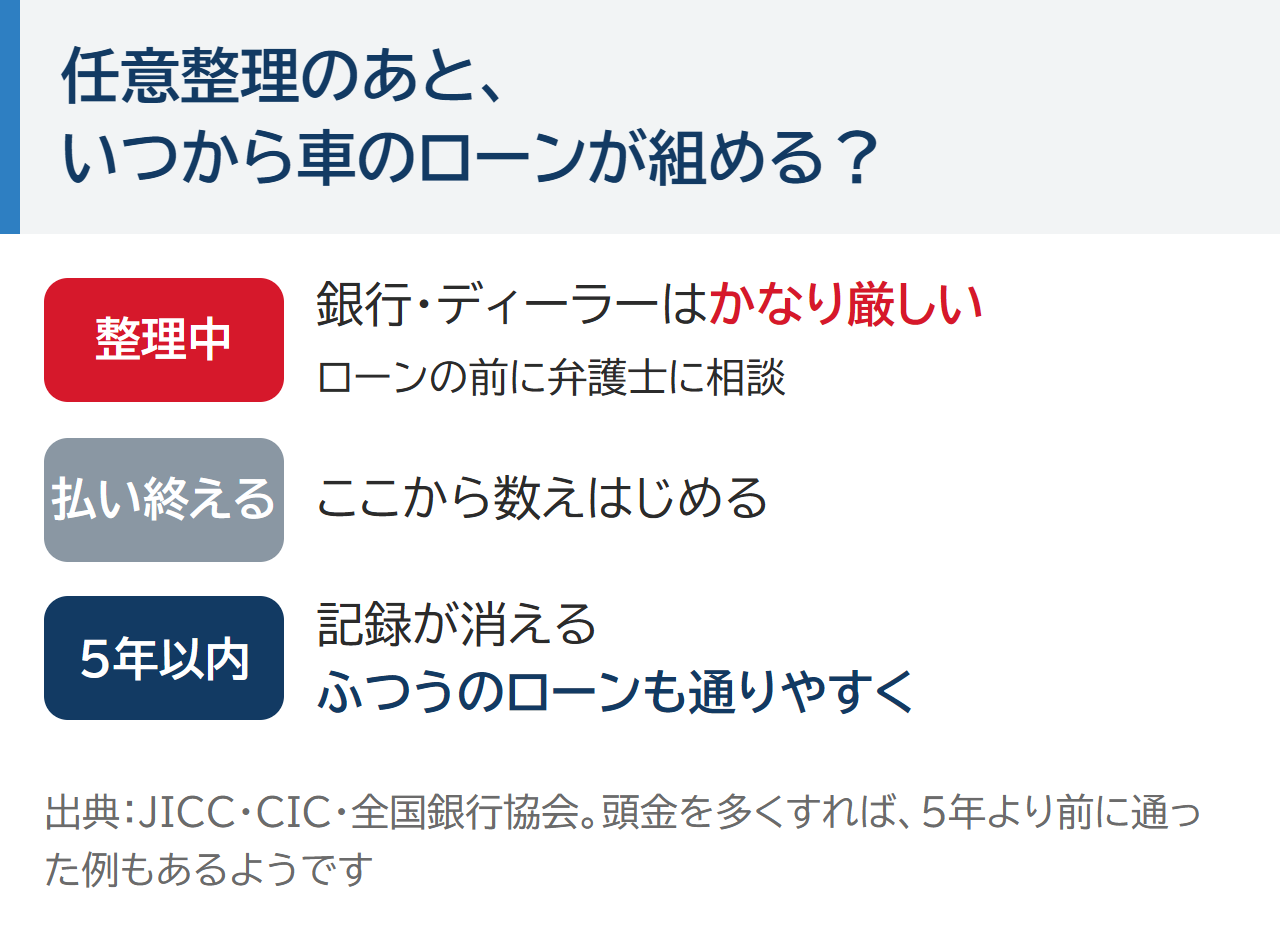
目安は払い終わってから5年です。そのころには信用情報から任意整理の記録が消えるので、銀行やディーラーのローンも通りやすくなります。
任意整理ではないほかの手続きをした人は、それぞれの記事で年数や車の扱いを確かめてください。自己破産をした場合の年数と免責のあとすぐ車を持つ方法は自己破産後、車のローンは何年で組める?にまとめています。
個人再生を考えている人はローン中の車がどうなるかを個人再生で車は引き上げられる?でお伝えしています。保証会社が代わりに払った(代位弁済になった)人は、記録が消えるまでの数え方を代位弁済のあと車のローンは何年で組める?で確かめられます。
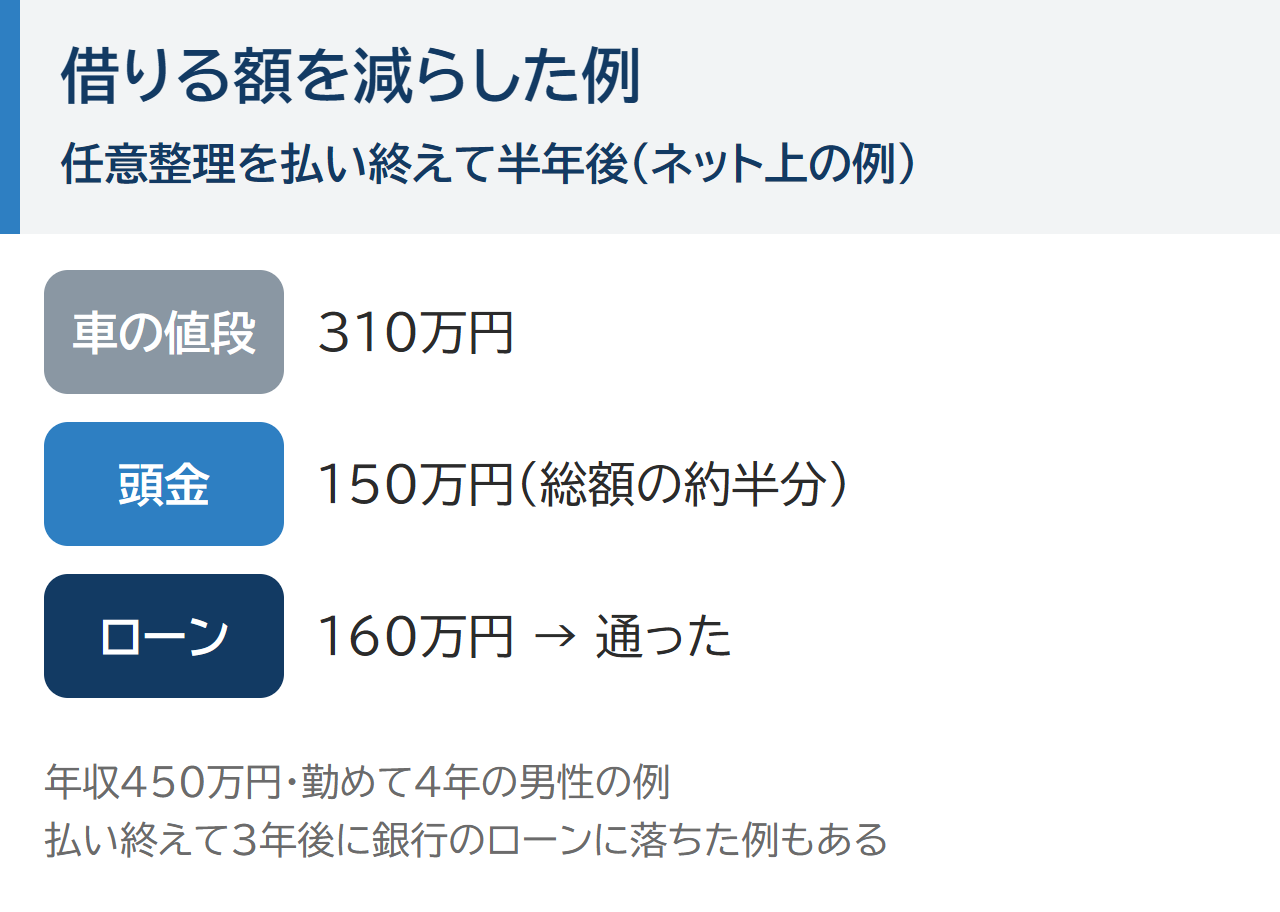
ただ5年たつ前に通った例もネット上にはあるようです。払い終えたあとの時期と結果が分かれた例を2つ挙げます。
- 任意整理を払い終えて半年後、年収450万円・勤めて4年の男性が、310万円の車のうち150万円を頭金にして160万円のローンが通った
- 払い終えて3年後に銀行の車のローンに落ちた
1つめの人は総額の半分を頭金でそろえたのが大きかったのではと言われています。だから5年たつ前でも借りる額を減らせば通ることがあるようです。
| 時期 | 銀行・ディーラー | 自社ローン(カーマッチ) |
|---|---|---|
| 任意整理中 | かなり厳しい | 昔の記録は調べない。まず弁護士に相談 |
| 払い終えて5年まで | 頭金を多くすれば通ることもあるようだ | 今の収入で判断 |
| 払い終えて5年あと | 記録が消え、通りやすくなる | — |
今ある車のローンはどうなる?
任意整理では整理する相手を選べるので、今ある車のローンを整理に入れるかどうかで車の扱いが変わります。弁護士が書いた記事ではこう書かれています(債務整理のとびら)。
| 今の車のローン | 車はどうなる |
|---|---|
| 整理から外す | 引き上げられない(これまでどおり払う) |
| 整理に入れる(ディーラー・自社ローン) | 引き上げられる。払い終わるまで車はお店やローン会社のものだから |
整理に入れると払い終わる前の車は引き上げられるので、車が仕事や暮らしにいるならどう整理するかを弁護士とよく話してください。整理から外したローンはこれまでどおり払い続けるので、任意整理の返済と合わせた月の額も一緒に見てもらいましょう。
任意整理中でも車が欲しいときの選択肢
任意整理中に車を持つ方法はいくつかありますが、どれにも気をつけることがあります。自社ローンの話をする前にほかの方法と並べておくので、自分に合う方法があればそちらを選んでください。
| やり方 | 向く場面 | 気をつけること |
|---|---|---|
| 現金で安い車を買う | 手元にまとまったお金がある | 新しい借金にならない。一番安全 |
| 家族の名前で買う | 家族に安定した収入がある | 家族に払う責任がうつる。よく話し合って |
| カーリース | 決まった月額で車に乗りたい | リース会社の審査がある。通る人もいるようだ |
| 自社ローン | 今の収入で払っていける・すぐ車がいる | 昔の記録は調べない。総額は高くなりやすい。払い終わるまで車はお店のもの |
どれを選ぶ場合も任意整理中なら先に弁護士や司法書士に話しておきましょう。新しく借金をしない約束をしている場合は、家族の名前やローンで買うこともその約束にかかわるからです。
自社ローンはお店と直接結ぶ分割払いです。カーマッチの自社ローンは昔のカードのトラブルやほかの会社での支払いを調べません。見るのは今の収入で払っていけるかなので、過去に債務整理や遅れがある人でも安心して相談できます。
監修者 山本当店には「信用回復ローン」もあります。毎月の支払いがCICやJICCに記録されるので、期日どおりに払えばその記録が信用情報にのっていきます。必ず信用が戻るとは言えないので、自分に合うかは相談のときに聞いてください。
自社ローンの支払いが信用情報に記録されるかどうかはお店や契約の形で違います。見分け方は自社ローンで信用情報は見られる?にまとめています。
信用情報の記録が何年で消えるかは自分でも確かめられます。確かめる方法はブラックリストとは?車のローンと信用情報の関係でお伝えしています。
- 金利は0%だが、総額は銀行のローンより高くなりやすい
- 払い終わるまで車はお店のもの
- 審査はある。今まさに滞納している人は難しい
任意整理の返済が続いているあいだは車の支払いがその返済と重なります。だから任意整理の返済と車の支払いを足した月の合計で、無理なく払えるかを考えてください。
相談が向くかどうかは、記録が消えるまで待てない事情があるかどうかでほぼ分かれます。待てるなら払い終えて5年たってから銀行のローンに出すほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 通勤や仕事で今すぐ車がいる
- 今の仕事の収入があり任意整理の返済と合わせても払っていけそう
- 頼んでいる弁護士や司法書士に話したうえで車を持ちたい
待つ・ほかの方法が向いている人
- 手元のお金で安い車を買える(新しい借金にならない)
- 今まさに滞納している先がある
- 記録が消えるまで車がなくても暮らせる(待つほうが総額は安く済みやすい)
任意整理中にLINEで相談する前に知っておくこと
相談と仮審査は無料なので、任意整理の返済が続いてお金に余裕がないときでも費用を気にせずに聞けます。5つの項目を送ると担当の人から電話がありますが、電話してよい時間を先に伝えておけば都合のよい時間にかけてもらえます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。何社にも同時に申し込むとその記録が重なって見えるので、相談するお店は1か所に絞っておきましょう。
任意整理をしていることと月々の返済額は最初から隠さずに伝えておくと、払っていける額を一緒に考えてもらいやすくなります。お店からの連絡に早く返す人ほど審査で有利になるので、送ったあとはLINEと電話に気づけるようにしておいてください。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに任意整理中か払い終えたかと月々の返済額・今の収入を書いておくと話が早く進みます。
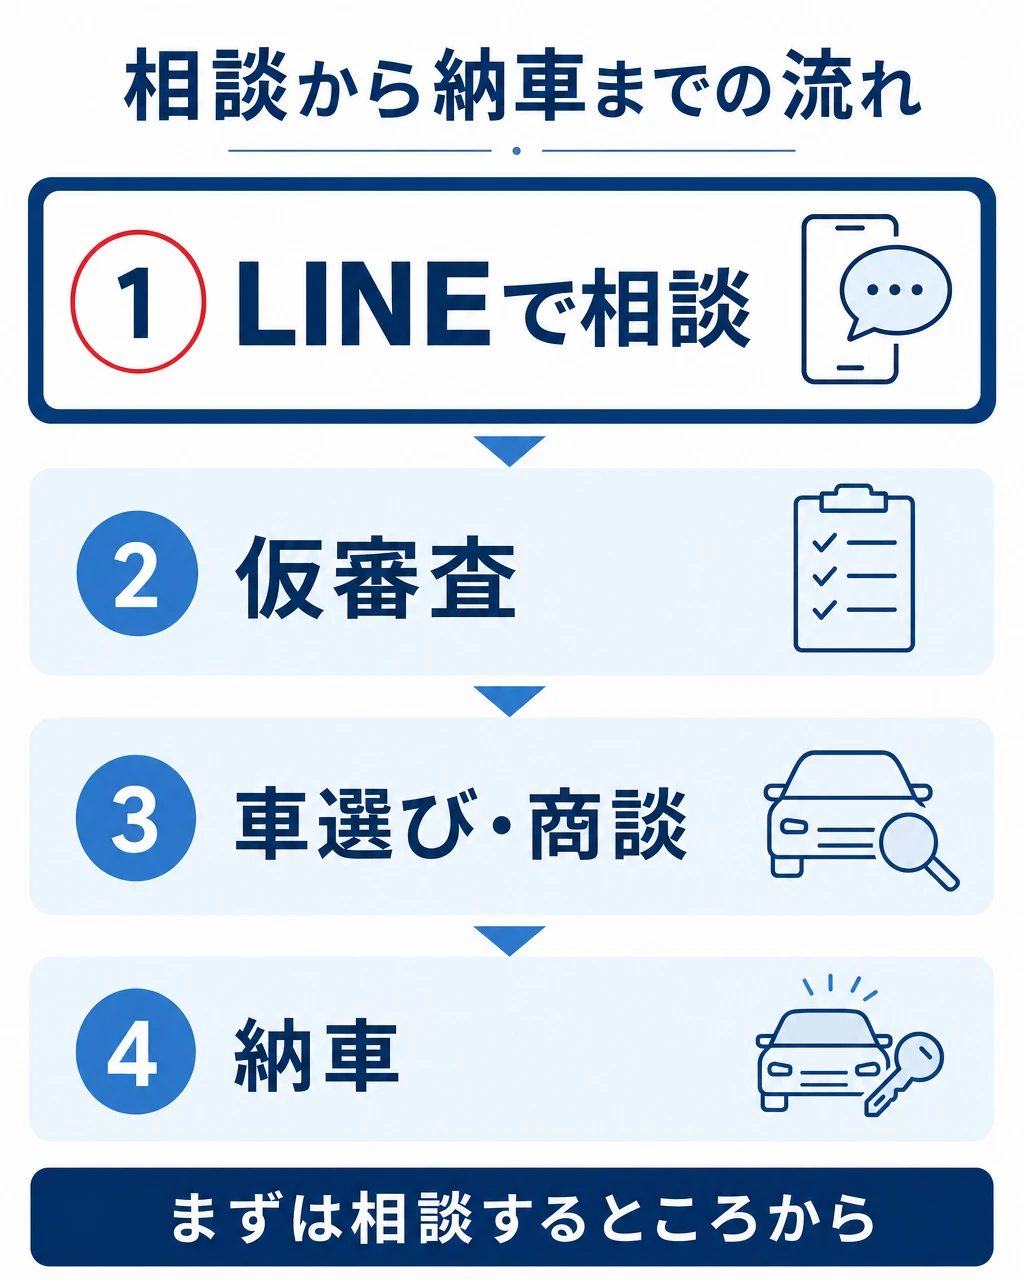
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
任意整理の記録は払い終わって契約が終わってから5年以内に消えるので、それまで車がなくても暮らせるなら待って銀行のローンに出す道を選べます。車検の満了日や車がないと困る日がそれより前に来るなら、待つあいだの車をどうするかを弁護士への相談と合わせて早めに決めておくほうが安心です。
任意整理中の人はまだその5年を数え始めてもいません。だから返済が終わるまでの年数に5年を足した時期が、待つ場合に普通のローンを考えられる目安になります。
任意整理と車のローン よくある質問
- 任意整理中に携帯の分割は通りました。車のローンも通りますか?
-
同じとはかぎりません。車は金額が大きいので、審査はべつものと考えてください。携帯の分割の記録については携帯の滞納と車のローンでまとめています。
- ダメ元で何社も申し込んでいい?
-
おすすめしません。申し込んだ記録は6か月残り、短い間に何度も申し込むと通りにくく見えることがあります(CIC)。
- 一度落ちたらもうずっと通らないの?
-
そんなことはありません。記録は払い終わってから5年以内に消えます。そのあとは普通のローンも通りやすくなります。
任意整理と車のローン まとめ
- 任意整理の記録は払い終わって契約が終わってから5年以内に消える
- 任意整理中は銀行やディーラーのローンはかなり厳しい
- ローンを組む前に頼んでいる弁護士・司法書士に相談する
- 今の車のローンを整理に入れると車を引き上げられることがある
- 今すぐ車がいるなら現金・家族・カーリース・自社ローンから選ぶ
任意整理は暮らしを立てなおすための手続きです。車をあきらめる理由にはなりません。
最初に予告した記録が消えるまで待つ場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは車がいつ要るかと任意整理の返済があとどれくらい残っているかで変わります。
| 記録が消えるまで待つ | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 払い終わってから5年以内に記録が消えたあと | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 信用情報・年収・勤めた年数 | 今の収入・無理のない支払いか・連絡が取れるか |
| 先にすること | 任意整理の返済を払い終える | 頼んでいる弁護士や司法書士に話す |
| 向く人 | 待てる・手元のお金で間に合う | 待てない事情がある |
記録が消えるまで待つなら銀行やディーラーのローンを使えるので、総額を安く抑えやすくなります。今のうちに相談するなら弁護士や司法書士に話したうえで自社ローンで通りそうかが先に分かり、通れば記録が消えるのを待たずに車を使えます。