100万以内で中古車を買う場合、一般的にローンは月々いくら位ですか?
結論からいうと、支払総額100万円の車を5年のローンで買うと年0〜8%の金利で計算した例では月々はおよそ1万7千円から2万円です。金利が年8%より高いローンなら月々は2万円をこえて金利0%のローンでも車の値段に上乗せがあれば払う総額は増えます。
気をつけたいのは車両価格だけを見て100万円の車を選んでしまうことです。税金や登録の費用が上乗せされると予算をこえてしまい、月々の返済にも買ったあとの税金や車検のお金が重なります。
この記事の最後に、お金を貯めてから現金で買う場合と今のうちにローンを相談する場合を比べた表を置いています。急いで決めたい人は、先に表から読んでも話が分かるように書いています。
- 予算100万円は車両価格ではなく支払総額(税金・保険・登録の費用込み)で見る
- 任意保険や納車の費用は支払総額に入らないので、予算より少し下の支払総額で探す
- 5年のローンの月々は、年0〜8%で計算するとおよそ1万7千円〜2万円
- 買ったあとも毎年の自動車税と2年ごとの車検のお金がかかる
- ローンに通らないときはカーマッチの自社ローンもあるが、総額は銀行のローンより高くなりやすい
中古車の予算と支払総額
中古車の値札には今、車両価格と支払総額の2つが並んでいます。2023年10月から中古車の販売価格は支払総額で表示する決まりになったので、予算と比べるのはこちらの数字です(自動車公正取引協議会)。
支払総額に入るお金
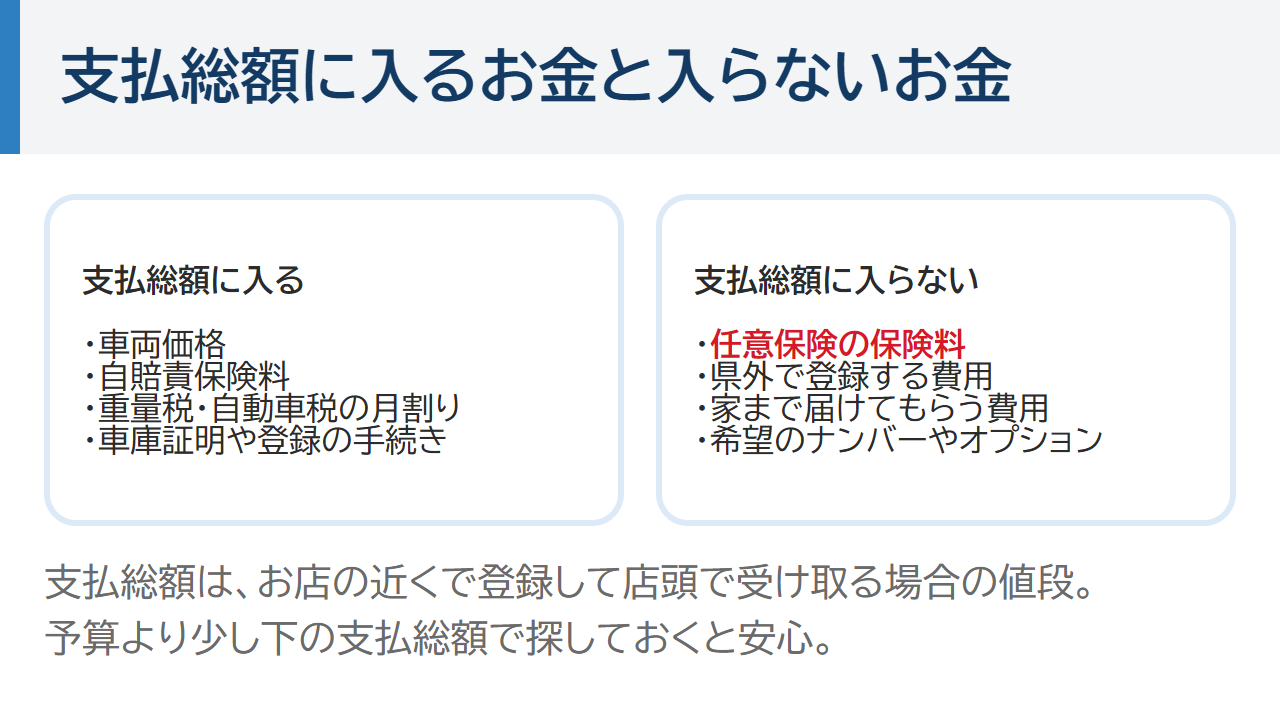
支払総額は車両価格に、その車を買うのに最低限かかる諸費用を足した額です。諸費用には自賠責保険料と税金、車庫証明や登録の手続きの代行費用が入ります。税金は車検を取って渡す車なら重量税、登録する車なら自動車税の月割りです(自動車公正取引協議会)。
同じ決まりで、納車準備費用のように本来は車両価格に入っているはずのお金を諸費用として請求することはできなくなりました。だから見積にこの名前の費用が書かれていたら、何のお金なのかをお店に聞いてかまいません。
なお車を買うときにかかっていた自動車税の環境性能割は2026年3月31日で廃止されたので、今買うときにはかかりません(東京都主税局)。
支払総額に入らないお金
支払総額はお店の近くで登録して店頭で車を受け取る場合の値段です。県外で登録するときや家まで届けてもらうとき、希望のナンバーやオプションを付けるときは別にお金がかかります(自動車公正取引協議会)。
任意保険の保険料も支払総額には入っていません。予算100万円ちょうどの車を選ぶと、こうした費用で予算をこえてしまうので支払総額は予算より少し下で探しておくと安心です。
- 任意保険の保険料
- 県外で登録するときの費用
- 家まで届けてもらうときの費用
- 希望のナンバーやオプションの費用
見積が支払総額より高いとき
ネットに出ていた支払総額より見積が5万円ほど高く、お店の人に概算だと言われたという声もあります。支払総額は店頭で受け取る場合の値段なので、差があるときはどの費用が足されたのかを1行ずつ聞いてみてください。
県外登録や納車のように自分で選んだことが理由なら、差が出るのはおかしくありません。理由の分からない費用が残るときはその場で決めずに、ほかのお店の支払総額と比べてから決めると落ち着いて選べます。
予算内で買える中古車の選び方
支払総額100万円で探すと、数年落ちの軽自動車やコンパクトカー、年式が少し古いミニバンやSUVまで選べます。どの車がいくらかは時期で動くので、中古車サイトで支払総額100万円以下に絞ってから車の種類と年式で比べてください。
軽自動車・コンパクトカー・ミニバンの選び方
| 車の種類 | 予算100万円で選ぶとき | 気をつけること |
|---|---|---|
| 軽自動車 | 年式の新しい車や走行距離の少ない車を選びやすい | 人気の車種は値下がりしにくい |
| コンパクトカー | 年式と走行距離のつり合いがよい車を探しやすい | ハイブリッドは古いと電池の状態も見たい |
| ミニバン・SUV | 年式が古めか、走行距離が多めの車が中心になる | 税金や燃料代、タイヤ代が軽より重い |
| 輸入車 | 安く見える車もある | 部品代や修理代が高くなりやすい |
毎日の通勤や買い物が中心なら軽自動車かコンパクトカーにすると、買ったあとの税金やガソリン代も抑えられます。家族で乗るためにミニバンが欲しいなら、年式や走行距離を少し緩めて探すことになります。
年式と走行距離の目安
走行距離は1年に1万キロほどが目安とされ、10年落ちで10万キロ前後なら年式どおりに走ってきた車と考えられます。年式のわりに距離が極端に少ない車や多い車は、なぜそうなのかをお店に聞いてみてください。
年式が古い車ほど値段は下がりますが、ローンの返済期間を長くすると払い終わる前に故障が増えることもあります。古い車をローンで買うときの返済期間の決め方は古い車のローンの記事にまとめています。
修復歴と整備の記録簿
相場より明らかに安い車は、修復歴のある車かもしれません。事故で骨組みまで直した車のことです。修復歴があるかどうかはお店の人に聞き、安さの理由を先に確かめておくと後悔を減らせます。
年式の古い車は、点検や部品の交換の記録が残った整備の記録簿があるかも見てください。7年落ちの軽自動車を買って納車されたあとにバンパーの傷に気づいたという例もあるようなので、受け取る前に車の周りを一緒に見ておくと安心です。
保証と店の選び方
同じ予算なら、整備をしてから渡してくれて買ったあとの保証が付く車を選ぶと修理代の心配が減ります。整備をしないまま渡す現状渡しの車は安く見えても、あとで直すお金がかかることがあります。
- 定期点検整備付きか整備なしか
- 保証が付くか・何か月何キロまでか
- 修復歴があるか
- 整備の記録簿が残っているか
- 次の車検はいつか
新古車と旧型の車
登録しただけでほとんど走っていない新古車(届出済未使用車)も、軽自動車なら予算100万円前後で見つかることがあります。モデルチェンジで旧型になった車や人気の色ではない車も値段が下がりやすいので、こだわりが少なければ候補に入れてみてください。
中古車を買ったあとにかかるお金
車は買って終わりではなく、税金や車検、保険のお金がずっとかかります。ローンで買うなら月々の返済にこうしたお金を足して払っていけるかを考えておくと、あとで苦しくなりません。
毎年かかる自動車税
自動車税は4月1日時点の持ち主に毎年かかる税金です(総務省)。たとえば2019年10月以降に新車で買われた1,000〜1,500ccの車なら年30,500円で月々の返済とは別に用意しておく必要があります。
新車として登録されてから13年をこえたガソリン車などは、毎年の税金が15〜20%ほど重くなります(総務省)。安い古い車を選ぶときは、何年に登録された車かと次の年の税金を先に確かめておいてください。
税金が上がる年式の見分け方は維持費が安い中古車の記事でお伝えしています。
車検の年にかかるお金
重量税は車検のときに車の重さに応じて納める税金です(国税庁)。車検の年は重量税と自賠責保険料に点検や整備の費用が重なるので、ほかの月より出ていくお金が大きくなります。
買う車の次の車検がいつかで、最初の大きな出費が来る時期が変わります。車検が残り少ない車は値段が安くてもすぐにお金がかかるので、車検の残りも見て比べてください。
保険とガソリン代
任意保険は年齢や等級で保険料が大きく変わり、初めて入る人は高くなりやすいです。買う前に保険会社で見積を取っておくと、月々に足すお金がはっきりします。
軽自動車の場合に月々いくらかかるかは軽自動車の維持費の記事で、手取りと合わせて確かめられます。
中古車をローンで買うと月々いくら?
ローンの月々は借りる額と金利と回数で決まります。同じ100万円でも回数を増やせば月々は軽くなりますが、金利がかかるローンでは払う総額が増えます。
金利と回数で変わる月々
100万円を借りたときの月々と払う総額を、金利ごとに計算すると次のようになります。
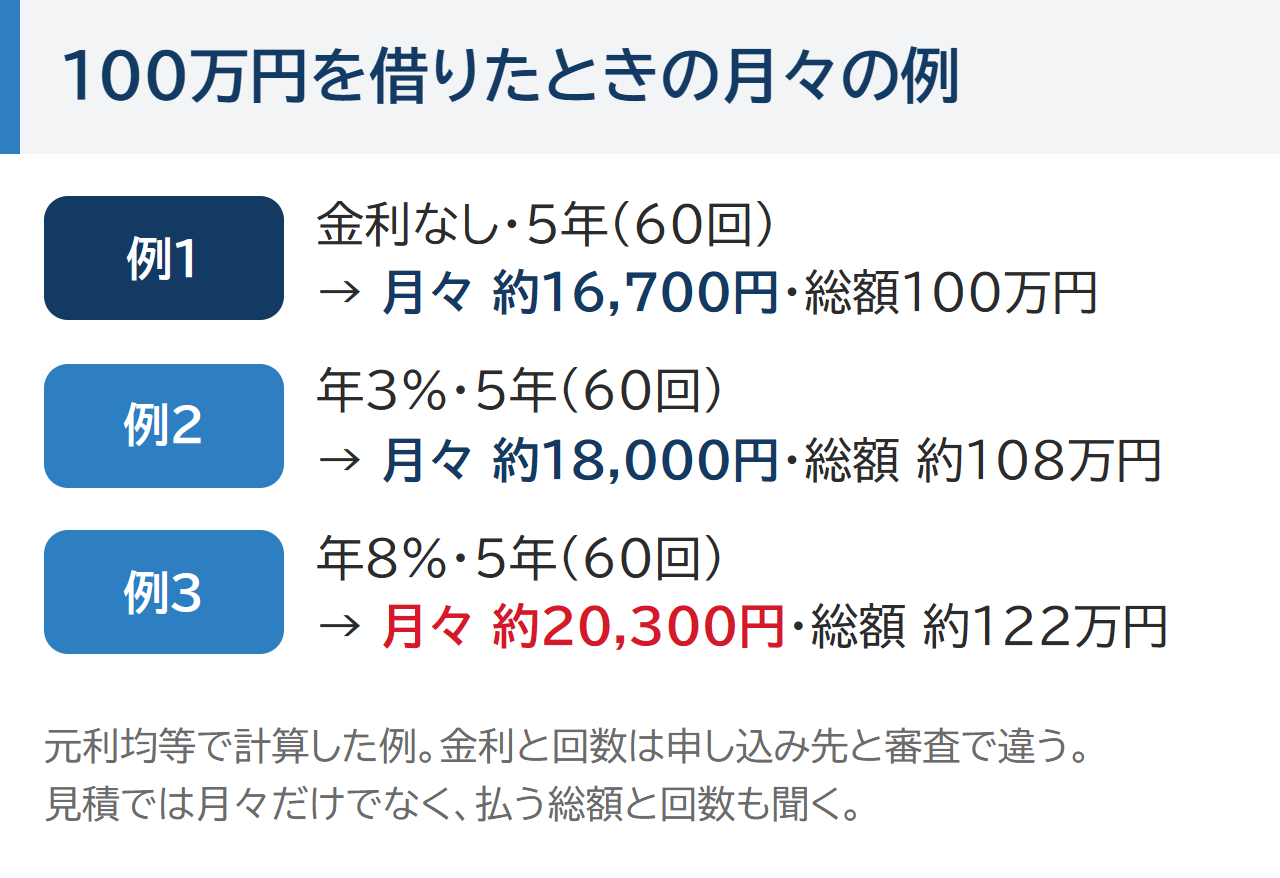
| 金利と回数 | 月々 | 払う総額 |
|---|---|---|
| 金利なし・60回(5年) | 約16,700円 | 100万円 |
| 年3%・60回(5年) | 約18,000円 | 約108万円 |
| 年8%・60回(5年) | 約20,300円 | 約122万円 |
| 年3%・84回(7年) | 約13,200円 | 約111万円 |
| 年8%・36回(3年) | 約31,300円 | 約113万円 |
年8%で5年なら、払う総額は借りた額より20万円以上多くなります。金利がどれくらいになるかは申し込み先と審査で違うので、見積をもらったら月々だけでなく払う総額と回数も聞いてください。
頭金を入れて月々を下げる
20万円の頭金を入れて80万円を年3%・5年で借りると、月々は約14,400円まで下がります。借りる額が減れば審査で払っていけるかを見られるときにも有利になりやすいです。
頭金を1円も入れずに買うときに別にかかる諸費用は頭金なしで中古車を買う記事で確かめられます。
ローンの途中で車を売るとき
ローンの途中で車を売っても、売れた額で残りを払い切れなければ足りない分は払い続けることになります。ディーラーや中古車店で組んだローンでは払い終わるまで車の持ち主がローン会社やお店のままのことがあるので、売る前に残りの額をローン会社に聞いてください。
月々の上限から予算を決める
予算は車の値段から決めるより、毎月払える額から逆に決めるほうが無理がありません。手取りから家賃や食費などを引いて、残りから税金と保険と車検のための積み立てを先に取り分けた額が返済にあてられる上限です。
ローンの月々が2万円でも、保険や駐車場代を足すと車にかかるお金は月3万円をこえることもあります。収入が少なめの人が無理なく払える額の考え方は年収が低い人の車のローンの記事も参考にしてください。
中古車の予算を増やすと何が変わる?
予算を200万円にしても考え方は100万円と同じで、支払総額で見て買ったあとのお金を足して払っていけるかを確かめます。
予算を上げると選べる車の幅
200万円あれば年式の新しいコンパクトカーやミニバン、数年落ちで保証の付いた車を選びやすくなり、修理代の心配は減ります。ただし車が大きくなるほど税金やタイヤ代も上がるので、買ったあとのお金も一緒に比べてください。
借りる額が増えると月々と審査はどう変わる?
200万円を年3%・5年で借りると月々は約35,900円で、100万円のときの2倍になります。借りる額が大きいほど収入に対して返済が重くないかを見られるので、審査に不安があるなら予算を下げるか頭金を入れることも考えてみてください。
ローンの審査に通らないときに中古車を買う方法
ほかの方法とそれぞれの弱いところ
ローンの審査に落ちたあとの方法を、今の収入と車がいつまでに要るかに合わせて比べてみてください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 別の銀行やローン会社に申し込む | 落ちた理由が借りる額の大きさだけ | 理由が分からないまま続けると申し込みの記録が重なる |
| 予算を下げて現金で買う | 数十万円を用意できる | 貯まるまで待つ。修理代も自分で払う |
| 親や配偶者の名前でローンを組む | 名前を貸してくれる家族に安定した収入がある | 車の持ち主も返す責任も家族になる |
| カーマッチの自社ローン | 昔の遅れで落ちたが、今は毎月の収入がある | 金利0%でも上乗せで総額が増えやすい。払い終わるまで車の持ち主はお店のまま |
落ちたからと続けて何社にも申し込むと、申し込んだ記録が6か月信用情報に残ります(CIC)。落ちた当日から半年後までの順番は車のローンに落ちた次にすることの記事にあります。
カーマッチの自社ローンの仕組み
カーマッチの自社ローンはお店が自分で審査して、今の収入で毎月払っていけるかを見ます。昔のカードの遅れで銀行のローンに落ちた人でも、予算100万円の車を月々いくらで払えるかという話から始められます。
金利は0%でも車の値段に上乗せがあるので、同じ100万円の車でも払う総額は銀行のマイカーローンより大きくなりやすいです。払い終わるまで車はお店のものなので、途中で売って残りを片づけるといった使い方もできません。
 監修者 山本
当店の審査で見ているのは、今の収入があるか、無理のない支払いになるか、きちんと連絡が取れるか、生活が回っているか、なぜ車が必要かの5つです。予算が決まっているなら、その額と月々いくらまでなら払えるかを最初に教えてください。結果は個別の審査によります。
上乗せで総額が増える仕組みは自社ローンとはの記事に、申し込むときに出す書類は自社ローンの審査基準の記事に書いています。
自社ローンの見積で見ること
通常のオートローンの審査に落ちて自社ローンを考えたところ、月15,000円の24回払いに加えて保証金6万円を求められたという例もあるようです。車両価格60万円の車に諸費用と保証を足して84回払い・総額120万円と提示されたという声もあり、保証金や上乗せの額は店舗によって異なります。
月々が払える額でも、回数が多いと総額は大きく増えることがあります。見積をもらったら支払総額・月々・回数・総額の4つを並べて書いてもらい、予算100万円と比べて決めてください。
監修者 山本見積で分かりにくいところがあれば、何のお金かをそのまま聞いてください。月々だけで決めずに、全部でいくら払うのかを分かったうえで決めてもらうのが一番です。
- カードの遅れや債務整理の記録があってオートローンに通らなかった
- 通勤や送り迎えに車が要り、お金を貯めるまで待てない
- 毎月の給料があり、予算100万円の車を月々いくらで払えるか知りたい
- 信用情報に傷がなく、借りる額を下げれば銀行で通りそう
- 今の車がまだ使えてお金を貯めてから現金で買える
- 今まさに支払いが止まっている先がある
返済が遅れると車がどうなるかは車のローンが払えないときの記事にあるので、月々を決める前に読んでおくと安心です。
予算と月々の額をLINEで相談する前に知っておくこと
相談にかかるお金と連絡のしかた
予算や月々の額をLINEで聞くのにお金はかからず、全国どこに住んでいても相談できます。LINEで5つのことを送ると担当の人から連絡があり、自社ローンの審査を希望する人には家にいたままLINEで審査の質問が届きます。
送るときに電話に出られる時間帯を書いておけるので、仕事中で出にくい人もその時間を伝えておけます。いくつものお店に同時に審査を申し込むと響くことがあるので、審査の申し込みは1か所にしぼって届いた連絡に早めに返事をすると話が早く進みます。
相談から審査までの流れ
相談から審査までの流れは次の4つです。
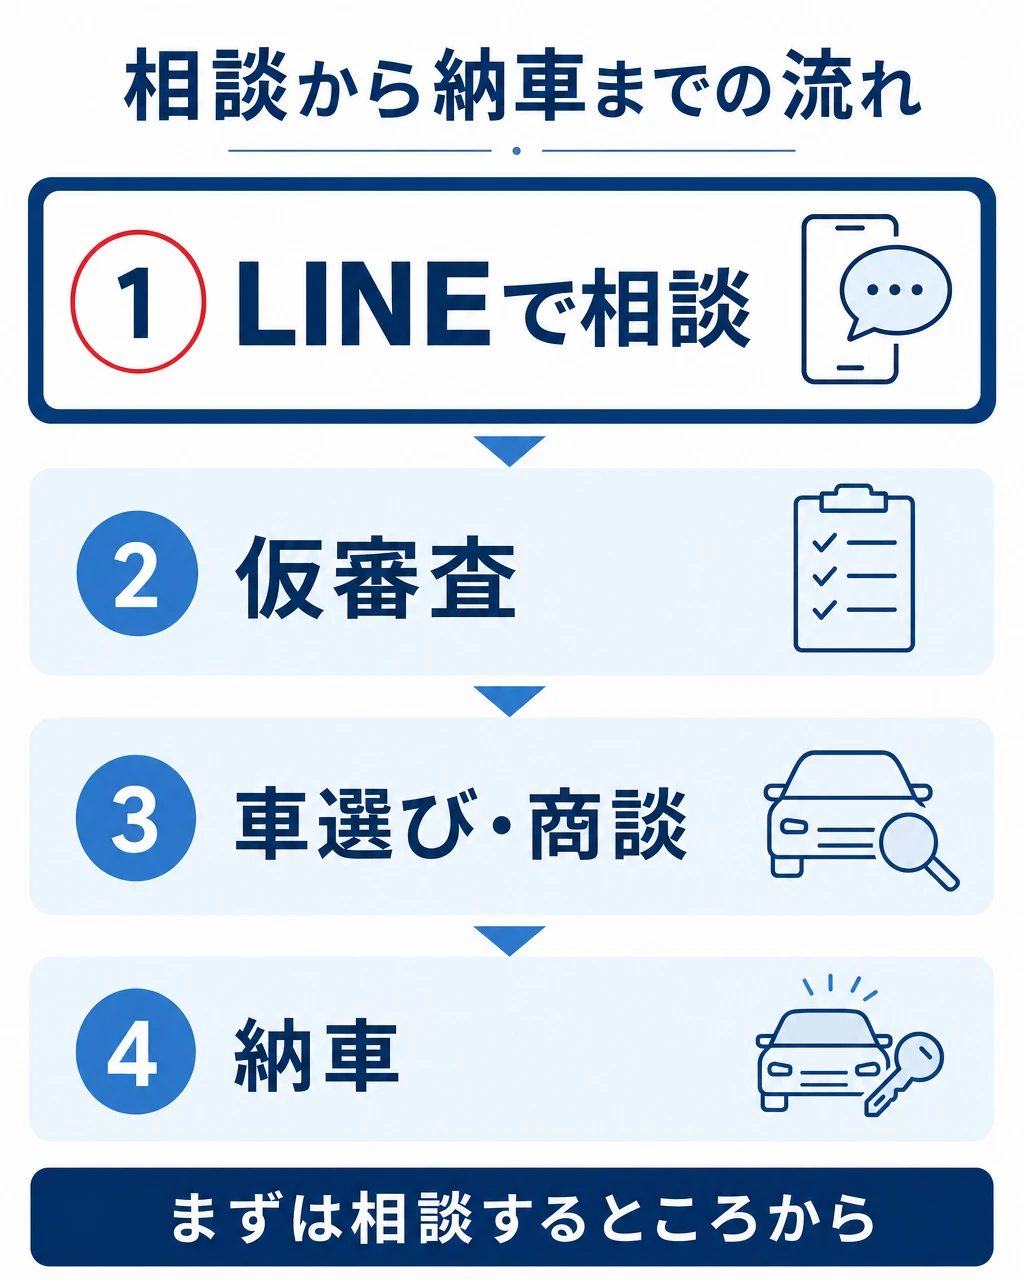
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には、審査の質問がLINEで届くので答える
相談したいことの欄に予算と月々いくらまでなら払えるか、欲しい車の種類を書いておくと話が早く始まります。
待つか相談するかの目安
続けて申し込んで落ちただけなら、申し込みの記録は6か月で消えるので、急がなければ半年待ってから申し込み直す方法もあります。今の車の車検が近い、通勤で車が欠かせないといった期限があるなら、その日から逆に数えて相談する時期を決めてください。
予算内の中古車選びでよくある質問
- 総額100万円の中古車に諸費用は含まれていますか?
-
含まれています。支払総額は車両価格に税金や自賠責保険料、登録の手続きの費用を足した額です。ただし任意保険や県外登録、家まで届けてもらう費用は別にかかります。
- 100万円の中古車をローンで買うと月々いくらですか?
-
5年のローンを年0〜8%で計算すると、およそ1万7千円〜2万円です。金利がなければ約16,700円、年8%なら約20,300円で、それより高い金利なら2万円をこえます。金利と回数は申し込み先と審査で違うので、見積で払う総額も確かめてください。
- 頭金なしで100万円の中古車は買えますか?
-
頭金なしで組めるローンもあります。ただ借りる額が大きいほど月々と総額が増え、審査でも返済の重さを見られます。少しでも頭金を入れると月々が下がります。
- ブラックでも100万円以下の中古車をローンで買えますか?
-
銀行やディーラーのローンでは通りにくくなりますが、ほかの方法はあります。遅れの記録は信用情報に残るためです。今の収入で審査するカーマッチの自社ローンなら、自分の状況を伝えて相談できます。結果は審査によります。
中古車を予算内で買うとき まとめ
- 予算100万円は車両価格ではなく支払総額で見る
- 任意保険や納車の費用は支払総額に入らないので、少し下の額で探す
- 月々は金利と回数で変わる。見積では払う総額と回数も聞く
- 毎年の自動車税と車検の年のお金を月々に足して考える
- ローンに通らないときは続けて申し込まず、自社ローンなら総額を確かめて決める
お金を貯めてから現金で買う場合と、今のうちにローンを相談する場合を比べると次のようになります。今の車や通勤の足があとどれくらいもつかを考えながら比べてください。
| お金を貯めてから現金で買う | 今のうちにローンを相談する | |
|---|---|---|
| 毎月の支払い | ローンの返済はない | 月々の額を相談して決める |
| 車が手に入る時期 | お金が貯まってから | 審査に通れば、貯まるのを待たずに選べる |
| 向く人 | 今の車がまだ使えて、貯める時間がある | 通勤や送り迎えで車が欠かせない |
現金で買えば返済も金利もかからず、払う総額を一番小さくできます。先に相談すれば予算の中で月々いくらの車に乗れるかが分かり、審査に通ればお金が貯まるのを待たずに車を選べます。