「個人再生で車は回収されてしまうのでしょうか?」
結論からいうと車検証の所有者がローン会社やお店なら、引き上げられる可能性が高いです。所有者が自分の名前なら手元に残せる場合があります。
そして個人再生の記録が信用情報に残る間は、銀行などの新しい車のローンは通りにくくなります。記録が消えるのは手続きの開始の決定から7年か、返し終えてから5年です。
車を手放したくない気持ちから自分の判断で車のローンだけを先に払ったり、名義を家族に変えたりする人もいます。でもそうすると個人再生ができなくなるおそれや財産を隠したと見られるおそれがあるので、動く前に担当の弁護士に相談することが先です。
ただし個人再生のあとでも今の収入で審査するカーマッチの自社ローンなら車を持てる道があります。記録が消えるまで待てない人はその道が使えそうかを先に知っておくと、次の車の計画を立てやすくなります。
この記事の最後に記録が消えるまで待つ場合と今のうちに相談する場合を比べた表を置いているので、どちらが自分に合うか迷ったときは先にそちらから読んでもかまいません。ここからはローン中の車が引き上げられるかどうかから順に見ていきます。
- 車検証の所有者がローン会社やお店なら、ローン中の車は引き上げられる可能性が高い。所有者が自分なら残せる場合がある
- 別除権協定で車を残せるのは、車がないと収入がなくなる人などに限られやすい。通勤のためだけでは認められにくい
- 個人再生の記録はKSC(銀行系)で開始の決定から7年、CIC・JICCで返し終えてから5年残る
- 手続き中は新しい車のローンを原則組めない。車を買う前に担当の弁護士に相談する
- カーマッチの自社ローンは過去の信用情報ではなく今の収入で審査する
個人再生をするとローン中の車は引き上げられる?
個人再生をすると借金は大きく減りますが、そのかわり減らした借金はみんなに平等に返す決まりです。だから車のローンだけを特別に払い続けることはできません。
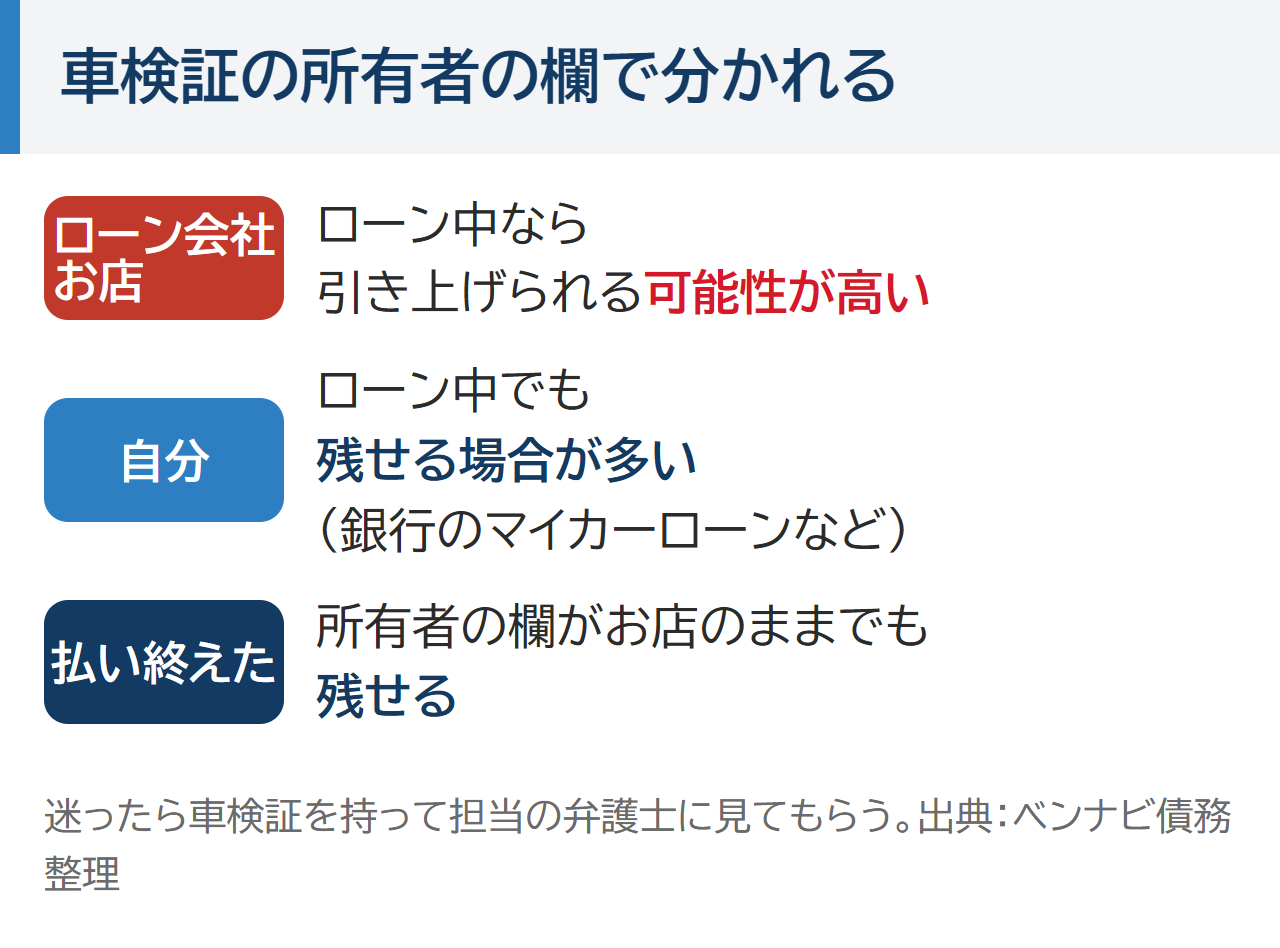
そのため車のローンが残っていると、車を引き上げられることがあります。分かれ目は車検証の所有者の欄です。
| 車の状態 | どうなる? |
|---|---|
| ローン中で所有者がローン会社・お店 | 引き上げられる可能性が高い |
| ローン中でも所有者が自分(銀行のマイカーローンなど) | 残せる場合が多い |
| ローンを払い終えている | 残せる(所有者の欄がお店のままでも) |
お店やローン会社のローンは、払い終わるまで車はお店などのものという約束が多いです。これを所有権留保といいます(ベンナビ債務整理)。だから払いが止まると持ち主として車を引き取ることができるわけです。
銀行のマイカーローンはこの約束がないこともあります。その場合はローン中でも車を失う心配は少なくなります。
車検証の所有者の欄を見てみる
まず車検証を出して所有者と使用者の欄を見てください。ローンが残っていて使用者が自分で所有者がローン会社やお店なら、所有権留保が付いています。
最高裁の判決もあり、ローン会社がお店から持ち主の権利を受け継いだ場合の話です。手続きが始まる時点で所有者として登録していなければローン会社は車を引き取れないと判断されました(最高裁判所 平成22年6月4日判決)。
ただしこれは決まった条件のときの判決で、どの車にも当てはまるわけではありません。銀行で借りたのに所有者がお店のままになっている人もいます。だから自分の場合がどうなるかは車検証を持って担当の弁護士に見てもらうのが確実です。
引き上げはいつ来る?
弁護士が借りた先に手続きを知らせてから、1か月ほどで引き上げられるのが目安です(ベンナビ債務整理)。だから通勤や子どもの送り迎えで車を使っている人は、依頼する前にその後の足を考えておくと安心です。
個人再生でローン中の車を残す方法はある?
ローン中の車を残す方法はあります。ただしどれも簡単ではなく、弁護士と相談しながら進めることが前提です。
| 方法 | どんな方法か | 気をつけること |
|---|---|---|
| 別除権協定 | ローン会社と話し合い、車の値段分を払い続けて引き上げをやめてもらう | 東京地裁では裁判所の許可が要る。通勤のためだけでは認められにくい |
| 家族に払ってもらう | 親などが残りのローンを代わりに払い終える | 本人や同居の家族が払うと個人再生ができなくなるおそれ |
| 名義を家族に変える | — | ローン会社の権利は残るので処分を避けられない |
別除権協定は通勤だけでは認められにくい
別除権協定はローン会社と話し合い、車の値段分を払うかわりに引き上げをやめてもらう約束です。ただ一部の借りた先だけに払うことになるので、東京地裁では裁判所の許可が必要です(デイライト法律事務所)。
認められやすいのは軽貨物のドライバーや個人タクシーなど、車がないと収入がなくなる人です。反対に通勤や買い物のためでは認められない可能性が高いと弁護士は書いています(ベンナビ債務整理)。
親に一括で払ってもらうときの注意
親に残りのローンを一括で払ってもらえないかと考える人もいます。離れて暮らす親などが払い終えれば、引き上げられずに済む場合もあります(ベンナビ債務整理)。
ただし本人のお金で車のローンだけを先に払うと、一部の借りた先だけに返したことになります。そうなると個人再生ができなくなるおそれがあります(ベンナビ債務整理)。
同居の家族や配偶者が払っても、本人と同じに見られることがあります(ベンナビ債務整理)。だから払ってもらう前に必ず担当の弁護士に相談してください。
名義を家族に変えても残せない
ローン会社の権利が付いている車は、家族の名義に変えてもその権利が残ります。だから処分を避けることはできません(債務整理のとびら)。
しかも直前に名義を変えると財産を隠したと見られることもあります(ベンナビ債務整理)。手続きの前に名義を動かすのはやめましょう。
払い終えた車でも高い車は返済が増える
払い終えた自分の車は残せます。ただし個人再生では持っている財産の額より少なく返すことはできません(ベンナビ債務整理)。そのため値段の高い車を残すと、その分だけ毎月の返済が増えることがあります。
任意整理なら車のローンを外して整理できる場合があります。詳しくは任意整理中でも車は買える?で、自己破産の場合は自己破産後、車のローンは何年で組める?でお伝えしています。
個人再生のあと車のローンは何年で組める?
銀行やローン会社は車のローンの審査で信用情報機関の記録を見ます。個人再生の記録がいつまで残るかはその機関ごとに決まっています。
| 機関 | 主に使う会社 | 個人再生の記録が残る期間 |
|---|---|---|
| KSC | 銀行 | 官報にのった個人再生の手続きが始まった決定日から7年 |
| CIC | ローン会社・カード会社 | 契約が終わってから5年(減らした借金を返し終えた日から) |
| JICC | 消費者金融・ローン会社 | 債務整理の記録として、契約が終わってから5年 |
ここで気をつけたいのは数え始めで、CICとJICCは減らした借金を返し終えてから5年です(債務整理のとびら)。個人再生の返済は原則3年で長いと5年かかるので、手続きが始まってから数えると記録がすべて消えるまで8年以上かかることもあります。
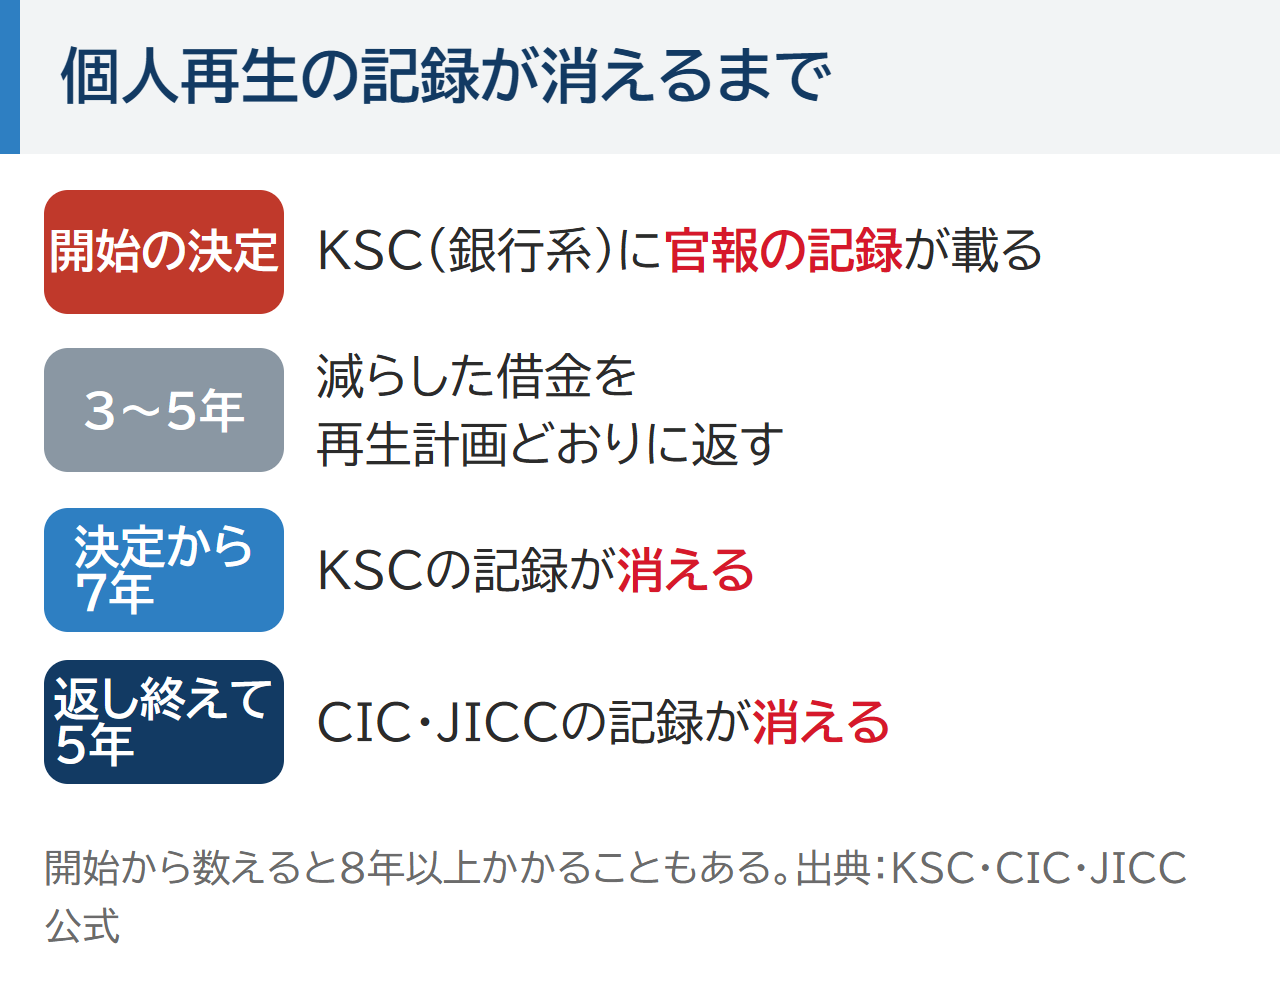
どの機関の記録を見るかは貸す側によって違うので、すべての記録が消えるのは返し終えて5年と決定から7年の遅いほうです。自分の記録は各機関に開示を申し込めば確かめられます。手順はブラックリストは何年で消える?にまとめています。
40代の会社員が個人再生の返済を終えて4年ほどで、住宅ローンの借り換えを断られた例もあるようです。結果は一人ひとりの事情によります。ただ返し終えて5年がたつ前はCICやJICCに記録が残っている時期なので、この間に申し込むと落ちやすくなります。
申し込んだ記録も6か月残ります(CIC)。記録が残る時期に出して落ちると、その申し込みの記録まで次の審査で見られることになります。
ネットには10年残るという古い情報もあります。今の決まりは上の表のとおりなので、年数は公式の情報で確かめてください。
個人再生の手続き中・返済中に車が必要なとき
個人再生の手続き中は信用情報に記録が載っています。だから原則として車のローンは組めません。車を買うなら一括払いが基本です(債務整理のとびら)。
| 方法 | よい点 | 気をつけること |
|---|---|---|
| 家族の車を借りる | お金がかからない | 自動車保険で自分の運転が補償されるか確かめる |
| カーシェア・レンタカー | 保険や駐車場代がかからない | 近くにないと使いにくい |
| 安い車を一括で買う | ローンが要らない | 買う前に担当の弁護士に相談する |
| カーマッチの自社ローン | 今の収入で審査される | 手続き中の扱いは店舗によって異なる。総額は高くなりやすい |
手続き中に新しく車を買うと、手続きに影響することがあります。だから買う時期や方法は担当の弁護士と決めるのが安全です。
再生計画の返済中に車のローンを組むときも注意が必要で、両方を払っていけるかを先に考えてください。迷ったら担当の弁護士に聞いてみましょう。
家族に名義を貸してと言われたら
夫が個人再生をしていてローンを組めない家庭もあり、妻が名義を貸してと頼まれて困っている相談も見られます。でも家族の名前でローンを組むと、審査されるのも払う責任があるのも名義の人です。払いが止まれば名義の人の信用情報に傷がつきます。
名義を貸すかどうかは断ってもかまいません。組むなら使う人と払う人を隠さず、家族でよく話し合ってから決めましょう。
カーマッチの自社ローンは今の収入を見る
個人再生の記録が残る間に車を持つ方法は自社ローンのほかにもあり、どれにも弱いところがあります。先にそれぞれの弱いところを並べておくので、自分の暮らしに合う方法があればそちらを選んでかまいません。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 記録が消えるまで待って銀行などのローンに出す | 家族の車やカーシェアでしばらく足りる | 返し終えて5年と決定から7年の遅いほうまで待つ。8年以上かかることもある |
| 家族の名前でローンを組む | 家族に安定した収入がある | 審査も払う責任も名義の人になる。払いが止まると名義の人の信用情報に傷がつく |
| 安い車を一括で買う | 代金をまとめて用意できる | 手続き中は手続きに影響することがある。買う前に担当の弁護士に相談する |
| カーマッチの自社ローン | 今の収入で払っていける・記録が消えるまで待てない | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの。手続き中の扱いは店舗によって異なる |
自社ローンはお店が自分で代金を分割で受け取る仕組みです。詳しくは自社ローンとはでお伝えしています。
カーマッチの自社ローンは昔の信用情報よりも今の収入で払っていけるかを見て審査します。だから個人再生の記録が残っていても、今の仕事と収入が安定していれば相談できます。記録が消えるまで7年も8年も待たずに車を持てる可能性があります。
 監修者 山本
当店では債務整理をした方のご相談もお受けしています。審査で伺うのは今の収入で無理なく払えるか・連絡が取れるか・なぜ車が必要かです。再生計画の毎月の返済額も教えてください。結果は一人ひとりの審査によります。
監修者 山本当店の審査でも、今まさに支払いが止まっている方や、督促の連絡に出ていない方は厳しくなります。再生計画の返済をきちんと続けて、事情を正直に話してくださる方ならご相談いただけます。
ただし金利0%でも車の値段に費用が含まれるので、総額は銀行のローンより高くなる場合があります。総額と月々の額は契約の前に必ず確かめてください。
自社ローンでも払い終わるまで車はお店のものです。この記事の最初に見た所有権留保と同じ形なので、再生計画の返済と合わせて払い続けられる額かを先に考えておきましょう。
自社ローンで払った記録が信用情報に載るかはお店によって違います。詳しくは自社ローンで信用情報は見られる?でお伝えしています。
相談が向くかどうかは記録が消えるまで待てない事情があるかと、再生計画の返済を続けながら払っていけるかでほぼ分かれます。待てるなら記録が消えてから銀行などのローンに出すほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 記録が消えるまで待てない事情がある(通勤・送迎・仕事で車が要る)
- 再生計画の返済を続けていて今の仕事の収入がある
- お店からの連絡にすぐ返せる
待つほうが向いている人
- 家族の車やカーシェアでしばらく足りる(待つほうが総額は安く済みやすい)
- 再生計画の返済が止まっている・督促の連絡に出ていない
- 手続き中で担当の弁護士にまだ相談していない
落ちたら続けて申し込まない
落ちたからといって何社も続けて申し込むのはやめましょう。申し込みの記録が重なるとかえって通りにくくなることがあるので、相談するお店も1か所に絞っておくと安心です。
個人再生のあとLINEで相談する前に知っておくこと
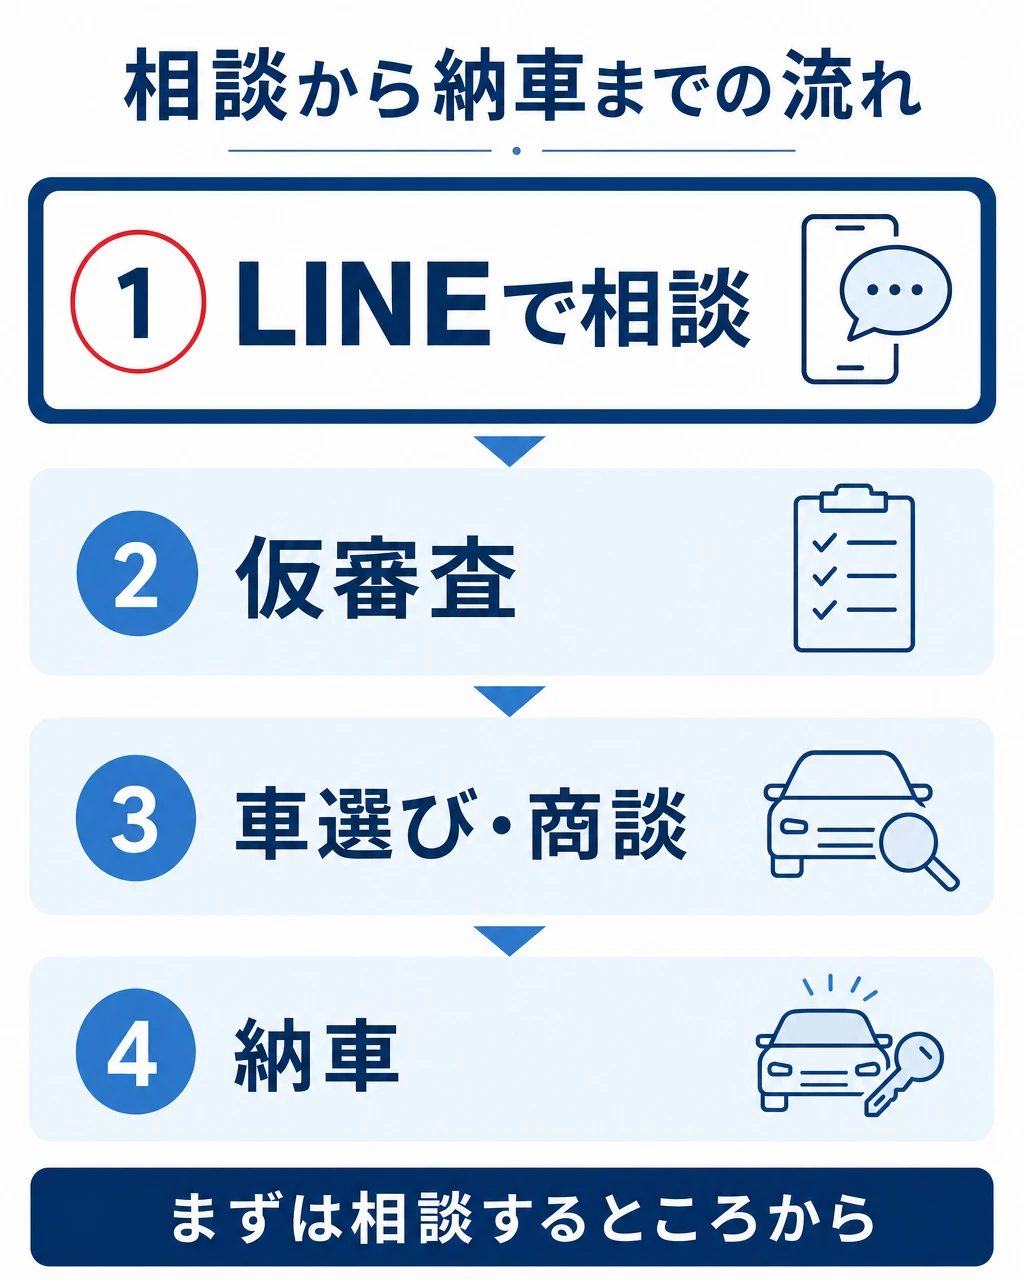
相談と仮審査にお金はかかりません。LINEで5つの項目を送ると担当の人から電話が来ますが、電話してよい時間を最初に伝えておけるので都合の悪い時間にかかってこないように頼めます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。手続き中の人は先に担当の弁護士に話しておき、そのうえで相談するお店を1か所に絞れば何社にも同時に申し込む形にはなりません。
お店からの連絡に早く返す人ほど審査で有利になります。だから送ったあとはLINEと電話に気づけるようにして、再生計画の毎月の返済額もすぐ答えられるようにしておくと話が早く進みます。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに手続きの時期と今の収入を書いておくと、組めそうかを考えてもらいやすくなります。
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
記録がすべて消えるのは返し終えて5年と開始の決定から7年の遅いほうなので、まず自分の場合はそれがいつになるかを数えてみてください。車がないと困る日がそれより先なら、待って銀行などのローンに出す道を選べます。反対にそれより前に車が要るなら待つあいだの足をどうするかを先に相談しておくと慌てずに済みます。
今の車がローン中で所有者がお店の人は、弁護士が手続きを知らせてから1か月ほどで引き上げられるのが目安です。だから依頼する前に次の足を決めておくと、通勤や送り迎えが止まらずに済みます。
個人再生と車のローンでよくある質問
- ローンを払い終えた車も個人再生で取られますか?
-
払い終えた車は残せます。車検証の所有者の欄がお店のままでも同じです。ただし値段の高い車は、その分だけ返済が増えることがあります。
- 個人再生の前に車のローンだけ払い終えてもいいですか?
-
本人が車のローンだけを先に払うと、個人再生ができなくなるおそれがあります。家族に払ってもらう場合も含めて、先に担当の弁護士に相談してください。
- 個人再生の記録は10年残りますか?
-
10年残る決まりはありません。KSCは手続きの開始の決定から7年、CICとJICCは返し終えてから5年です。
- 個人再生の手続き中でも自社ローンなら組めますか?
-
組めるかどうかは店舗によって異なり、手続きに影響することもあります。まず担当の弁護士に相談してください。そのうえでLINEで今の状況を伝えてもらえれば、組めるかを無料で確かめられます。
個人再生と車のローン まとめ
- 車検証の所有者がローン会社やお店なら、ローン中の車は引き上げられる可能性が高い
- 所有者が自分の車や払い終えた車は残せる場合が多い
- 別除権協定は車がないと収入がなくなる人などに限られやすい
- 親に払ってもらう・名義を変えるは、必ず担当の弁護士に相談してから
- 記録はKSCで開始の決定から7年、CIC・JICCで返し終えてから5年
- 手続き中は新しい車のローンを原則組めない
- カーマッチの自社ローンは今の収入で審査する
最初に予告した記録が消えるまで待つ場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは車がいつ要るかと、再生計画の返済を続けながら払っていけるかで変わります。
| 記録が消えるまで待つ | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 返し終えて5年と決定から7年の遅いほうのあと(8年以上のことも) | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 信用情報・年収など | 今の収入・毎月の支払い・連絡の取りやすさ |
| 手続き中のとき | 原則として車のローンは組めない | 扱いは店舗によって異なる。先に担当の弁護士に相談する |
| 向く人 | 家族の車やカーシェアで待てる | 待てない事情があり今の収入がある |
記録が消えるまで待つなら銀行などのローンに出せるようになるので、総額を安く抑えやすくなります。今のうちに相談するなら自社ローンで組めそうかが先に分かり、組めれば7年も8年も待たずに車を使えます。