「すぐに申し込むとまた落ちてしまいそう…他にどこかいいところはありますか?」
結論からいうと、車のローンに落ちた次は別のローンにすぐ申し込まないほうが安全です。申し込んだ記録は信用情報に6か月残り、ほかのローン会社も審査のときに見るからです。
だから先に落ちた理由の当たりをつけて、借りる額か申し込む先を変えてから出し直しましょう。ただし理由がはっきりしないまま続けて申し込むと記録が重なるので、自分だけで次の申込先を探して何社にも出すほど次の審査で不利に見られやすくなります。
この記事の最後に半年待って出し直す場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからはすぐ申し込まないほうがいい理由から順に見ていきます。
- 車のローンに落ちた直後は続けて申し込まない。申し込んだ記録は6か月残る
- 落ちた理由はローン会社も信用情報機関も教えてくれないことが多い。心当たりと開示で当たりをつける
- 信用情報の開示はスマホで500〜800円。傷が無ければ借りる額や勤めた年数などを見直す
- 借りる額を下げる・ほかの借入を減らす・保証人を頼むなどを整えてから出し直す
- すぐ車が要るなら、今の収入で審査するカーマッチの自社ローンに相談する道もある
車のローンに落ちた次にすぐ申し込まないほうがいい理由
ローンに申し込むとローン会社は信用情報機関にあなたの記録を問い合わせます。このとき申し込んだ日や申し込んだローンの種類が記録に残ります(JICC)。
残るのは申し込んだという事実で、ほかのローン会社も審査で見ることができます。その記録がローン会社に見える期間は3つの信用情報機関のどれもおよそ6か月です。
| 信用情報機関 | 申し込みの記録が残る期間 |
|---|---|
| CIC | 問い合わせの日から6か月 |
| JICC | 問い合わせの日から6か月以内 |
| 全国銀行個人信用情報センター | ローン会社に見えるのは6か月まで(本人の開示では1年まで) |
短い間に申し込みが何件も並ぶと、お金に困っているように見えることがあります。しかも落ちた理由が直っていなければ次の審査でも同じところで止まりやすくなります。だから半年ほど空けるのが一つの目安といわれ、これは申し込みの記録が消えるまでの期間です。
続けて落ちてもブラックリストに載るわけではない
ブラックリストという名前の名簿はありません(CIC)。信用情報に記録されるのは支払いの遅れなど実際にあったことだけなので、続けて落ちただけで名簿に載るわけではありません。ただし申し込みが重なった状態は申込ブラックと呼ばれることもあります。
たとえば27歳で年収500万円ほどの人が銀行4社のオートローンに続けて申し込み、すべて通らなかったという例もあるようです。この人はほかに2社で約90万円を借りていて、最近1週間ほど支払いが遅れていました。質問への回答では半年空けてから出し直すよう勧められていました。
名簿に載らなくても6か月の間は申し込みが重なった記録は見えると考えておきましょう。落ちた直後に何社も出すほどその記録が並んで見えてしまうので、次の審査で不利になりやすいからです。
お店で別のローン会社に出し直すときも申し込みになる
販売店で落ちたあとに、お店から別のローン会社で通してみるかと言われた例もあるようです。でもお店を通してもローン会社に出せばそれも1件の申し込みとして残ります。だから出し直す前に何社目になるのかと前回と何を変えるのかをお店の人に聞いてから決めると安心です。
 監修者 山本
当店でもLINEの最初の案内で、いくつものお店に同時に申し込む多重申込についてお伝えしています。多重申込で通るはずの審査に落ちてしまうことがあるからです。落ちたあと不安で何か所にも出したくなる気持ちは分かりますが、まずは1か所に絞って相談してください。
車のローンに落ちた理由の当たりのつけ方
落ちた理由はローン会社に聞いても教えてもらえないことが多いです。記録を預かるCICも自分では審査をしないので落ちた理由には答えられません(CIC)。だから自分で心当たりを書き出すのが最初の一歩です。
車のローンに落ちる理由で多いのは次のようなものです。
- 年収に比べて借りる額が大きい
- ほかのローン・カードの分割・スマホの分割が残っている
- 過去に支払いが遅れた・今も払えていないものがある
- 今の会社に入ってまだ日が浅い
- 申込書の年収や勤め先に書き間違いがある
- 短い間にいくつものローンに申し込んだ
2つ以上当てはまる人もいますが、当てはまるものがそのまま次に変えるところです。理由ごとの詳しい話は車のローンが通らない理由は?にまとめています。
転職したばかりの人は転職直後・勤続1年未満でも車のローンは組める?も読んでみてください。
信用情報の開示で分かること
心当たりがないときは信用情報の開示を使えば昔の遅れが残っているかも分かります。開示は自分の信用情報を自分で見られる仕組みで、本人が申し込みます(CIC)。
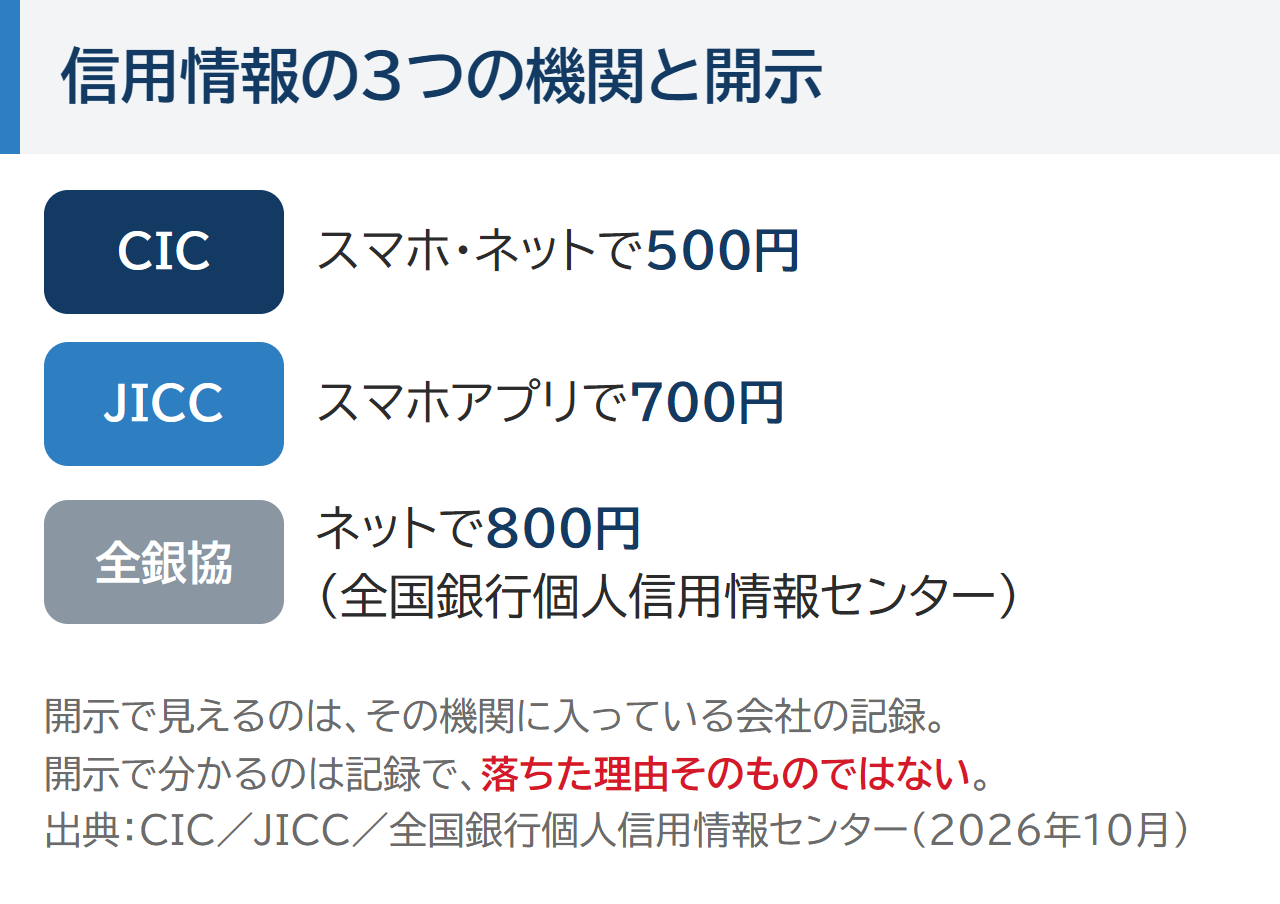
| 信用情報機関 | スマホ・ネットでの開示の手数料 |
|---|---|
| CIC | 500円 |
| JICC | 700円(スマホアプリ) |
| 全国銀行個人信用情報センター | 800円 |
開示で見えるのはその機関に入っている会社の記録です。だから落ちたローン会社がどの機関を使っているか分からないときは、3つとも見ておくと見落としが減ります。
開示しても落ちた理由そのものは書かれていない
開示で分かるのは契約や支払いの記録で、審査の結果の理由は分からない仕組みです(全国銀行個人信用情報センター)。そのため見るところは支払いの遅れの記録と最近の申し込みの件数です。
CICでは支払いが61日以上か3か月以上遅れると異動と記録されます(CIC)。開示したら数年前の携帯代約3,000円の未払いが異動になっていた例もあるようです。このように自分では忘れていた小さな未払いが見つかることもあります。
記録に傷があったとき
遅れの記録はその契約が終わってから5年残り、ローンなら払い終えた日が契約の終わりです(CIC)。だから今も払えていないものがあればまず払い終えることが先で、遅れたままでは記録は消えません。
自己破産や個人再生の記録は決定の日から7年残る機関もあります(全国銀行個人信用情報センター)。記録が消えるまでの年数とその間の車の持ち方はブラックリストは何年で消える?で伝えています。
自社ローンの支払いが記録に載るかは自社ローンで信用情報は回復する?が参考になります。
記録に傷がなかったとき
傷がないのに落ちたなら記録の外に理由があることもあります。たとえば借りる額が年収に比べて大きい・勤めて日が浅い・申込書と書類が食い違っていた、などです。
開示で最近の申し込みが何件も並んでいたらそれが理由のこともあるので、6か月たつのを待ちましょう。どれも記録の傷とは違い、自分で変えられることです。
車のローンに落ちた次の半年の順番
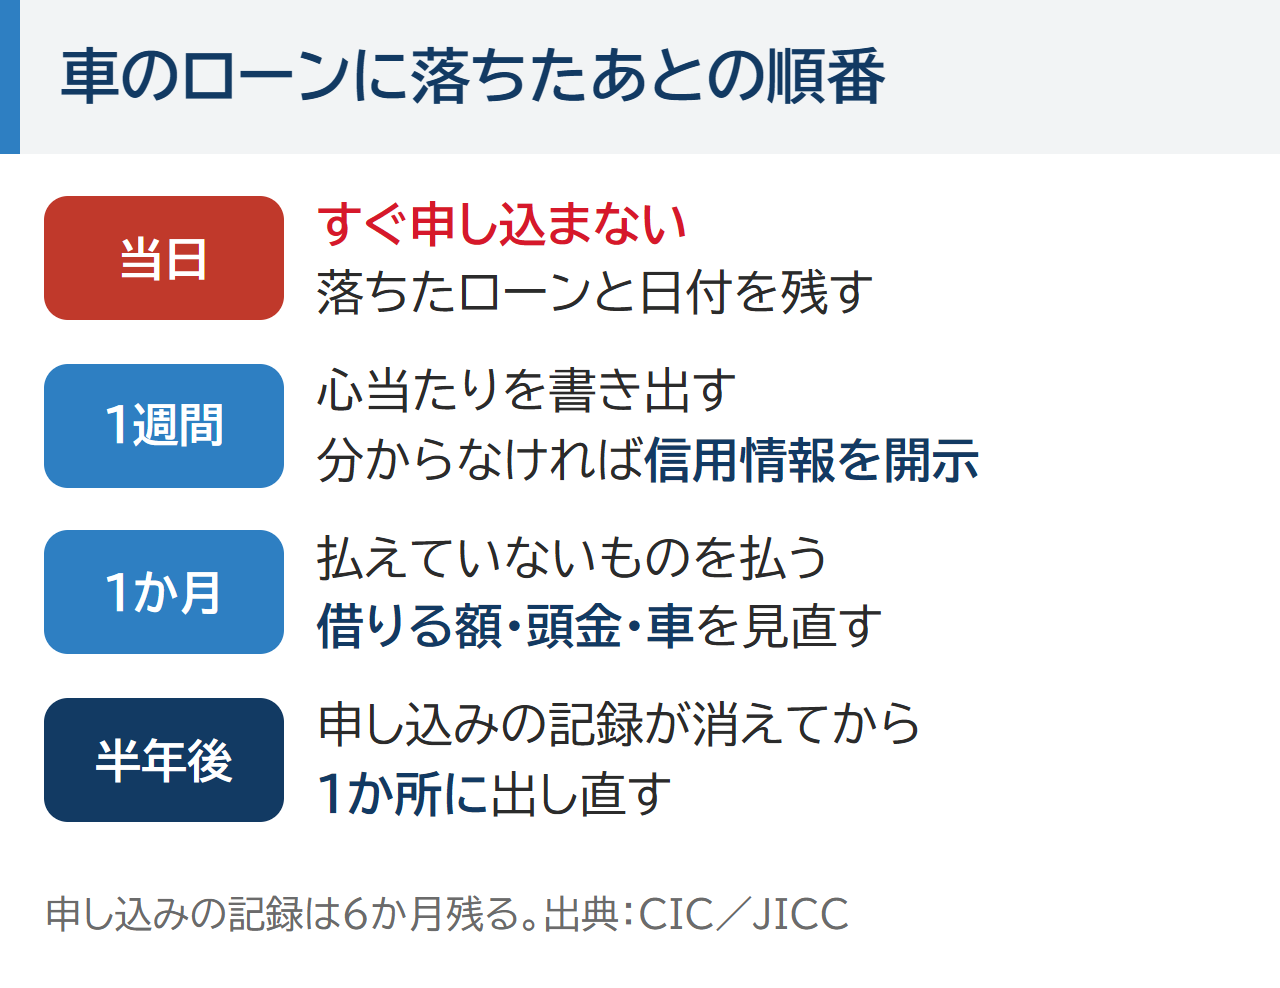
落ちた日から何をするかを順番に並べると次のようになります。
| いつ | やること |
|---|---|
| 落ちた当日 | ほかのローンにすぐ申し込まない。落ちたローンの名前と日付を書き残す |
| 1週間以内 | 心当たりを書き出す。分からなければ信用情報を開示する |
| 1か月ほど | 払えていないものを払う。借りる額・頭金・車の値段を見直す |
| 半年たったら | 申し込みの記録が消えてから、変えた条件で1か所に申し込み直す |
落ちたローンの名前と日付を残すのは半年がいつ終わるかを自分で数えるためです。でも半年待っても理由が直っていなければまた落ちることがあるので、待つ間に理由を一つずつ消すのが大事です。
同じ条件のまま同じところに出し直しても結果は変わりにくいです。だから落ちた理由に合わせて出し直し方を変えましょう。
| 落ちた理由の当たり | 出し直し方 |
|---|---|
| 借りる額が大きい | 頭金を入れるか安い車にして、借りる額を下げてから出し直す |
| 勤めて日が浅い・申し込みが重なった | 時間がたってから1か所に出し直す |
| 支払いの遅れの記録が残っている | 記録が消えるまで待つか、過去の支払いの状況を見ないカーマッチの自社ローンに相談する |
銀行でも販売店で組むローンでも信用情報は見られます。だから記録に傷があるならローン会社を変えるだけでは結果は変わりにくいです。
車がすぐ要って半年待てない人もいます。そのときはカーマッチの自社ローンという道があるので、後の節で弱いところも含めて説明します。
車のローンの審査に次こそ通すために見直すこと
借りる額を下げる
一番効きやすいのは借りる額を減らすことです。頭金を入れる・値段の安い車にする・今の車のローンの残りを上乗せしない、といった方法があります。頭金が用意できないときは頭金なしで中古車は買える?も読んでみてください。
ほかの借入と払えていないものを先に片づける
カードの分割やほかのローンが残っているとそのぶん車に回せる額が少なく見えます。だから払えていないものがあれば払い終えて、減らせる借入は減らしてから出し直しましょう。
保証人を頼む
家族などに保証人になってもらうと審査で見てもらえることが増える場合があります。頼める人がいないときの道は保証人なしでも車のローンは組める?にまとめています。
申込書は正直に書く
通したい気持ちから年収や勤めた年数を多めに書きたくなる人もいるかもしれません。でも年収は源泉徴収票などの書類で確かめられることがあります(りそな銀行)。食い違うとそれだけで信用されにくくなることがあるので、正しい中身で通る条件を探すほうが近道です。
すぐ車が要るときのカーマッチの自社ローン
半年を待たずに車を持つ方法はいくつかありますが、どれにも弱いところがあります。自社ローンの話をする前にほかの方法とその弱いところを並べておくので、自分に合う方法があればそちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 別の銀行やローン会社に出し直す | 落ちた理由の当たりがつき、借りる額を下げられる | 理由が分からないまま出すと、申し込みの記録が増える |
| 家族の名前でローンを組む | 家族に安定した収入がある | 車は家族の持ち物になる。支払いが遅れると家族の信用情報に残る |
| カーリース | 決まった月額で車に乗りたい | カーリースにも審査がある |
| カーマッチの自社ローン | 今の収入で払っていける・半年待てない | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
自社ローンではローン会社ではなく車を売るお店が分割払いを受けます。カーマッチの自社ローンは過去のカードの遅れやほかの会社の支払いの状況を見ずに、今の収入で審査します。
ほかのローンに落ちたことよりも、今の暮らしで払えるかを見てもらえるということです。だから車のローンに落ちたばかりでも半年待たずに相談できます。
相談するお店も1か所に絞りましょう。何か所にも同時に出すと話がまとまりにくくなるからです。
ただし審査はあり、世帯全体で収入がまったくない場合は難しくなります。ほかにも次の点は先に知っておいてください。
- 金利は0%だが、総額は銀行のローンより高くなりやすい
- 払い終わるまで車はお店のもの
- 基本は保証人を付ける。保証人なしのプランもある
自社ローンの仕組みと注意点は自社ローンとは?で詳しく伝えています。
監修者 山本当店ではほかで5社に断られ、そのうち3社は続けて断られていた方に車をお渡ししたこともあります。断られた回数よりも今の収入で無理なく払っていけるかを伺うので、何社目の相談かは気にせずに今の状況を教えてください。結果は個別の審査によります。
監修者 山本ほかで落ちたばかりの方にも、当店では今の状況を伺います。収入があるか・無理なく払えるか・連絡が取れるか・暮らしが回っているか・なぜ車が要るか。中でも返信の早さは大事に見ています。
監修者 山本落ちた理由が今も続いている滞納なら、当店でも通すのは難しくなります。督促の電話や手紙をそのままにしている場合も同じです。まず支払いが止まっている先に連絡して、状況を正直に話してください。そこからなら道は残ります。結果は個別の審査によります。
相談が向くかどうかは半年待てない事情があるかどうかでほぼ分かれます。待てるなら銀行のローンに出し直すほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 半年待てない事情がある(通勤・送迎・仕事で車が要る)
- 今の仕事の収入がある
- お店からの連絡にすぐ返せる
待つほうが向いている人
- 半年待てば銀行のローンが通りそう(待つほうが総額は安く済みやすい)
- 今も支払いが止まっている先がある
- 世帯全体で収入がない
車のローンに落ちたあとLINEで相談する前に知っておくこと
相談と仮審査にお金はかかりません。LINEで5つの項目を送ると担当の人から電話が来ますが、電話してよい時間を最初に伝えておけるので仕事中にかかってこないように頼めます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。落ちたあとで不安なときも相談するお店を1か所に絞っておけば、何社にも同時に申し込む形にはなりません。
お店からの連絡に早く返す人ほど審査で有利になります。だから送ったあとはLINEと電話に気づけるようにしておくと話が早く進みます。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに落ちたローンと時期・今の収入を書いておくと次の動き方を考えてもらいやすくなります。
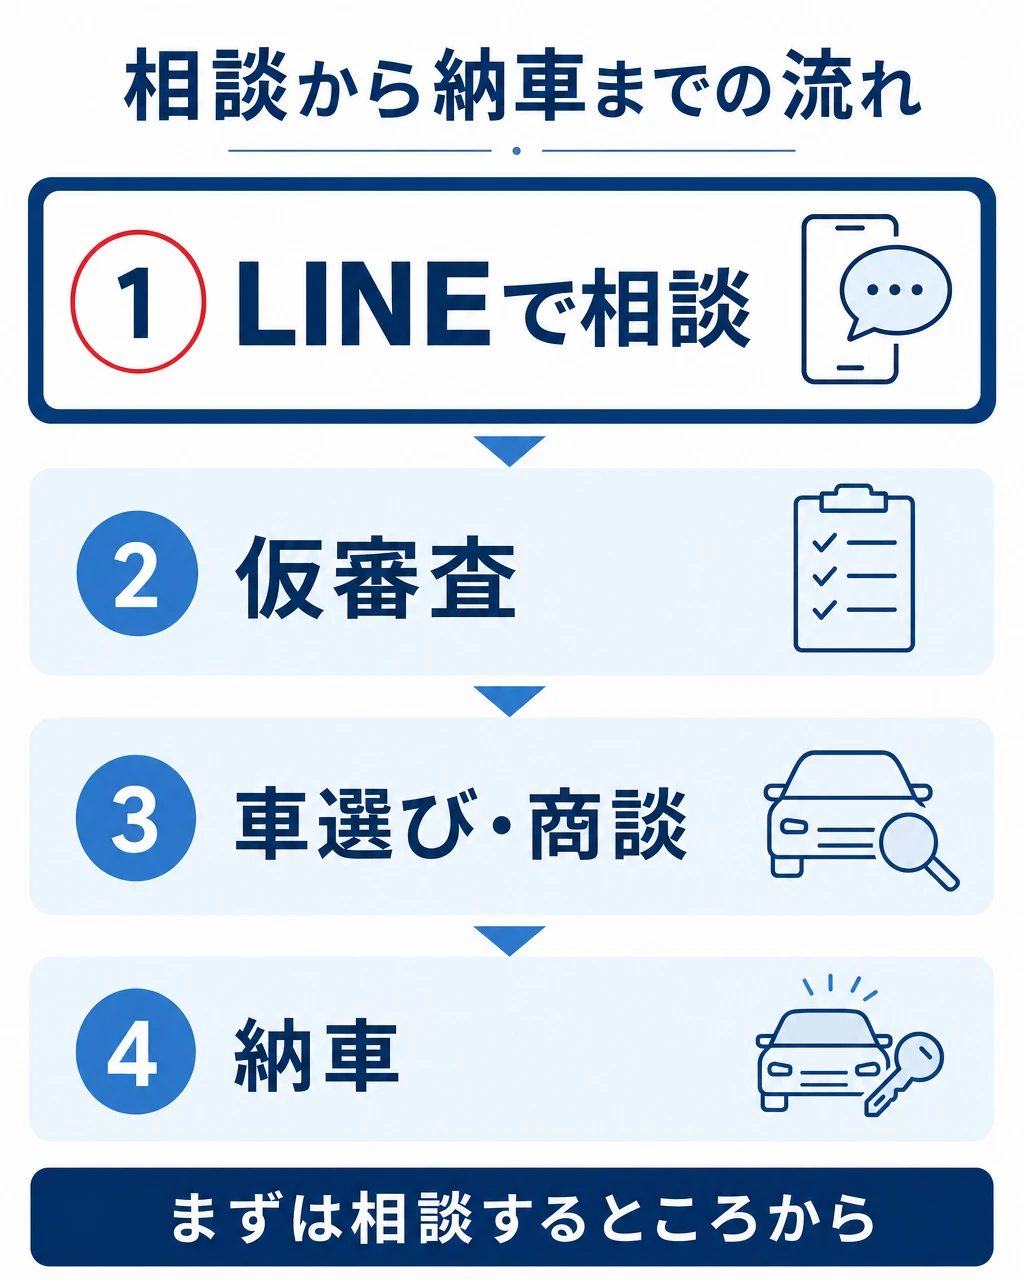
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
申し込んだ記録は6か月で消えるので、車検の満了日や車がないと困る日がそれより先なら待って出し直す道を選べます。反対に6か月より前に来るなら待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。
支払いの遅れの記録が残っている人は話が違い、その記録は契約が終わってから5年消えません。だから半年待っても結果は変わりにくいので、待つ前に自社ローンで通りそうかを確かめておく道もあります。
車のローンに落ちた次によくある質問
- 車のローンに2回続けて落ちたらブラックリストに載りますか?
-
載りません。そもそもブラックリストという名前のリストはありません(CIC)。ただ2回分の申し込みの記録は6か月の間ほかの会社にも見えるので、3回目は急がないほうが安心です。
- 落ちた理由はローン会社に聞けば教えてもらえますか?
-
教えてもらえないことが多いです。記録を預かるCICも、否決の理由には答えられません(CIC)。年収と借りる額・ほかの借入・昔の遅れを自分で見直し、記録は開示で確かめてください。
- 半年待てば次は通りますか?
-
通るとは限りません。半年で消えるのは申し込みの記録だけです。支払いの遅れの記録は契約が終わってから5年残ります(CIC)。借りる額や払えていないものなど、落ちた理由を直してから出し直してください。
- 落ちたばかりでも自社ローンには相談できますか?
-
相談できます。カーマッチの自社ローンは、ほかで落ちたかどうかより今払えるかで判断するからです。ただし審査はあるので、収入と毎月の支払いを伝えて確かめてください。
車のローンに落ちた次にすること まとめ
- 落ちた直後は続けて申し込まない。申し込みの記録は6か月残る
- 続けて落ちてもブラックリストという名簿に載るわけではない
- 落ちた理由は心当たりの書き出しと信用情報の開示で当たりをつける
- 開示はスマホで500〜800円。傷が無ければ借りる額や勤めた年数を見直す
- 借りる額を下げる・ほかの借入を減らす・保証人を頼むなどを整えて半年後に1か所へ
- すぐ車が要るなら今の収入で審査するカーマッチの自社ローンにも相談できる
最初に予告した半年待って出し直す場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは車がいつ要るかと記録に傷があるかで変わります。
| 半年待って出し直す | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 6か月より先 | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 信用情報・年収・勤めた年数 | 今の収入・毎月の支払い・連絡の取りやすさ |
| 向く人 | 待てる・落ちた理由の当たりがついた | 待てない事情がある |
半年待つなら申し込んだ記録が消えた状態で落ちた理由を直してから出し直せるので、総額を安く抑えやすくなります。今のうちに相談するなら自社ローンで通りそうかが先に分かり、通れば半年を待たずに車を使えます。