「中古車ローンが通らないです。どうしても車が必要です」
結論からいうと外国籍で永住権がなくても車のローンを組める道はあります。永住権や在留期間を理由に断られても、永住権を求めないローンもあるからです。
見られるのは日本人と同じ収入や支払いの記録に加えて、在留期限がいつまでかです。多くの場合は返済が在留期限の中で終わる組み方を求められるので、在留期限が近い人は更新してから申し込む順番が大事です。
ただし断られたあとに自分だけで申し込み先を探して何社にも続けて出すと、その申し込みの記録が6か月残って重なります。条件に合わない先に出すほど車には近づかず、記録だけが増えてしまいます。
この記事の最後に在留期限の更新を待ってから申し込む場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからは申し込み先ごとの条件の違いと用意する書類・落ちたあとの順番を見ていきます。
- 外国籍でも車のローンは組める。永住権がなくても申し込めるローンがある
- 在留資格・在留期限・収入・支払いの記録が見られる
- 返済は在留期限の中で終わる組み方を求められることが多い
- 在留期限が近い人は更新してから申し込む
- 保証人が要ると言われたら、誰がなれるかを申し込み先に聞く
永住権がない外国籍の人も車のローンは組める?
日本のローン会社の多くは国籍にかかわらず申し込みを受け付けています(ネクステージ)。だから外国籍というだけで申し込めないということはありません。
ただし外国籍の人は日本人と同じ審査に加えて日本に住み続けられるかを見られます。そのため審査で見られることは次の5つになります。
審査で見られること
- 在留資格(働ける資格か・永住者か)
- 在留期限がいつまでか
- 今の収入と勤め先・働いている期間
- 日本でのローンやカード・携帯の支払いの記録
- 日本の住所があるか
ローン会社が心配するのは払い終わる前に本人が日本を離れることです。だから在留期限が長い人のほうが話が進みやすくなります。
永住権がないと通らない?
永住権がなくても申し込めるローンはあり、たとえばスルガ銀行には外国籍の人向けのローンがあります。このローンは永住権のない人も申し込めます(スルガ銀行)。
| 項目 | スルガ銀行の外国人向けローンの条件 |
|---|---|
| 在留資格 | 働くことが認められている在留資格 |
| 在留期限 | 申し込むときに3か月以上残っている(一部の在留資格は6か月以上) |
| 年齢 | 契約のとき20歳以上65歳未満 |
| 借りられる額 | 10万円〜300万円 |
| 金利 | 年6.0%・9.0%・12.0%のどれか(審査で決まる) |
| 働いている期間 | 安定した収入があれば1年未満やパート・アルバイトでも申し込める |
一方で永住権がない人はある人より審査が厳しくなりやすく、通っても返済の年数が短くなったり金利が高めになったりすることがあります(ネクステージ)。永住権がある人は在留期限がないので長い返済も組みやすくなります。
在留期間と車のローンの返済期間の関係
外国籍の人の車のローンで一番つまずきやすいのは在留期限と返済の最後の日の関係です。返済の最後の日を在留期限より前にするよう求められることが多いからです(ネクステージ)。
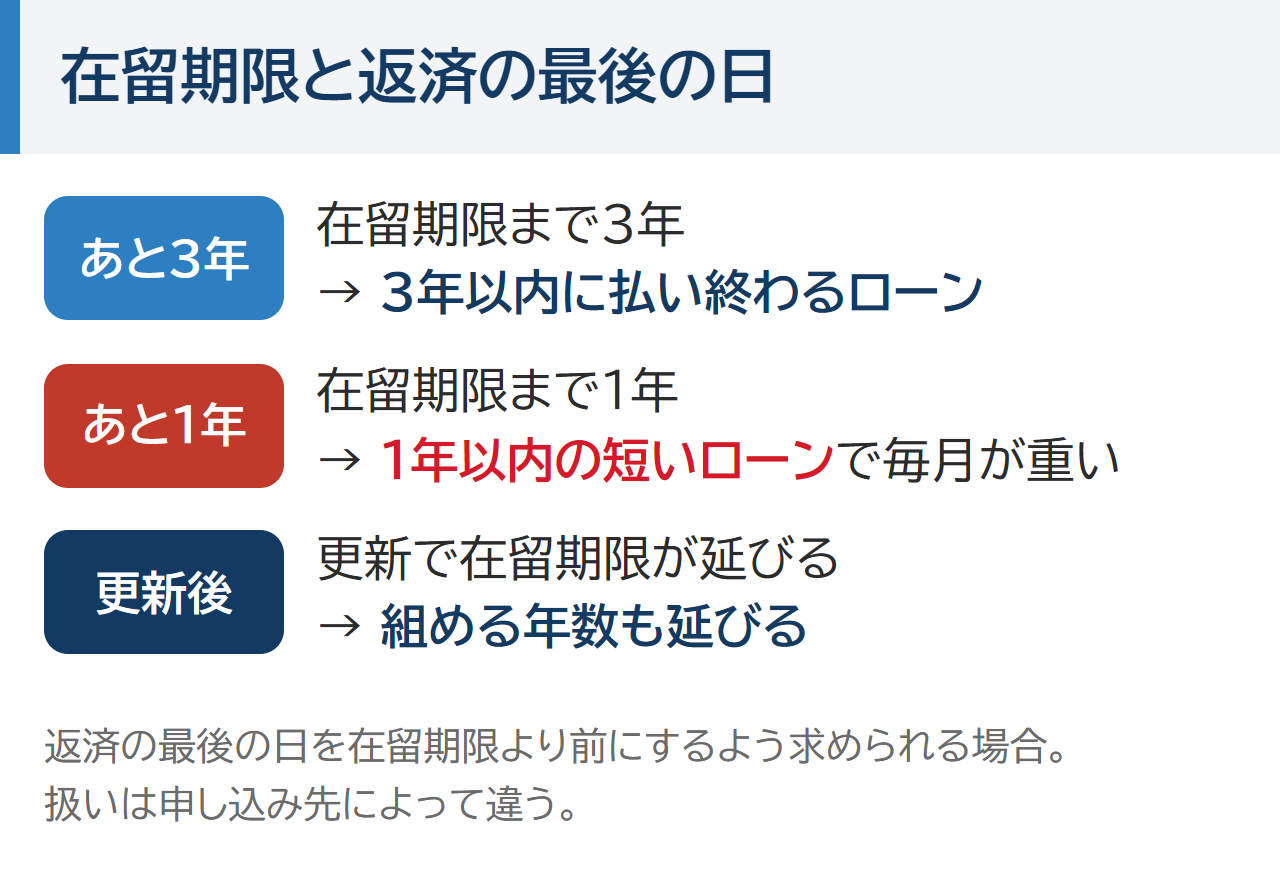
たとえば在留期限まであと1年なら、組めるのは1年以内に払い終わるローンになりやすいです。年数が短いと同じ車でも毎月の返済が重くなるので、在留期間が1年の人が通らないと悩むのはこのためです。
在留期限が近いなら更新してから申し込む
在留期間が6か月以上ある人は在留期限の3か月前から更新を申請できます(出入国在留管理庁)。更新が終わると在留期限が先に延びるので、そのあとで申し込むと組める年数が長くなりやすいです。
だから車が急ぎでなければ更新の結果が出てから申し込む順番がおすすめです。どうしても待てない人の考え方は後の節で弱いところも含めて説明します。
返済の途中で在留期限が来るときは
在留期限まであと2年の18歳の人が7年ほどのローンの審査に通ったという相談もあるようです。定住者の人で、返済の途中で在留期限が来ることを不安に思っていました。結果は一人ひとりの審査によります。
審査を通っていても在留期限と返済の年数の扱いは申し込み先によって違います。だから契約の前に在留期限が返済の途中で来ることを伝えて扱いを聞いておきましょう。在留期間を更新したら新しい在留カードを見せるよう求められることもあります。
在留カードで見られること
在留カードには名前・国籍・住所・在留資格・働けるかどうかが書かれています(出入国在留管理庁)。ローン会社はここで働ける在留資格か・在留期限がいつまでかを確かめます。
2026年6月14日から在留カードが新しい形になりました(出入国在留管理庁)。新しいカードの表には在留期限の日付は書かれていますが、在留期間の長さは書かれていません。
そのため在留期間を聞かれたら、それが分かる書類も出せるようにしておくと安心です。何を出せばよいかは申し込み先に聞いてください。
外国籍の人が車のローンで用意する書類
書類は日本人とほぼ同じで、そこに在留カードが加わります(ネクステージ)。次の6つを先にそろえておくと申し込みのときに慌てずに済みます。
- 在留カード(在留資格と在留期限を確かめる)
- 運転免許証などの本人確認書類
- 収入が分かる書類(源泉徴収票・給与明細・課税証明書など)
- 住民票(国籍・在留資格が書かれたものを求められることがある)
- 買う車の見積書
- 保証人を付けるなら保証人の本人確認書類など
外国の免許で運転している人は日本の免許に切り替えておくと手続きを進めやすくなります。社宅に住んでいる人も住民票があれば住所として出せるので、日本に住み続ける人だと見てもらう材料になります。
外国籍で保証人が要ると言われたら
収入や在留期限に不安があると保証人を付けるよう言われることがあります。ただし保証人になれる人の条件は申し込み先によって違い、永住者や日本人の配偶者を保証人にすると条件がよくなる申し込み先もあります(ネクステージ)。
自動車学校のローンで日本人の友人は保証人にできないと言われたという声もあり、保証人本人の収入や支払いの記録も見られます。だから保証人を頼む前に誰ならなれるかを申し込み先に聞いておきましょう。
- 日本人や永住者でないとなれないか
- 家族でなく友人や職場の人でもなれるか
- 保証人にも収入の書類が要るか
- 保証人なしで組める条件はあるか
頼める人がいないときの考え方は保証人なしで車のローンは組める?でお伝えしています。
在留資格や年齢・働き方で変わる車のローンの組みやすさ
働ける在留資格かどうか
在留カードには働けるかどうかが書かれています(出入国在留管理庁)。外国人向けのローンには働くことが認められている在留資格を条件にするものがあります(スルガ銀行)。
そのため留学のように働くことが認められていない在留資格だとこの条件に当てはまりません。技能実習や特定技能などで働いている人は在留期限がいつまでかで組める年数が決まりやすいです。
18歳・19歳の人
ローンによっては申し込める年齢が20歳以上です。スルガ銀行の外国人向けローンも契約のとき20歳以上が条件です(スルガ銀行)。
18歳で働き始めて3か月の人が父親を保証人にしても通らなかったという相談もあるようで、保証人本人の支払いの記録も見られたためでした。結果は一人ひとりの審査によります。だから若い人ほど申し込める年齢と保証人の条件を先に聞いておくと安心です。
働き始めたばかり・派遣・アルバイトの人
外国籍かどうかに関係なく働いている期間が短いと審査は厳しくなりやすいです。でも安定した収入があれば働いて1年未満やパート・アルバイトでも申し込めるローンもあります(スルガ銀行)。
派遣で働く人も見られるのは今の収入と働いている期間です。だから安い車にしたり頭金を入れたりすると毎月の返済を収入に合わせやすくなります。
働いて間もない人のローンの考え方は転職直後・勤続1年未満でも車のローンは組める?でもお伝えしています。
日本の信用情報と海外の借入の扱い
日本のクレジットカードやローン・携帯の分割払いの記録は信用情報機関に残ります。審査で使われるのはこの日本の信用情報なので、母国など日本以外の借入や遅れは基本的に影響しません(ネクステージ)。
CICではローンやカードの申し込みの記録が6か月残ります(CIC)。だから落ちたからといって何社にも続けて申し込むとその記録が重なります。
日本でカードやローンを使ったことがない人は記録がありません。そのため判断の材料が少なく、審査で慎重に見られることがあります。
永住権がない人の車のローンの申し込み先の選び方
永住権がない人は申し込む前に条件を見て先を選ぶのが近道です。条件に合わない先に出しても申し込みの記録が増えるだけだからです。
| 申し込み先 | 永住権・在留期限の扱い | 向いている人 |
|---|---|---|
| 銀行・信用金庫のマイカーローン | 在留資格や在留期限を確かめられる。永住権がないと審査が厳しくなりやすい | 永住者・在留期限が長い人 |
| 外国人向けのローン(例:スルガ銀行) | 永住権がなくても申し込める。在留期限が3か月以上残っていること | 働ける在留資格で20歳以上の人 |
| 車のお店で組むローン(信販会社) | 在留期限と返済の重さを見る。返済の年数が短くなることがある | 在留期限が残っていて収入が安定している人 |
| カーマッチの自社ローン | 今の収入で審査する。外国籍の人の購入実績がある | 銀行や信販会社で断られた人 |
スルガ銀行の外国人向けローンの金利は年6.0%〜12.0%です(スルガ銀行)。銀行のマイカーローンの金利は年1〜3%ほどが目安なので、それより高めです(ネクステージ)。
外国籍の人がカーマッチの自社ローンを考えるとき
永住権や在留期間で断られたあとに車を持つ方法はいくつかありますが、どれにも弱いところがあります。自社ローンの話をする前にほかの方法とその弱いところを並べておくので、自分に合う方法があればそちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 在留期限を更新してから銀行などに出し直す | 車が急ぎでなく、在留期間が6か月以上ある | 更新の結果が出るまで待つ。条件に合わない先に出すと申し込みの記録が増える |
| 外国人向けのローン(例:スルガ銀行) | 働ける在留資格で20歳以上 | 金利は年6.0%〜12.0%で銀行のマイカーローンより高め。働くことが認められていない在留資格では条件に当てはまらない |
| 保証人を付けて申し込む | 永住者や日本人の配偶者など頼める人がいる | 誰がなれるかは申し込み先で違う。保証人本人の収入や支払いの記録も見られる |
| カーマッチの自社ローン | 今の収入で払っていける・すぐ車が要る | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
カーマッチの自社ローンはローン会社を通さずに車のお店へ代金を分けて払う買い方で、カーマッチでは外国籍の人が購入した実績があります。審査で見るのは今の収入で他社の支払いの記録は見ないので、日本でローンを組んだことがない人も今の収入をもとに相談できます。
仕事の種類や働いた年数だけで断ることはなく、配偶者など身内に収入がある場合も相談の材料になります。審査には運転免許証が必要で、給与明細などの収入が分かる書類があると話が早く進みます。
ただし身元が証明できない人や家族を含めて収入がない人は利用が難しくなります。外国籍の人が気にしやすいことは次の表にまとめました。
| 外国籍の人が気にしやすいこと | カーマッチの自社ローン |
|---|---|
| 外国籍 | 外国籍の人の購入実績がある。今の収入で審査する |
| 在留期限と返済の回数 | 扱いは店舗によって異なる。相談のときに聞ける |
| 保証人 | 保証人を付けるのが基本。保証人なしのプランもある |
| 頭金 | 目安は総額の1割ほど。頭金なしのプランもある |
| 金利と総額 | 金利は0%。ただし車の値段に上乗せがあり、総額は銀行のローンより高くなりやすい |
| 車の持ち主 | 名義は本人。払い終わるまではお店が持ち主として残る |
 監修者 山本
工場や現場への通勤で車がないと困る、という事情もそのまま教えてください。どんな理由で車を使うのかは当店の審査で確かめることの1つです。結果は個別の審査によります。
監修者 山本日本語の返事に時間がかかっても大丈夫です。当店が重く見るのは、連絡したときにきちんと返事がもらえるかどうかです。
自社ローンの総額の決まり方は自社ローンとは?で先に読んでおくと、見積もりを見たときに迷いません。
相談が向くかどうかは在留期限の更新を待てるかどうかでほぼ分かれます。更新を済ませてから銀行のローンに出し直せるなら総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 通勤などで車がすぐ要るので更新の結果を待てない
- 今の仕事の収入がある(家族の収入も相談の材料になる)
- 銀行や信販会社で断られた
待つほうが向く人
- 更新を済ませれば銀行のローンで組めそう(総額は安く済みやすい)
- 今も支払いが止まっている先がある
- 家族を含めて収入がない
外国籍の人がLINEで車のローンを相談する前に知っておくこと
相談と仮審査にお金はかかりません。LINEで5つの項目を送ると担当の人から電話が来ますが、電話してよい時間を最初に伝えておけるので仕事中にかかってこないように頼めます。
日本語に自信がなくてもLINEは文字でやり取りできるので、翻訳アプリで確かめながら送れます。家族や日本語の分かる人と一緒に読みながら返してもかまいません。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。永住権がないことで断られて不安なときも相談するお店を1か所に絞っておけば、何社にも同時に申し込む形にはなりません。
お店からの連絡に早く返す人ほど審査で有利になります。だから送ったあとはLINEと電話に気づけるようにしておくと話が早く進みます。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに在留資格と在留期限・今の仕事と収入を書いておくと、自分の場合の組み方を考えてもらいやすくなります。
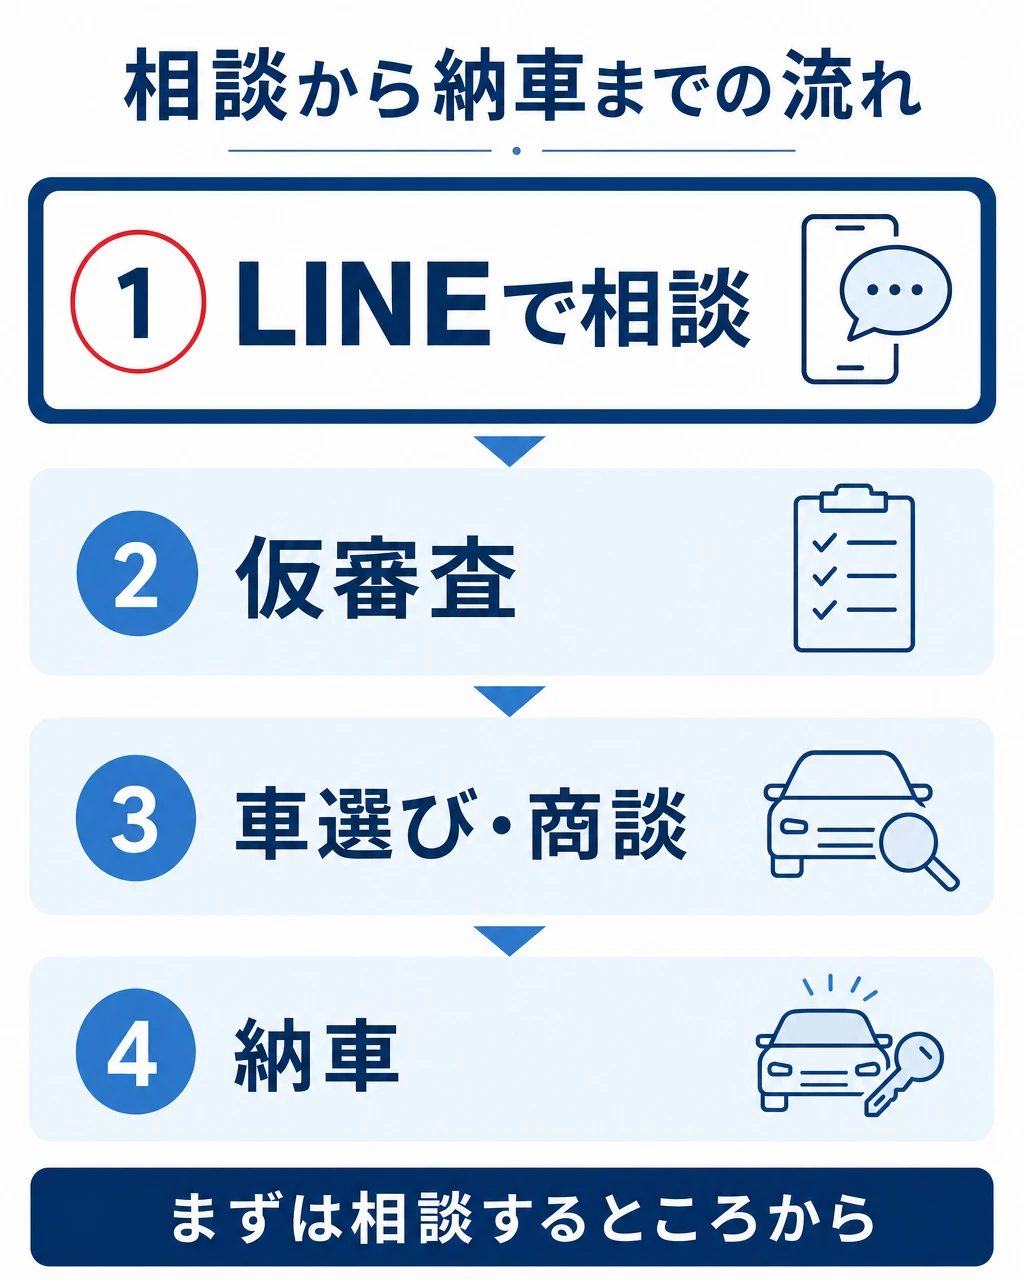
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
在留期間が6か月以上ある人は在留期限の3か月前から更新を申請できるので、車がないと困る日が更新の結果が出たあとなら更新してから申し込む道を選べます。反対にそれより前に車が要るなら、待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。
すでに何社かで断られている人は話が少し違い、申し込みの記録がCICでは6か月残ります。だから続けて出し直す前に自社ローンで組めるかを確かめておく道もあります。
外国籍で車のローンに落ちたときの順番
落ちても車をあきらめる必要はありません。次の順番で見直すと道が残ることがあります。
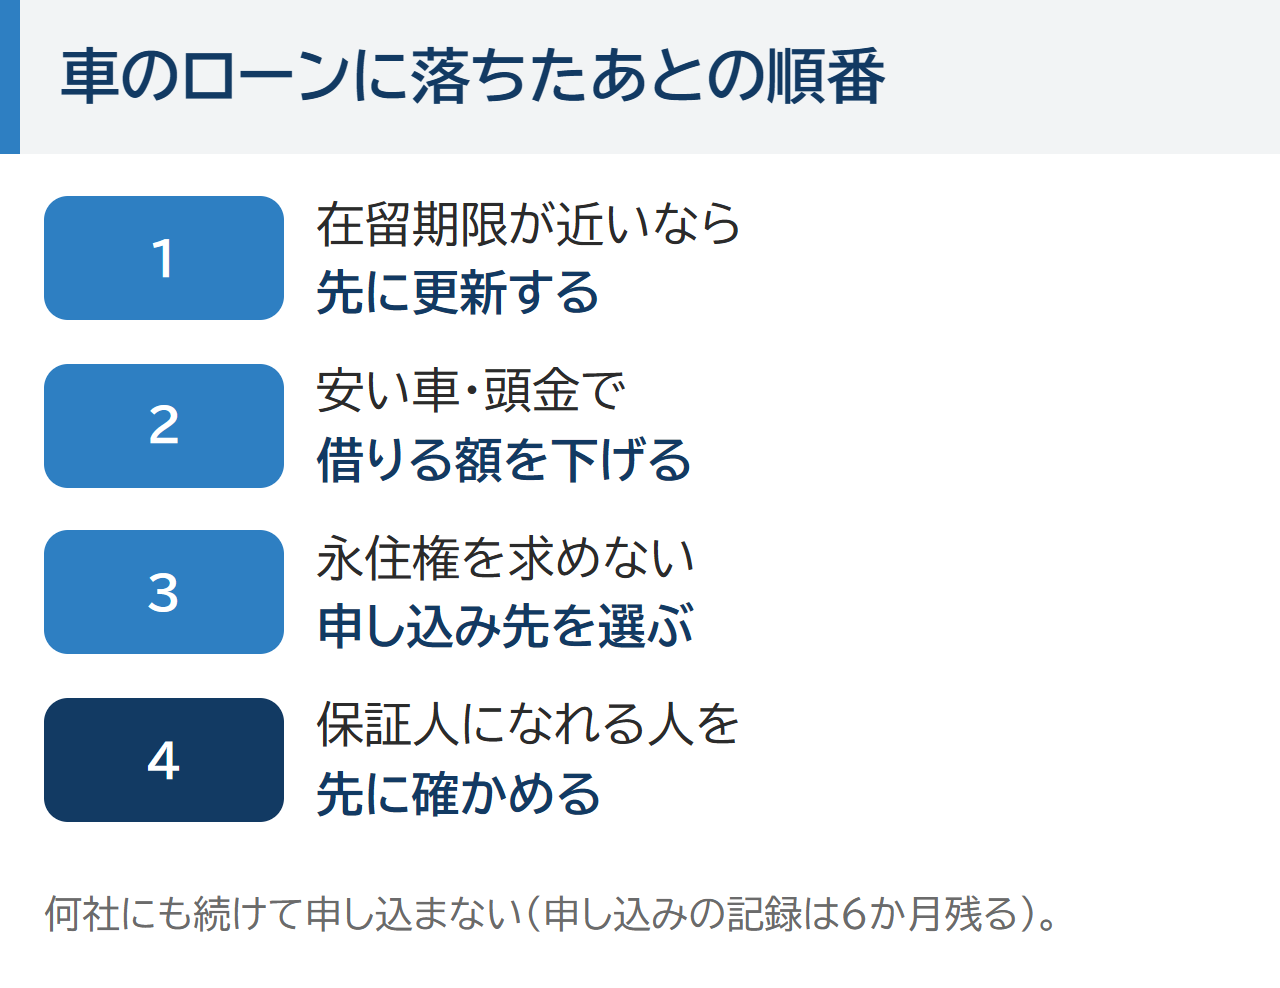
- 在留期限が近いなら更新を済ませてから申し込む
- 借りる額を下げる(安い車にする・頭金を入れる)
- 永住権を求めない申し込み先を選ぶ
- 保証人になれる人を申し込み先に確かめる
- 支払いの遅れがあるなら先に払う
監修者 山本今まさに支払いが止まっているものがあると、当店でも審査は難しくなります。先に止めている支払いを片付けて、その状況を正直に話してください。
日本に長く住むつもりなら永住許可を取るのも1つの方法です。ただし永住許可の条件は見直しが続いているので、最新の条件は出入国在留管理庁のガイドラインで確かめてください。
落ちたあとにすぐ申し込まない理由は車のローンに落ちたら次にどうする?でお伝えしています。働いているのに落ちる理由は働いてるのに車のローンが落ちたにまとめています。
外国籍の人から多い車のローンの質問
- 永住権がありません。車のローンは組めますか?
-
組める申し込み先はあります。働ける在留資格があれば、永住権がなくても申し込めるローンもあります(スルガ銀行)。
- 在留期間が1年しかありません。それでも組めますか?
-
組めても、返済は在留期限の中で終わる短い組み方になりやすいです。在留期限が近いなら、更新を済ませてから申し込むと組める年数が延びやすくなります。
- 日本でクレジットカードを持ったことがありません。不利ですか?
-
記録がないと判断の材料が少なくなりますが、遅れの記録があるのとは違います。母国での借入は基本的に審査に使われません。
- 日本語に自信がありません。相談できますか?
-
相談できます。LINEなら文字で残るので、家族や日本語の分かる人と一緒に読みながら送れます。
外国籍の人の車のローン まとめ
- 永住権がなくても申し込める車のローンがある
- 返済は在留期限の中で終わる組み方を求められることが多い
- 在留期限が近いなら更新してから申し込む
- 新しい在留カードには在留期間の長さが書かれていない
- 保証人は誰ならなれるかを先に聞く
- カーマッチの自社ローンは外国籍の人の購入実績がある。審査はあり総額は高くなりやすい
在留資格・在留期限・収入・車の値段がそろえば組めるかを具体的に考えられます。最初に予告した更新を待ってから申し込む場合と今のうちに相談する場合の違いは次のとおりで、どちらが向くかは車がいつ要るかと在留期限の残りで変わります。
| 更新を待ってから申し込む | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 更新の結果が出て審査が済んだあと | 審査と車選びが済んだあと |
| 組める年数 | 在留期限が延びたぶん長くなりやすい | 在留期限と返済の回数の扱いは店舗によって異なる |
| 総額 | 銀行のマイカーローンなら金利は年1〜3%ほどが目安で安く済みやすい | 金利は0%でも、銀行のローンより高くなりやすい |
| 審査で見られること | 在留資格・在留期限・収入・日本の信用情報 | 今の収入(他社の支払いの記録は見ない) |
| 向く人 | 車が急ぎでない・在留期間が6か月以上ある | 通勤などで車がすぐ要る・銀行や信販会社で断られた |
更新を待つなら在留期限が延びた状態で申し込めるので、組める年数が長くなって毎月の返済を軽くしやすくなります。今のうちに相談するなら自社ローンで組めるかが先に分かり、審査に通れば更新を待たずに車を使えます。