「自己破産後、車のローンはやはり10年経たないと組めないのでしょうか?」
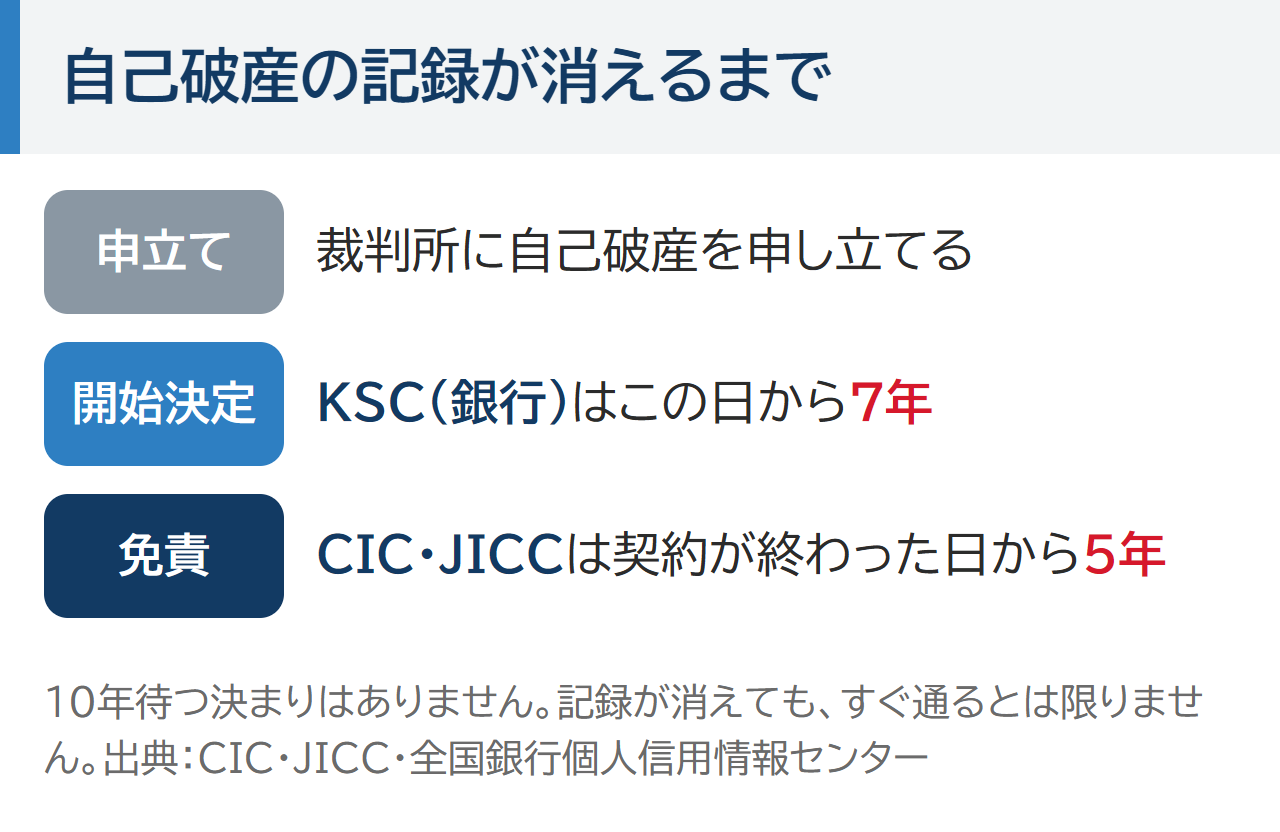
結論は10年待たなければいけない決まりはありません。自己破産の記録は信用情報機関によって5年か7年で消えます。
記録が残っている間は銀行やローン会社の車のローンはまず通りません。それでも免責が出たあとなら、昔の信用情報を見ない自社ローンで車を持つ方法があります。
ただし破産の手続き中(免責の前)は新しく車のローンを組めず、記録が消えてもすぐ通るとは限りません。だから記録が残っているうちに焦って自分であちこちのローンに申し込むと、落ちるうえに申し込んだ記録まで6か月残って次の審査でも見られます。
この記事の最後に記録が消えるまで待って普通のローンに出す場合と免責のあと今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからは自己破産の記録が何年で消えるかから順に見ていきます。
- 記録が残るのは、CICが免責で契約が終わった日から5年・JICCが契約が終わってから5年・KSC(銀行系)が破産の決定から7年
- 10年待つ決まりはない。ただし記録が消えてもすぐ通るとは限らない
- 手続き中(免責の前)は自分の名前で車のローンを組めない
- 免責のあとすぐ車がいるなら現金・家族の名前のローン・自社ローンなどの方法がある
- カーマッチの自社ローンは昔の信用情報を見ず、今の収入で審査する
自己破産後、車のローンは何年で組める?
ネットで調べると5年・7年・10年と数字がバラバラで、何を信じればいいか迷う人は多いです。でも車のローンの審査で銀行やローン会社が見るのは信用情報機関の記録なので、自己破産の記録がいつまで残るかもその機関ごとに決まっています。
| 機関 | 主に使う会社 | 自己破産の記録が残る期間 |
|---|---|---|
| CIC | ローン会社・カード会社 | 免責で契約が終わった日から5年 |
| JICC | 消費者金融・ローン会社 | 破産申立の記録として、契約が終わってから5年以内 |
| KSC | 銀行 | 官報(国が出す公告)にのった破産の記録として、決定日から7年以内 |
10年という数字はどの機関の決まりにもありません。目安はディーラーやローン会社のローンなら免責から5年、銀行のマイカーローンなら7年です。だから免責から5年を過ぎた人は記録が消えているかを確かめてから申し込めば、普通のローンの審査に乗れる可能性があります。
数え始めは機関ごとに違う
CICの場合は官報にのった破産の情報そのものは登録されません。ローン会社が免責を確かめて免責で契約が終わった日を記録し、そこから5年残ります(CIC)。
一方KSCは破産の手続きを始める決定が出た日から7年です(全国銀行個人信用情報センター)。同じ破産でも数え始める日が違うので、記録が消える日も機関によってずれます。
自分の記録が今どうなっているかは各機関に開示を申し込めば本人が確かめられます。手順はブラックリストは何年で消える?にまとめています。
 監修者 山本
当店では免責が決まったあとの方のご相談もお受けしています。審査で伺うのは昔のことではなく、今の収入で払っていけるかです。結果は一人ひとりの審査によります。
記録が消えてもすぐ通るとは限らない
記録が消えると今度は何年もローンやカードを使っていない状態になります。そのため審査では判断の材料が少ない人と見られることがあります。
弁護士の解説でも記録が消えたあとに通るかどうかは、申し込んでみないと分からないとされています(たちばな総合法律事務所)。だからまずはスマホの分割払いを遅れずに払うなど、小さな支払いの記録を積んでいく方法があります。
自己破産の手続き中に車のローンは組める?
自己破産の手続き中(免責が出る前)は自分の名前で車のローンを組めません。お金を貸した人たちに平等に返すという、破産の決まりに反するからです(弁護士法人心)。
隠してローンを組むと免責が出なくなるおそれもあります。だから手続き中にどうしても車が必要なら先に担当の弁護士に相談してください。
同じ弁護士の解説では手続きの開始前で必要があり安い車なら、現金で買うことが認められる場合もあるとされています。ただ認められるかどうかは事情で変わるので、買う時期や方法は弁護士と決めるのが安全です。
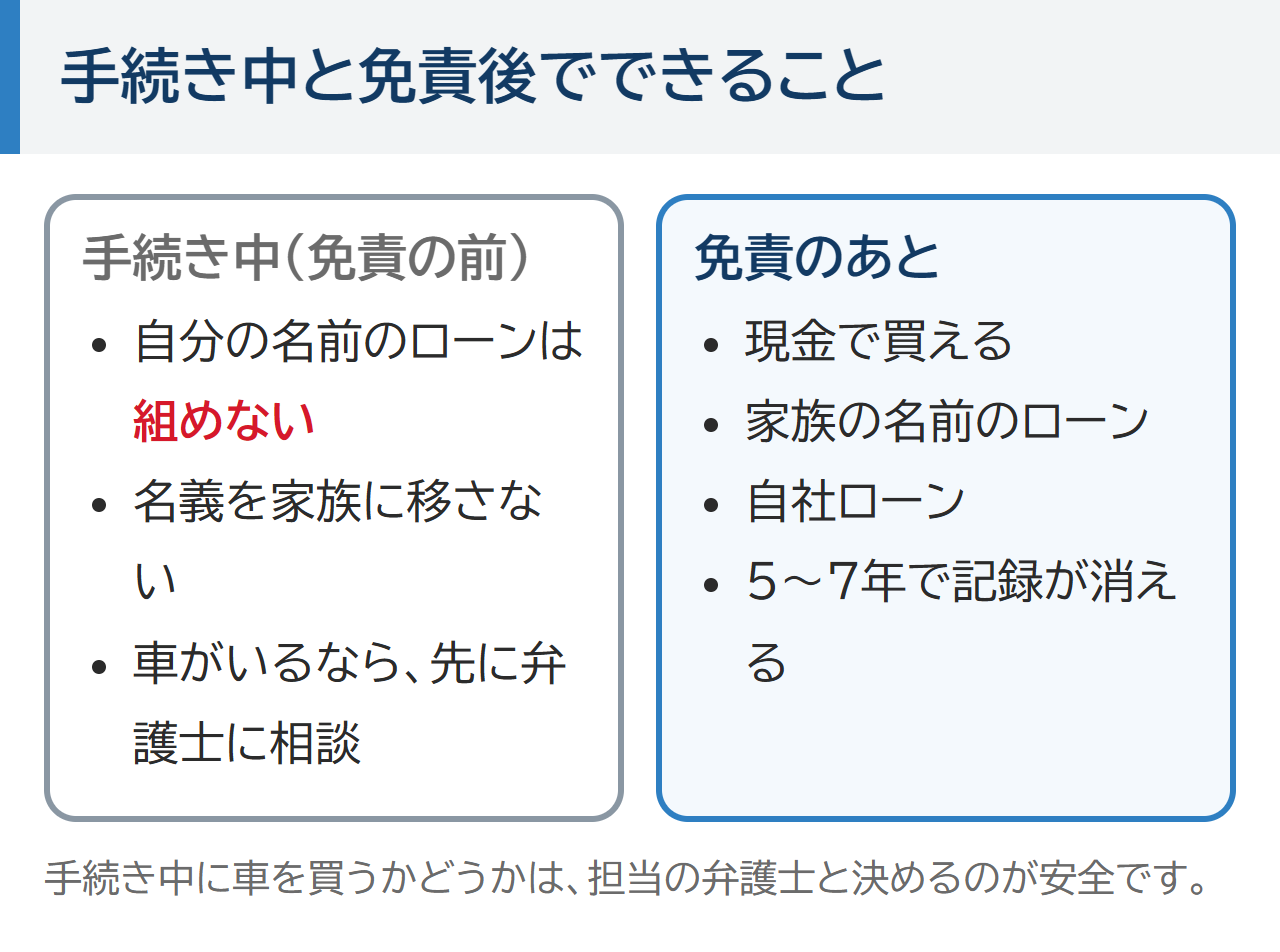
今ローンで乗っている車はどうなる?
ローンが残っていて車検証の所有者の欄にローン会社やお店の名前があるなら、その車は引き上げられます(たちばな総合法律事務所)。だからまずは車検証を出して所有者の欄を見てみてください。そこが自分の名前なら次の価値の話になります。
払い終わった車は残せる?
払い終わった自分名義の車でも、価値が高ければ売ってお金を分けることになります。どこからが価値が高いと見られるかの目安は次の表のとおりです。
| 車の状態 | 扱いの目安 |
|---|---|
| 査定で20万円未満 | 手放さなくてよい |
| 新車の本体価格300万円以下の国産車で、初めての登録から7年以上 | 価値0円とみなせる |
| それ以外 | 売ってお金を分ける対象になりうる |
表のとおり古い軽自動車などは残せることが多いということです。ただ自分の車がどれに当たるかは査定の額や登録の年で変わるので、弁護士に聞いてみてください。
名義を家族に移すのは危ない
車を守ろうとして手続きの前に名義を家族に移すのはやめてください。財産を隠したと見られ、免責が出ないばかりか、罪に問われるおそれがあります(たちばな総合法律事務所)。
ローンの残りを車のローン会社にだけ払うのも同じで、ほかの人より先に払うことになるので免責が出ない理由になります。車を残したい気持ちが強いときほど、自分で動く前に弁護士に相談してください。
自己破産後すぐ車が必要なときの方法
通勤や子どもの送り迎えで5年も待てない人もいるかもしれません。免責が出たあとなら次の方法があります。どれも向いている人と注意することが違うので、自分の暮らしに合うものを選んでください。
| 方法 | 向いている人 | 注意すること |
|---|---|---|
| 現金で買う | 数十万円を用意できる | 免責が出たあとなら問題ない(弁護士の解説) |
| 家族の名前でローン | 家族に安定した収入がある | 払う責任は家族。使う人を正直に伝える |
| 自社ローン | 今の収入はあるが、ローンが通らない | 総額は高くなりやすい。払い終わるまで車はお店のもの |
| カーリース | 月々の定額で乗りたい | 審査があり、信用情報を見られることが多い |
| レンタカー・カーシェア | 使う日が少ない | 毎日の通勤には割高 |
家族の名前で組むときの注意
家族の名前で組むときはローンを払うのは家族なので、もし払えなくなれば家族の信用情報に傷がつきます。だから自分が乗る車なのにそれを隠して家族の名前だけ借りるのはやめて、使う人が別にいることは申し込みのときに伝えましょう。
自社ローンで買った例
自己破産から2年たった30代のパートの女性が、自社ローンで軽自動車を買ったという例もあるようです。月々2万円の24回払いで、子どもの送り迎えと通勤に使っているそうです。ただし通るかどうかは一人ひとりの審査によります。
監修者 山本自己破産のことは隠さずに話してください。事情を伺ったうえで今の収入に合う月々と車を一緒に考えます。
自己破産後に自社ローンを使うときに知っておくこと
免責のあとに車を持つ方法にはどれも弱いところがあり、自社ローンも例外ではありません。ここではよく考える4つの方法を弱いところで並べ直すので、自社ローンより合う方法があればそちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 記録が消えるまで待って普通のローンに出す | 免責から5年(銀行は7年)待てる | 何年も車なしで過ごすことになる。記録が消えてもすぐ通るとは限らない |
| 現金で買う | 数十万円を用意できる | 選べる車が用意できたお金の範囲に限られる |
| 家族の名前でローンを組む | 家族に安定した収入がある | 払う責任は家族。払えなくなれば家族の信用情報に傷がつく |
| カーマッチの自社ローン | 今の収入はあるが、ローンが通らない・待てない | 金利は0%でも、総額は銀行のマイカーローンより高くなりやすい。払い終わるまで車はお店のもの |
自社ローンはお店が自分で代金を分割で受け取る仕組みです。詳しくは自社ローンとはでお伝えしています。
カーマッチの自社ローンは昔のカードの遅れや他社の支払いの記録を見ずに、自己破産をした人も今の収入で審査します。だから免責から5年たっていない人でも今の収入で払っていける月々なら、審査を申し込めます。審査の中で破産の詳しい事情を聞かれることはあります。
ただし審査はあります。住所が決まっていない・本人だと証明できない・家族みんな合わせても収入がまったくないといった場合は、カーマッチではお断りしています。
総額と、払い終わるまでの決まり
カーマッチの自社ローンは金利0%です。ただし総額は銀行のマイカーローンより高くなることが多いです。総額が高くなる理由は自社ローンはやめたほうがいい?で詳しくお伝えしています。
払い終わるまで車はお店のもので、GPSなどの装置が付く場合もあります。GPSなどの扱いは店舗によって異なるので、契約の前に聞いておきましょう。
払っても信用情報には載らないことが多い
お店が自分で分割にする自社ローンは払った記録が信用情報に載らないことが多いので、何年払っても信用が戻る材料にならない場合があります。記録に載るかどうかはお店やプランで違うので、詳しくは自社ローンで信用情報は見られる?をご覧ください。
監修者 山本当店の信用回復ローンは支払いの記録がCICやJICCに登録されます。期日どおりに払えばその実績が積み上がっていきます。結果は一人ひとりの審査によります。
何社も同時に申し込まない
焦っていくつものお店やローン会社に続けて申し込むのはやめてください。申し込んだ記録はCICでは6か月残ります(CIC)。短い間に申し込みが重なるとお金に困っている人と見られやすくなるので、まず1か所に絞って相談から始めるほうが安全です。
自社ローンの相談が向くかどうかは免責が出ているかと、記録が消えるまで待てるかでほぼ分かれます。待てるなら記録が消えてから普通のローンに出すほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 免責が出ていて記録が消えるまで待てない事情がある(通勤・送り迎えで車が要る)
- 今の仕事の収入がある
- 自己破産の事情を隠さずに話せる
待つ・ほかの方法が向く人
- まだ手続き中で免責が出ていない(先に担当の弁護士に相談する)
- 免責から5年以上たち記録が消えていそう(先に開示で確かめる。待つほうが総額は安く済みやすい)
- 家族みんな合わせても収入がまったくない
自己破産後の車のことをLINEで相談する前に知っておくこと
破産のあとで出費を増やしたくない人も多いと思いますが、相談と仮審査にお金はかかりません。LINEで5つの項目を送ったあとは担当の人から電話が来るので、電話してよい時間を最初に書いておけば仕事中や家族がいる時間を避けてもらえます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。記録が残っている時期に何社も申し込むと不利に見られやすいので、相談先を1か所に絞っておけば何社にも同時に申し込む形にならずに済みます。
自己破産のことは最初に伝えておくほうが話が早く進み、お店からの連絡に早く返す人ほど審査で有利になります。だから送ったあとはLINEと電話に気づけるようにしておいてください。
相談の流れは次の4つです。5つ目の相談したいことに免責が出た時期と今の仕事・収入を書いておくと、自社ローンで通りそうかを考えてもらいやすくなります。
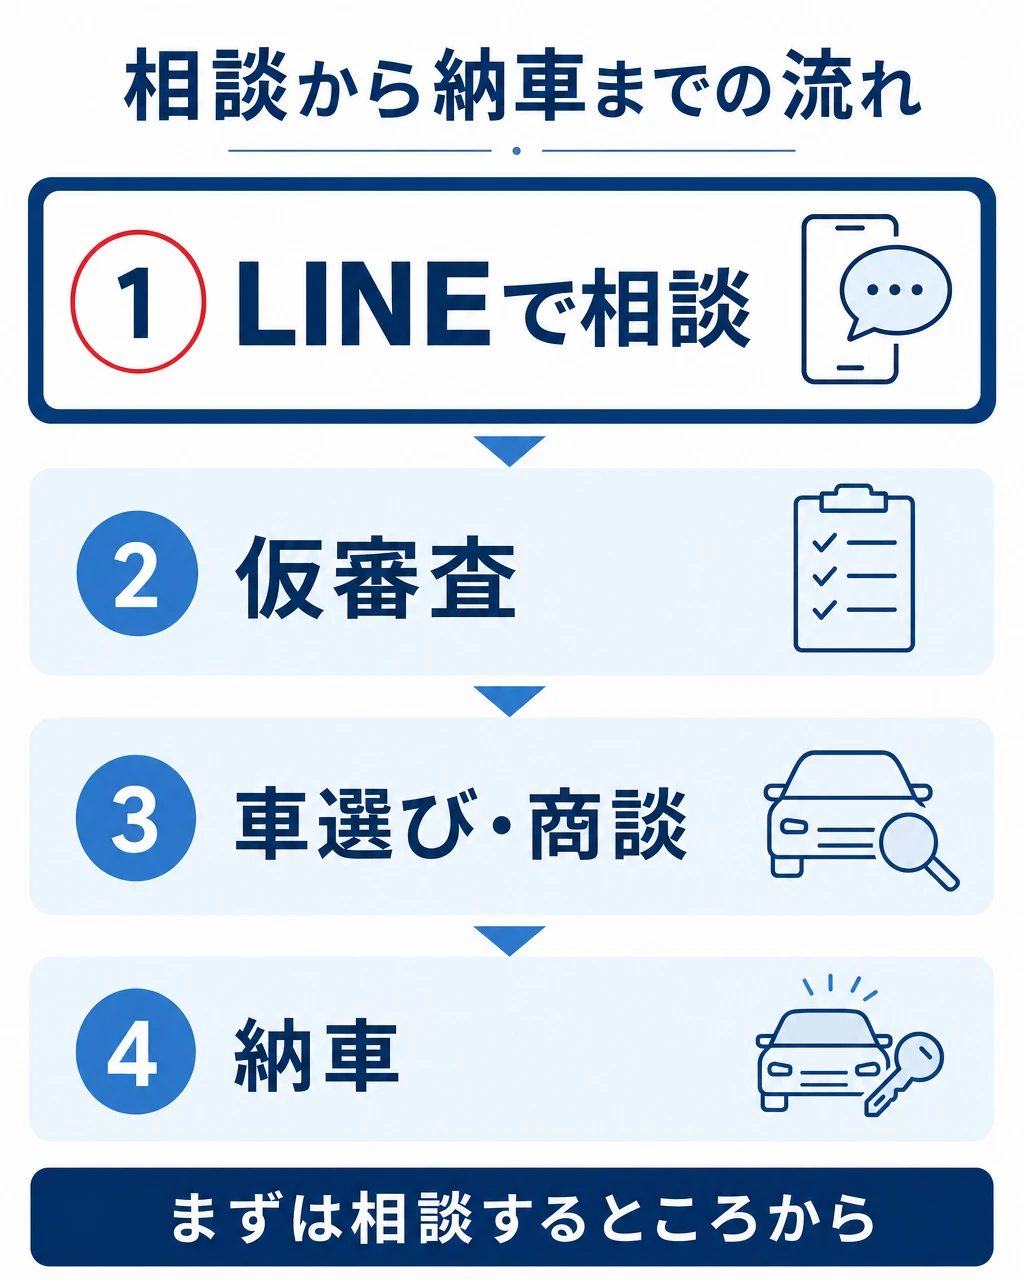
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
待つか相談するかは免責からの年数で考えると決めやすくなります。免責から5年を過ぎていれば先に開示で記録が消えているかを確かめ、消えていれば普通のローンに出す道を選べます。銀行のマイカーローンを考えているなら目安は7年です。
反対に5年より前で通勤や送り迎えに車がないと困るなら、待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。まだ免責が出ていない人はLINEより先に担当の弁護士に相談してください。
自己破産後の車のローンでよくある質問
- 自己破産から1年でディーラーローンは通りますか?
-
通るのは難しいです。ディーラーのローンはローン会社が審査し、信用情報を見ます。CICでは免責で契約が終わった日から5年、記録が残ります。それまでは現金や自社ローンなど信用情報に頼らない方法を考えるほうが現実的です。
- 自己破産したことはお店に言わないといけませんか?
-
言っておくほうが話が早く進みます。カーマッチの自社ローンは信用情報を見ませんが、審査の中で詳しい事情を聞くことがあります。隠して後で分かるより、最初に伝えたほうが安心です。
- 任意整理や個人再生でも残る年数は同じですか?
-
個人再生はほぼ同じで、KSCでは個人再生の手続き開始の決定も自己破産と同じく決定日から7年残ります。ローン中の車の扱いは個人再生で車は引き上げられる?で任意整理のことは任意整理中でも車は買える?で詳しくお伝えしています。
- 免責が出たか、まだ手続き中か分かりません。
-
まず手続きを頼んだ弁護士や司法書士に聞いてください。免責が出る前に車のローンを組むと手続きに響くおそれがあります。免責が出ていれば自社ローンの仮審査はLINEで受けられます。
自己破産後の車のローン まとめ
- 記録はCIC・JICCが契約が終わってから5年、KSCが破産の決定から7年。10年の決まりはない
- 記録が消えてもすぐ通るとは限らない。小さな支払いの記録を積む
- 手続き中は自分の名前でローンを組めない。先に弁護士に相談
- ローン中の車は引き上げ。払い終わった安い車は残せることが多い
- 名義を家族に移す・一部の会社にだけ払うはしない
- 免責後すぐなら現金・家族の名前・自社ローンなどの方法がある
- 自社ローンは総額と、払い終わるまでの決まりを確かめてから
自己破産をしたからといって車をあきらめる必要はなく、待つ年数と待たずに持つ方法の両方があります。最初に予告した記録が消えるまで待つ場合と免責のあと今のうちに相談する場合の違いは次のとおりです。
| 記録が消えるまで待って普通のローンに出す | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 免責から5年(銀行は7年)より先 | 審査と車選びが済んだあと |
| 総額 | 銀行のマイカーローンなら安く済みやすい | 銀行のマイカーローンより高くなりやすい |
| 審査で見られること | 信用情報(記録が消えてもすぐ通るとは限らない) | 今の収入で払っていけるか |
| 払った記録 | 信用情報に載る | 載らないことが多い(お店やプランで違う) |
| 向く人 | 何年か待てる・開示で記録が消えたか確かめられる | 通勤や送り迎えで待てない事情がある |
記録が消えるまで待つなら総額を安く抑えやすく、払った記録も信用情報に積み上がっていきます。今のうちに相談するなら自社ローンで通りそうかが先に分かり、通れば何年も待たずに車を使えます。
信用情報のほかの悩みはブラックリストは何年で消える?もあわせてどうぞ。