「自社ローンの審査の基準ってなんですか?」
結論からいうと自社ローンの審査で一番見られるのは、今の収入で毎月の支払いを続けていけるかです。カーマッチの自社ローンは昔のカードの遅れなどの信用情報を見ない代わりに、今の収入や暮らしを書類と質問で確かめます。
ただし審査なしではないので、条件によっては落ちることもあります。しかも細かい基準は店ごとに違うため、ネットでこの条件なら通るという話を見て自分に当てはめても、そのとおりになるとは限りません。
この記事の最後に銀行やディーラーのローンに申し込む場合と自社ローンを相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからは審査で見られること・用意する書類・在籍確認・申し込みから結果までの流れを順にお伝えします。
- 見られるのは今の収入で払っていけるか。昔の信用情報は見ない(カーマッチの場合)
- 細かい基準は店ごとに違う。カーマッチも断った理由は開示していない
- 審査に必ず要るのは運転免許証。給与明細などの収入の書類があると早い
- 在籍確認をするか、どう確かめるかは店舗によって異なる
- 仮審査は最短15分。LINEや電話で受けられ、契約はお店に行くのが基本
自社ローンの審査基準は?信用情報の代わりに見られること
「信用情報が見れないのに何を基準で審査するの?」。知恵袋にはこんな質問がいくつもあります。
自社ローンはお店が自分で車の代金を分割で受け取る仕組みです。ローン会社を通さないので自社ローンとはでお伝えしているとおり、審査もお店が自分で行います。
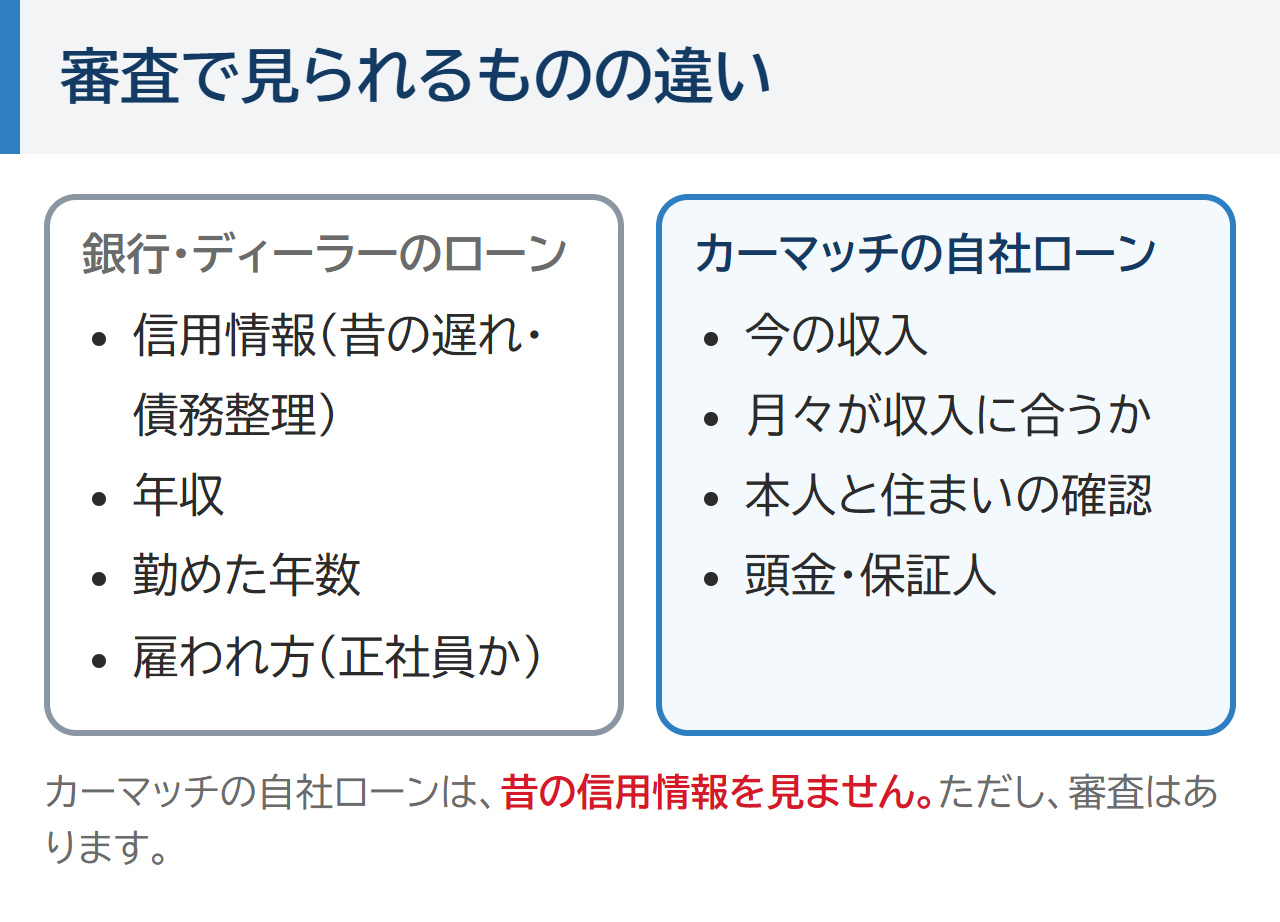
カーマッチの自社ローンは過去のカードの遅れやほかの会社への支払いの記録を見ずに、今の収入から判断します。だから昔ローンで遅れたことがある人も、今の暮らしが落ち着いていれば相談できます。
見られるのは収入・本人・働き方・ほかの支払い
お店が知りたいのは、この人が最後まで払い続けられるかどうかです。そのために次のようなことを確かめます。
| 見られること | 何を確かめるか | 確かめ方 |
|---|---|---|
| 今の収入 | 毎月決まった収入があるか | 給与明細・源泉徴収票など |
| 本人と住まい | 本人だと分かり、住所が決まっているか | 運転免許証 |
| 働き方 | どこで、どう働いているか | 申込みの内容・在籍確認 |
| ほかの支払い | ほかのローンや分割をどれだけ払っているか | 申込みのときの質問 |
| 月々の額 | 収入に対して、無理のない額か | 頭金・保証人・支払い回数と合わせて相談 |
カーマッチでは仕事の種類や勤めた年数だけで断ることはしません。本人か身内の方に一定の収入があれば審査を申し込めるので、パートや勤めて間もない人でも今の収入で払っていける月々なら審査の土台に乗れます。
細かい基準は店ごとに違う
自社ローンはお店がそれぞれ自分で審査をするので、細かい基準は店ごとに違います。カーマッチも断った理由は開示していません。基準を公開するとそれに合わせて申込みの内容を作る人が出てくるから、という説明もあります。
だからネットでこの条件なら通るという話を見ても、そのまま当てはまるとは限りません。自分の場合はお店に今の状況を伝えて確かめるのが一番早いです。
 監修者 山本
当店が審査で伺うのは今の安定した収入・無理のない支払いか・きちんと連絡が取れるか・生活が回っているか・なぜ車が必要か、の5つです。中でも連絡が取れるかは重く見ています。
自社ローンでも審査に落ちることはある?
「自社ローンは審査がゆるい」と思われがちですが落ちることはあります。カーマッチでは住所が決まっていない・本人だと証明できない・家族みんな合わせても収入がまったくない、といった場合はお断りしています。このほかどんな人が通りにくいかは店舗によって異なります。
月々が収入に合わないと通りにくい
落ちる理由の一つが、選んだ車の月々が今の収入に対して重すぎることです。この場合は本人の条件が悪いのではなく、車と払い方の組み合わせが合っていないだけです。だから安い車に変える・支払い回数を見直すといった調整で、話が進むことがあります。
頭金と保証人で変わること
カーマッチの自社ローンは頭金は総額の1割くらいが目安で、頭金なしのプランもあります。頭金を入れると借りる額が減って月々も下がるので、そのぶん審査で払っていけると見てもらいやすくなります。
保証人は基本は連帯保証人をお願いしています。保証人なしのプランもあり、身内以外の人がなれる場合もあります。ただし審査で保証人が必要とされたのに立てられない場合は利用できません。
頭金なしで買う話は頭金なしで中古車は買える?で詳しくお伝えしています。
自社ローンの審査の必要書類
「何を持っていけばいいの?」もよくある質問です。カーマッチの自社ローンは審査には運転免許証が必ず要ります。収入を確かめるために保険証や給与明細などがあると、審査がスムーズに進みます。
書類は申込みで伝えた内容と食い違いがないかを確かめるために使われます(グーネット)。だから先にそろえておくと話が早く進みます。
| いつ | 書類 | メモ |
|---|---|---|
| 審査のとき(必ず) | 運転免許証 | カーマッチでは必須 |
| 審査のとき(あると早い) | 給与明細・源泉徴収票 | 今の収入を示す |
| 審査のとき(あると早い) | 保険証(資格確認書など) | 勤め先や働き方が分かる |
| 契約のとき | 印鑑・住所を示す書類など | 契約の内容で変わる。審査のあとに案内がある |
個人事業主など給与明細がない人は、何で収入を示せばよいかを相談のときに聞いてみてください。確定申告書の考え方は個人事業主が車のローンに通らない理由にまとめています。
書類がそろっていないからといって、相談をあきらめる必要はありません。何が足りないかは相談の中で教えてもらえます。
自社ローンで在籍確認はある?会社にバレない?
「自社ローンって在籍確認するんですか?」。会社に車のローンのことを知られたくないという人は多いです。
在籍確認とは申込みに書いた勤め先で、本当に働いているかを確かめることです。自社ローンでも在籍確認が行われる場合があります(グーネット)。
するかどうか・どう確かめるか・電話でどう名乗るかは店舗によって異なります。会社に知られないか心配なら相談のときに聞いてみてください。
在籍確認は電話か書類
やり方は大きく分けて2つです。勤め先に電話をかけるか源泉徴収票や社員証などの書類を見て確かめるかで、知恵袋の回答でもこの2つが一般的なやり方として挙がっています。
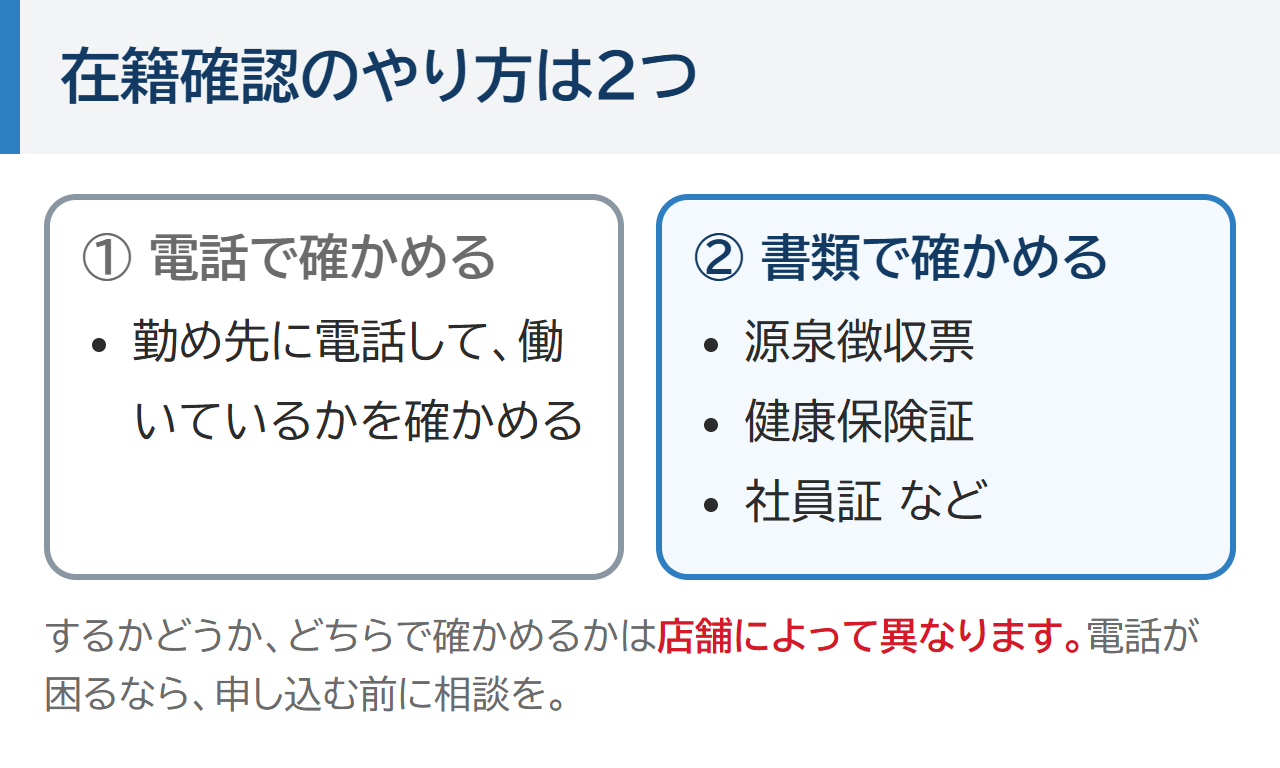
電話が困るなら申し込む前に「書類で確かめてもらえないか」と聞いてみてください。先に伝えておけばお店も考えやすくなります。
勤め先や収入をごまかすと、どうなる?
通りたい気持ちから勤め先や収入を実際と違うように書くのはやめてください。在籍確認や書類で食い違いが分かると審査は通りにくくなるからです。だから正直に書いて足りない所を頭金や車選びで補うほうが、結果的に近道です。
監修者 山本会社に電話されるのが心配な方は最初の相談のときにそう言ってください。まずはご事情を聞かせてください。
自社ローンの申し込みから審査結果までの流れ
「仮審査は通ったけど本当に契約まで行けるの?」。流れが見えないとここも不安になります。
流れの話に入る前に、ほかの方法とその弱いところも並べておきます。どの方法にも弱いところがあり自社ローンだけが答えではないので、自分に合う方法があればそちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 銀行やディーラーのローンに申し込む | 昔の遅れがなく勤めた年数もある | 信用情報・年収・勤めた年数・雇われ方を見られる。昔のカードの遅れなども審査に響く |
| ほかのお店の自社ローン | 近くのお店で探したい | 細かい基準は店ごとに違う。信用情報を見られることもある |
| カーマッチの自社ローン | 昔の遅れが気になるが今の収入で払っていける | 金利は0%でも、総額は銀行のマイカーローンより高くなりやすい。払い終わるまで車はお店のもの |
カーマッチの自社ローンは仮審査を電話・メール・LINEで受けられて、審査は最短15分です。この記事のLINEボタンから相談する場合は次の図と手順のとおりに進みます。
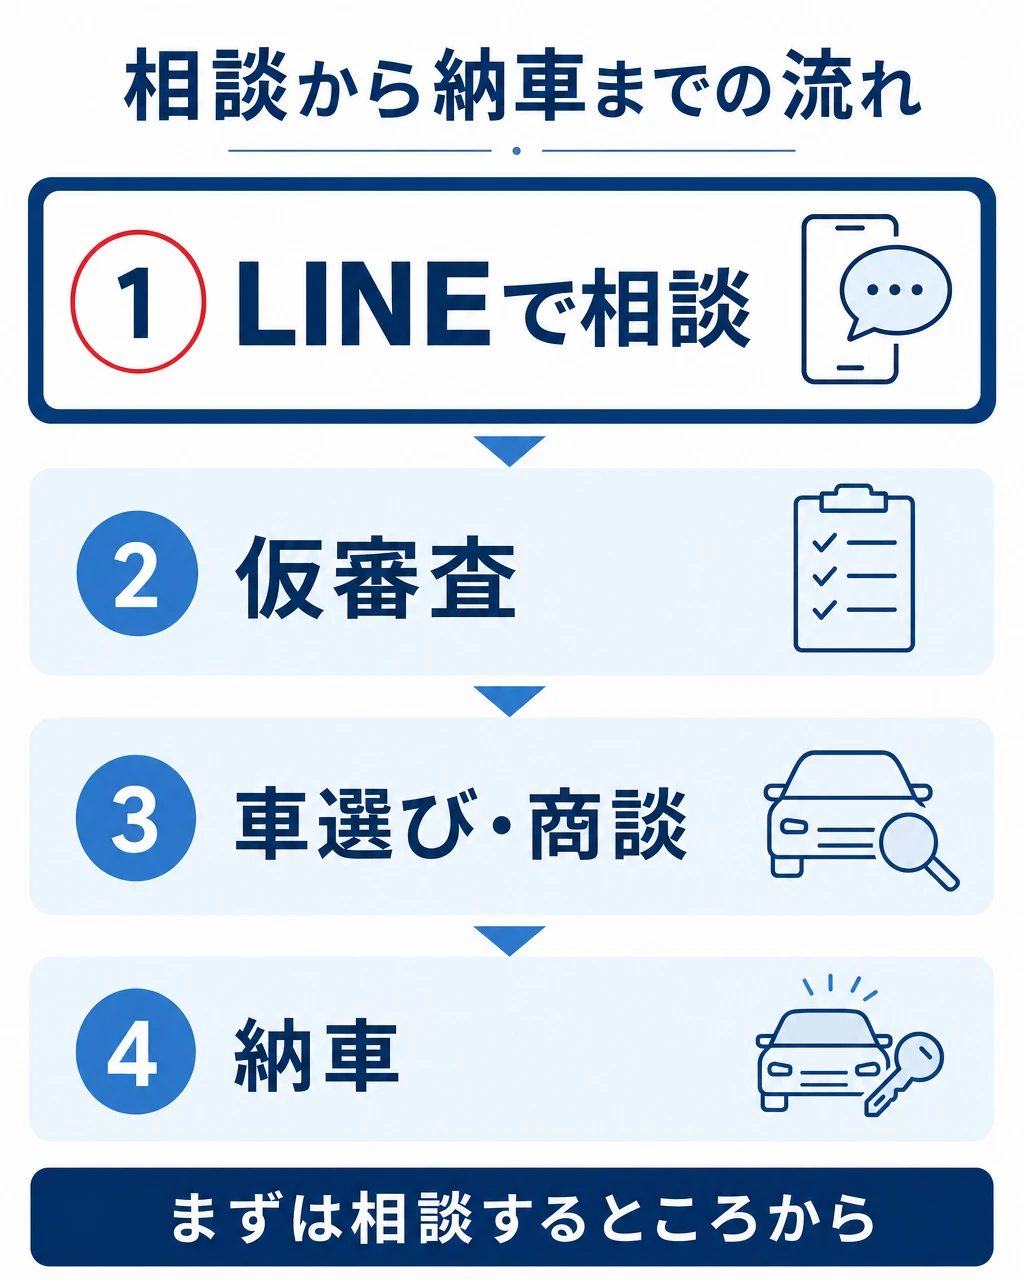
- LINEを追加して名前・住所・電話番号・電話してよい時間・相談したいことを送る
- 担当の人から電話で連絡がある
- 自社ローンの審査を希望すると審査の質問がLINEで届く
- 質問に答えると仮審査の結果が届く(最短15分)
- 頭金・保証人・月々を相談して支払いの計画を作る
- 必要な書類の説明があり書類で内容が確かめられる
- 契約はお店に行くのが基本
仮審査に通ったあとも契約の前に書類で内容が確かめられます。伝えた内容と書類が違えばここで話が止まることがあるので、最初から正直に伝えておけばその心配は減ります。
納車は契約からおよそ2週間が目安で、1週間以内に渡せる車もあります。遠くに住んでいる人も仮審査までは家にいたまま受けられて、契約のしかたは相談のときに案内があります。
監修者 山本返信が早い方ほど審査はスムーズに進みます。またいくつものお店に同時に申し込むと、通るはずの審査に響くことがあります。まずは1か所に絞って相談してください。
相談が向くかどうかは昔の遅れが気になるかどうかと、今の収入で月々を払っていけるかでほぼ分かれます。信用情報に心配がないなら銀行やディーラーのローンのほうが総額は安く済みやすいので、無理に自社ローンを選ぶ必要はありません。
相談が向いている人
- 昔のカードやローンの遅れが気になって銀行に出しにくい
- 本人か身内の方に毎月決まった収入がある
- 在籍確認や書類のことを申し込む前に聞いておきたい
ほかの方法が向いている人
- 信用情報に心配がなく勤めた年数もある(総額は銀行のローンのほうが安く済みやすい)
- 総額をできるだけ抑えたい
- 家族みんな合わせても収入がまったくない(自社ローンでも難しいので先に収入を整える)
自社ローンの審査をLINEで相談する前に知っておくこと
相談と仮審査にお金はかからないので、自分の場合に審査で何を見られそうかを聞くだけでもかまいません。LINEで送る項目には電話してよい時間があるので、担当の人からの電話を勤務中に受けずに済むように伝えておけます。
在籍確認で会社に電話されるのが心配なら、そのことも最初の相談で伝えてください。するかどうかや書類で確かめてもらえるかは店舗によって異なるので、申し込む前に聞いておけば安心して進められます。
書類をそろえる前に相談しても、何が足りないかはその中で教えてもらえます。仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。
いくつものお店に同時に申し込むと審査に響くことがあるので、相談するお店は1か所に絞りましょう。お店からの連絡に早く返す人ほど審査はスムーズに進むので、送ったあとはLINEと電話に気づけるようにしておいてください。
車がないと困る日が決まっているなら、納車は契約からおよそ2週間が目安だという点から逆算してみてください。その日まで余裕があれば銀行やディーラーのローンを先に試す道もあり、間に合いそうにないなら先に自社ローンで通りそうかを確かめておくと慌てずに済みます。
自社ローンの審査に通ったあとに確かめること
審査に通るとほっとしてすぐに契約したくなりますが、その前に払う総額だけは確かめてください。カーマッチの自社ローンは金利0%です。ただし総額は銀行のマイカーローンより高くなることが多いです。
昔ローンで遅れたことがある人が自社ローンの審査に通り、月々の上限も示されたという例もあるようです。ただ提示された総額は同じくらいの車の相場の約2倍だったそうで、審査に通ることとその条件で買って納得できるかは別の話です。
頭金+月々×回数で総額を出し、同じくらいの車の値段と比べてから決めると安心です。払い終わるまで車はお店のものになることや、GPSが付く場合があることも契約の前に確かめておきましょう。総額が高くなる理由は自社ローンはやめたほうがいい?で詳しくお伝えしています。
自社ローンの審査でよくある質問
- 自社ローンは闇金や怪しい業者と関係がありますか?
-
カーマッチの自社ローンはお金を貸す業者を通さない、販売店との分割払いの契約です。お客さんと販売店が直接契約を結びます。不安な点は契約の前に支払いの総額や契約の中身を書面で見せてもらい、納得してから決めてください。
- 信用情報はまったく見られないのですか?
-
カーマッチの自社ローンは過去のカードの遅れや他社への支払いの記録を見ません。ほかのお店の自社ローンやローン会社を通す分割払いでは見られることがあります。詳しくは自社ローンで信用情報は見られる?をご覧ください。
- 審査に落ちたら、すぐ別のお店に申し込んでもいいですか?
-
すぐに続けて申し込むのはおすすめしません。まずは月々が収入に合っていたか、頭金や保証人で変えられる所がないかを見直してください。今の条件でどこを変えれば通りやすくなるかは、LINEで状況を送ってもらえれば相談のときに確かめられます。
- 無職でも自社ローンの審査は受けられますか?
-
本人に収入がなくても身内の方に一定の収入があれば利用できる場合があります。家族みんな合わせても収入がまったくない場合は、カーマッチではお断りしています。
自社ローンの審査基準 まとめ
- 見られるのは今の収入で払い続けられるか
- カーマッチは昔の信用情報を見ない。仕事の種類や勤めた年数だけで断らない
- 細かい基準は店ごとに違う。審査なしではない
- 必ず要るのは運転免許証。給与明細や保険証があると早い
- 在籍確認は電話か書類。するかどうかは店舗によって異なる
- 仮審査は最短15分。契約はお店に行くのが基本
- 通ったら契約の前に総額を確かめる
基準が見えないと申し込むのも怖くなります。ただ見られることの中身は今の暮らしと収入なので、今の状況を伝えれば自分が通りそうかは確かめられます。
最初に予告した銀行やディーラーのローンに申し込む場合と自社ローンを相談する場合の違いは次のとおりです。どちらが向くかは昔の遅れが気になるかどうかと、総額をどこまで抑えたいかで変わります。
| 銀行やディーラーのローンに申し込む | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 審査で見られること | 信用情報・年収・勤めた年数・雇われ方 | 今の収入・月々が収入に合うか・本人と住まい・頭金と保証人 |
| 総額 | 銀行のマイカーローンなら安く済みやすい | 銀行のマイカーローンより高くなることが多い |
| 向く人 | 信用情報に心配がなく勤めた年数もある | 昔の遅れが気になるが今の収入で払っていける |
銀行やディーラーのローンを選ぶなら、信用情報に心配がない人ほど総額を安く抑えやすくなります。自社ローンを相談するなら昔の遅れを気にせずに今の収入で通りそうかが先に分かり、総額を見てから買うかどうかを決められます。
ほかの働き方の悩みは車のローンが通らない理由もあわせてどうぞ。