「派遣社員や契約社員だけど、車のローンって組める?」
結論からいうと派遣・契約社員・パートだからそれだけで落ちるわけではありません。見られるのは返せるだけの収入がこの先も続くかどうかです。
ただ勤めた期間が短い・昔の支払いが遅れたことがあるなどが重なると厳しくなります。そのまま自分だけで何社にも申し込むと申し込んだ記録が6か月残るので、次の審査でも不利に見られやすくなります。
今すぐ通勤の車が要るなら、LINEで働き方と月の収入を送って無料の仮審査で通りそうかを確かめられます。
この記事の最後に待って条件を整えてから申し込む場合と今のうちに相談する場合を比べた表を置いています。どちらにするか迷ったら先にそちらを見てもかまわないので、ここからは審査で見られることから順に見ていきます。
- 派遣・パートでも車のローンは組める。見られるのは収入が続くか
- 派遣社員は申込書の勤務先に派遣会社を書く
- 扶養内のパートは家族の収入を合わせて見てもらえる場合も
- 落ちたら続けて申し込まない。今すぐ必要なら自社ローンもある
派遣・契約社員・パートでも車のローンは組める?
正社員ではない人は2,146万人
派遣やパートなど正社員ではない働き方の人は2,146万人います(総務省 労働力調査)。めずらしい働き方ではないので、車のローンの審査でも働き方だけでなくいくつかのことを合わせて見られます。
| 見られること | 派遣・パートの場合 |
|---|---|
| 勤めた期間 | 短いと収入が続くか読めないと見られやすい |
| 収入 | 月によって違う人は少ない月でも払えるかが大事 |
| ほかの借金 | 少ないほどよい |
| 昔の支払いの記録 | 遅れがあると働き方とは別にひびく |
派遣というだけで落とされる?
ネット上でも「派遣というだけで落とされるの?」という声はとても多いです。ただそうした声を見ると、勤めた期間の短さや昔の支払いの遅れがかさなっている例がめだちます。だから働き方そのものを気にするより、表のどこが自分に当てはまるかを先に確かめておくと安心です。
 監修者 山本
当店のブログでも紹介しましたが、正社員ではなく保証人もいない状況でローンを心配していた31歳のシングルマザーの方が、自社ローンで軽自動車を手に入れました。当店は働き方より今の収入と連絡の早さを見ます。
派遣社員が車のローンを申し込むときの書き方
勤め先の欄の書き方
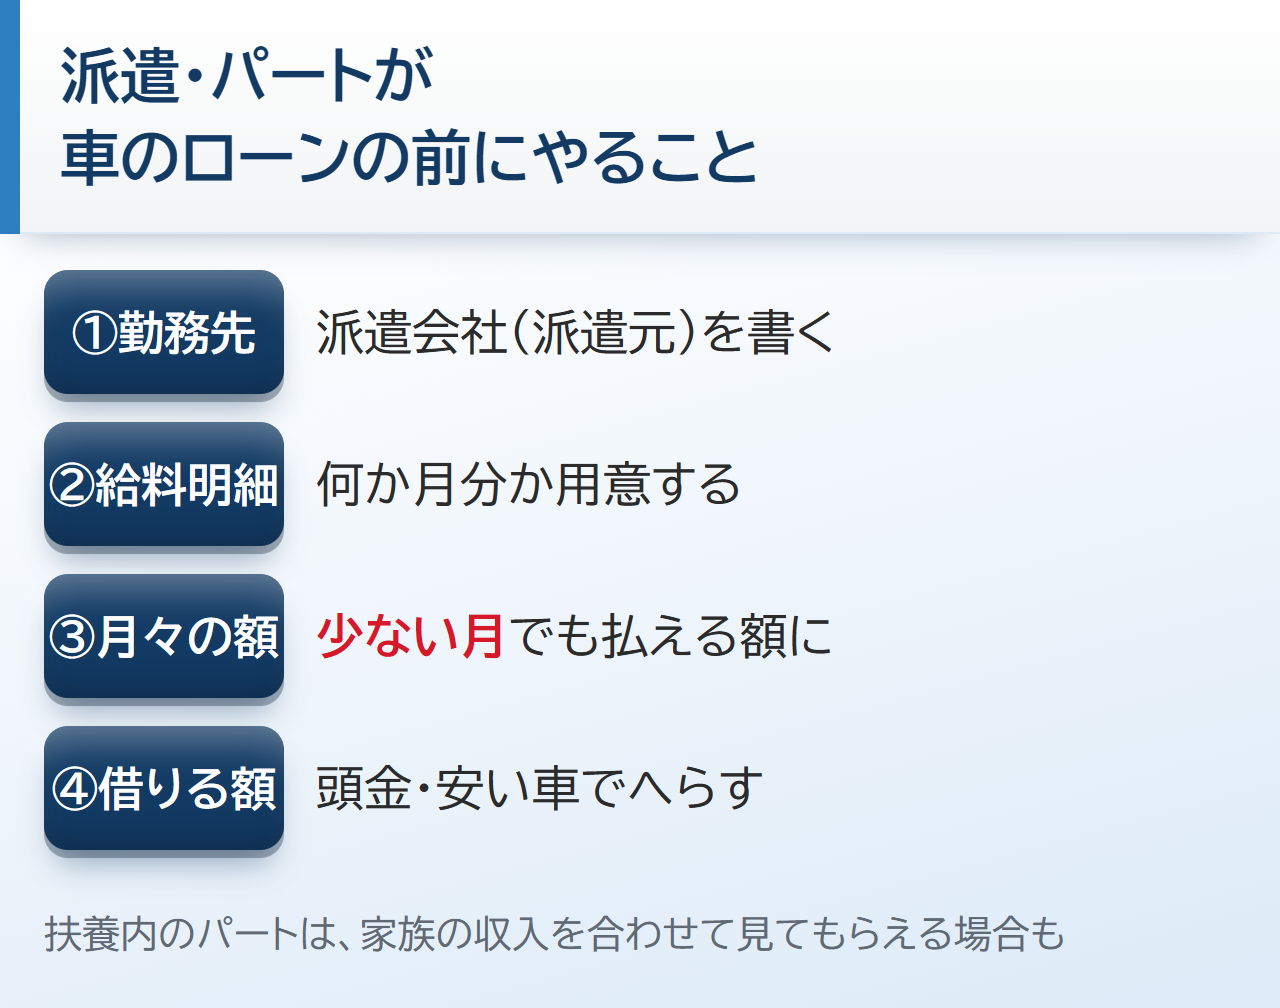
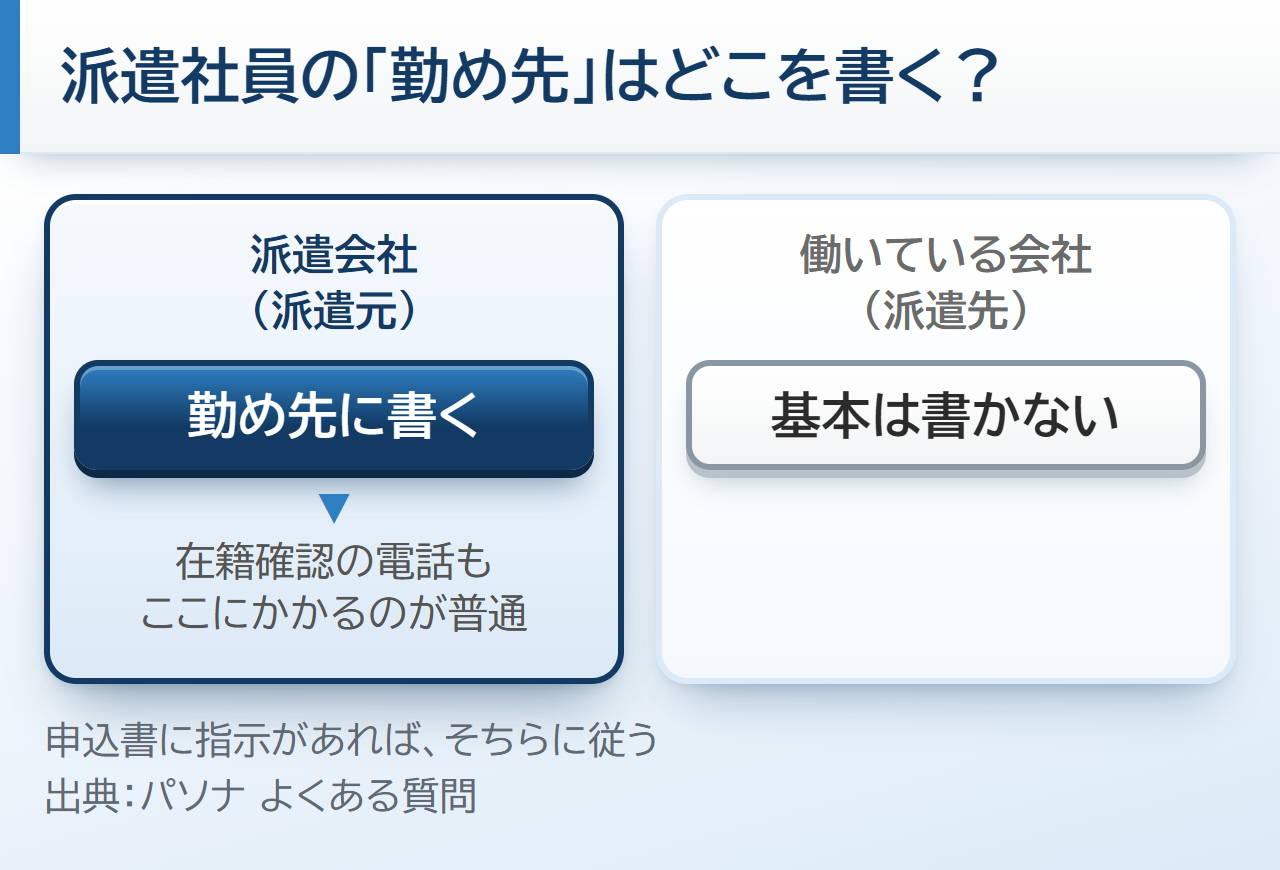
申し込みの書類の勤め先の欄には、働いている会社ではなく派遣会社(派遣元)を書くのが基本です。ローン会社が電話で確かめるのも派遣会社とのつながりです(パソナ よくある質問)。ただし申込書に書き方の指示があればそちらに従ってください。勤め先に来る電話の中身や電話が困るときに申し込む前に相談できることは、在籍確認は車のローンでも来る?にまとめています。
派遣の3年ルール
もうひとつ知っておきたいのが派遣の3年ルールで、同じ職場で働けるのは原則3年までです。ただ派遣会社に期間の決まりなくやとわれている「無期雇用派遣」の人は、このルールの外です(日本人材派遣協会)。だから無期雇用派遣なら収入が続くことを伝えやすくなります。
契約社員は、契約の満了日も見られる
契約書の満了日
契約社員や派遣社員の契約書には次の満了日(契約が終わる日)が入っていますが、正社員の契約にはこの日づけがありません。審査では収入がこの先も続くかを見るので、満了日が近いと気にされることがあります。
無期転換ルール
派遣の場合は働く先が変わっても同じ派遣会社との契約がつづいていれば、やとわれている状態はつづいています(厚生労働省)。ただそれを何年として見るかは申し込む先によって違います。
| 無期転換ルール | 内容 |
|---|---|
| だれが | 同じ会社で期間のある契約を通算5年をこえて更新した人 |
| どうなる | 本人が申し込むと期間の決まりのない契約に変わる。会社は断れない |
| 注意 | 正社員になる制度ではない。給料や仕事はそのままのこともある |
無期転換のあとローンの審査でどう見られるかは、お店や銀行によって違います。5年待てば通るとは言いきれないので、車がいつ要るかで考えましょう。
満了日が近くて審査が不安なときは、LINEで契約の満了日と今の収入を送って通りそうかを無料で確かめられます。
月によって収入が違うときは?
少ない月の収入で見られる
「多い月は30万、少ない月は20万」という人もいます。審査では少ない月でも払えるかが大事になるので、申し込む前に次の3つを準備しておきましょう。
給料明細を何か月分か用意する
- 給料明細を何か月分か用意しておく
- 月々の支払いは少ない月の収入でも払える額にする
- 頭金や車の値段で借りる額を減らす
日雇いや日払いで現場ごとに収入が変わる人の書類のそろえ方は日雇いの車のローンの記事にまとめています。
派遣・契約社員は車のローンでいくらまで借りられる?
派遣や契約社員だから借りられる額が低く決まっている、ということはありません。見られるのは年収と、1年に返すローンの額のつり合いです。
年収のうち返済に回す割合で見られる
目安になるのは返済負担率で、年収に対して1年に返すローンの額の割合のことです。すべてのローンを合わせると、年収の25〜35%ほどが上限の目安です。車のローンだけなら年収の20%以内が払い続けやすい額とされています(北海道銀行)。
ディーラーや信販会社のローンには、1年に払える額を出す決まりもあります。年収から生活費やほかのクレジットの支払いを引いた額です(経済産業省 割賦販売法FAQ)。
どちらも目安で、どこまで貸すかの見方はローン会社によって違います。
月々の額は手取りから決める
年収200万・250万・300万円で、車のローンの月々を計算すると次のようになります。年収は税金などを引く前の額で、ボーナス払いとほかのローンは無いものとして、1年分を12で割りました。
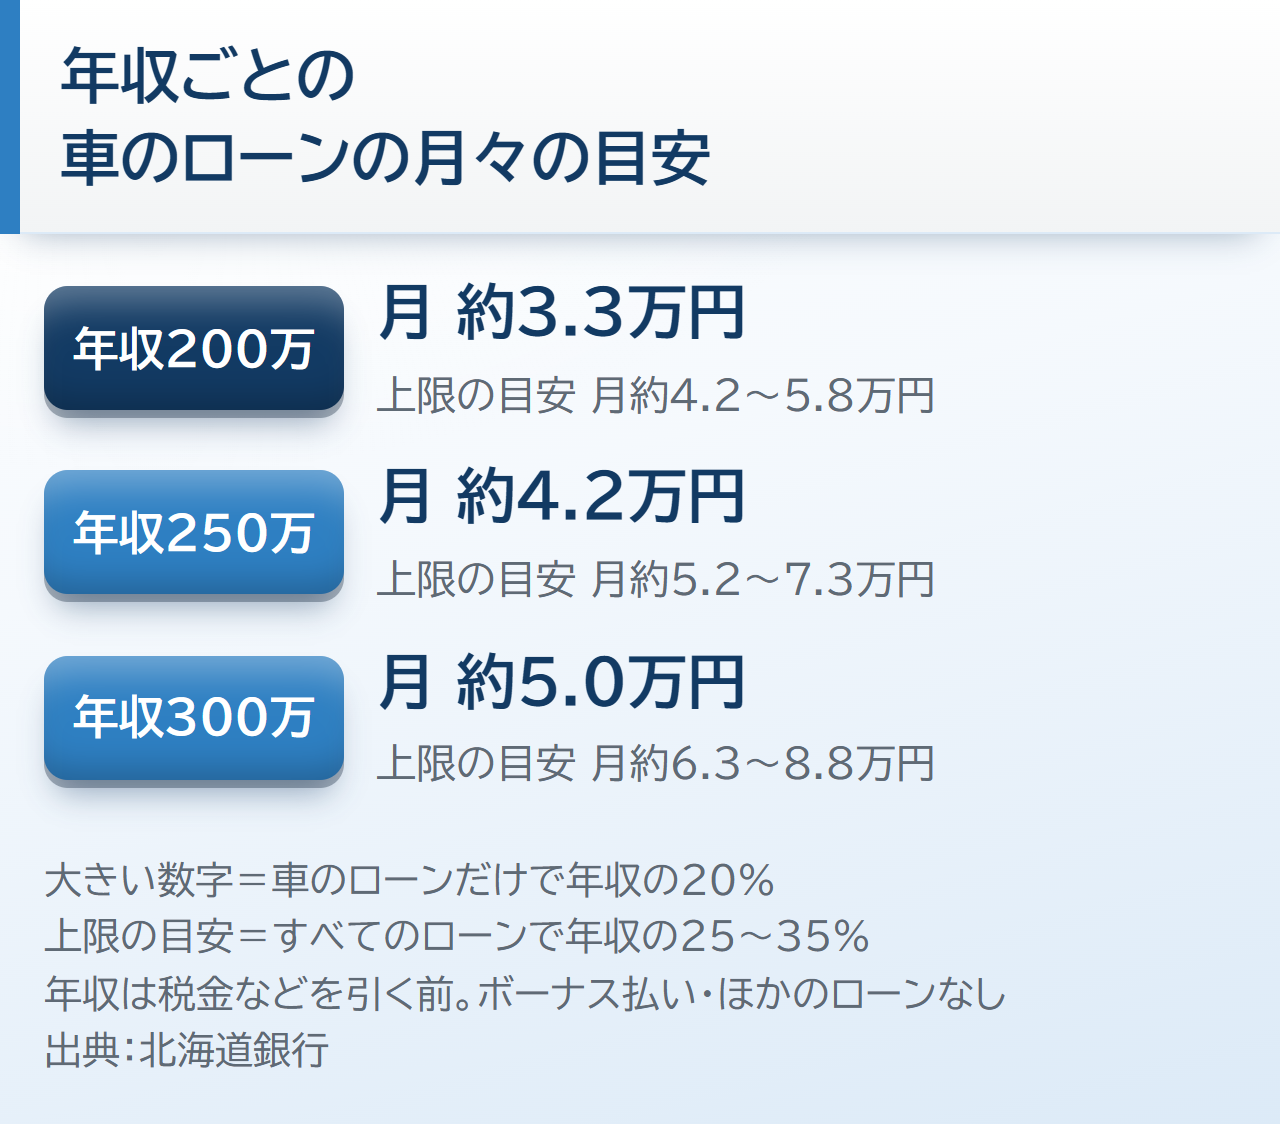
年収は手取りより多い額なので、同じ月々でも手取りから見ると重く感じます。手取りから家賃や食費、スマホ代など毎月出るお金を引いて、その残りに収まるかを確かめましょう。月によって収入が違う人は、少ない月の手取りで考えると安心です。
借りる額は頭金で、月々は返す回数で変えられる
月々が目安より多くなるときは、頭金を入れて借りる額を減らす方法があります。返す回数を増やすと月々は下がりますが、利息を払う期間がのびるので、払う総額は増えます。
年収が低めの人が借りられる額と車の選び方は年収が低い人でも車のローンは組める?で、ローンと維持費を合わせた毎月の目安は軽自動車の維持費は月いくら?で詳しく書いています。
今の収入でいくらの車なら払えるかは、LINEで給料明細の額を送ると無料で見てもらえます。
パート・扶養内でも車は買える?
扶養内のパートの人
扶養内のパートで自分の年収が少ない人もいます。専業主婦(夫)や学生などはローン会社によっては家族の収入を合わせて見てもらえる(経済産業省 割賦販売法FAQ)ので、申し込む前に聞いてみてください。
扶養内でも通った例
ネットには扶養内のパートの人が新車のローンに通ったという例もあるようです。頭金を多めに入れると借りる額が減るので、そのぶん通りやすくなることがあります。
自分の収入がない専業主婦の場合や夫の名前でも落ちたときの道は、専業主婦でも車のローンは組める?で詳しく書いています。
昔のカードの遅れや自己破産もあるとき
働き方と昔の記録はべつの話
派遣であることと昔の支払いの記録はべつの話です。でも両方あると銀行やディーラーのローンはかなり厳しくなります。
記録は5年以内に消える
カードやローンの記録は契約が終わってから5年以内に消えます(CIC)。それまでの車の持ち方は携帯の滞納と車のローンや任意整理と車のローンで詳しくまとめています。
昔の遅れの記録が残っていても、LINEで今の収入と昔の遅れのことを送れば自社ローンで通りそうかを無料で確かめられます。
派遣・パートで車のローンに落ちたあとの対策
| やること | 向いている人 |
|---|---|
| 半年待ってから出し直す | 何社も続けて申し込んだ人 |
| 勤めて1年たつのを待つ | 働き始めたばかりの人 |
| 頭金・安い車で借りる額を減らす | 少しでも貯金がある人 |
| 保証人を付ける | 頼める家族がいる人 |
| 自社ローンを相談する | 今すぐ通勤の車がいる人 |
落ちた直後にほかへ申し込まない
申し込んだ記録は6か月残ります(CIC)。落ちた直後にほかへ出すとその記録が重なってしまうので、落ちたら続けて申し込まないようにしましょう。
ほかの理由で落ちていないか確かめる
派遣やパートであること以外の理由で落ちていないかは車のローンが通らない理由で確かめられます。勤めた期間が短い人は転職直後の車のローンも参考になります。
今すぐ通勤の車がいるなら、自社ローン
勤めて1年を待てない事情
車がないと仕事に行けない人には、勤めて1年や半年を待てない事情もあります。待たずに通勤の車を持つ方法はいくつかありますが、どれにも弱いところがあります。
自社ローンの話をする前に派遣・契約社員・パートの人がよく考える方法を並べておきます。表を見て自分の働き方に合う方法があれば、そちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 頭金を入れて銀行やディーラーのローンに出す | 少しでも貯金がある・勤めて1年たっている | 勤めた期間が短いと通りにくい。落ちると申し込みの記録が6か月残る |
| 保証人を付けて申し込む | 頼める家族がいる | 頼める人がいないと使えない |
| 家族の収入を合わせて申し込む | 扶養内のパートで家族に収入がある | 合わせて見てもらえるかはローン会社によって違う |
| カーマッチの自社ローン | 今すぐ通勤の車がいる・今の収入で払っていける | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
カーマッチの自社ローンは働き方で断らない
今すぐ車が要るときの選択肢が自社ローンです。カーマッチの自社ローンは仕事の種類や勤めた年数だけで断ることはしません。
昔のカードの遅れよりも今の収入で払っていけるかを見ます。だから働き方や過去の遅れが不安な人でも安心して相談できます。
保証人なしのプランと注意点
保証人なしのプランもあります。保証人を頼める人がいないときの方法は保証人なしでも車のローンは組める?で確かめられます。
- 金利は0%だが、総額は銀行のローンより高くなりやすい
- 払い終わるまで車はお店のもの
- 審査はある。今まさに滞納している人は難しい
監修者 山本月々いくらなら続けられそうか、まずそこから一緒に考えます。給料が月によって違う方は少ない月の金額で教えてください。
相談が向く人・待つほうが向く人
相談が向くかどうかは通勤の車を待てない事情があるかどうかでほぼ分かれます。勤めて1年たつのを待てるなら銀行のローンに出すほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 車がないと仕事に行けず待てない事情がある
- 派遣・契約社員・パートで今の収入がある
- お店からの連絡にすぐ返せる
待つ・ほかの方法が向いている人
- 勤めて1年たつのを待てる(待つほうが総額は安く済みやすい)
- 頭金や保証人を用意できて銀行のローンが通りそう
- 今まさに滞納している先がある
派遣・契約社員・パートでLINEに相談する前に知っておくこと
相談と仮審査は無料
相談と仮審査にお金はかかりません。LINEで5つの項目を送ると担当の人から電話が来るので、シフトや勤務の時間を避けた電話してよい時間を最初に伝えておきましょう。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。いくつものお店に同時に申し込むと審査にひびくことがあるので、相談するお店は1か所に絞っておくと安心です。
お店からの連絡に早く返す人ほど審査で有利になります。仕事中で電話に出られなかったときも休憩の時間にLINEで返しておくと話が止まらずに進みます。
相談の4つの流れ
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに働き方と勤めた期間・少ない月の収入を書いておくと、月々いくらなら払っていけるかを考えてもらいやすくなります。
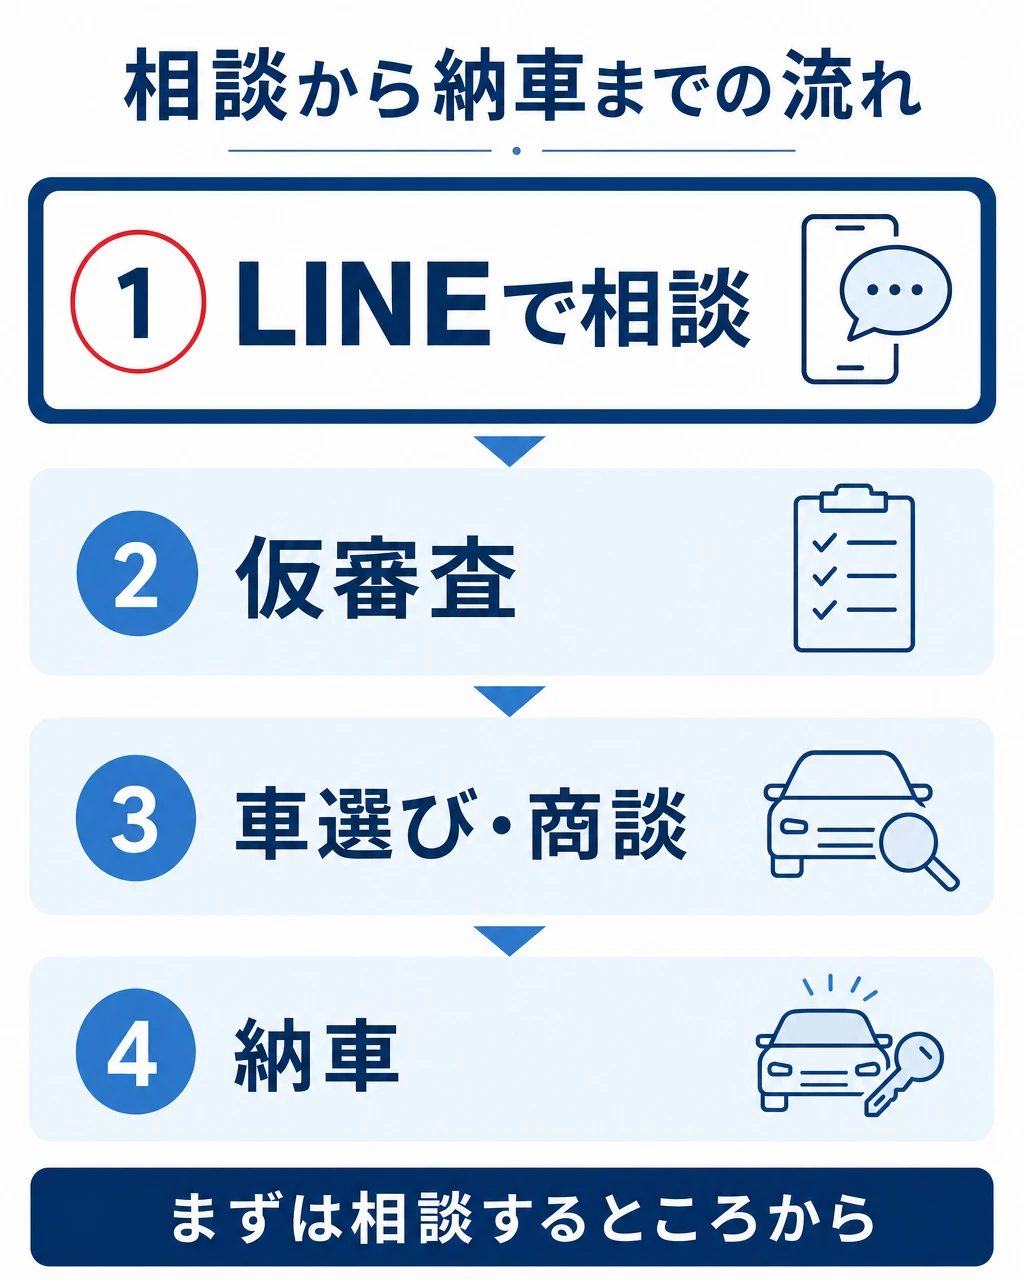
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
待つなら勤めて1年と満了日を目安に
銀行やディーラーのローンでよく言われる目安は勤めて1年以上で、落ちたときの申し込みの記録は6か月残ります。だから車が要る日がそれより先なら待ってから出す道を選べます。反対にそれより前に車が要るなら待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。
契約社員や派遣社員は契約の満了日も目安になり、満了日が近いと審査で気にされることがあります。更新が決まってから出すか今のうちに相談するかは、満了日と車が要る日を並べて決めましょう。
派遣・パートの車のローン よくある質問
- 派遣で働きはじめて3か月です。ローンは組めますか?
-
銀行やディーラーのローンは厳しいと考えておきましょう。よく言われる目安は勤めて1年以上です。
待てるなら1年待つ。待てないなら借りる額を減らすか自社ローンを相談してください。
- 在籍確認の電話はどこにかかりますか?
-
派遣会社とのつながりを確かめるので、派遣会社にかかるのが普通です。派遣会社の担当の人に前もって言っておくと安心です。
- 保証人を頼める人がいません
-
保証人なしで申し込めるローンもあります。カーマッチの自社ローンにも保証人なしのプランがあります。
派遣・パートの車のローン まとめ
- 派遣・パートだから落ちるのではない。収入が続くかが見られる
- 勤務先には派遣会社を書く。無期雇用派遣なら伝える
- 収入に波があるなら少ない月で払える額にする
- 扶養内のパートは家族の収入を合わせられる場合も
- 今すぐ必要なら働き方で断らない自社ローンもある(総額は高くなりやすい)
派遣やパートで働いていることは車をあきらめる理由になりません。最初に予告した待って条件を整えてから申し込む場合と今のうちに相談する場合の違いは次のとおりで、どちらが向くかは通勤の車がいつ要るかで変わります。
| 待って条件を整えてから申し込む | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 勤めて1年や申し込みの記録が消える6か月を待ったあと | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 勤めた期間・収入・ほかの借金・昔の支払いの記録 | 仕事の種類や勤めた年数より今の収入で払っていけるか |
| 向く人 | 待てる・頭金や保証人を用意できる | 今すぐ通勤の車がいる |
待つなら勤めた期間をのばして頭金も用意できるので、総額を安く抑えやすくなります。今のうちに相談するなら自社ローンで通りそうかが先に分かり、通れば待たずに通勤の車を使えます。
今のうちに相談するほうを選ぶなら、LINEで働き方と契約の満了日を送れば無料の仮審査で確かめられます。