車って月々いくらで買えますか?中古の軽でいいんですが。一括で買うには厳しいです…
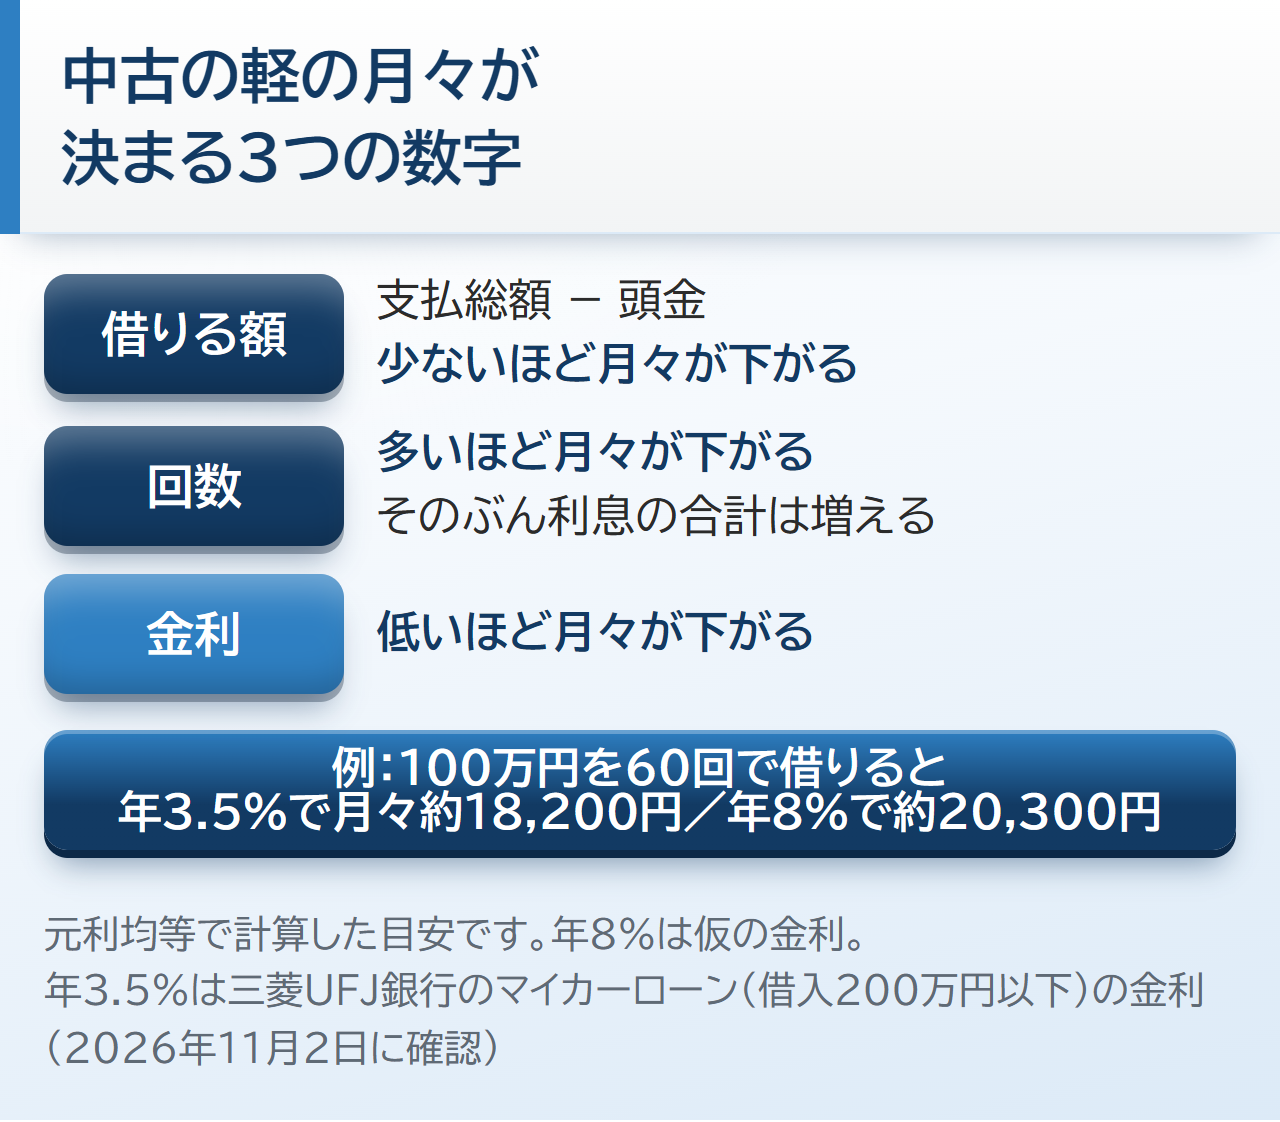
中古の軽をローンで買うときの月々は借りる額と回数とローンの種類の3つで決まります。100万円を60回で借りると年3.5%の銀行のローンで月々約18,200円、販売店のローンで高めの年8%なら月々約20,300円が目安です。
月々を下げたくて回数を延ばすと払う利息の合計はそのぶん増えていきます。また銀行に通らないからと何社にも続けて申し込むと、かえって審査で不利に見られることがあります。
この記事の最後に今は待つ場合と今のうちに相談する場合を比べた表を置いているので、どちらが自分に合うか考えるときに使ってください。
- 中古の軽のローンの月々は借りる額・回数・金利の3つで決まる
- 100万円を60回なら年3.5%で月々約18,200円・販売店のローンで高めの年8%で約20,300円(編集部で計算した目安)
- 回数を延ばすと月々は下がるが利息の合計は増え、古い車ほど払い終わる前に修理や車検が来る
- 銀行は金利が低く審査は厳しめ、販売店のローンは金利が高めで結果が早いことが多い
- 銀行や販売店のローンに通らないときは自社ローンもあるが、総額は高くなりやすく払い終わるまで車はお店のもの
中古の軽をローンで買うと月々いくら?
月々は借りる額・回数・金利の3つで決まる
ローンの月々は借りる額を回数で割った分に利息を足した額です。借りる額が少ないほど・回数が多いほど・金利が低いほど月々は下がります。
借りる額は車の本体価格ではなく、税金や登録の費用を足した見積もりの支払総額から頭金を引いた額です。店頭の本体価格だけで計算するとあとで見積もりを見たときに月々が思ったより高くなります。
借りる額別に見た月々の早見表
50万〜150万円の価格帯ごとに60回(5年)で借りたときの月々を計算しました。年3.5%は三菱UFJ銀行のマイカーローンの200万円以下の金利で、年8%は販売店のローンを考えるための仮の金利です。
| 借りる額 | 年3.5% | 年8% |
|---|---|---|
| 50万円 | 約9,100円 | 約10,100円 |
| 80万円 | 約14,600円 | 約16,200円 |
| 100万円 | 約18,200円 | 約20,300円 |
| 150万円 | 約27,300円 | 約30,400円 |
販売店のローンの金利は3〜6%ほどが多く、種類によっては10%ほどになることもあります(損保ジャパン)。同じ100万円でも金利が違うだけで月々に約2,000円の差が出ます。
払える月々から考える借りられる額
月々2〜3万円くらいにしたいという声もあります。60回で計算すると月々2万円で借りられるのは年3.5%で約110万円・年8%で約99万円です。
月々3万円なら年3.5%で約165万円・年8%で約148万円まで借りられる計算になります。ただしこれは払える月々から逆に出した額で審査に通る額とは別の話です。
 監修者 山本
当店で月々の相談を受けるときは、無理のない支払いができるかをしっかり見ます。あわせて、生活が回っているかや、なぜ車が要るのかもお聞きします。払える額から車を選ぶほうが、払い終わるまで続けやすくなります。結果は個別の審査によります。
自分の手取りだとどの価格帯の軽まで届くのか、早見表だけでは決めにくい人もいます。手取りと毎月の決まった出費をLINEで送ると、無理なく払える月々の目安を無料で確かめられます。
ローンの種類で中古の軽の月々と審査はどう違う?
中古の軽を分割で買う方法は、大きく分けて銀行のマイカーローン・販売店のローン・自社ローンの3つです。月々と審査の厳しさは、選ぶローンでかなり変わります。
| ローンの種類 | 金利の目安 | 回数の上限の例 | 審査の結果まで |
|---|---|---|---|
| 銀行のマイカーローン | 年1〜4%ほど | 10年(120回) | 1〜2週間ほど |
| 販売店のローン | 年3〜6%ほど(10%ほどのことも) | 中古車は96回など | 当日に出ることも |
| 自社ローン | 金利ではなく分割の合計で決まる | お店によって異なる | お店によって異なる |
銀行のマイカーローンは金利が低く審査は厳しめ
三菱UFJ銀行のマイカーローンは中古車も新車と同じ金利で、借入期間は6か月以上10年以内です(三菱UFJ銀行)。申し込めるのは税込年収200万円以上で勤続1年以上の人です。
借りられるのは50万円からなので、借りたい額が50万円に届かず使えないこともあります。銀行のマイカーローンは一般に審査の結果まで1〜2週間ほどかかり、信用情報に事故の記録があるとほぼ通りません(グーネット)。
販売店のローンは金利が高めで結果が早い
販売店のローンは、お店で車を選んでそのまま申し込めるローン会社のローンです。銀行より金利は高めですが、審査の結果が当日に出ることもあって手間は少なく済みます。
たとえばオリコの販売店向けのローンでは、中古車は24回から96回までの間で回数を選べます(オリコ)。銀行に通らなかった人が販売店のローンに通ることもありますが、信用情報に事故の記録があると難しい点は同じです。
自社ローンは金利ではなく総額で月々が決まる
自社ローンは、ローン会社を通さずにお店と直接分割の約束をする買い方です。カーマッチの自社ローンは金利を取らず、分割で払う合計を回数で割った額が月々になります。
ただし通常は銀行のマイカーローンより総額が高くつきます。自社ローンの総額の中身や回数ごとの月々は、自社ローンで軽自動車を買うときの月々で計算例を出しています。
ローンの回数を長くして中古の軽の月々を下げても大丈夫?
回数を延ばすと利息の合計が増える
同じ100万円を借りても回数を延ばすほど月々は下がり、払う利息の合計は増えます。年8%で120回にすると月々は約12,100円まで下がりますが、利息は約45万6,000円になります。
| 回数 | 年3.5%の月々 | 年3.5%の利息の合計 | 年8%の月々 | 年8%の利息の合計 |
|---|---|---|---|---|
| 36回(3年) | 約29,300円 | 約5万5,000円 | 約31,300円 | 約12万8,000円 |
| 60回(5年) | 約18,200円 | 約9万2,000円 | 約20,300円 | 約21万7,000円 |
| 84回(7年) | 約13,400円 | 約12万9,000円 | 約15,600円 | 約30万9,000円 |
| 120回(10年) | 約9,900円 | 約18万7,000円 | 約12,100円 | 約45万6,000円 |
マイカーローンの返済期間は3〜5年にする人が多く、販売店のローンは6〜8年が最長のことがほとんどです(損保ジャパン)。月々だけでなく、払い終わるまでに合計でいくら払うかも一緒に見て回数を決めてください。
10年払いを考える前に確かめたいこと
手取り16〜18万円の一人暮らしで140万円ほどの中古車を10年ほどの支払いで検討しているという相談も見られます。回答には、借りるのは年収の3割までにして見送ったほうがいいという意見が寄せられていました。結果は一人ひとりの審査によります。
10年払いは月々が軽くなる一方で、その間に転職や引っ越し・事故などが起きやすくなります。途中で払えなくなったときに起きることは車のローンが払えないときにまとめています。
50万円の軽を10年で払うと年8%なら利息だけで約22万8,000円になります。月々を下げるなら回数より先に借りる額そのものを減らせないかを考えるほうが払う合計は少なくなります。
中古の軽の年式・走行距離とローンの回数
銀行のマイカーローンは中古車にも使えますが、初年度登録から何年以内という年式の制限を設ける銀行もあります(北海道銀行)。年式や走行距離で回数がどう変わるかは、銀行やローン会社によって異なります。
年式が古く走行距離の多い軽を長い回数で払うと払い終わる前に大きな修理や車検の費用が重なることがあります。古い車ほど回数は短めにして修理のためのお金を手元に残すと安心です。
頭金とボーナス払いで中古の軽の月々はいくら下がる?
頭金は月々と利息の両方を下げる
100万円の軽に頭金を20万円入れると借りる額は80万円になります。60回なら年3.5%で月々約18,200円が約14,600円に下がり、月々約3,600円軽くなります。
頭金は借りる額を減らすので、月々と利息の合計の両方が下がります。借りる額が少ないほうが審査でも無理のない借入と見られやすく、貯金がある人は少しでも入れておくと有利です。
ボーナスが減ると払えない月が出る
ボーナス払いは、夏と冬のボーナスの月に多めに払うぶん毎月の支払いを下げる方法です。ボーナスが減ったり出なかったりするとその月にまとまった額が払えなくなるおそれがあります。
ボーナスが毎年決まって出る仕事でなければ月々だけで払える計画にしておくほうが安心です。パートや契約社員でボーナスがない人は頭金と回数で月々を調整してください。
中古の軽のローン審査で見られること
年収・勤続・年齢の条件
三菱UFJ銀行のマイカーローンは前年の年収200万円以上・勤続1年以上で、申し込むときに18歳以上・払い終わるときに70歳の誕生日までという条件です(三菱UFJ銀行)。群馬銀行のようにパートや転職した人でも申し込めるとしている銀行もあります(群馬銀行)。
オリコの販売店向けのベーシックローンは、原則18歳以上で払い終わるときに80歳以下が条件です(オリコ)。銀行とローン会社がそれぞれ何を見ているかは、車のローンの審査基準で詳しく比べています。
年収の何倍まで借りられるかや、年収以上の額が要るときの考え方は車のローンの年収の目安の記事で取り上げています。
バイクローン・リボ・奨学金があるとき
バイクのローンとリボ払いが残っていて、勤めて半年で140万円ほどの軽を頭金なしで買いたいという相談も見られます。回答では、先に完済したほうがいいという声が多く見られました。結果は一人ひとりの審査によります。
ほかの借入があってもそれだけで落ちるとは限りません。審査では毎月いくら返していてそのうえで車の月々を払い続けられるかが見られます。
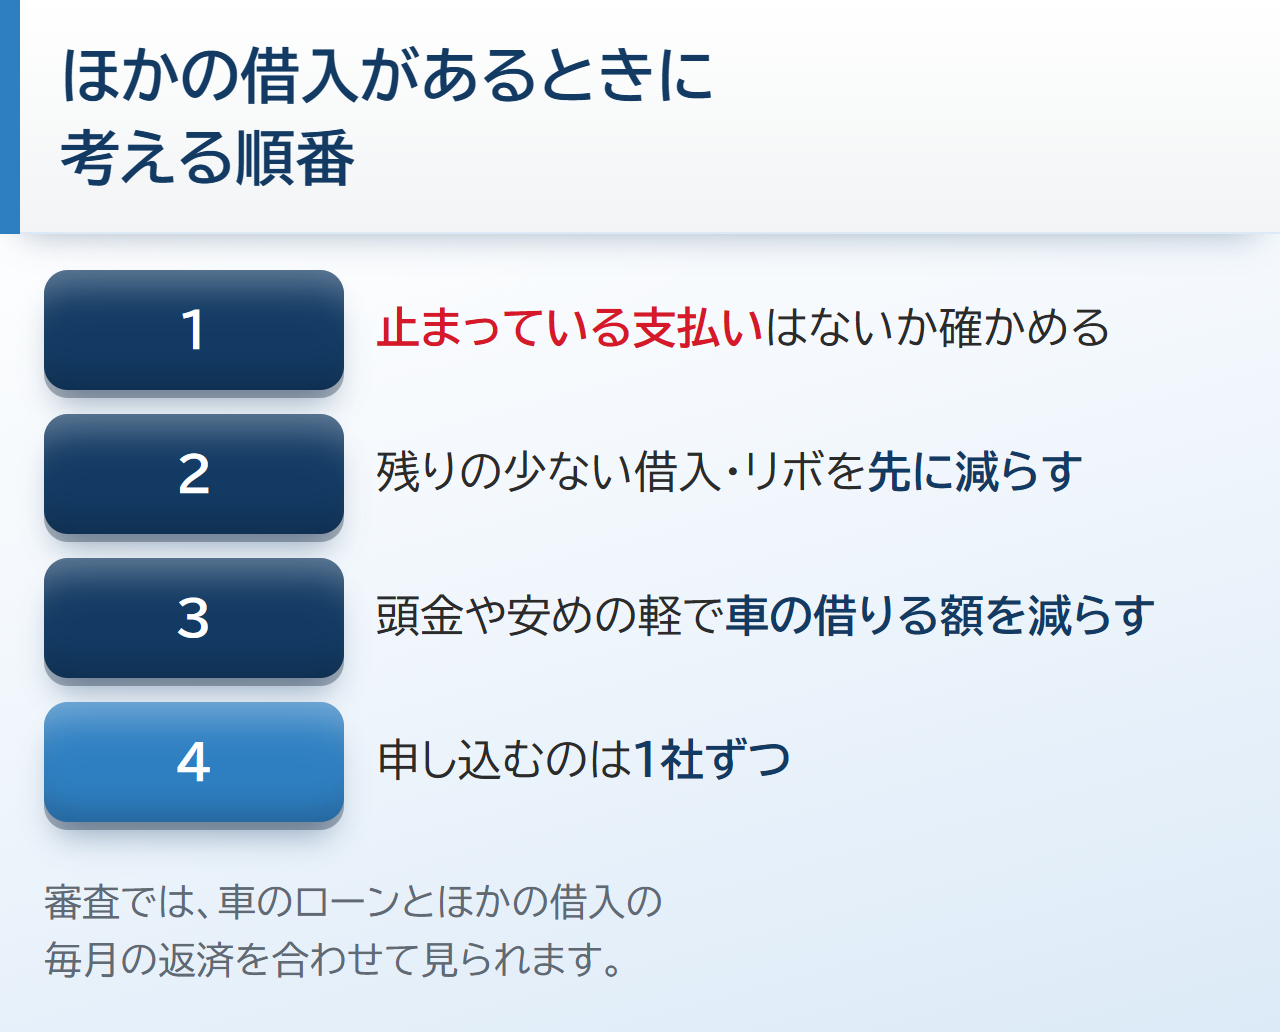
- 今も支払いが止まっているものがないか確かめる
- 残りが少ない借入やリボは先に減らせないか考える
- 車の借りる額を減らすために頭金や安めの軽を考える
- 申し込むのは1社に絞って結果を見てから次を決める
奨学金やスマホの分割も毎月出ていくお金としては同じように数えられます。支払いが遅れがちな借入があるなら車のローンより先にそちらを整えるほうが通る見込みは上がります。
監修者 山本当店の審査は、今の収入と無理のない支払いができるか、それに連絡がきちんと取れるかを見ます。ほかに返しているものがあれば、隠さずにそのまま教えてください。毎月いくら出ていくかが分かれば、払い続けられる月々を一緒に考えられます。結果は個別の審査によります。
審査の前にしておきたい準備
通りにくいと感じたら借りる額を下げることが一番効きます。頭金を入れる・本体の安い軽にする・回数を見直すと、審査で見られる返済の重さが変わります。
銀行と販売店に同じ時期にいくつも申し込むのは避けてください。落ちたらその理由に心当たりがないか考えてから次の申込み先を1つ決めるほうが遠回りになりません。
ほかの借入があって自分が通るか分からない人もいるかもしれません。今の借入と毎月の返済額をLINEで送ると、車の月々がどのくらいなら無理がないかを無料で確かめられます。
中古の軽の月々はローンの返済以外にいくらかかる?
税金・保険・ガソリン代は別にかかる
車を持つとローンの月々のほかに税金・任意保険・ガソリン代・駐車場代・車検の積み立てがかかります。任意保険は年齢で大きく変わるので若い人ほど負担が重くなりやすいです。
軽自動車の維持費の内わけと月いくらかは、軽自動車の維持費で手取り別に出しています。ローンの月々と維持費を足した額が、毎月車に出ていくお金です。
手取りから払える月々を決める順番
先に手取りから家賃・食費・通信費などの決まった出費を引いて、残った額から維持費を引きます。そのうえで貯金に回すぶんを残して最後に残る額をローンの上限にします。
この順番で出した上限を先の早見表に当てはめると、借りてよい額と選べる軽の価格帯が見えてきます。ボーナスや残業代のように毎月決まっていないお金は上限に入れないほうが安心です。
銀行やディーラーのローンに通らないときの中古の軽の買い方
ほかの方法と弱いところ
| 買い方 | 弱いところ |
|---|---|
| 銀行のマイカーローン | 年収・勤続の条件があり、信用情報に傷があると通りにくい |
| 販売店のローン | 銀行より金利が高め。信用情報に事故の記録があると難しい |
| 貯めて現金で買う | 貯まるまで車がない期間が続く |
| 自社ローン | 総額は高くなりやすい。払い終わるまで車はお店のもの |
銀行や販売店のローンに通らなかった人でも自社ローンなら今の収入で見てもらえることがあります。その代わりに総額が高くなり、払い終わるまで車はお店のものです。
カーマッチの自社ローンの月々の決まり方
カーマッチの自社ローンは、審査のときに信用情報機関へ過去の記録を照会しません。今の収入で払っていけるかを見て決めるので銀行に落ちた人も相談できます。
金利は取らず、分割で払う合計を回数で割った額が月々です。ただし通常は銀行のマイカーローンより自社ローンのほうが高くつき、払い終わるまでは車の所有権がお店に残ります。
頭金の目安は総額の1割ほどで、頭金を入れずに組めるプランも用意されています。回数の上限は決めておらず、ボーナス併用払いもできます。
自社ローンの仕組みや向き不向きは自社ローンとはで詳しくお伝えしています。
監修者 山本当店では、軽より少し大きいスイフトを月々13,000円でご案内した例があります。車の総額や回数、頭金で月々は変わるので、この額がそのまま当てはまるわけではありません。相談は全国から受けていて、遠くの県のお客さんにも車を届けてきました。結果は個別の審査によります。
自社ローンの相談が向いている人・向いていない人
自社ローンが合うかどうかは、銀行に通る見込みと車が要る時期で分かれます。
- 銀行や販売店のローンに通らなかったが、今は毎月の収入がある
- 仕事や送り迎えですぐに軽自動車が要る
- 信用情報に傷があって記録が消えるまで待てない
一方で銀行のローンに通る見込みがある人は先にそちらを考えたほうが総額は低く済みます。今も止まっている支払いがある人や、収入がまったくない人は自社ローンでも難しいので、先に支払いを整えてください。
中古の軽のローンをLINEで相談する前に知っておくこと
相談と仮審査は無料で電話の時間も選べる
借りたい額や考えている回数をLINEで聞くのも、仮審査を受けるのもお金はかかりません。相談を送ると担当の人から電話が来るので、出やすい時間を先に書いておくとその時間にかけてもらえます。
ほかの借入の月々を伝えたうえでの仮審査も、出かけずに家からLINEと電話で受けられます。何か所にも同時に申し込むと審査に響くとお店も伝えているので、月々の相談先は1か所に絞ってください。
遠くに住んでいる人も相談できます。契約や納車をどう進めるかは住んでいる所で変わるので相談のときに確かめてください。
LINEで相談する流れ
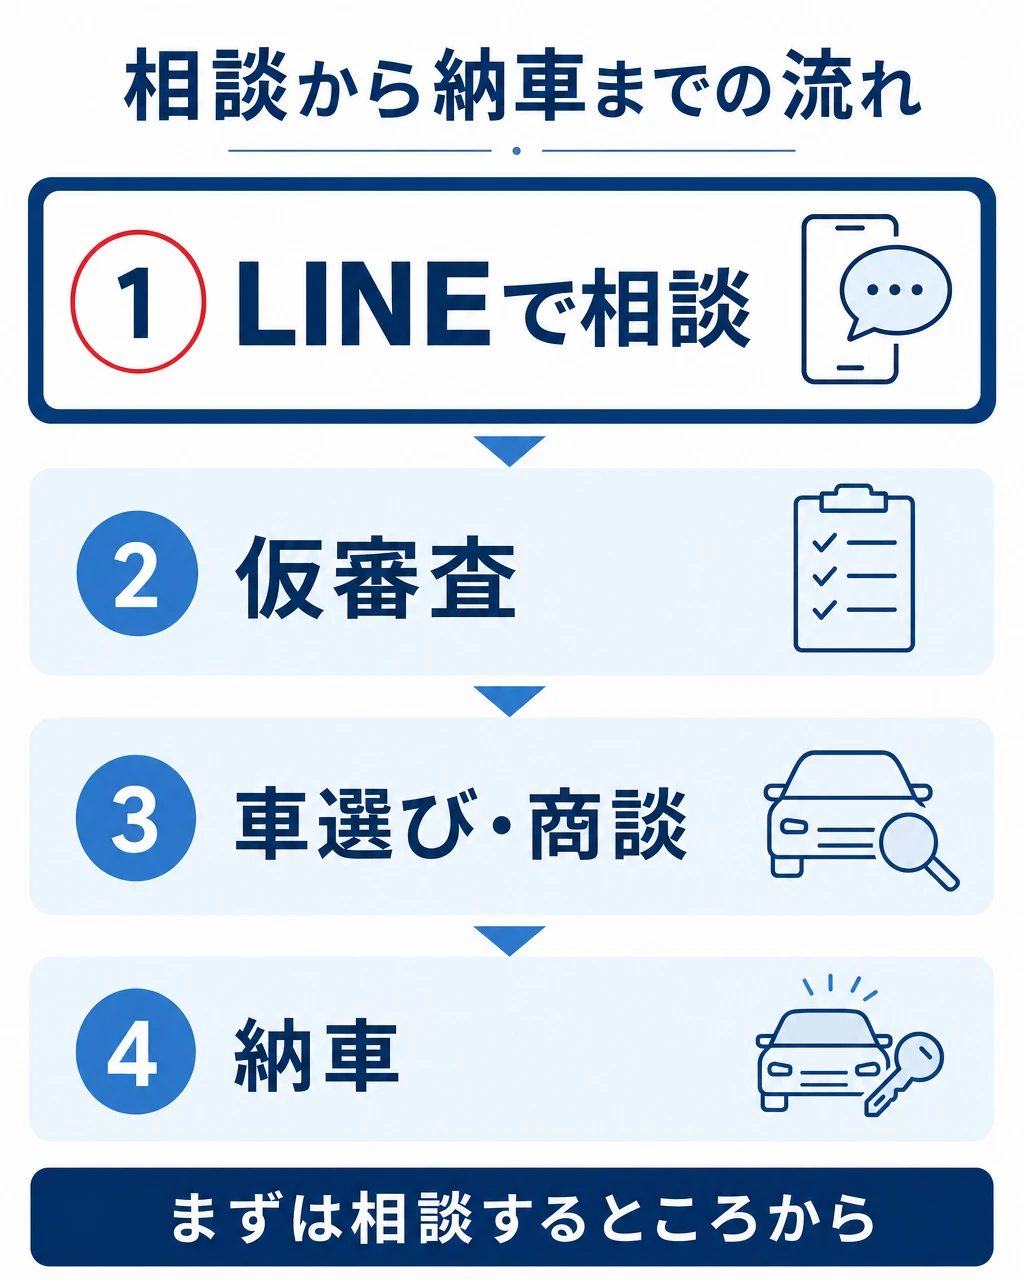
- LINEで友だちに追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届く
相談したいことの欄には、手取り・ほかの借入の月々・欲しい軽の予算をそのまま書いてください。そのあと届く質問にすぐ返すほど、月々の話が早くまとまります。
待つか相談するかの目安
今の会社に勤めて1年に近いなら勤続1年を待って銀行のローンに申し込む道もあります。バイクのローンなどが数か月で終わるなら、払い終えてから申し込むほうが月々の負担も審査の見え方も軽くなります。
今の車の車検が近い・仕事で毎日車を使うなど、待てる期間が短いなら先に相談してみてください。今の状況で通る見込みが分かれば待つか買うかを決めやすくなります。
中古の軽のローンでよくある質問
- 中古の軽をローンで買うと月々いくらですか
-
100万円を60回で借りるなら、月々約18,200〜20,300円ほどです。銀行の年3.5%なら約18,200円、販売店のローンで高めの年8%なら約20,300円で、借りる額と回数で変わります。
- 50万円の中古の軽はローンで月々いくらですか
-
60回なら年3.5%で月々約9,100円・年8%で約10,100円です。36回にすると年3.5%で約14,700円になり、利息の合計は少なくなります。
- 中古の軽を10年ローンで買っても大丈夫ですか
-
古い軽を10年で払うのは、あまりおすすめできません。月々は軽くなりますが、10年の間に払う利息はかなり増えます。古い軽だと支払いが残っているうちに大きな修理や車検の費用が来やすいので、回数を延ばす前に借りる額を下げられないか見直してください。
- リボやバイクローンがあっても軽自動車のローンは組めますか
-
ほかの借入があるだけで落ちるとは限りません。毎月の返済の合計と手取りの釣り合いが大きく見られます。ただし今も遅れている返済があると通りにくくなります。
- 勤めて1年未満でも中古の軽のローンは通りますか
-
三菱UFJ銀行のように勤続1年以上を条件にする銀行もありますが、パートや転職した人も申し込める銀行や販売店のローンもあります。カーマッチの自社ローンは勤務年数だけで断ることはありません。
中古の軽のローンと月々 まとめ
- 月々は借りる額・回数・金利で決まり、100万円・60回なら約18,200〜20,300円が目安
- 回数を延ばすと月々は下がるが利息の合計は増える
- 頭金を入れると月々と利息の両方が下がる
- ほかの借入があっても、毎月の返済の合計で無理がなければ道はある
- 自社ローンは今の収入で見てもらえるが、総額は高くなりやすく払い終わるまで車はお店のもの
| 今は待つ | 今のうちに相談する | |
|---|---|---|
| 向いている人 | 勤続1年や借入の完済が近い人 | 仕事や生活ですぐに軽が要る人 |
| いいところ | 金利の低いローンを選べることがある | 今の状況で通る見込みと月々が早く分かる |
| 気をつけること | 車がない期間が続く | 自社ローンは総額が高くなりやすい |
待つと決めた人は借入を減らして勤続を重ねたあとに、金利の低いローンで月々を抑えて軽を選べます。今のうちに相談した人は払える月々と通る見込みが分かって、通勤や送り迎えに使う軽を早く決められます。