年収が300万ならそれ以上の車を買うことは不可能なの?
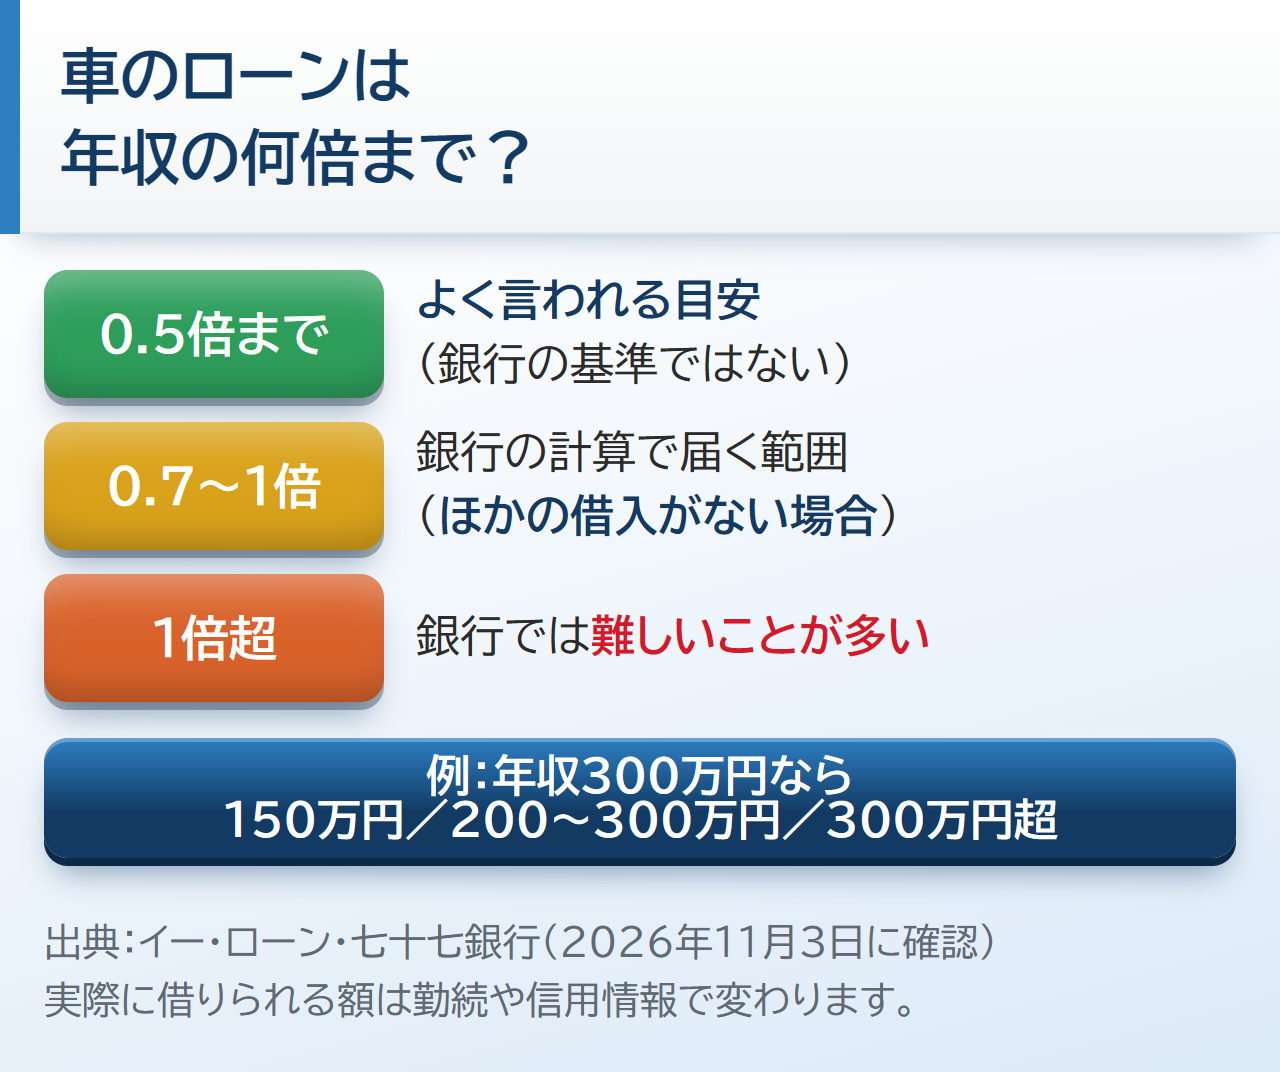
車のローンの年収の目安は、ほかのローンも合わせた1年の返済が年収の25〜35%までで、借りる額でいえば年収の0.7〜1倍ほどという試算があります。年収を超える額は銀行では難しいことが多いものの、ディーラーで組む信販会社(ローン会社)のローンは法律で決まった別の物差しで年収を見ます。
ネットで見かける年収の半分や100%という言い方だけで車を決めると、リボや奨学金の返済を足し忘れたまま申し込んで落ちることがあります。年収と欲しい車の値段が決まっていれば、毎月いくらまでなら払っていけるかは申し込む前に確かめられます。
この記事の最後に今は待つ場合と今のうちに相談する場合を比べた表を置いているので、自分の年収でどちらを選ぶか考えるときに使ってください。
- ほかのローンも合わせた1年の返済は年収の25〜35%までが銀行の目安
- 車のローンだけなら年収の20%以内が払い続けやすい額(年収300万円で月5万円)
- 借りる額は年収の0.7〜1倍ほどという試算があり、年収を超える額は銀行では難しいことが多い
- 審査の計算は額面の年収で、払っていけるかは手取りで考える
- リボや奨学金の返済があると、そのぶん車に回せる額は減る
車のローンの年収の目安は?年収の何割まで返済に回せるか
ほかのローンも合わせた返済の上限の目安
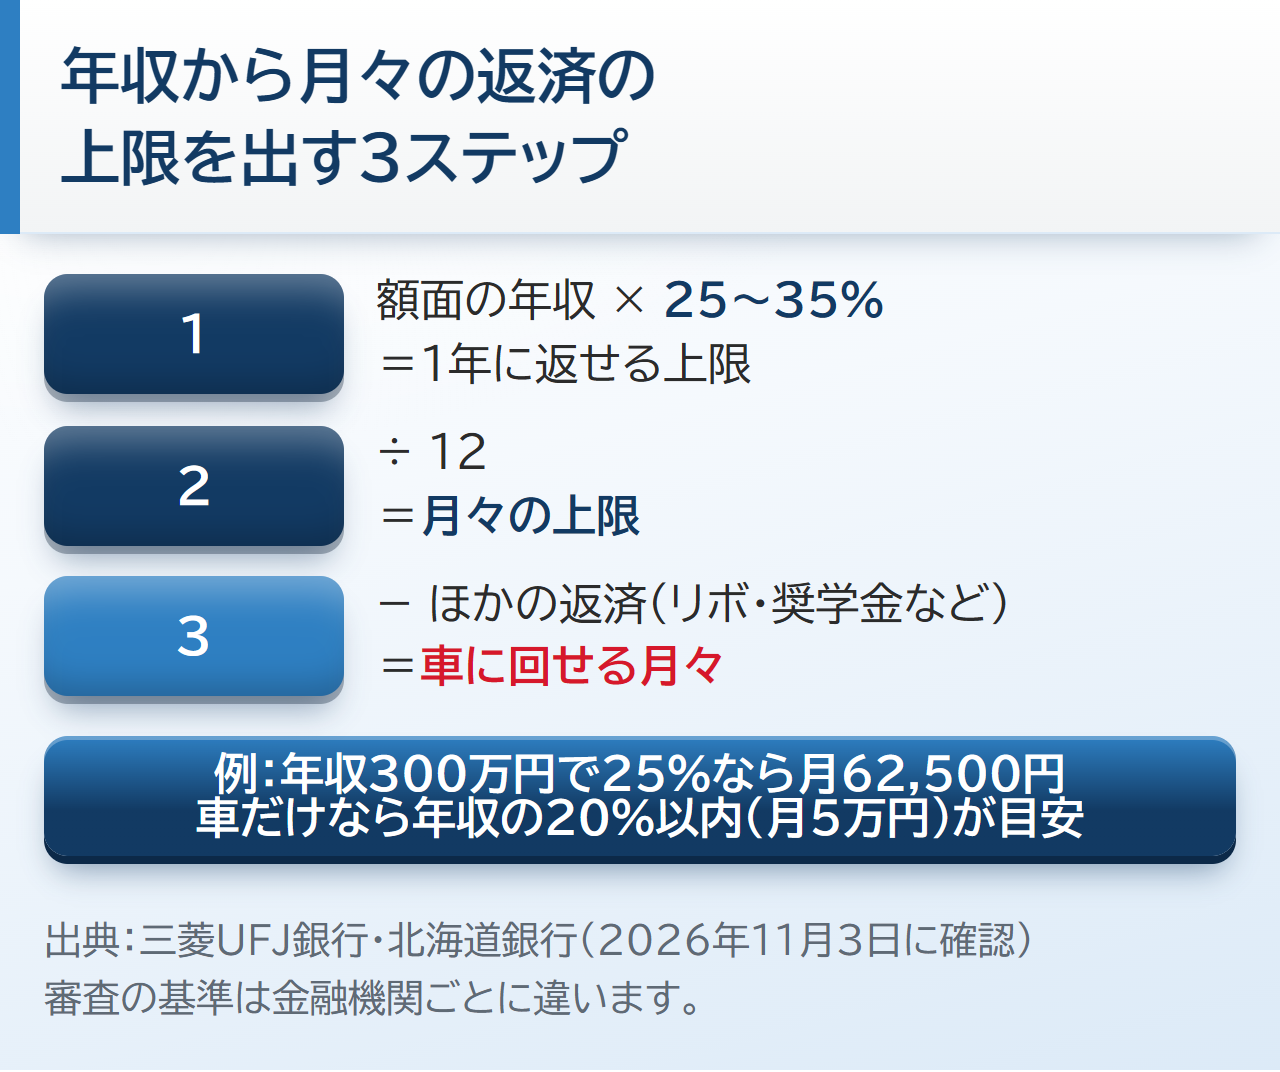
銀行が車のローンで見るのは、年収に対して1年にどれだけ返しているかという割合です。この割合を返済負担率といい、住宅ローンやカードローンなどほかの借入も含めて年収の25〜35%ほどが一般的な上限とされています(三菱UFJ銀行)。
ただしこの割合は審査を通すための上限で、無理なく返せる額の目安ではありません(七十七銀行)。
返済負担率の計算のしかたや審査で見られるほかの項目は、車のローンの審査基準をまとめた記事にあります。
車のローンだけで払い続けやすい割合
車のローンだけで見ると、年収の20%以内に抑えるのが理想とされています(北海道銀行)。年収300万円なら1年60万円で、12か月で割ると月5万円です。
25〜35%の上限から20%を引いた残りは、ほかの返済や急な出費に残しておく分だと考えると分かりやすくなります。車を買ったあとも暮らしが回るかどうかは、この残りがあるかで変わります。
年収が低いときの下限の目安
銀行のマイカーローンでは、前年度の年収が200万円以上あることが一般的な目安とされています(三菱UFJ銀行)。これは一般的な目安で、年収の条件は金融機関ごとに違います。
年収が200万円を下回るときの借りられる額や年収の条件がある銀行の例は年収が低い人の車のローンの記事にまとめています。年収の条件は申し込む前に銀行のページで確かめておくと安心です。
年収別の早見表|車のローンでいくら借りられる?
年収別の借りる額と月々の目安
年収ごとの目安を、借りる額と月々の上限でそろえると次のとおりです。月々はほかの借入がない場合の数字なので、リボや奨学金がある人はそこから引いて考えます。
| 年収 | 借りる額の目安 | 月々の上限(全ローン25%) | 車だけの月々(20%) |
|---|---|---|---|
| 200万円 | 135〜200万円 | 約41,700円 | 約33,300円 |
| 300万円 | 200〜300万円 | 62,500円 | 50,000円 |
| 400万円 | 270〜400万円 | 83,300円 | 約66,700円 |
| 500万円 | 340〜500万円 | 104,200円 | 約83,300円 |
| 600万円 | 400〜600万円 | 125,000円 | 100,000円 |
| 700万円 | 500〜700万円 | 145,800円 | 約116,700円 |
借りる額の目安はイー・ローンの表(返済負担率25〜35%・3〜7年・金利4%・ほかのローンなし)のとおりです。月々の上限は年収×25%÷12で、300万円以上は北海道銀行の表と同じです。車だけの月々は年収×20%÷12の単純な割り算です(百円未満は四捨五入)。
借りる額と返す年数ごとの月々の返済額
同じ額を借りても返す年数で月々は大きく変わります。金利3%で毎月同じ額を返す形(元利均等)にすると月々は次のようになります。
| 借りる額 | 3年 | 5年 | 7年 |
|---|---|---|---|
| 100万円 | 約29,100円 | 約18,000円 | 約13,200円 |
| 200万円 | 約58,200円 | 約35,900円 | 約26,400円 |
| 300万円 | 約87,200円 | 約53,900円 | 約39,600円 |
| 400万円 | 約116,300円 | 約71,900円 | 約52,900円 |
年収300万円で車だけの月々を5万円に収めるなら5年で借りられるのは300万円より少し下になります。7年にすれば月々は下がりますが、そのぶん利息を払う期間も長くなります。
軽自動車の値段帯で月々がどうなるかは、軽自動車のローンの月々をまとめた記事で詳しく取り上げています。
早見表の数字を見るときの注意
早見表は銀行やローン比較サイトが公開している目安から計算したもので、この額まで必ず借りられるという意味ではありません。実際に借りられる額は勤続年数や信用情報・金融機関の基準で人によって上にも下にもずれます。
ネットには借りる額の上限を年収の30〜40%とする説明もあり、同じ年収でも目安が3倍ほど違って見えることがあります。銀行の25〜35%は1年に返す額の割合で、借りる総額の割合ではありません。
早見表で自分の年収の行を見ても、ほかの返済があるとそのまま当てはまらないことがあります。年収と毎月のほかの返済をLINEで送ると、自分の場合に車へ回せる月々を無料で聞けます。
車のローンは年収の何倍まで借りられる?
年収の半分は余裕を見た言い方の一つ
車は年収の半分までという言い方は、銀行が公表した基準ではありません。頭金なしで全額を借りるときに、ほかの出費まで考えて余裕を持たせた目安だと説明されることもあります。
知恵袋でも年収の半分以上は借りられないという回答と、年収以上も借りられるという回答が並んでいて、どちらが正しいのかという相談が見られます。答えが割れるのは、頭金があるか・ほかの返済があるか・どこで借りるかで結果が変わるからです。
年収と同じくらいまでは計算の上で届く
イー・ローンの表では、借りる額の目安の上の端が年収と同じ額になっています。ほかの借入がなく返す年数を長めにとれば、年収と同じくらいまでは届く計算です。
ただし上限いっぱいに借りると、車の税金や保険・ガソリン代を払う余裕が残りにくくなります。計算で出た額は借りられる上の端で、そこまで借りてよい額ではありません。
計算で年収を超えても銀行は年収までが多い
北海道銀行の表では返済負担率25%・5年・金利3%で、年収300万円なら借りられる額は340万円ほどと出ています。返す割合だけで計算すると、年収を少し超える額が出ることもあるわけです。
一方で七十七銀行は、自動車ローンでは年収が借入の限度額になることが多いと説明しています(七十七銀行)。ローンそのものの上限が500万〜1,000万円と決まっている商品も多く、計算の額がそのまま借りられるとは限りません。
年収450万円で銀行から550万円を借りられるかという相談も見られます。年収の1.2倍ほどになるので、銀行では頭金を入れて借りる額を年収の内側に収める方法から考えてみてください。
マイカーローンで年収以上は借りられる?
銀行・ディーラー・自社ローンで年収以上の借りやすさが違う
年収以上の額が要るときは、どこで借りるかで年収の見られ方が変わります。銀行・ディーラーのローン会社・自社ローンでは年収の見方が違うので、次の表で比べてみてください。
| 借りる先 | 年収の見られ方 | 年収以上の額 | 気をつけること |
|---|---|---|---|
| 銀行のマイカーローン | ほかのローンも含めた返済が年収の25〜35%まで | 年収が限度額になることが多い | 勤続や信用情報も見られる |
| ディーラーで組むローン会社のローン | 年収から法律で決まった生活費とほかのクレジットを引いた額で見る | 銀行とは物差しが違う | 金利は銀行より高めのこともある |
| カーマッチの自社ローン | 今の収入で払っていけるかを見る | 総額の上限は決めていない(通るかは今の収入で払えるかで決まる) | 総額は高くなりやすい |
どこで借りるかで年収の見られ方が違うので、銀行の目安だけで自分は無理だと決めなくても大丈夫です。反対に銀行やディーラーのローンは、どこも今のほかの返済の状況を合わせて見ています。
ディーラーのローン会社は法律の物差しで年収を見る
ディーラーで組むローン会社のローン(クレジット)は、割賦販売法という法律で年収の見方が決まっています(割賦販売法)。ローン会社は年収やほかのクレジットの支払いを調べ、1年に払う額が払えると見込まれる額を超えるときは原則として契約できません。
払えると見込まれる額は、年収から法律で決まった生活費とほかのクレジットの支払いなどを引いて出します。生活費は一人暮らしで家賃を払っている人なら1年116万円と決まっています(割賦販売法施行規則)。
ただし車のように暮らしに必要なものは、必要なことや支払いの実際を確かめたうえで、この額を超えても契約できる例外があります(経済産業省)。それでも通るかどうかは返済の記録なども合わせて決まるので、ディーラーなら年収以上でも通るとは言えません。
ローン審査の年収は手取りと額面どちらで考える?
目安の計算と申込書の年収は額面
七十七銀行の計算例でも、年収は税金や社会保険料を引く前の額面として扱い、そこから手取りを出しています。銀行の年収の目安も額面の年収で考えます。
申込書の年収の欄には額面を書くのが一般的です。会社員なら源泉徴収票の支払金額が前の年の額面にあたります。
手取りの額を書くと、実際より低い年収で見られることになります。迷ったら源泉徴収票を手元に置いて、その数字をそのまま書いてください。
払っていけるかは手取りで考える
七十七銀行の計算例では額面の年収の80%を手取りとしています。この考え方だと年収300万円の人の手取りは1年240万円で、月にすると20万円ほどです。
額面の20%にあたる月5万円は、手取り月20万円のうち4分の1にあたります。家賃や食費・スマホ代を払ったあとに5万円が残るかを、手取りの家計で確かめておくと安心です。
ほかのローンやリボがあると車のローンの目安は下がる
返済負担率にはほかのローンの返済も入る
返済負担率の25〜35%には、住宅ローンやカードローンなどほかのローンの返済も含まれます(三菱UFJ銀行)。リボや奨学金の返済も毎月決まって出ていくお金なので、すでに返している人はその分だけ車に回せる額が減ります。
例えば年収300万円の人が月にリボ4.5万円と奨学金1.5万円を返していると、それだけで月6万円です。25%の上限は月62,500円なので、計算の上では車に回せる額はほとんど残りません。
年収300万円でリボの残りが130万円ほどあり、50〜100万円の中古車を買いたいという相談も見られます。こういうときは車より先にリボの返済を減らすか、銀行とは見方の違う借り先を考えることになります。
総量規制は車のローンに関係ある?
消費者金融などの貸金業者には、年収の3分の1を超えて貸してはいけない総量規制があります。この決まりは貸金業者からの借入れが対象で、銀行の貸付けは対象外です(金融庁)。
貸金業者が出す車の購入のときの車を担保にした貸付け(自動車ローン)も除外され、借りた額はその後の借入れの残高にも数えられません(日本貸金業協会)。銀行や、車を担保にした自動車ローンなら、年収の3分の1で区切って考える必要はありません。
 監修者 山本
年収が同じ人でも、毎月ほかに何を払っているかで車に回せるお金は違ってきます。当店の審査では、今の収入から無理なく払い続けられるかを見ています。ローンをいくつも抱えていると通りにくくなるので、リボや分割があれば隠さずに教えてください。結果は個別の審査によります。
ほかの返済があると、年収だけでは車に回せる額が分かりません。ほかの返済の月額と残りをLINEで送ると、今の状況でどのくらいの車なら払っていけそうかを無料で確かめられます。
車のローンの審査を年収以外で通りやすくする方法
年収のほかに見られる勤続年数や信用情報
銀行のマイカーローンでは、勤続1年以上が一般的な目安とされています(三菱UFJ銀行)。年収が足りていても、勤めて間もないことや過去の遅れの記録で審査に通らないこともあります。
働いているのに通らなかったときの理由と次の手は、働いているのに車のローンが通らない人向けのまとめにあります。
頭金・車の値段・返す年数で借りる額を下げる
借りる額が年収の目安を超えるときは、頭金を入れるか車の値段を下げると目安の内側に収まります。返す年数を延ばすと月々は下がるものの、銀行のマイカーローンの返済期間は3〜10年が一般的です(三菱UFJ銀行)。
審査に落ちてすぐ別の所に何社も申し込むと、かえって通りにくくなることがあります。申し込みは1社ずつ、条件を見直してから次に進んでください。
金利と維持費・ボーナス払いも入れて考える
銀行のマイカーローンの金利は1〜4%ほどが目安です(三菱UFJ銀行)。ディーラーのローンの金利はお店やローン会社で違うので、見積もりの金利と総額を必ず確かめてください。
車には税金や保険・車検・ガソリン代もかかるので、北海道銀行も維持費まで入れた月々で考えるよう勧めています。ボーナス払いを入れると月々は下がりますが、ボーナスが減った年に払えなくなるので頼りすぎないことが大事です。
年収が足りないときに考える方法と自社ローンの弱いところ
銀行・ディーラー・家族名義・自社ローンを比べると
| 方法 | 向いている人 | 弱いところ |
|---|---|---|
| 車の値段を下げて銀行で借りる | 年収の目安の内側に収まる車で困らない人 | 欲しい車をあきらめることがある |
| ディーラーで組むローン会社のローン | 銀行の目安では足りないが遅れの記録がない人 | 金利は銀行より高めのこともある |
| 家族の名前で借りる | 収入があり信用情報に傷のない家族がいる人 | 支払いが遅れると家族の記録に響く |
| カーマッチの自社ローン | 年収や記録で断られたが今の収入がある人 | 総額が高くなりやすい・払い終わるまで車はお店のもの |
カーマッチの自社ローンは金利がかからない代わりに、総額は銀行のマイカーローンより高くつくのが普通です。また払い終わるまで車はお店のものなので、途中で勝手に売ることはできません。
カーマッチの自社ローンは今の収入で払っていけるかを見る
カーマッチの自社ローンで見られるのは、今の収入で毎月払っていけるかどうかです。過去のカードの遅れや他社での支払いの状況は審査のために調べないので、銀行の年収の目安に届かなかった人でも相談の入口には立てます。
職業や勤務年数だけで断ることもしないので、パートや勤めて間もない人も今の収入をそのまま伝えれば見てもらえます。自社ローンの仕組みそのものは自社ローンとはを取り上げた記事で詳しくお伝えしています。
監修者 山本年収より高い車を考えるときは、月々の額より先に総額と払い終わる時期を確かめてください。当店の自社ローンは支払い回数の上限を決めていないので、回数を増やせば月々は下がりますが、そのぶん払い終わるのは先になります。金利はかからなくても総額は銀行のローンより高くなりやすいので、その2つを見たうえで決めてほしいと思います。結果は個別の審査によります。
自社ローンの相談が向いている人・待つほうがいい人
- 年収の目安やほかの借入で銀行のローンに通らなかった
- 止まっている支払いはなく毎月の収入がある
- 仕事や家族の送り迎えで近いうちに車が要る
- 車の値段を下げれば銀行の目安に収まる
- リボの返し終わりが近く待てば返済の割合が下がる
- 総額が高くなるくらいなら貯めてから買いたい
年収と車のローンをLINEで相談する前に知っておくこと
相談と仮審査は無料で電話の時間も選べる
LINEでの相談と仮審査に費用はかかりません。LINEのあとに担当の人から電話がありますが、電話してよい時間を先に伝えておけばその時間に合わせて連絡してもらえます。
仮審査は家にいたまま、LINEと電話のやりとりで受けられます。いくつものお店に同時に申し込むと審査に響くので、相談先は1か所に絞るのがおすすめです。
LINEで相談する流れ
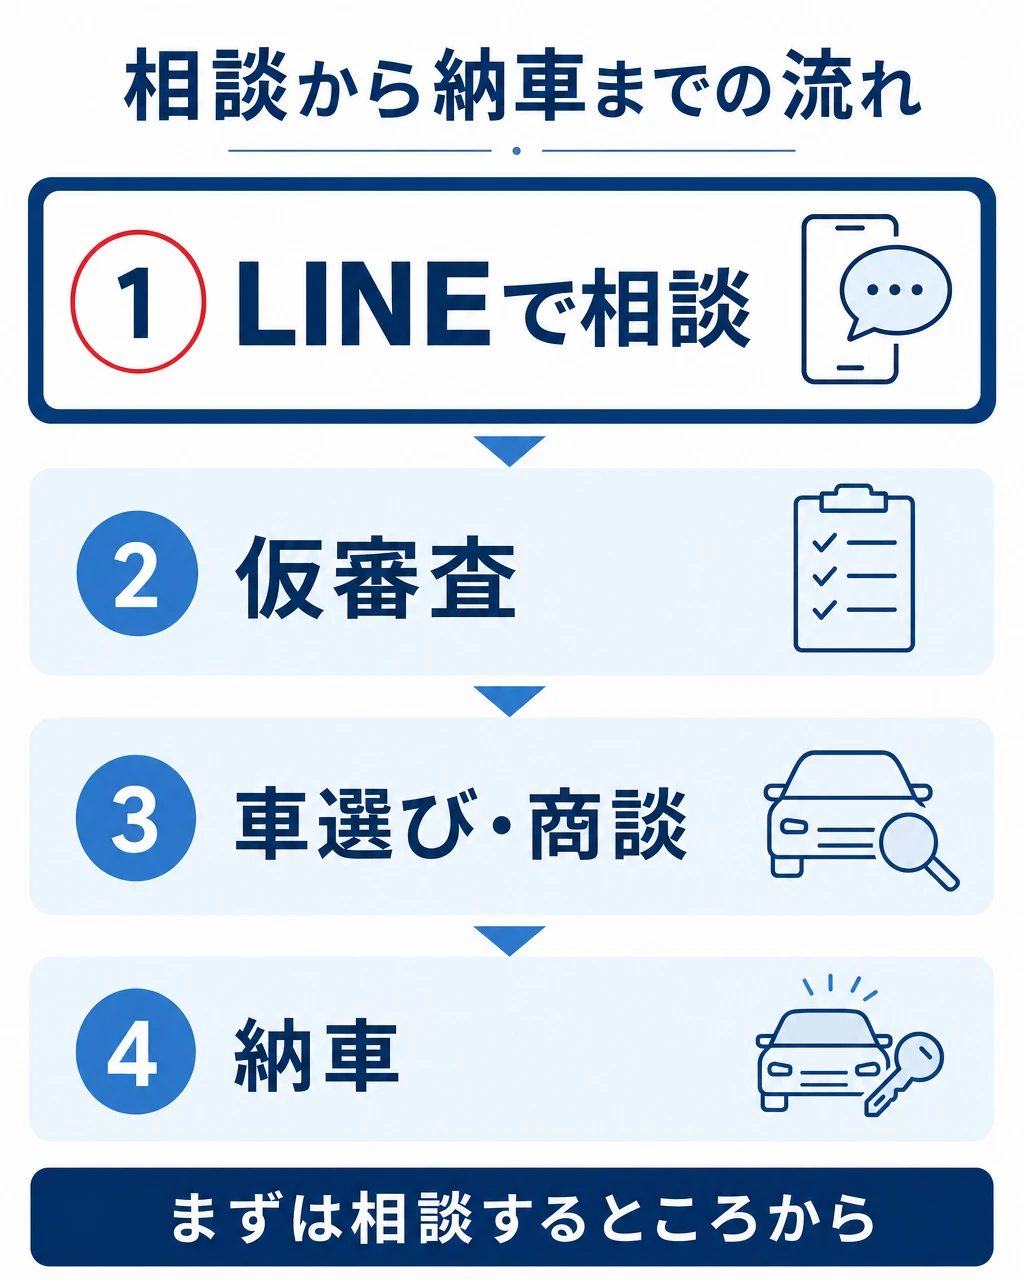
- LINEで友だちに追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届く
相談したいことの欄には、額面の年収と手取りの月収・ほかの返済・欲しい車の値段を書いておくと話が早く進みます。返信が早い人ほど話が進み、審査でも有利になります。
監修者 山本当店には全国から相談があり、遠くの県のお客さんにも車を届けてきました。住んでいる所が遠くても、まずは今の収入と欲しい車を教えてください。契約や納車の進め方は、相談のときにご案内します。結果は個別の審査によります。
待つか相談するかの目安
リボやほかのローンの返し終わりが数か月先なら、終わるのを待ってから銀行に申し込むと返済の割合が下がります。銀行は前年度の年収と勤続1年以上を目安にするので、年収が上がった翌年や勤続1年を待つのも1つの方法です。
一方で今の車の車検の満了日が近い・仕事で車が要る日が決まっているなど、待てない事情もあります。その期限までに銀行の目安に届かないなら、今の収入で見てもらえる自社ローンで相談しておくと次の手が早く決まります。
車のローンの年収の目安でよくある質問
- 年収300万円だといくらの車まで買えますか
-
銀行で借りる場合の試算では、ほかの借入がなければ借りる額は200〜300万円ほどです。車だけの月々を年収の20%に収めるなら月5万円で、金利3%・5年なら300万円より少し下の額になります。
- マイカーローンで年収以上を借りることはできますか
-
銀行では年収以上は難しいことが多いです。ほかの借入がなく勤続が長いなど条件がそろえば届く人もいますが、頭金で借りる額を年収の内側に収めるほうが通りやすくなります。
- 申込書の年収は手取りと額面のどちらを書きますか
-
税金や社会保険料を引く前の額面を書くのが一般的です。会社員なら源泉徴収票の支払金額が前の年の額面です。
- ボーナス払いを入れれば借りられる額は増えますか
-
ボーナス払いを当てにして借りる額を増やすのはおすすめしません。月々は下がりますが、ボーナスが減った年に払えなくなるおそれがあるので、ボーナスがない前提でも払える月々で考えてください。
- 年収が目安に届かなくても車は持てますか
-
車の値段を下げる・頭金を入れるほか、今の収入で払っていけるかを見るカーマッチの自社ローンもあります。自分の年収で月々いくらになるかは、LINEで年収と欲しい車を送れば無料の仮審査で確かめられます。
車のローンの年収の目安のまとめ
- ほかのローンも合わせた1年の返済は年収の25〜35%まで、車だけなら20%以内が目安
- 借りる額の目安は年収の0.7〜1倍ほどで、年収以上は銀行では難しいことが多い
- ディーラーで組むローン会社のローンは年収から生活費などを引いた額で見るので、銀行と見方が違う
- 審査と申込書は額面の年収、払っていけるかは手取りで考える
- リボや奨学金の返済があると、そのぶん車に回せる額が減る
| 今は待つ | 今のうちに相談する | |
|---|---|---|
| 向いている人 | ほかの返済の終わりや年収が上がる時期が近い人 | 年収やほかの借入で断られたが車が要る人 |
| いいところ | 総額の低い銀行のローンを選べることがある | 今の収入で払える月々が早く分かる |
| 気をつけること | 車がない期間が続く | 総額は高くなりやすい |
待つと決めた人は、返済の割合が下がったころに銀行の低い金利で欲しい車を選べることがあります。今のうちに相談した人は自分の年収で払える月々が分かり、車のある暮らしをいつ始められるかが見えてきます。