「独立してまだ確定申告が来ていないのですが、車のローンは通りますか?」
結論からいうと、フリーランスでも車のローンは組めます。ただし確定申告書がまだない・1回分しかないうちは、銀行やディーラーのローンは通りにくくなります。会社員の給与明細のように収入を1枚で見せられる書類がないからです。
それでも取引先の支払明細と通帳の入金履歴をそろえれば、今の収入を見せる材料になります。ただし業務委託では取引先から支払調書が届かないことがあるので、届くのを待っているだけでは準備が進みません。経費を多く入れた申告書をそのまま出すと、審査では収入が少なく見えてしまうこともあります。
この記事の最後に確定申告を済ませるまで待つ場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからはフリーランスが不利になりやすい理由から順に見ていきます。
- フリーランスでも車のローンは組める。ただし確定申告書が少ないうちは銀行やディーラーのローンは通りにくい
- 審査で見られやすいのは売上ではなく、経費を引いたあとの所得
- 業務委託では支払調書が届かないことがある。取引先の支払明細と通帳の入金履歴を自分でそろえておく
- 確定申告をしていなかった年は、今からでも申告できる
- 確定申告を待てないなら、今の収入で審査するカーマッチの自社ローンという道もある
フリーランスが車のローンで不利になりやすい理由
フリーランスというだけで落ちるわけではありません。ただ会社員と比べると審査する側が収入を確かめにくくなります。違いは次の4つです。
| 見られること | 会社員 | フリーランス |
|---|---|---|
| 収入を見せる書類 | 給与明細・源泉徴収票 | 確定申告書・納税証明書 |
| 見られる金額 | 額面の年収 | 売上から経費を引いた所得 |
| 働いている年数 | 今の会社に勤めた年数 | 独立してからの年数 |
| 毎月の収入 | ほぼ同じ | 月によって変わる |
売上ではなく経費を引いた所得で見られる
とくに大きいのが売上ではなく所得で見られることです。所得は売上から経費を引いた金額です(国税庁 No.1350)。
だから税金を少なくするために経費を多く入れると申告書の所得も小さくなり、そのぶん審査では収入が少なく見えます。所得と経費の考え方は個人事業主の車のローンで詳しくお伝えしていて、仕事で使う車を経費にするときの考え方も同じ記事にあります。
独立して間もないと見てもらえる実績が少ない
銀行やディーラーのローンは収入が続くかを過去の実績で見ます。でも独立して1年目だと確定申告書がまだ1枚もありません。会社員の勤続年数が短いときと同じで判断の材料が足りなくなります。
ほかの借入や昔の遅れも同じように見られる
カードの分割やキャッシングが多い人や昔の支払いの遅れがある人は通りにくくなります。これはフリーランスかどうかに関係ありません。
働いているのに車のローンに落ちる理由は働いてるのに車のローンが落ちたにまとめています。昔の遅れが気になる人はブラックは何年で消える?で記録の残る期間を確かめられます。
確定申告書がないフリーランスは何で収入を見せる?
確定申告書がまだないか1回分しかないと、何で収入を見せればいいか迷いやすくなります。そんなときに使える材料を申告の回数ごとにまとめました。
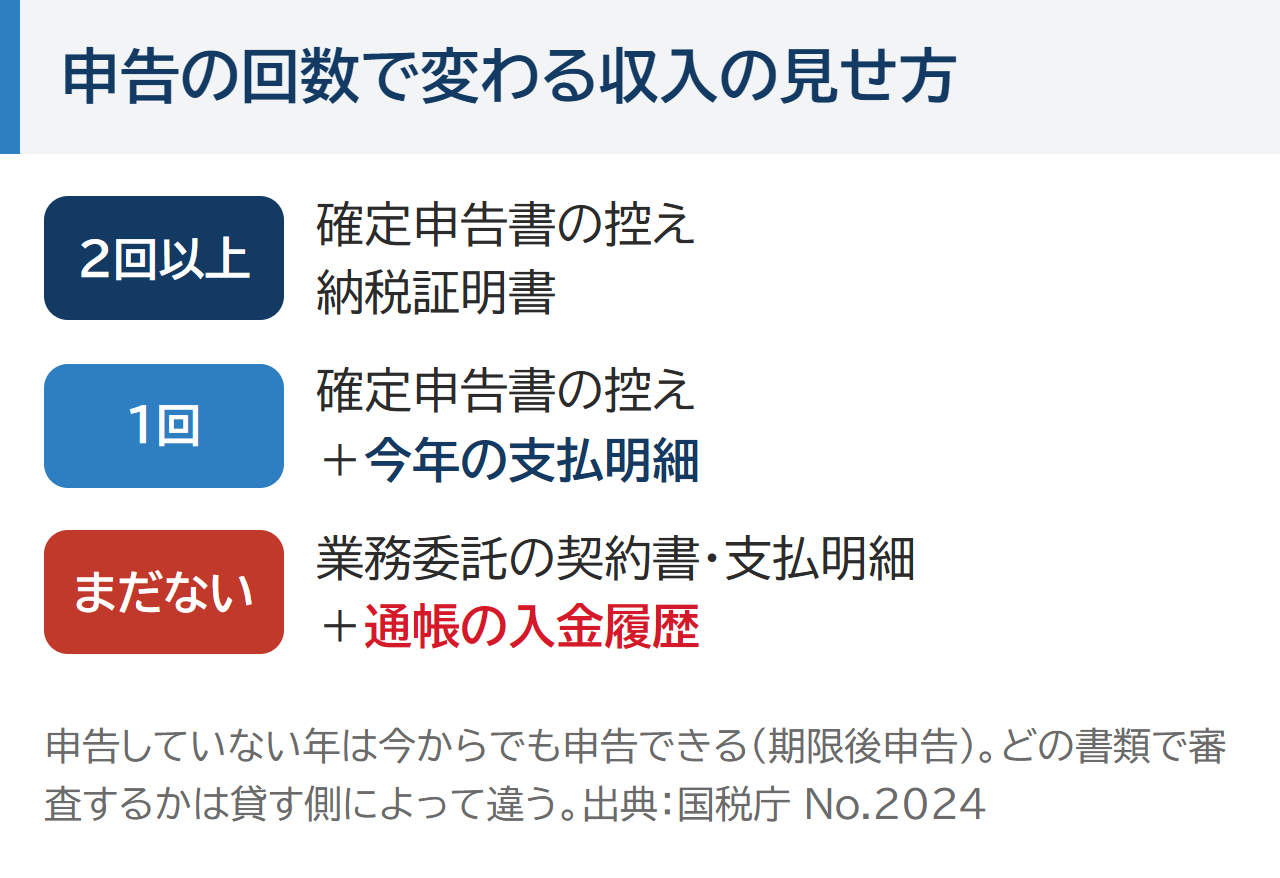
どの書類で審査するかはローン会社やお店によって違うので、支払明細と通帳だけで通ると決まっているわけではありません。それでも収入が毎月入っていることを見せる材料として、そろえておくと話が早く進みます。
業務委託の支払調書は届かないことがある
会社員の源泉徴収票のように取引先から年間の支払額の書類が届くと思っている人もいるかもしれません。でも支払調書は支払う側が税務署に出す書類です(国税庁 No.7431)。
対象は原稿料・講演料・弁護士の報酬など決まった報酬で、受け取る側に渡すとは限りません。だから業務委託では手元に何も届かないことがあります。届くのを待たずに自分で証明の材料を集めておきましょう。
取引先の支払明細と通帳の入金履歴をそろえる
業務委託の収入は取引先ごとの支払明細と通帳の入金記録からまとめられます。そろえるものは次のとおりです。
- 業務委託の契約書(取引先と仕事の内容が分かるもの)
- 取引先ごとの支払明細(アプリの売上の画面を含む)
- 入金がある通帳かネット銀行の入出金明細(できれば半年〜1年分)
- 運転免許証などの本人確認の書類
入金の口座を1つにまとめておくと、毎月いくら入っているかが一目で分かります。取引先が1社だけの人は契約がいつまで続くかも聞かれることがあるので、契約書の期間を確かめておくと答えやすくなります。
確定申告をしていなかった年は今からでも申告できる
前の年の確定申告をしていなかった人も今から申告できます。これを期限後申告といいます(国税庁 No.2024)。
ただし期限を過ぎると納める税金のほかに無申告加算税がかかることがありますが、自分から早めに申告すれば割合は低くなります(国税庁 No.2024)。申告書が1枚あれば、銀行やディーラーのローンを申し込むときの材料になります。
開業届を出していない人もいます。開業届は事業を始めた年の確定申告の期限までに出す書類なので(国税庁 No.2090)、確定申告と一緒に出しておきましょう。
申告書の控えには2025年1月から税務署のハンコが押されなくなりました(国税庁)。そのため提出したことはe-Taxの受信通知で、申告した所得は納税証明書(その2)で示せます(国税庁)。
 監修者 山本
当店の審査で伺うのは5つです。今の収入・無理なく払えるか・連絡が取れるか・生活が回っているか・なぜ車が必要か。フリーランスかどうかや独立して何年目かだけで決めることはありません。結果は一人ひとりの審査によります。
収入の波があるフリーランスは返済額をどう決める?
配達や案件の仕事は月によって入金が大きく変わります。審査する側が気にするのは少ない月でも毎月の返済が続くかなので、返済額は平均ではなく少ない月から考えます。
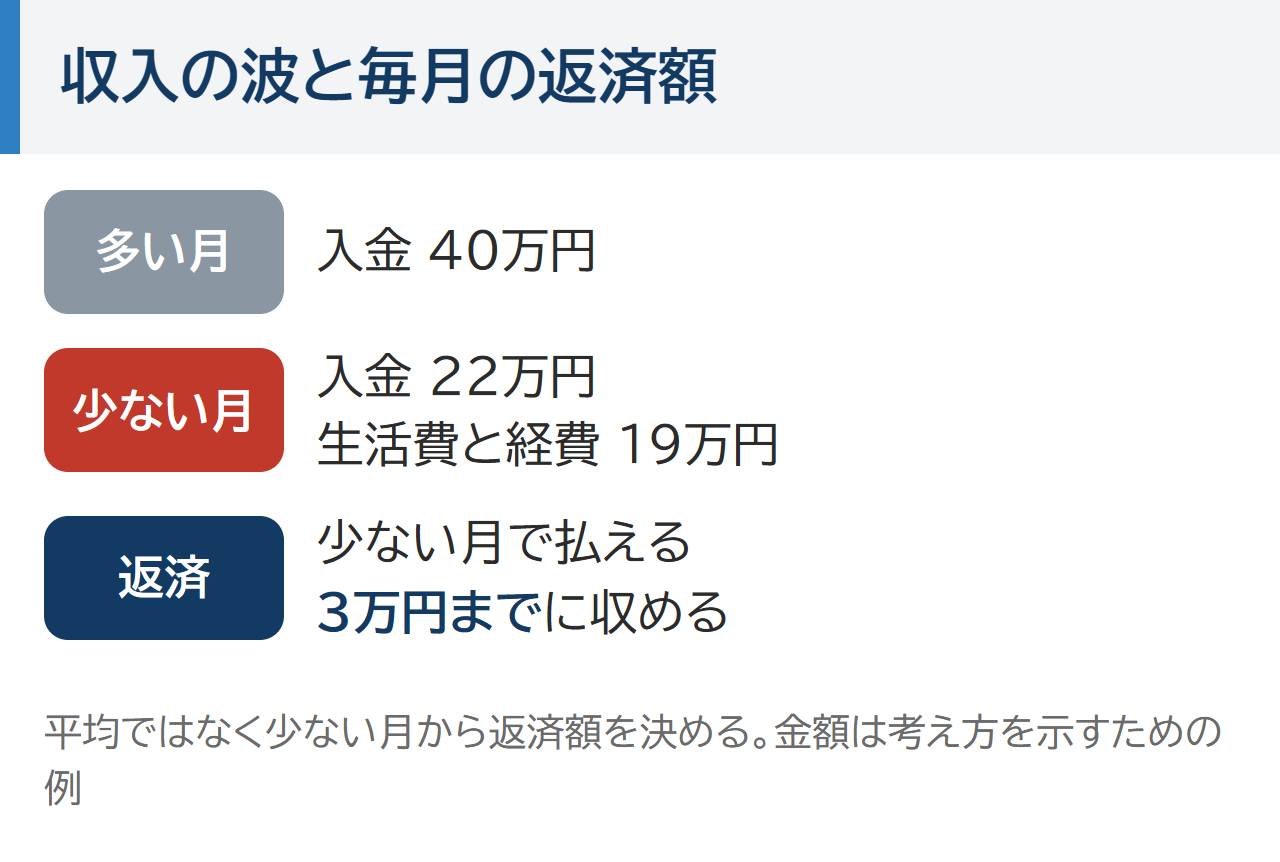
たとえば入金が多い月は40万円・少ない月は22万円で、少ない月の生活費と経費が19万円だとします。この場合は平均の月が31万円ですが、それでも毎月の返済は3万円までに収めると安心です。
相談するときは12か月分の入金を月ごとに書き出しておきましょう。多い月と少ない月を正直に伝えたほうが無理のない返済額を一緒に考えてもらえます。
フリーランスが車のローンを組む前にできる準備
ローンの種類ごとの違いを知っておく
| ローンの種類 | 申し込む先 | フリーランスにとっての特徴 |
|---|---|---|
| 銀行・信用金庫のマイカーローン | 銀行・信用金庫 | 金利は低めだが、確定申告書を何年分か求められやすい |
| ディーラーのローン | お店の窓口(審査はローン会社) | お店で申し込めて手続きが早い。申告書は求められることが多い |
| 自社ローン | 販売店(お店が審査) | 審査のしかたは店舗によって異なる(カーマッチは今の収入で審査) |
独立して1年半のフリーランスの20代が、地方銀行の仮審査に落ちた例もあるようです。開業してから半年ほど収入がない時期があったそうですが、その人はディーラーのローンの仮審査には通りました。100万〜200万円の車を4年のローンで買ったと本人がブログに書いています。
このようにどこで通るかは人によって変わります。地元の信用金庫は地域で商売をしている人の相談に慣れていることがあるので、取引のある金融機関があれば先に聞いてみるのも一つの手です。
カーリースにも審査があります。だから収入の見せ方はローンと同じように準備しておきましょう。
頭金と保証人で審査の不安を減らす
頭金を入れると借りる額が減り、毎月の返済も軽くなります。連帯保証人を頼める家族がいれば審査の不安を減らせる場合もあります。
ただし保証人は本人が払えないときに代わりに払う人です。だから頼む前によく話し合ってください。
税金や国民健康保険の未納は先に片づける
フリーランスは税金や国民健康保険を自分で納めます。税金の未納があると未納がないことの証明(納税証明書その3)が取れません(国税庁)。分けて払う相談のしかたは個人事業主の車のローンにまとめています。
監修者 山本審査で特に大事にしているのは連絡の早さです。年収や仕事の形よりも、連絡にすぐ返してくださる方のほうが安心してお任せできます。日中に動いている方は連絡しやすい時間を先に教えてください。
確定申告を待てないフリーランスは自社ローンも選べる
仕事に車が要るのに確定申告まで待てないときの方法はいくつかありますが、どれにも弱いところがあります。自社ローンの話をする前にほかの方法とその弱いところを並べておくので、自分に合う方法があればそちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 確定申告を済ませて銀行や信用金庫に申し込む | 申告書の控えがそろうまで待てる | 確定申告書を何年分か求められやすい。経費を多く入れると収入が少なく見える |
| ディーラーのローン | 支払明細や通帳で収入を見せられ、早く決めたい | 審査はローン会社がする。申告書は求められることが多い |
| カーリース | 決まった月額で車に乗りたい | カーリースにも審査がある。収入の見せ方はローンと同じように要る |
| カーマッチの自社ローン | 確定申告まで待てない・毎月の入金がある | 総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
そのうえで確定申告まで待てないときの道が自社ローンです。自社ローンは車を売るお店がそのまま分割払いを受ける仕組みで、カーマッチの自社ローンは過去の書類の年数より今の収入で払っていけるかを見て審査します。
だから確定申告書がまだない人でも、今の仕事と入金を伝えて相談できます。審査に必須なのは運転免許証で、収入が分かるものがあると話がスムーズに進みます。
ただし自社ローンにも弱いところがあるので、次の3つは先に知っておいてください。
- 総額は銀行のローンより高くなりやすい
- 払い終わるまで車はお店のもの
- 審査はある
頭金は総額の1割ほどが目安ですが、頭金なしのプランもあります。保証人も基本は付けてもらいますが、なしのプランもあります。仕組みとお金の話は自社ローンとは?で詳しくお伝えしています。
監修者 山本今まさに支払いが止まっている方や、督促の連絡に出ていない方は、自社ローンでも難しくなります。それでも支払いの遅れを止めて正直に今の状況を伝えてくださり、連絡を早く取れる方なら可能性は残ります。
相談が向くかどうかは確定申告まで待てない事情があるかどうかでほぼ分かれます。待てるなら申告書をそろえて銀行や信用金庫に申し込むほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 仕事に車が要るのに確定申告まで待てない
- 毎月の入金を支払明細や通帳で見せられる
- お店からの連絡にすぐ返せる
待つほうが向いている人
- 次の確定申告を済ませれば申告書の控えがそろう(待つほうが総額は安く済みやすい)
- 今も支払いが止まっている先がある
- 毎月の入金がまだない
フリーランスが車のローンをLINEで相談する前に知っておくこと
相談と仮審査にお金はかかりません。LINEで5つの項目を送ると担当の人から電話が来ますが、電話してよい時間を最初に伝えておけるので配達や打ち合わせの最中にかからないように頼めます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。確定申告書がそろっていなくても手元の支払明細と通帳の入金を伝えれば話を始められます。相談するお店を1か所に絞っておけば何社にも同時に申し込む形にもなりません。
お店からの連絡に早く返す人ほど審査で有利になります。だから日中に動いている人も送ったあとはLINEと電話に気づけるようにしておくと話が早く進みます。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに仕事の内容と少ない月と多い月の入金額を書いておくと、無理のない返済額を考えてもらいやすくなります。
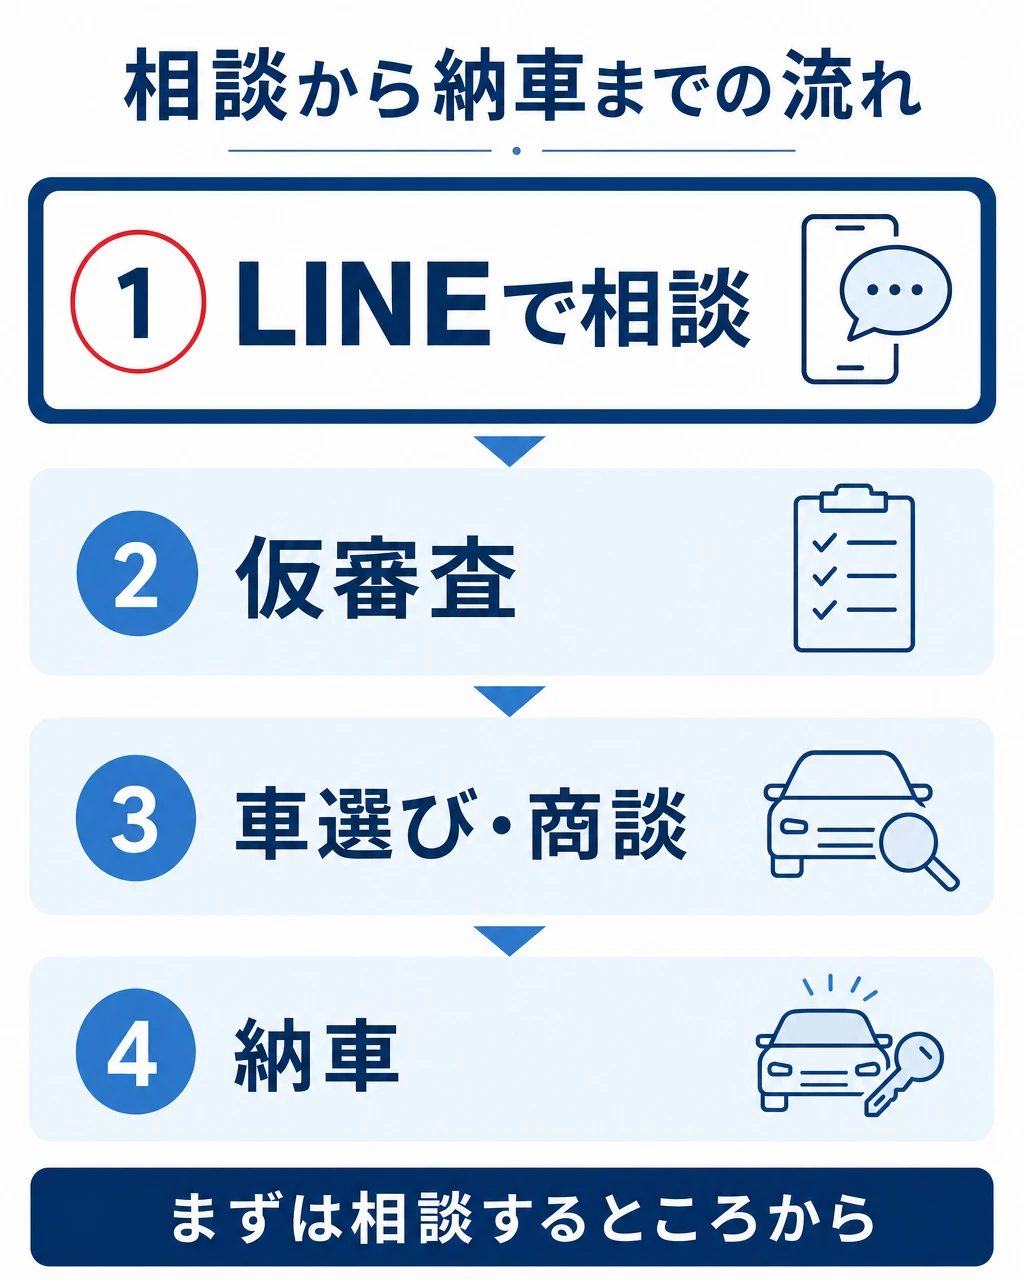
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
申告書の控えが1枚あれば銀行やディーラーのローンを申し込む材料になるので、車がないと困る日が次の確定申告より先なら申告を済ませてから申し込む道を選べます。反対に確定申告より前に車が要るなら、待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。
前の年の申告をしていなかった人は今から期限後申告をすれば申告書の控えを早く用意できます。自分から早めに申告するほど無申告加算税の割合も低くなるので、待つと決めた人もここは先に済ませておきましょう。
フリーランスの車のローンでよくある質問
- ウーバーイーツなどの配達員でも車のローンは組めますか?
-
組める場合があります。配達の業務委託は支払調書が届かないことがあるので、アプリの売上画面と通帳の入金履歴を月ごとにそろえておきましょう。
- 開業届を出していないと車のローンに通りませんか?
-
開業届を出していないことだけで決まるわけではありません。銀行やディーラーのローンで大事なのは確定申告書などで収入を見せられるかです。開業届は確定申告の期限までに出せばよい書類です(国税庁 No.2090)。
- アルバイトとフリーランス1年目、どちらがローンに通りやすいですか?
-
一概には言えません。銀行やディーラーのローンは勤めた年数や確定申告書の回数を見るので、独立1年目は材料が少なくなりがちです。今の働き方で通りそうかはLINEで入金の記録を送れば無料の仮審査で確かめられます。
- 年収280万円のフリーランスで300万円の車は無理ですか?
-
無理とは限りません。大事なのは車の値段より、毎月の返済を少ない月の収入で払えるかです。頭金を入れる・車の値段を下げる・返す期間を変えると毎月の額は変わります。
フリーランスの車のローン まとめ
- フリーランスでも車のローンは組める。確定申告書が少ないうちは銀行やディーラーは通りにくい
- 見られるのは売上ではなく所得。経費を多く入れると収入が少なく見える
- 支払調書は届かないことがある。支払明細と通帳の入金履歴を自分でそろえる
- 確定申告をしていない年は今からでも申告できる。開業届も一緒に出す
- 返済額は収入の少ない月から決める
- 待てないなら、今の収入で審査するカーマッチの自社ローンも選べる
最初に予告した確定申告を済ませるまで待つ場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは車がいつ要るかと申告書がいつそろうかで変わります。
| 確定申告を済ませるまで待つ | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 申告書の控えがそろい審査が済んだあと | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 収入を見せるもの | 確定申告書の控え・納税証明書 | 今の仕事と毎月の入金(支払明細・通帳) |
| 向く人 | 次の確定申告まで待てる | 仕事に車が要り待てない |
確定申告を済ませるまで待つなら所得を書類で見せられる状態で銀行や信用金庫に申し込めるので、総額を安く抑えやすくなります。今のうちに相談するなら自社ローンで通りそうかが先に分かり、通れば確定申告を待たずに仕事で車を使えます。