「稼いでるのに、個人事業主ってだけで車のローンに落ちるの?」
結論からいうと個人事業主だから落ちるわけではありません。多くは所得の低さと書類でつまずいていて、審査で書く年収は売上ではなく経費を引いたあとの所得を書くように言われることが多いようです。
だから経費をたくさん入れて所得を低くしていると、その分だけ年収が低い人に見えてしまいます。そこに気づかないまま売上の数字を頼りに自分で何社にも申し込むと、短い間の申し込みの記録が残って次の審査でも不利に見られやすくなります。
この記事の最後に確定申告を待って出し直す場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからは個人事業主が車のローンに通らない理由から順に見ていきます。
- 個人事業主の年収は売上ではなく所得(売上-経費)で見られることが多い
- 開業したばかりで確定申告書がないと、収入を見せられず厳しい
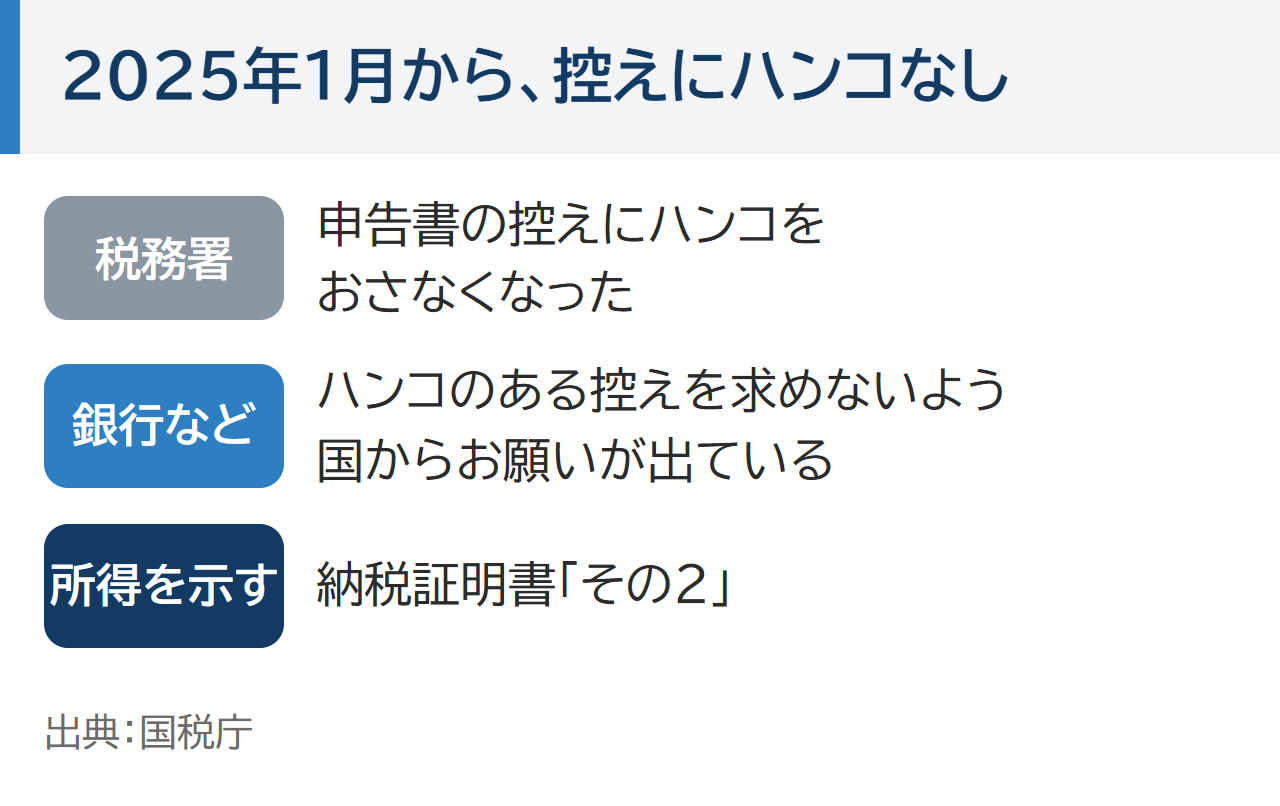
- 2025年から申告書の控えにハンコが押されない。納税証明書で所得を示せる
- 今すぐ仕事の車がいるなら、仕事の種類で断らない自社ローンもある(総額は高くなりやすい)
個人事業主が車のローンに通らない理由
稼いでいるのに落ちたという声はネット上にいくつもあり、たとえば次のようなものです。
- 自営業3年目・年収700万円で、ディーラーのローンに落ちた
- 夫が個人事業主で、銀行や保険会社のカーローンの仮審査にことごとく落ちた
1つめの人は申し込むすぐ前にカードを2〜3枚作っていたようです。このように落ちる理由はひとつではないので、よくあるものを次の表にまとめました。
| 理由 | どういうこと |
|---|---|
| 所得が低く見える | 経費を引いたあとの所得が思ったより少ない |
| 事業の年数が短い | 開業したばかりだとこの先も稼げるか読めない |
| 書類がそろわない | 確定申告の書類がまだない・見つからない |
| ほかの借金 | 仕事のための借金やカードも見られる |
| 昔の支払いの記録 | 延滞・債務整理などの記録が残っている |
| 申し込みすぎ | 短い間にカードやローンを申し込むと記録が残る |
このうち所得の見え方と書類の2つは個人事業主ならではの理由なので、この記事ではそこを中心に見ていきます。会社員と同じ理由は車のローンが通らない理由で詳しくまとめています。
 監修者 山本
当店の自社ローンは書類の数字だけでなく、今どれくらい稼いでいてどんな暮らしかを見ます。たとえば自営業1年目で年収300万円・借金が20万円あっても、正直に話してすぐ返事をくれる方なら通るかもしれないと考えます。
個人事業主の年収は「売上」ではなく「所得」
所得とは売上から仕事に使ったお金(経費)を引いたものです(国税庁)。審査で見られやすいのはこの所得のほうなので、売上が多くてもその金額がそのまま年収として扱われるわけではありません。
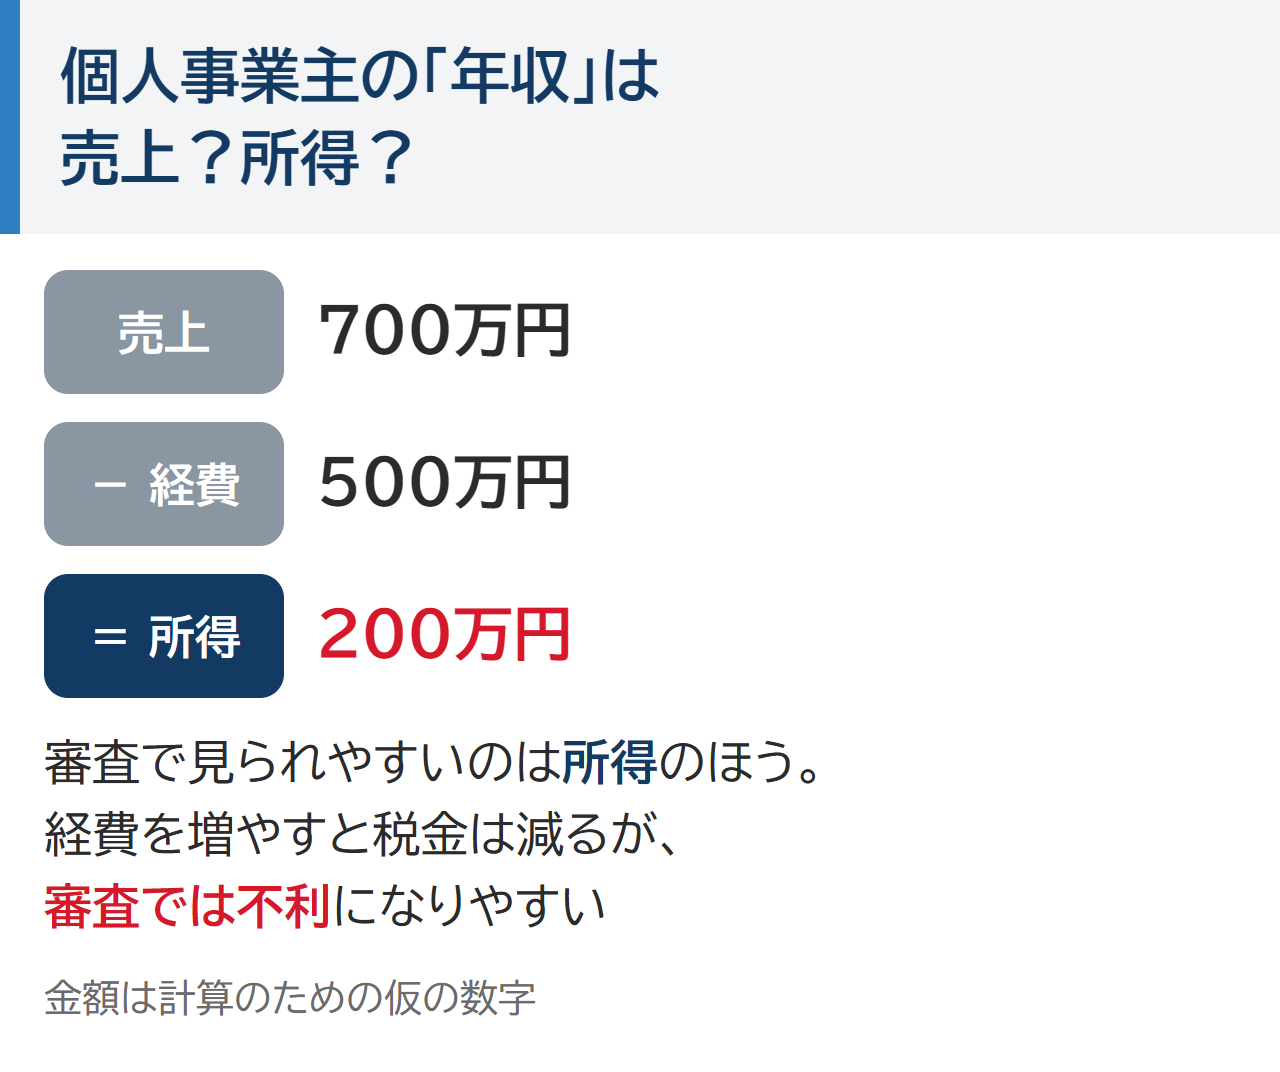
売上が700万円でも所得が200万円なら、審査では年収200万円の人のように見られます。経費を多くすると税金は減るけれど、そのぶんローンの審査では不利になりやすいのです。ここが会社員との一番の違いです。
家と仕事の両方で使うものは、仕事に使ったとはっきり分けられる分だけが経費になります(国税庁)。そのため経費を増やせば所得が下がるといっても、実際の使い方を超えて経費にすることはできません。
個人事業主は年収いくらあれば車のローンに通る?
年収いくらあれば通るのかと気になる人も多いですが、決まった線はありません。ローン会社ごとに基準が違うからです。
ただ銀行のマイカーローンでは前の年の年収200万円以上がひとつの目安とされています(三菱UFJ銀行)。もうひとつ見られるのが年収に対して1年に返すお金がどれくらいかで、同じコラムでは上限は年収の25〜35%ほどとされています。
個人事業主ならこの年収は確定申告書の所得で見られることが多いです。たとえば所得が300万円で上限が25%なら、ほかの借金もふくめて返せるのは1年に75万円で月にすると6万円ほどです。
売上が多くても所得が少ないと、借りられる額も小さくなります。だから申し込む前に申告書の所得の欄を見て、月々いくらまでなら返せるかの見当をつけておいてください。
個人事業主が車のローンで出す書類
- 運転免許証などの本人確認書類
- 確定申告書の控え(何年分かはローン会社で違う)
- 納税証明書(所得の金額を証明する「その2」)
2025年1月から税務署は申告書の控えにハンコをおさなくなりました。それに合わせて銀行などにもハンコのある控えを求めないよう、国からお願いが出ています(国税庁)。
所得をはっきり見せたいときは納税証明書のその2が使えます(国税庁のページ)。ハンコのない控えで足りるかどうかはローン会社によって違うので、申し込む前に聞いておくと書類を出し直さずに済みます。
キャストなど業務委託で夜の店に勤めている人の書類は水商売でも車のローンは組める?でお伝えしています。
税金・国民健康保険・国民年金の未納はどうなる?
個人事業主は税金も国民健康保険も国民年金も自分で払います。そのため払っていない分があると、ローンの前の段階で困ることがあります。
たとえば納税証明書には払っていない税金がないことを示すその3があります(国税庁)。税金を払っていなければこの証明はもらえないので、求められても出せなくなります。
国民年金も払わないままだと督促状が届き、最後は財産を差し押さえられることもあります(日本年金機構)。どの書類まで出すかはローン会社によって違います。でも未納があるなら車のローンより先に片づけておくほうが安心です。
開業1年目で、確定申告書がまだないとき
開業したばかりだといくら稼いでいるかを見せる書類がありません。だから銀行やディーラーのローンはかなり厳しいと考えておきましょう。書類がそろうまでにできることは次の4つで、どれが向くかは車がいつ要るかで変わります。
| やること | 向いている人 |
|---|---|
| 1回目の確定申告を待つ | 今の車がまだ走れる人 |
| 家族の名前・収入で申し込む | 会社員の家族がいる人 |
| 仕事の車なら事業のお金として相談する | 配達・移動販売などで車を使う人 |
| 自社ローンを相談する | 今すぐ車がいる人 |
業務委託の仕事で支払調書が届かない人は、取引先の支払明細と通帳の入金履歴のそろえ方をフリーランスでも車のローンは組める?でお伝えしています。
夫が個人事業主で落ちたあと、妻の名前で申し込んだら仮の審査に通ったという例もあるようです。ただし家族の名前で組むと車は家族の持ち物になるので、名義をどうするかは先に家族で話し合っておきましょう。
仕事に使う車なら日本政策金融公庫で、開業したばかりの人向けのお金を借りられる場合もあります(公庫のページ)。ただしこれは仕事のためのお金なので、家で使うための車は考え方が別になります。
ローンで買った車を経費にするときのポイント
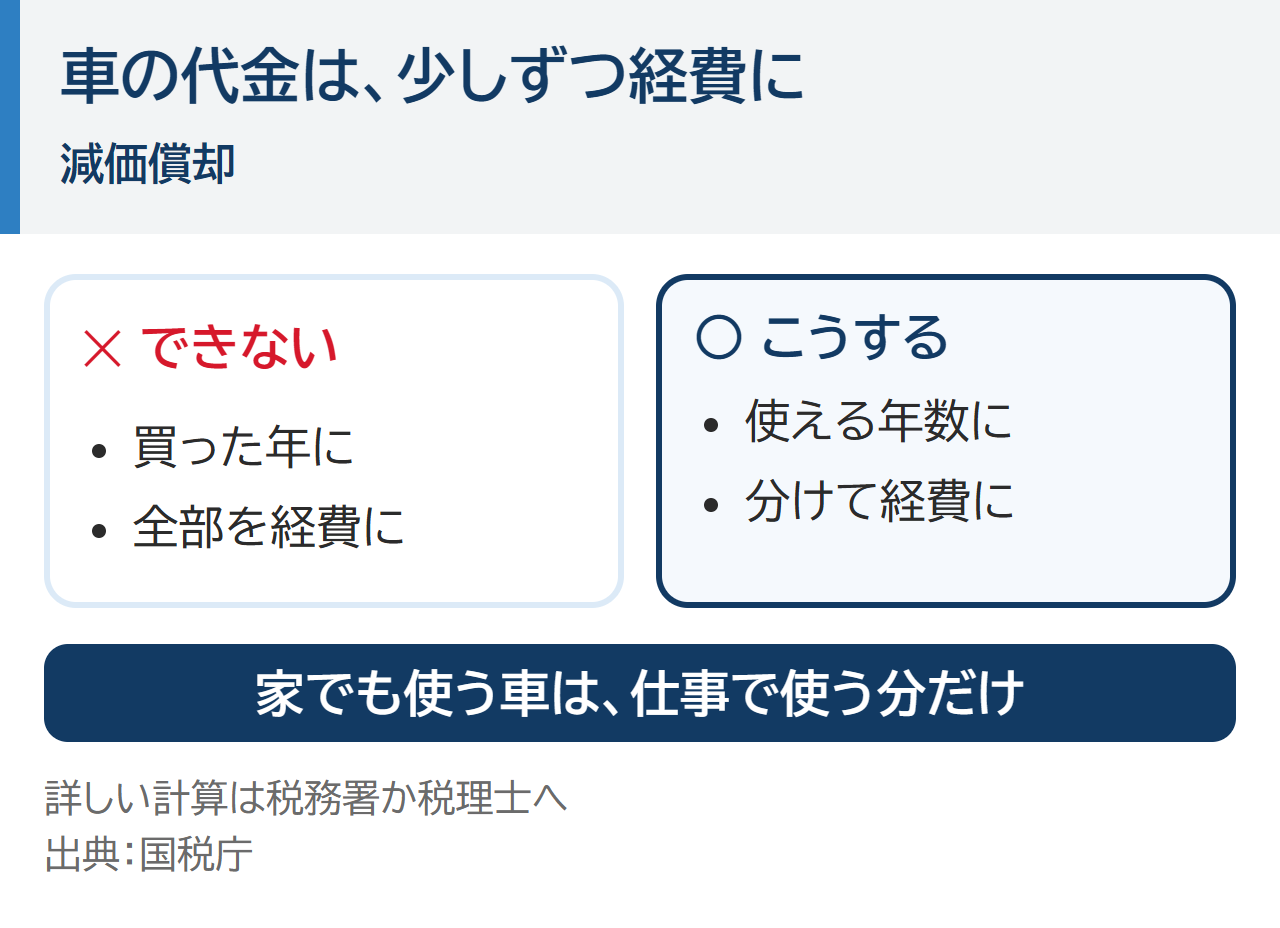
仕事で使う車は経費にできますが、買った年にまとめて全部を経費にはできません。車の代金は使える年数に分けて少しずつ経費にするからで、これを減価償却といいます(国税庁)。
| 車の種類(新車) | 使える年数 |
|---|---|
| 軽自動車 | 4年 |
| 貨物用の車(ダンプ式以外) | 5年 |
| そのほかの車 | 6年 |
家でも使う車なら仕事で使う分だけが経費です。詳しい計算は税務署か税理士に聞いてください。
今すぐ仕事の車がいるなら、自社ローンという道
車がないと仕事にならないのに確定申告まで待てないときは、選べる方法がいくつかあります。ただしどれにも弱いところがあるので、自社ローンを考える前にほかの方法と並べて見ておきましょう。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 所得と書類をそろえてローン会社に出し直す | 申告書の所得で返せる額の見当がついた | 短い間に何社にも申し込むと記録が残る |
| 家族の名前・収入で申し込む | 会社員の家族がいる | 車は家族の持ち物になる。支払いが遅れると家族の信用情報に残る |
| 日本政策金融公庫で事業のお金を借りる | 配達・移動販売などで車を使う | 仕事のためのお金なので、家で使う車には向かない |
| カーマッチの自社ローン | 今の収入で払っていける・申告を待てない | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
この表の最後の行にある自社ローンは、ローン会社ではなく車を売るお店が分割払いを受ける買い方です。カーマッチの自社ローンは仕事の種類や勤めた年数だけで断ることはしません。
見るのは今の収入で払っていけるかなので、確定申告書の所得が少ない人でも話を聞いてもらえます。だから開業したばかりの人や働き方に自信がない人でも、あきらめずに相談できます。
 監修者 山本
当店のブログでも紹介しましたが、39歳の飲食店オーナーの方がいました。昔の支払いのトラブルでほかのローン会社はすべて通りませんでした。自社ローンでハイエースを買い、今は移動販売の仕事をしています。結果は一人ひとりの審査によります。
- 金利は0%だが、総額は銀行のローンより高くなりやすい
- 払い終わるまで車はお店のもの
- 審査はある。今まさに滞納している人は難しい
相談が向くかどうかは確定申告を待てない事情があるかどうかでほぼ分かれます。確定申告を待てば銀行のローンが通りそうなら待つほうが安くすむので、急いで決める必要はありません。
相談が向いている人
- 車がないと仕事が止まる(配達・移動販売・現場への移動)
- 開業したばかりで確定申告書がまだない
- 申告の所得は少ないが今の収入で月々払っていける
待つほうが向いている人
- 今の車がまだ走れて1回目の確定申告を待てる
- 申告書の所得で銀行のローンが通りそう(待つほうが総額は安くすみやすい)
- 税金や国民年金の未納が残っていて先に片づけたい
個人事業主が車のローンをLINEで相談する前に知っておくこと
相談と仮審査にお金はかからず、LINEで5つの項目を送ったあとに担当の人から電話が来ます。現場や配達の途中に電話が鳴ると困る人も、電話してよい時間を最初に伝えておけば手が空く時間に合わせてもらえます。
仮審査は家や仕事場にいたまま受けられて、お店に行くのは契約のときが基本です。短い間に何社にも申し込むと記録が残るので、相談するお店も1か所に絞っておくと安心です。
確定申告書がまだない人や所得の数字に自信がない人も、まずは今の仕事と毎月の収入をそのまま伝えてください。お店からの連絡に早く返す人ほど審査で有利になるので、送ったあとはLINEと電話に気づけるようにしておくと話が早く進みます。
相談の流れは次の4つです。5つ目の相談したいことに仕事の内容と開業した時期・今の収入を書いておくと、自分の場合に何が足りないかを考えてもらいやすくなります。
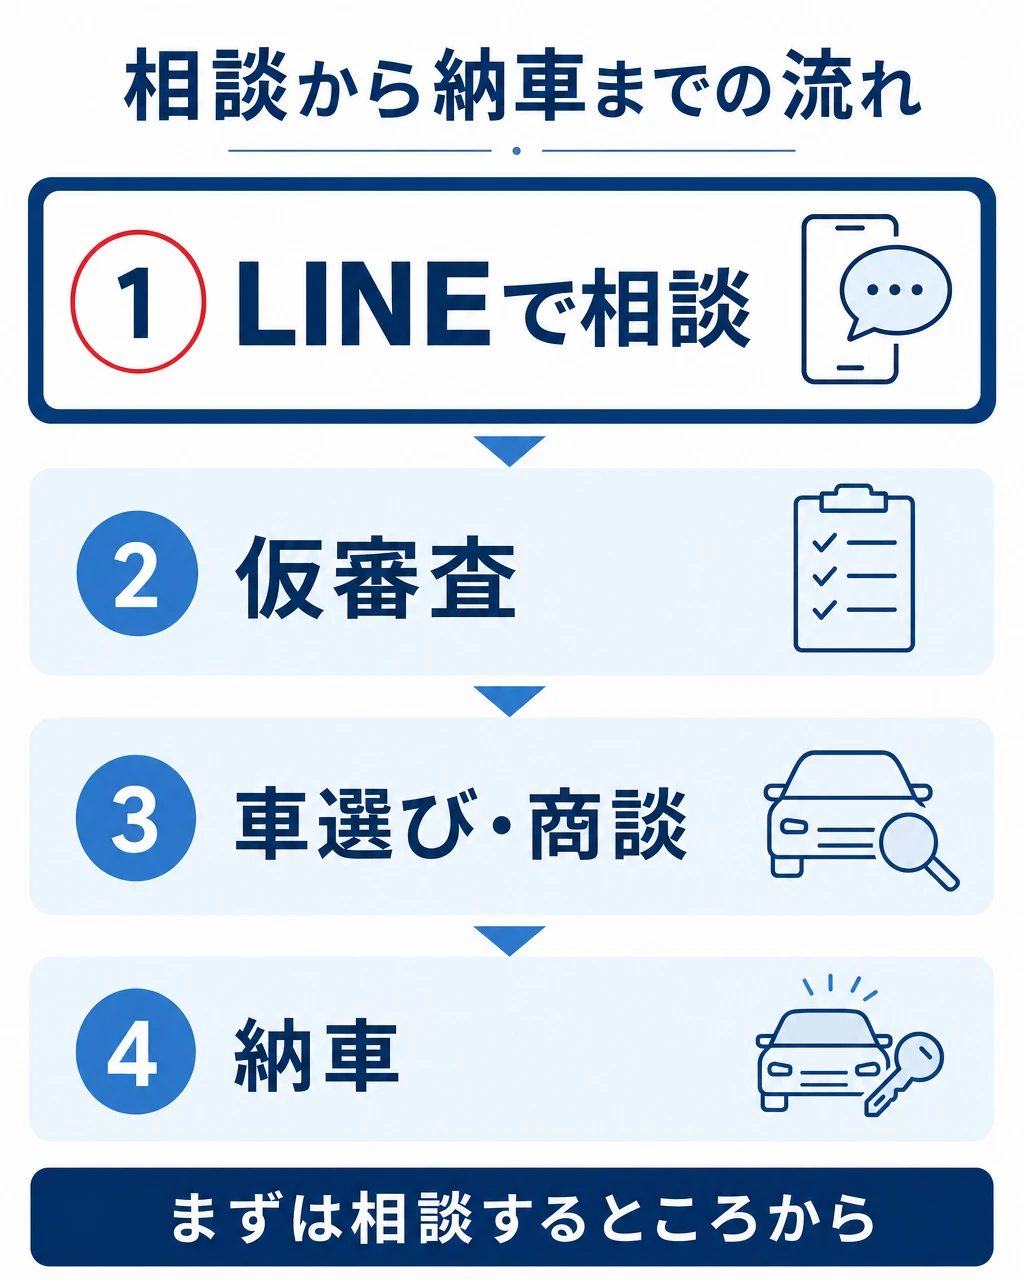
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
1回目の確定申告が済めば所得を書類で見せられるようになります。だから今の車がそれまで走れるなら、待ってから銀行のローンに出すほうが総額は安くすみやすくなります。
反対に車検の満了日が申告より前に来る人や、車がないと今の仕事が止まってしまう人もいます。その場合は待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。
個人事業主の車のローン よくある質問
- 税金をきちんと払っていれば通りやすくなる?
-
税金を払っているだけで通るとは言いきれません。ただ納税証明書で所得や払っていない税金がないことを見せられるので、書類はそろえやすくなります。
- 開業して1年未満でも車のローンは通りますか?
-
確定申告の書類がまだないと、銀行やディーラーのローンは厳しいです。1回目の申告を待つか家族の名前で申し込むか、自社ローンを相談してください。
- ローンは通ったけど金利が高いと言われました
-
通っても金利が高めになることはあります。その場で決めずに総額と月々の支払いを紙でもらい、ほかと比べてから決めてください。
個人事業主の車のローン まとめ
- 個人事業主だから落ちるのではなく、所得の低さと書類が問題になりやすい
- 年収は売上ではなく所得(売上-経費)で見られることが多い
- 申告書の控えにハンコがなくても大丈夫。所得は納税証明書のその2で示せる
- 開業1年目は申告を待つ・家族の名前・事業のお金・自社ローンから選ぶ
- 車の代金は使える年数に分けて経費にする
稼いでいるのに落ちたのは、あなたの仕事がだめだからではありません。書類での見え方の問題です。
記事の最初でふれた比べる表がこちらで、確定申告を待って出し直す場合と今のうちに相談する場合を並べています。どちらが向くかは仕事の車がいつ要るかと申告の所得の多さで決まりやすくなります。
| 確定申告を待って出し直す | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 申告が済み書類がそろったあと | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安くすみやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 申告書の所得・事業の年数・ほかの借金 | 今の収入・毎月の支払い・連絡の取りやすさ |
| 向く人 | 今の車がまだ走れる・所得を書類で見せられる | 車がないと仕事が止まる |
申告を待つなら所得を書類で見せられる状態で出し直せるので、総額を安く抑えやすくなります。今のうちに相談するなら自社ローンで通りそうかが先に分かり、通れば申告を待たずに仕事の車を使えます。