落ちても理由は教えてもらえなかった。車のローンの審査基準って何を見ているの?
車のローンの審査で見られるのは収入と働き方・勤続年数・返済負担率(年収に対する返済の割合)・信用情報・借りる額の5つです。ただしどこまでなら通るかという線は、銀行もローン会社も公表していません。
だから落ちた理由は自分で当たりをつけるしかありません。理由が分からないまま何社にも続けて申し込むと申込みの記録が半年残り、かえって通りにくくなることがあります。
記事の最後に条件が整うまで待つ場合と今のうちに相談する場合を比べた表を置いているので、自分に合うほうを選ぶときに使ってください。
- 車のローンの審査では収入と働き方・勤続年数・返済負担率・信用情報・借りる額を見られる
- 三菱UFJ銀行の公式ページにある年収200万円以上・勤続1年以上などは申し込める条件で、通る基準ではない
- 審査するのは銀行なら銀行と保証会社・ディーラーなら多くは信販会社・自社ローンなら販売店で、三菱UFJ銀行のコラムでは銀行の審査が最も厳しいとされる
- 申込みの記録は6か月、契約と返済の記録の多くは契約が終わってから5年残る
- カーマッチの自社ローンは信用情報を調べず今の収入で審査するが、総額は高くなりやすく払い終わるまで車はお店のもの
車のローンの審査基準で見られる5つのこと
収入・勤続・返済負担率・信用情報・借りる額
車のローンの審査は、貸したお金を最後まで返してもらえるかを確かめるためのものです。そのため毎月払えるだけの収入があるかと、これまで約束どおり返してきたかの2つが中心になります。
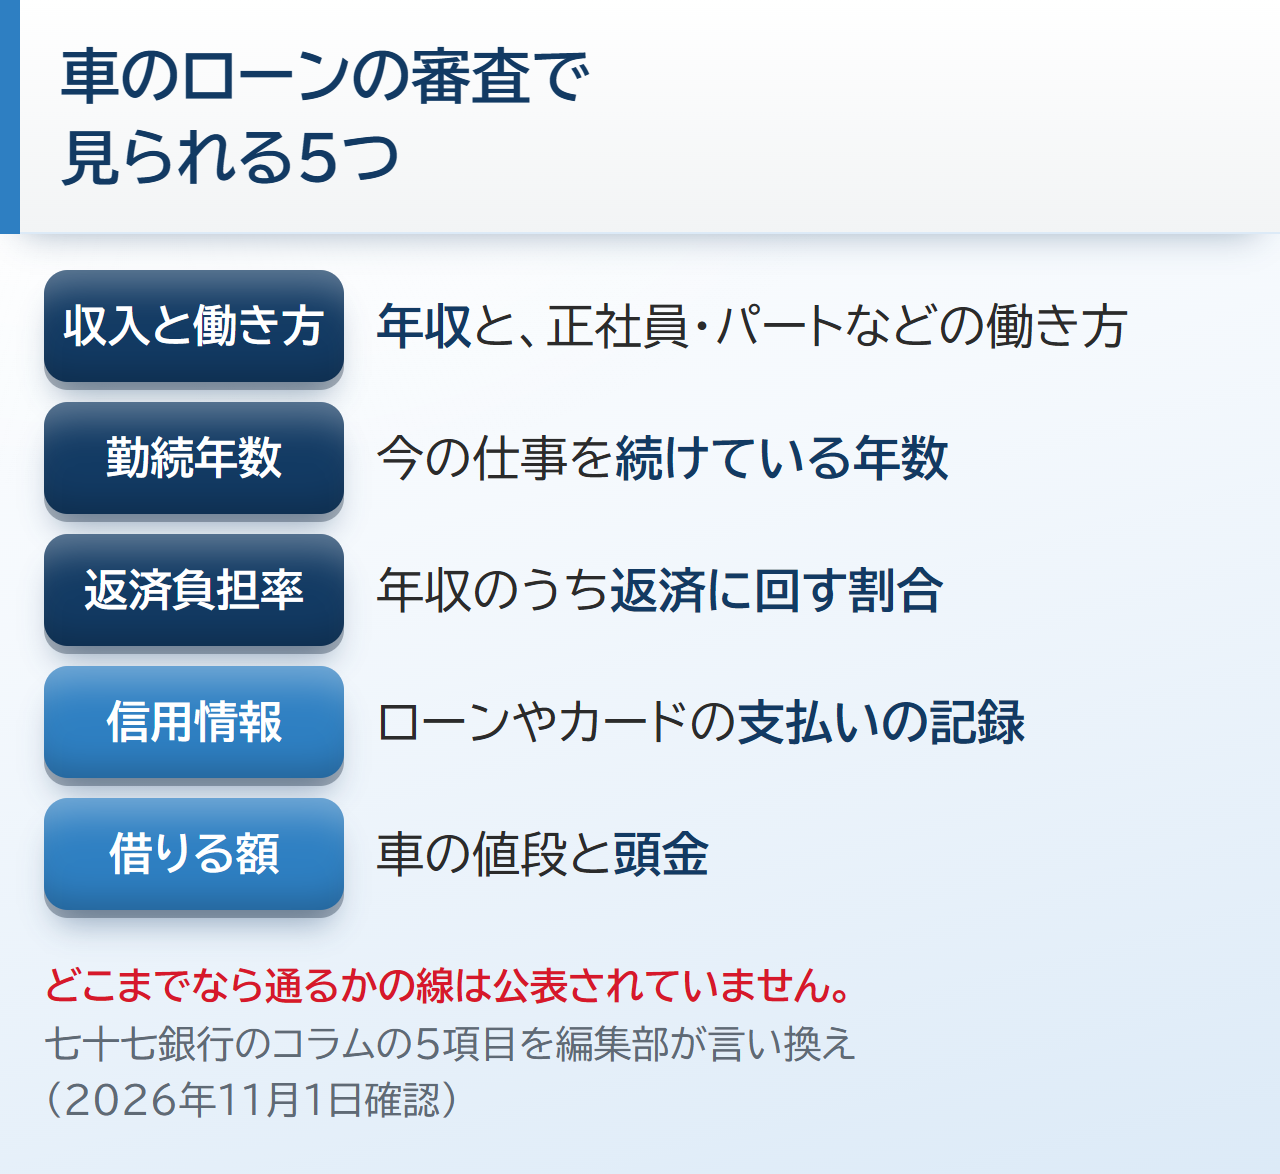
七十七銀行のコラムは審査で見られる項目として、年収・雇用形態・勤続年数・信用情報・車の金額と用途の5つを挙げています(七十七銀行)。この記事ではその項目を参考に、収入と働き方・勤続年数・返済負担率・信用情報・借りる額の5つに整理してお伝えします。
頭金を入れると借りる額はどう変わる?
頭金を多く入れると借りる額が減るので、七十七銀行のコラムは審査に通りやすくなるとしています。月々の返済も軽くなるため、返済負担率も下がります。
同じ車でも頭金を入れれば、5つのうち借りる額と返済負担率の2つが軽くなります。年収や勤続年数はすぐには変えられないので、申し込む前に動かせるのは主にこの2つです。
銀行・ディーラー・自社ローンで審査基準はどう違う?
審査の中身は公表されていない
三菱UFJ銀行やりそな銀行の公式ページには、審査の内容には答えられないとはっきり書かれています(三菱UFJ銀行・りそな銀行)。三菱UFJ銀行のコラムも明確な審査基準は公開されていないとしています(三菱UFJ銀行のコラム)。
落ちた理由を聞いても教えてもらえないのは、あなただけが特別に扱われたからではありません。そのぶん5つのどこに心当たりがあるかを照らし合わせることが、次に申し込む前の準備になります。
銀行・ディーラー・自社ローンで審査するところが違う
同じ車のローンでも誰がお金を出すかで審査をするところが変わります。三菱UFJ銀行やりそな銀行のマイカーローンは保証会社の保証を受けることが条件で、ディーラーで組むローンは多くの場合ディーラーと提携した信販会社が審査します。
| ローンの種類 | 審査するところ | 審査の厳しさ | 金利の目安 |
|---|---|---|---|
| 銀行のマイカーローン | 銀行と保証会社 | 比較的高い | 1〜4%程度 |
| ディーラーローン | 提携する信販会社 | 銀行より低い | 4〜8%程度 |
| 自社ローン | 車を売る販売店 | 比較的低い | 金利なし |
三菱UFJ銀行のコラムは、審査の難しさと金利は反比例する傾向にあるとしています。銀行で落ちた人がディーラーのローンなら通ることがあると言われるのは、この差があるからです。
信販会社の審査の条件は会社ごとに異なり、どこまでなら通るかは公表されていません。自社ローンは金利がないかわりに、カーマッチでは総額が銀行のマイカーローンより高くつくのが普通です。
同じ額を借りても、金利の違いで月々がいくら変わるかは中古の軽のローンは月々いくら?で計算しています。
家族の事情や税金の滞納はどう見られる?
世帯の収入や家族の事情を審査でどう扱うかは、銀行や信販会社ごとに異なり公表されていません。家族に保証人を頼む場合は、その家族も返済の責任を負うことになります。
税金の滞納がどう見られるかも、確かめられる公表の基準はありません。滞納があるなら申し込む前に、その税金の通知を出した役所(市区町村・都道府県・税務署)へ払い方を先に相談しておくと安心です。
銀行とディーラーのどちらで落ちたかによって、次に考えることは変わります。落ちたローンの種類と年収・勤続年数をLINEで送ると、自社ローンで通る見込みを無料で確かめられます。
車のローンの審査に年収と勤続年数はどれくらい必要?
銀行の公式ページにある申込条件の例
年収や勤続年数を数字で書いている銀行もあれば、書いていない銀行もあります。次の表は三菱UFJ銀行とりそな銀行の公式ページに載っている申込条件の例です。
| 条件 | 三菱UFJ銀行 | りそな銀行 |
|---|---|---|
| 年収 | 前年度の税込年収200万円以上 | 継続安定した収入があること |
| 勤続年数 | 1年以上 | 記載なし |
| 年齢 | 申込時18歳以上・完済時70歳の誕生日まで | 申込時18歳以上66歳未満・最終返済時70歳未満 |
| 働き方 | 年金収入のみは対象外 | パート・アルバイトも可(学生・専業主婦は不可) |
| 保証 | 保証会社の保証を受けられること | 保証会社の保証を受けられること |
ここで大事なのは、これが申し込める条件で通る基準ではないことです。年収200万円以上あっても落ちる人はいて、条件を満たしたうえで返済負担率や信用情報も合わせて見られます。
勤続年数と働き方の見られ方
三菱UFJ銀行のコラムは勤続年数について、一般的には1年以上が目安としています。三菱UFJ銀行のように勤続1年以上を申込条件にしている銀行もあります。
転職して4か月で申し込み、あとで問い合わせると転職直後で年収が少なく融資額が抑えられたと説明されたという例もあるようです。結果は一人ひとりの審査によります。
りそな銀行のように、パートやアルバイトでも続けて安定した収入があれば申し込める銀行もあります。働き方ごとの通りにくさと次の手は働いているのに車のローンに通らない人向けのまとめでお伝えしています。
勤続年数や年収を実際より多く書くとどうなる?
審査に通りたくて、勤続年数や年収を実際より多く書きたくなる人もいるかもしれません。車屋の人に勤続年数を長く書いて申し込まれたという話も、知恵袋には見られます。
りそな銀行は申込みのあとに勤め先へ在籍確認の電話をすることがあると書いています(りそな銀行)。収入の書類や在籍確認の電話で食い違いが分かることもあるので、ありのままを書いてください。
年収が低い人と総量規制
年収が低いと、年収の3分の1までしか借りられないと思っている人もいます。でも自動車ローンは総量規制の対象から外れていて、銀行などの金融機関の貸付けにはそもそも総量規制が当てはまりません(金融庁)。
年収が低いときに無理なく払える額の考え方は年収が低い人の車のローンにまとめています。借りられる額は総量規制ではなく、毎月いくら払えるかで考えるのが基本です。
返済負担率とほかの借入は審査でどう見られる?
返済負担率の計算のしかた
返済負担率は年収のうち何%をローンの返済に回しているかを表す数字です。車のローンだけでなく、住宅ローンやカードローンなどほかのローンの返済も合わせて計算します(三菱UFJ銀行)。
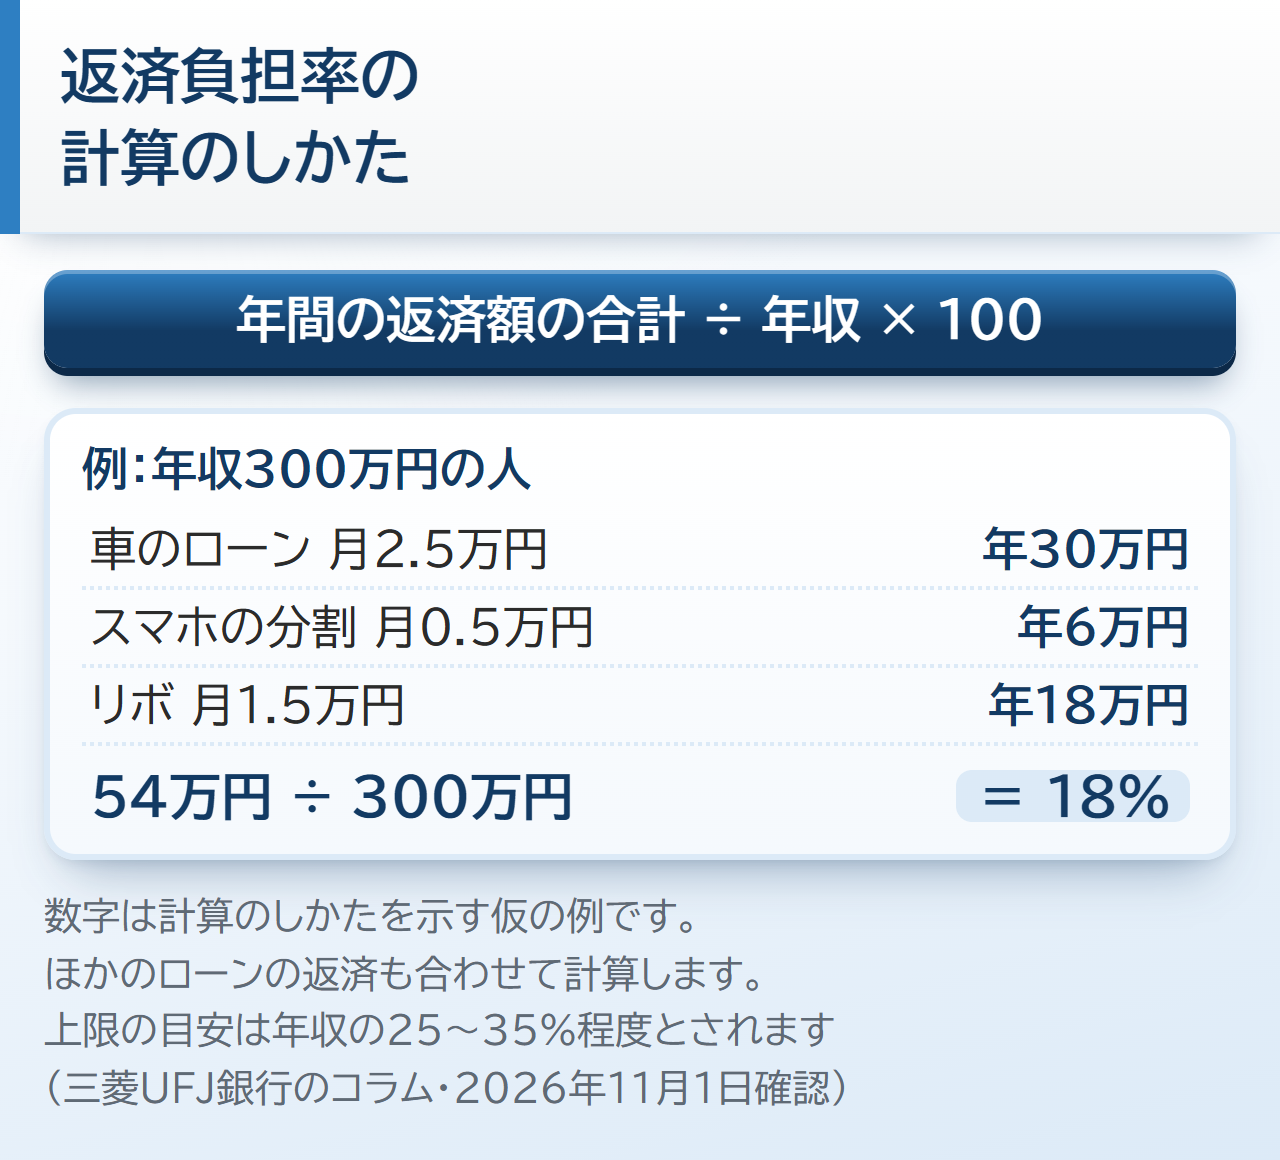
たとえば年収300万円の人が車のローンで月2万5千円・スマホの分割で月5千円・リボで月1万5千円を払う場合を考えます。年間の返済は合わせて54万円なので、54万円÷300万円で返済負担率は18%です。この数字は計算のしかたを示すための仮の例です。
返済負担率の目安と公表された基準がないこと
三菱UFJ銀行のコラムは、返済比率の上限は一般的に年収の25〜35%程度とされているとしています。七十七銀行のコラムは、借りる額そのものを年収の30%以内に収めるとよいとしています(七十七銀行)。
ネットの記事では20%や40%と書かれていることもありますが、公的に決められた共通の線は公表されていません。数字はあくまで目安で、実際の線は貸す会社ごとに違うと考えてください。
年収ごとに借りる額と月々がどのくらいになるかは車のローンの年収の目安で早見表にしています。
借入の額より遅れずに返しているか
年収590万円で勤続16年の人が、バイクの残りとキャッシング・スマホ分割で合わせて220万円の借入があり、仮審査で一部の会社に落ちたという例もあるようです。回答では残っている額よりも、それぞれのローンをどれだけの期間きちんと返してきたかが見られるという見方が出ていました。
借入があるから必ず落ちるわけではなく、遅れずに返している記録は審査で見てもらえる材料になります。返し終わりが近いものがあるなら、払い終えてから申し込むと返済負担率も下がります。
 監修者 山本
当店では、ほかに借入がある方でも、今きちんと払えていて正直に話してもらえれば相談に乗ります。気をつけてほしいのは、いくつものローンを抱えて毎月の支払いに追われている状態です。結果は個別の審査によります。
信用情報で見られることと記録が残る期間
信用情報に載る記録と残る年数
信用情報はローンやクレジットカードの契約と支払いの記録です。三菱UFJ銀行のコラムは、返済の大きな遅れや債務整理の記録があると返済する力が低いと見られ、審査で不利になるとしています。
| 記録 | JICC | 全国銀行個人信用情報センター | CIC |
|---|---|---|---|
| 契約と返済の記録 | 契約中と契約終了後5年以内 | 契約期間中と契約終了日から5年を超えない期間 | 契約期間中と契約終了後5年間 |
| 申込みの記録 | 照会日から6か月以内 | 会員への提供は6か月を超えない期間 | 照会日から6か月間 |
| 破産などで官報(国の広報紙)に載った記録 | このページに記載なし | 決定日から7年を超えない期間 | このページに記載なし |
表はJICCの公式サイトと全国銀行協会の公式サイト、CIC(株式会社シー・アイ・シー)の公式サイトで確かめた内容です。遅れや債務整理の記録の多くは契約が終わってから5年で消えますが、破産などの記録は全国銀行個人信用情報センターでは7年を超えない期間残ります。
自分の記録に何が載っているかは、開示を申し込めば確かめられます。開示の取り方と報告書の見方はCICの開示の見方でお伝えしています。
何社も続けて申し込むと不利になる理由
ローンを申し込むと申込みの記録が信用情報機関に6か月残ります。短い間に何社も申し込んだ記録が並ぶと、お金に困っているのではと見られることがあります。
ネット上では、申込みが重なって通りにくくなった状態を申込ブラックと呼ぶ声も見られます。1社に落ちたら次を申し込む前に、5つのどこに心当たりがあるかを先に考えてください。
監修者 山本当店でも、いくつものお店に同時に申し込むと、通るはずの審査に影響が出ることがあるとお伝えしています。落ちたあとに次々と申し込む前に、一度今の状況を聞かせてください。結果は個別の審査によります。
借入もカードもない人が落ちることもある
年収400万円で勤めて3年、借入もクレジットカードもない人が140万円のローンに3社とも落ち、理由は教えてもらえなかったという例もあるようです。回答では、借りた記録がないと貸す側にとっては初めて貸す相手になり、判断の材料が少ないという見方が出ていました。
ただし借入がないことが落ちた理由だと、はっきり分かるわけではありません。記録がないのが心配なら、頭金を入れて借りる額を減らすなどほかの4つを厚くしておくと安心です。
車のローンの仮審査と本審査の流れ
仮審査のあと本審査で信用情報が確かめられる
三菱UFJ銀行のマイカーローンは、まずネットで事前の審査(仮審査)を受け、通ったら書類を出して本審査に進みます。事前審査は書類の提出が要らず、本審査で本人確認書類などを出します(三菱UFJ銀行)。
三菱UFJ銀行のコラムによると、本審査では信用情報機関で過去の債務整理や金融事故の有無が確かめられます。そのため仮審査に通っても、本審査で結果が変わることはあります。
三菱UFJ銀行では審査結果の有効期限は3か月で、その間に契約と借入れをする必要があります。車を決めないまま仮審査だけ先に受けると、期限が切れて申し込み直しになることがあります。
必要書類と車の名義
三菱UFJ銀行の本審査では、本人確認書類と使いみちを確かめる書類のほか、借りる額が201万円以上なら直近の収入証明書が要ります。車の売買契約書の名義は、ローンを申し込んだ本人に限られます。
カーマッチの自社ローンでは、払い終わるまで車の持ち主はお店のままです。ディーラーのローンで名義がどうなるかは、契約の前に販売店に聞いてみてください。
すでに落ちてしまった人が次に何をすればいいかは、車のローンに落ちたあとの動き方でお伝えしています。続けて申し込む前に一度読んでおくと、半年の記録を増やさずに済みます。
仮審査で落ちて次をどうするか迷っている人もいます。落ちたローンの種類と今の借入をLINEで送ると、自社ローンで通る見込みを無料の仮審査で確かめられます。
銀行やディーラーの審査基準に届かないときの自社ローン
ほかの方法と弱いところ
| 方法 | 向いている人 | 弱いところ |
|---|---|---|
| 頭金を貯めて借りる額を減らす | 数か月待てる人 | 車がない期間が続く |
| 家族に保証人を頼む | 収入があり保証人を頼める家族がいる人 | 保証人を求めるかは商品ごとに違う・家族に返済の責任がかかる |
| 半年たってから申し込み直す | 今は車がなくても困らない人 | 落ちた原因が直っていないとまた落ちる |
| カーマッチの自社ローン | 記録に傷はあるが今の収入がある人 | 総額は高くなりやすい・払い終わるまで車はお店のもの |
どの方法にも弱いところがあり、自社ローンも例外ではありません。自分がどれだけ待てるかと、記録に傷があるかで選ぶ方法が変わります。
カーマッチの自社ローンが見ること
カーマッチの自社ローンは、昔のカードの遅れやほかの会社の支払い状況を信用情報機関で調べません。かわりに今の収入で払っていけるかを見て審査します。
職業や勤務年数を理由に断ることもないので、勤めて間もない人やパートの人も相談できます。一方で住所が決まっていない・本人だと確かめられない・世帯の誰にも収入がない・暴力団の関係者などの場合はお断りになります。
金利はかかりませんが、総額は銀行のマイカーローンより高くつくのが普通です。払い終わるまで車はお店のものなので、途中で勝手に売ることはできません。
自社ローンの審査で何を聞かれるかは、自社ローンの審査基準で詳しくお伝えしています。
監修者 山本当店の審査で見ているのは、今安定した収入があるか・無理のない支払いができるか・きちんと連絡が取れるか・生活が回っているか・なぜ車が必要か、の5つです。年収が高くても連絡がつかないと話は進みません。逆に昔に遅れがあっても、今払えていて返事が早い方なら通せると考えます。結果は個別の審査によります。
自社ローンの相談が向いている人・待つほうがいい人
- 信用情報に遅れや債務整理の記録があり銀行の審査に通らない
- 今は毎月の収入があり止まっている支払いはない
- 通勤や家族の送り迎えで近いうちに車が要る
- 記録に傷がなく勤続や年収があと少しで条件に届く
- 今まさに滞納していて片付けるめどが立っていない
- 総額が高くなるくらいなら頭金を貯めてから買いたい
自社ローンの仕組みや、銀行のローンとの違いは自社ローンとはで詳しくお伝えしています。
車のローンの審査でLINEに相談する前に知っておくこと
相談と仮審査は無料で電話の時間も選べる
相談も仮審査もお金はかかりません。送った内容を見て担当の人から電話がありますが、仕事中に出られない人は電話してよい時間を先に書いておけば大丈夫です。
仮審査は家にいたまま受けられ、全国どこに住んでいても相談できます。銀行やほかのお店に並べて申し込むより、相談先を1か所に絞るほうが申込みの記録を増やさずに済みます。
LINEで相談する4つの手順
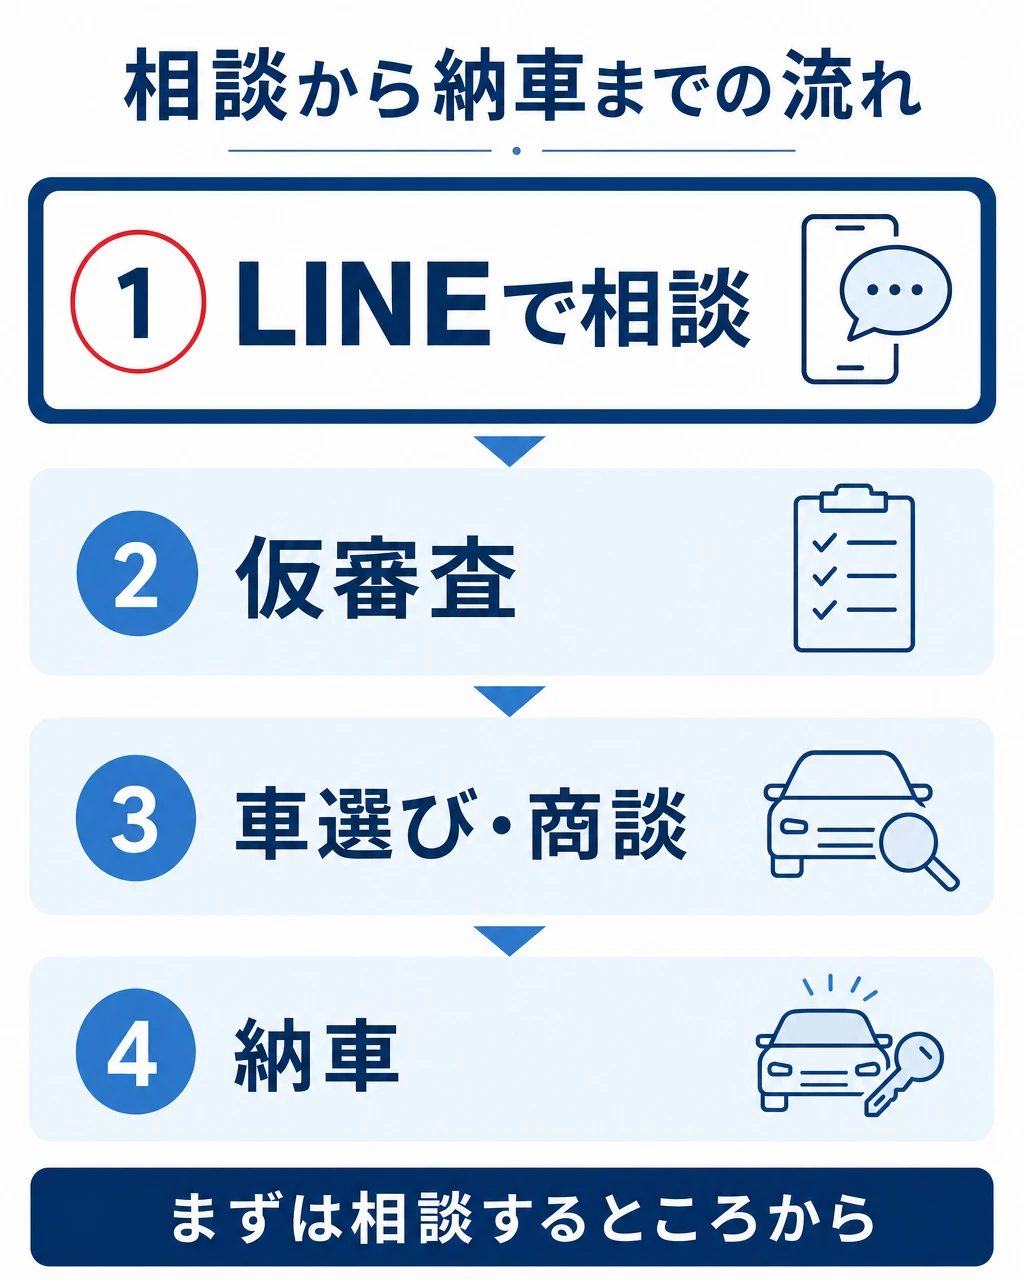
- LINEで友だちに追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡が来る
- 審査を希望する人には審査の質問がLINEで届く
相談したいことの欄には、落ちたローンの種類と年収・勤続年数、ほかの借入の月々の額を書いておくと話が早く進みます。監修者の店舗では返信の早さも見ているので、届いた連絡にはなるべく早く返してください。
待つか相談するかの目安
銀行やディーラーのローンに落ちたばかりなら、その申込みの記録は6か月で消えます。勤続が1年に届くのが数か月先なら、それを待って銀行に申し込み直すのも1つの方法です。
遅れや債務整理の記録の多くは契約が終わってから5年、破産などの記録は全国銀行個人信用情報センターでは7年を超えない期間残ります。その間に車がないと仕事や暮らしが回らないなら、今のうちに相談するという選び方もあります。
車のローンの審査基準でよくある質問
- 車のローンは年収いくらあれば通りますか
-
年収だけで通るかどうかは決まりません。三菱UFJ銀行のように年収200万円以上を申込条件にする銀行もありますが、これは申し込める条件です。返済負担率や信用情報も合わせて見られます。
- 返済負担率は何%までなら審査に通りますか
-
何%なら通るという公表された基準はありません。三菱UFJ銀行のコラムは上限の目安を年収の25〜35%程度としていて、ほかのローンの返済も合わせて計算します。
- 仮審査に通れば本審査も通りますか
-
通るとは限りません。本審査では信用情報機関の記録が確かめられ、書類と申込みの中身が合っているかも見られます。
- 審査に落ちたらすぐ別の会社に申し込んでいいですか
-
続けて申し込むのは避けたほうが安全です。申込みの記録は6か月残るので、次の会社からも見えます。カーマッチの自社ローンは信用情報機関で調べないので、今の収入と借入をLINEで送れば通る見込みを無料で確かめられます。
- ブラックでも車のローンの審査に通りますか
-
銀行やディーラーのローンでは、遅れや債務整理の記録があると不利になります。記録の多くは契約が終わってから5年で消えます。それまで待てないなら、今の収入で審査するカーマッチの自社ローンという道もあります。
車のローンの審査基準のまとめ
- 審査で見られるのは収入と働き方・勤続年数・返済負担率・信用情報・借りる額
- 公式ページの年収や勤続年数は申し込める条件で、通る基準ではない
- 返済負担率は年収の25〜35%程度が上限の目安で、ほかのローンも合わせて計算する
- 申込みの記録は6か月、契約と返済の記録の多くは契約が終わってから5年残る
- カーマッチの自社ローンは今の収入で審査するが、総額は高くなりやすく払い終わるまで車はお店のもの
| 今は待つ | 今のうちに相談する | |
|---|---|---|
| 向いている人 | 勤続や年収があと少しで条件に届く人 | 記録に傷があり近いうちに車が要る人 |
| いいところ | 金利の低いローンを選べることがある | 今の収入で通る見込みが早く分かる |
| 気をつけること | 車がない期間が続く | 総額は高くなりやすい |
待つと決めた人は、勤続や記録が整ってから金利の低い銀行のローンに申し込み直せます。今のうちに相談した人は自分の条件で通る見込みがあるかが分かり、車を買うか待つかを早く決められます。