「年金生活者って車のローンは組めますか?」
結論からいうと、年金だけの収入でも車のローンを組める例はあります。年金は決まった額が定期的に入るお金なので、収入として見てもらえるからです。
ただし多くのローンには最後の返済を終える年齢の上限があります。この上限を知らないまま自分で長い年数のローンを選んで申し込むと、年金の額が足りていても年齢で断られることがあります。実際に年金を月に24万円ほど受け取っていた78歳の人が通らなかったという相談もあるようです。
この記事の最後に銀行やJAのローンで組む場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからは年金だけで車のローンを組めるのかという疑問から順に見ていきます。
- 年金だけの収入でも車のローンを組める例はある
- 多くのローンは最後の返済を終える年齢に上限がある(JAバンクは80歳未満)
- 年齢が上がるほど組める年数が短くなり毎月の返済が重くなる
- 頭金・安い車・家族の協力で借りる額と毎月の返済を下げられる
- 年金を担保にした借入は令和4年4月から新しく受け付けられない。勧める業者に注意する
年金生活でも車のローンは組める?
年金だけの収入でも車のローンに申し込めます。たとえば佐賀銀行は所得が年金だけでもオートローンに申し込めると答えています(佐賀銀行)。
ローン会社が見たいのは毎月きちんと払えるだけのお金が入るかどうかです。年金は入る額が大きく変わらないので、収入として見てもらえます。
ただ年金は働いていたころの給料より少ない人が多いです。だから借りられる額は現役のころより小さくなりやすいと考えておきましょう。ネット上の回答でも60回や72回の長いローンを希望すると断られるという声が見られます。
審査で見られる3つのこと
- 最後の返済を終えるときの年齢
- 年金の額に対して毎月の返済がどれだけ重いか
- 今までにローンやカードの支払いが遅れていないか
このうち年金の額は書類で確かめられるので、先に用意しておくと話が早く進みます。佐賀銀行では年金証書や改定通知書など年金の額が分かるものが必要です(佐賀銀行)。
支払いの遅れの記録も見られる
ローンやカードの支払いの記録は信用情報機関に残っています。CICでは払い終えた契約の記録も終わってから5年は残ります(CIC)。
だから年金生活に入る前に遅れたことがあると、その記録も審査で見られます。記録が消える年数はブラックリストは何年で消える?で伝えています。
車のローンは何歳まで組める?年齢の上限
多くのローンには申し込むときの年齢と最後の返済を終えるときの年齢に上限があります。主な申し込み先の条件を並べると次のとおりです。
| 申し込み先 | 年齢の条件 | 収入の条件 |
|---|---|---|
| JAバンク マイカーローン | 借りるとき18歳以上75歳未満。最後の返済のとき80歳未満 | 前年の税込年収200万円以上 |
| ろうきん マイカーローン | 18歳以上で、最後の返済のとき81歳未満。65歳以上は窓口で相談 | 前年の税込年収150万円以上 |
上限の年齢は銀行やローン会社によって違います。同じJAやろうきんでも地域ごとに条件が違うことがあるので、申し込む前に窓口で聞いてください。
最後の返済の年齢から、組める年数が決まる
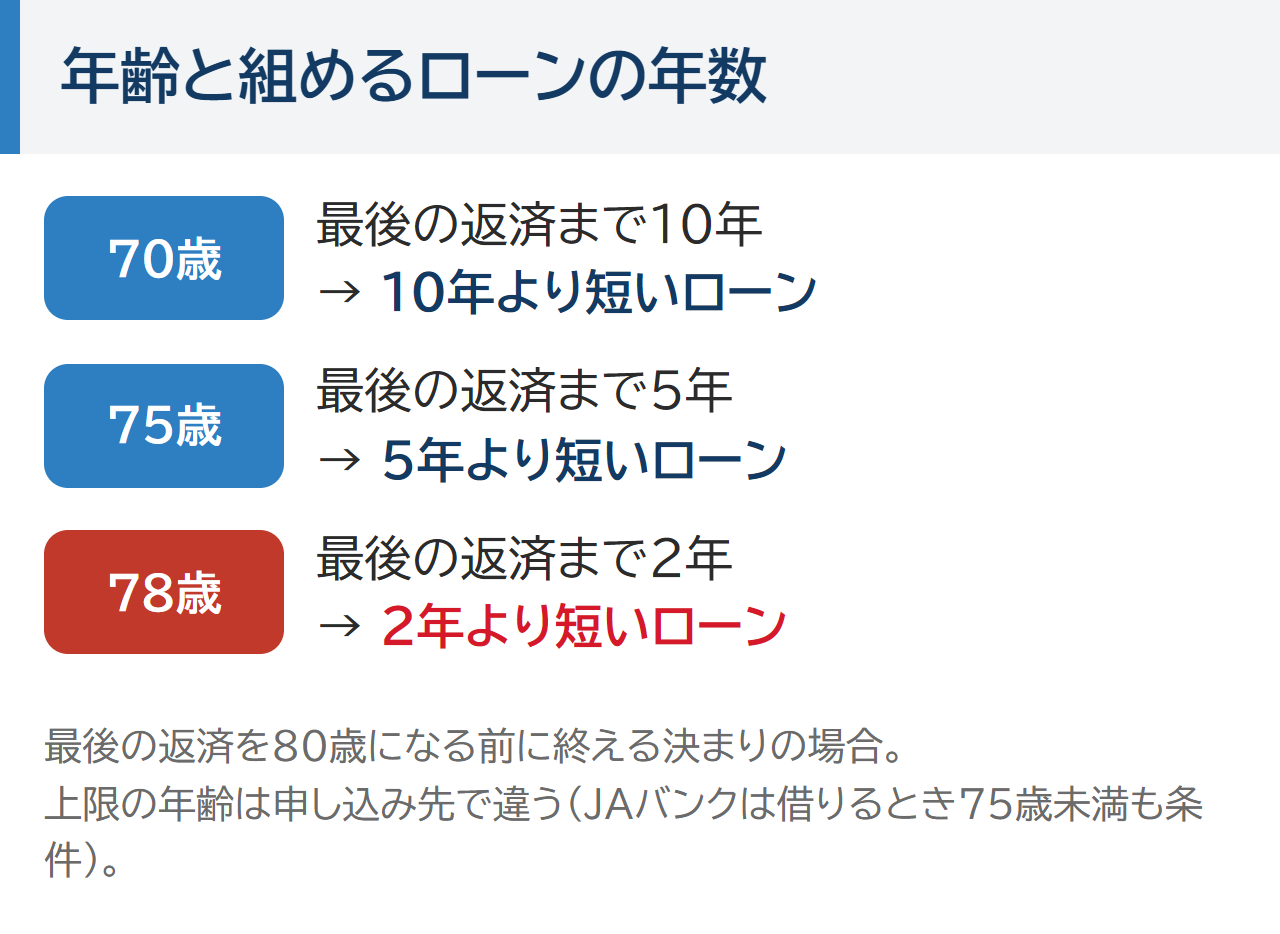
最後の返済を80歳になる前に終える決まりなら、75歳の人は5年より短いローンになります。同じ決まりで78歳なら2年より短くなります。
年数が短くなると同じ車でも毎月の返済が重くなります。だから年齢が上がるほど借りる額を小さくする工夫が大事になります。
年金が多くても年齢で断られることがある
78歳で年金暮らしの夫が車のローンに通らなかったという相談もあるようです。厚生年金と企業年金を合わせて月に24万円ほど受け取っていたと書かれていました。
回答では年齢のせいで組める年数が短くなり、毎月の返済が重くなったのではと推測されていました。審査の結果は一人ひとり違いますが、年齢の上限は年金の額とは別に決まっている条件です。
だから年齢で断られても払う力が足りないという意味ではありません。申し込み先を変えたり借りる額を下げたりすると道が残ることもあります。
年金だけでいくらまで借りられる?毎月の返済の考え方
借りられる額は年金の額と組める年数で変わります。まずは同じ額を借りたときに年数で毎月の返済がどれだけ違うかを見ていきます。
借りる額と年数で毎月の返済が変わる
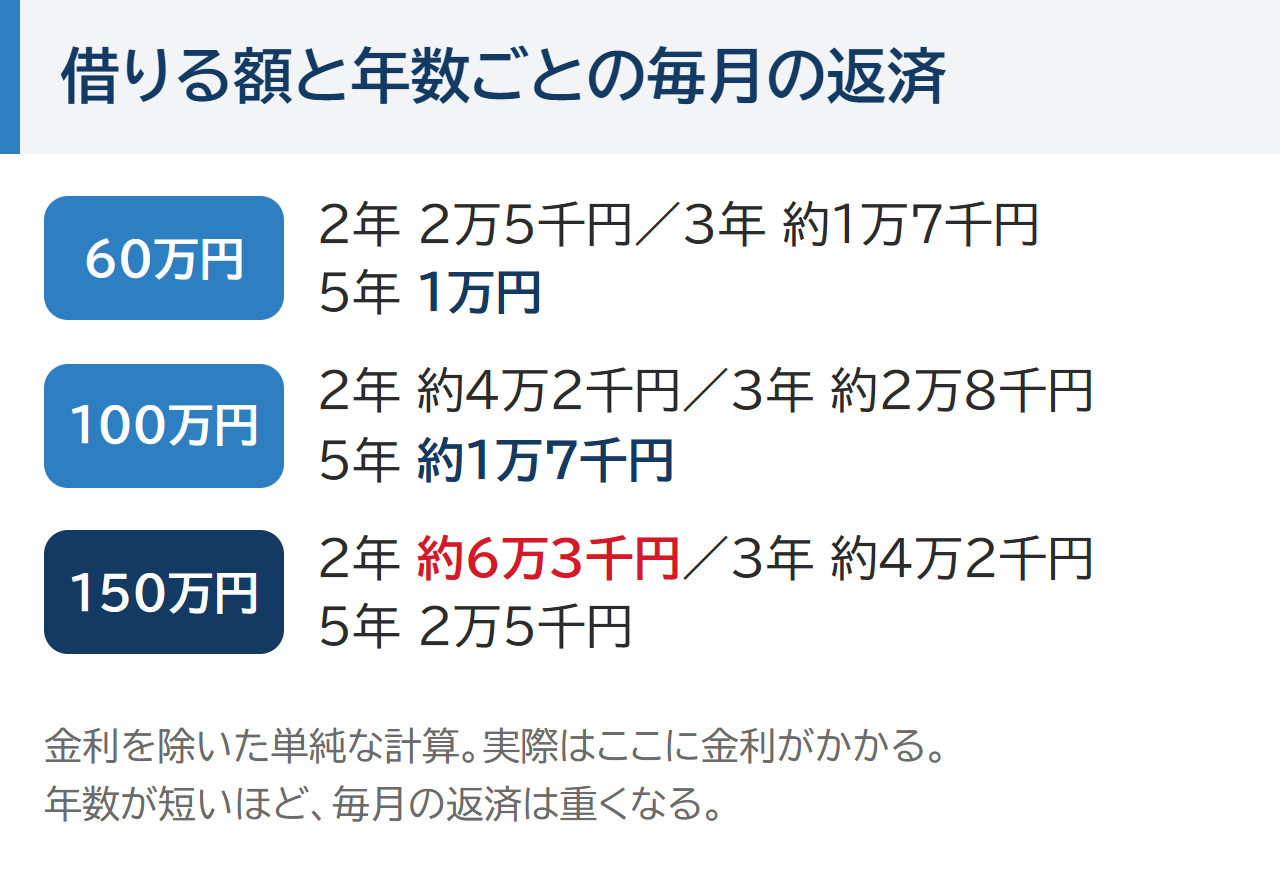
同じ100万円でも5年なら毎月約1万7千円です。でも2年なら毎月約4万2千円になります(金利を除いた単純な計算)。
実際はここに金利がかかります。だから組める年数が短いなら借りる額を下げないと毎月の返済が重くなります。
年金から払っていけるかを自分で確かめる
年金生活の人は1年の返済の合計を1年の年金で割って考えます。月15万円の年金で月3万円を返す場合は次のようになります。
| 金額 | |
|---|---|
| 年金(月15万円のとき) | 1年で180万円 |
| 車のローン(月3万円) | 1年で36万円 |
| 年金に対する返済の割合 | 36万円 ÷ 180万円 = 20% |
| 毎月の暮らしに残るお金 | 15万円 − 3万円 = 12万円 |
ネット上には30〜35%などの目安も書かれています。ただし公表された基準ではありません。割合より大事なのは返済のあとに暮らしのお金が残るかどうかです。
車を持つとローンのほかに保険・税金・ガソリン・車検のお金もかかります。今の住宅ローンやカードの分割がある人はその返済も合わせて考えます。
借入が多いときの考え方は借入が多いと車のローンは通らない?で伝えています。
年金は2か月に1回まとめて入る
年金は偶数月の15日に、前の月までの2か月分がまとめて振り込まれます(日本年金機構)。一方で車のローンの返済は多くの場合毎月です。
だから年金が入った月に2か月分を使ってしまうと、年金が入らない月の返済に困ります。振り込まれたら翌月の返済の分を先に分けておきましょう。返済日を年金の振込日のあとにできるかも申し込み先に聞いてみてください。
国民年金・厚生年金・遺族年金で変わる?
年金の種類そのものより入る額が大事です。国民年金だけの人は年金の額が少なくなりやすいので、そのぶん借りられる額も小さくなりやすいです。
遺族年金や障害年金の扱いは申し込み先によって違います。長野ろうきんの年金生活者向けのローンは、遺族年金・障害年金・寡婦年金を除く公的年金の受け取りが条件です(長野ろうきん)。
年収が少ない人の借り方は年収が低い人でも車のローンは組める?も参考になります。働き方や収入で車のローンが通らない理由は車のローンが通らない理由は?でまとめています。
年金生活の人が車のローンを通しやすくする方法
年齢は変えられないので、工夫できるのは借りる額と、誰と一緒に申し込むかです。ここでは頭金・車選び・家族の協力・申し込み先の順に見ていきます。
頭金を入れて借りる額を下げる
貯金や退職金から頭金を出すと借りる額と毎月の返済が下がります。全部を払えるなら一括で買うほうが金利がかからず総額は安くなります。ただし病気や家の修理など急な出費のお金は手元に残しておきましょう。
安い車・小さな車を選ぶ
軽自動車や年式の少し古い中古車にすると借りる額を下げられます。ただ中古車は故障することもあるので、長く乗る前提より短めのローンが向いています。通院や買い物が中心なら必要な大きさの車で足りるかを考えてみてください。
家族に保証人になってもらう
働いている家族に保証人になってもらうと審査で見てもらえることが増える場合があります。ただし払えなくなったときは保証人が代わりに払うことになるので、頼む前によく話し合ってください。
頼める人がいないときの考え方は保証人なしで車のローンは組める?で伝えています。
家族の名前でローンを組む
子どもなど働いている家族の名前でローンを組む方法もあります。この場合は審査を受けて毎月払うのがその家族になります。
親の代わりに払うつもりでも遅れたら家族の信用情報に記録が残ります。だから車を主に誰が運転するかと自動車保険を誰の名前にするかも決めておきます。申し込み先と保険会社に相談のときに聞いてみてください。
年金を受け取っている銀行やJAに相談する
年金の受取口座がある金融機関なら年金がきちんと入っていることを確かめてもらいやすくなります。長野ろうきんのように受取口座を開いていることを条件にしているローンもあります(長野ろうきん)。
ローンを組む前に家族と決めておくこと
年齢が上がってから組むローンでは、払い終わる前に起きることも考えておく必要があります。ここでは家族と先に話しておきたい2つを取り上げます。
亡くなったときの残りの支払い
残りの支払いをどうするかはローンの契約の内容によって違います。残りを家族が払うことになる場合もあるので、契約の前に申し込み先に聞いてください。家族に話さずにローンを組むと残された家族が困ることがあります。
免許を返したあともローンは残る
運転をやめて免許を返してもローンの支払いは続きます。だからあと何年くらい運転を続けられそうかを考えて、その年数の中で払い終わる組み方にしておくと安心です。ぶつからないように止まる機能など安全のための装備が付いた車を選ぶ方法もあります。
今はない年金担保の借入をうたう業者に注意
ネット上には年金を担保にすれば年齢を問わず審査なしで借りられるという古い回答が残っています。でも国の年金担保貸付は令和4年3月末で受付を終えました(厚生労働省)。
令和4年4月からは、年金を受け取る権利を担保にした借入の申し込みを新しく受けることが法律で禁じられています(日本年金機構)。それでも次のような話を持ちかけられた被害が出ています。
| こんな話をされたら | 気をつけること |
|---|---|
| 年金証書や通帳を預ければ貸すと言われた | 取り上げられて高い金利で貸された被害がある |
| 価値のない物を質に入れれば貸すと言われた | 実際は年金を当てにした高い金利の貸付(偽装質屋)の被害がある |
年金証書や通帳はだれにも預けないでください。生活保護を受けている人の車の決まりは別なので、生活保護でも車は持てる?で伝えています。
銀行・JA・自社ローンで年金生活の人の見られ方は違う?
年齢や収入の見られ方は申し込み先の種類で変わります。主な3つの申し込み先を並べると次のとおりです。
| 申し込み先 | 年金生活の人の見られ方 | 気をつけること |
|---|---|---|
| 銀行・JA・ろうきん | 年齢の上限と年収の条件がある | 金利は低めだが、条件に届かないと申し込めない |
| ディーラー・中古車店のローン(ローン会社) | ローン会社が年齢と返済の重さを見る | 払い終わるまで車の持ち主はローン会社になることが多い |
| カーマッチの自社ローン | 今の収入で審査。年金を受け取っている人も相談できる | 審査はある。総額は銀行のローンより高くなりやすい |
年金生活の人がカーマッチの自社ローンで相談できること
銀行やJAの年齢や年収の条件に届かないときに考える方法はいくつかありますが、どれにも弱いところがあります。自社ローンの話をする前にほかの方法とその弱いところを並べておくので、自分に合う方法があればそちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 頭金を入れて銀行・JA・ろうきんに申し込む | 年齢と年収の条件に届いている | 最後の返済の年齢に上限がある。年齢が上がるほど組める年数が短くなる |
| 貯金や退職金で一括で買う | 車の代金を全部払える | 病気や家の修理など急な出費のお金が手元に残りにくい |
| 子どもなど家族の名前でローンを組む | 働いている家族に頼める | 審査を受けて払うのは家族になる。遅れたら家族の信用情報に記録が残る |
| カーマッチの自社ローン | 年齢や年収の条件で銀行やJAに申し込めない・家族の収入と合わせて払っていける | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
カーマッチの自社ローンは車を買うお店に直接、代金を分けて払う方法です。年金を受け取っている人も相談できる人に入っています。
職業や働いた年数で断ることはなく、本人や身内に一定の収入があれば利用できます。だから年金だけの人も家族の収入と合わせて払っていけるかを相談できます。
とはいえ審査なしではありません。家族を含めて収入がまったくない家庭は利用が難しくなります。
- 金利は0%。ただし総額は銀行のローンより高くなりやすい
- 払い終わるまで車の持ち主はお店
- 保証人を付けるのが基本。保証人なしのプランもある
- 頭金の目安は総額の1割ほど。頭金なしのプランもある
- 年齢の扱いは店舗によって異なる。相談のときに聞ける
 監修者 山本
当店の審査は、今の収入で無理なく払えるかと暮らしが回っているかを見ます。年金は決まった額が入るので、払える額に合う車選びから一緒に考えます。結果は個別の審査によります。
監修者 山本通院や買い物・家族の送り迎えなど、車が要る理由はそのまま話してください。当店ではなぜ車が要るかも審査で伺います。
監修者 山本当店はきちんと連絡が取れるかを重く見ます。電話に出やすい時間を先に教えてもらえれば、その時間に連絡します。
払い終わるまでの総額や車の持ち主の決まりは自社ローンとは?で確かめてから相談すると安心です。
相談が向くかどうかは銀行やJAの年齢と年収の条件に届くかどうかでほぼ分かれます。届くなら銀行やJAのローンのほうが総額は安く済みやすいので、無理に自社ローンを選ぶ必要はありません。
相談が向いている人
- 年齢や年収の条件で銀行やJAに申し込めない
- 年金と家族の収入を合わせれば毎月払っていける
- 通院や買い物で車が要る
銀行やJA・ほかの方法が向いている人
- 年齢と年収の条件に届いていて組める年数も足りる(総額は安く済みやすい)
- 貯金や退職金で一括で買えて手元にもお金が残る
- 家族を含めて収入がまったくない
年金生活で車のローンをLINEで相談する前に知っておくこと
相談と仮審査にお金はかかりません。LINEで5つの項目を送ると担当の人から電話が来ますが、電話してよい時間を最初に伝えておけるので通院や用事と重ならない時間にかけてもらえます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。銀行やJAとあちこちに出すのが不安なときも、相談するお店を1か所に絞っておけば何社にも同時に申し込む形にはなりません。
お店からの連絡に早く返す人ほど審査で有利になります。だから送ったあとはLINEと電話に気づけるようにして、年金証書や改定通知書も手元に置いておくと話が早く進みます。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに年齢と毎月の年金額・車が要る理由を書いておくと、払っていける車の値段を考えてもらいやすくなります。
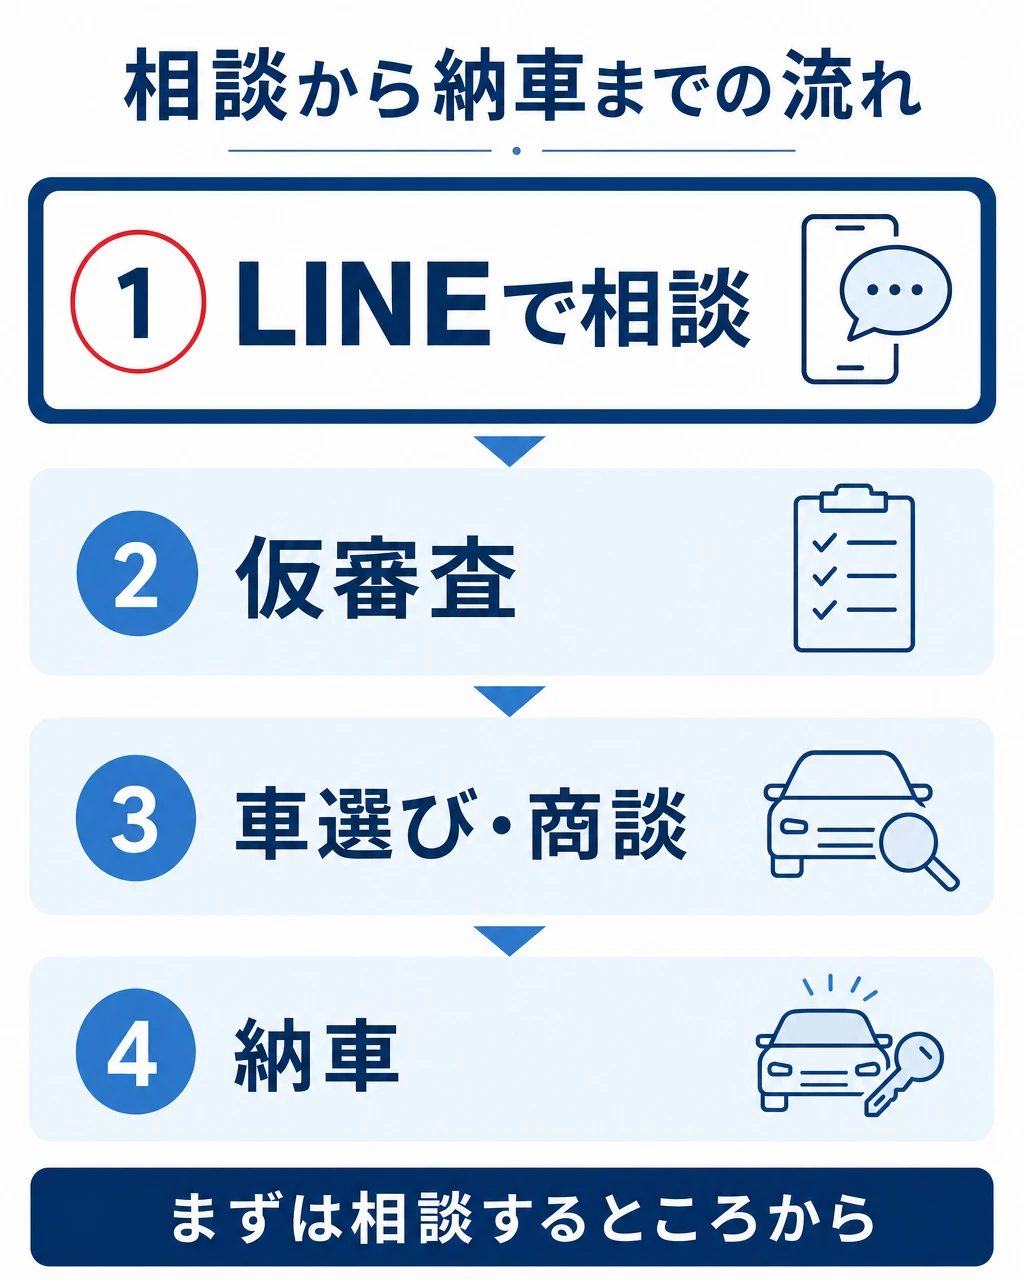
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
最後の返済を80歳になる前に終える決まりなら、申し込むのが1年遅れるごとに組める年数も1年短くなります。だから銀行やJAで組みたい人は上限の年齢まであと何年あるかを数えて、足りるうちに窓口で聞いてみるのが先です。
反対に上限まで数年しかないときや今の車の車検の満了日が近いときは、待つほど選べる年数が減っていきます。そのときは年齢の条件で迷い続けるより、払っていける車の値段を先に相談しておくと慌てずに済みます。
年金で車のローンを組む人のよくある質問
- 78歳ですが車のローンは組めますか?
-
組める申し込み先はありますが、選べる年数は短くなります。最後の返済を80歳になる前に終える決まりなら2年より短いローンです。頭金や安い車で借りる額を下げると考えやすくなります。
- 障害年金や遺族年金でも車のローンは組めますか?
-
扱いは申し込み先によって違います。遺族年金・障害年金を条件から外している年金生活者向けのローンもあります(長野ろうきん)。申し込む前に窓口で聞いてください。
- 貯金がなく頭金を出せません。それでも組めますか?
-
頭金なしでも申し込めるローンはあります。ただし借りる額が大きくなるぶん毎月の返済が重くなります。年齢と年金の額を送ってもらえれば頭金なしで払っていける車の値段を一緒に考えられます。
- 子どもの名前でローンを組んでもいいですか?
-
働いている家族の名前で組む方法はあります。審査を受けて払う責任を持つのは家族です。遅れると家族の信用情報に記録が残るので払い方を先に話し合ってください。
年金で車のローンを組むときのまとめ
- 年金だけの収入でも車のローンを組める例はある
- 最後の返済を終える年齢に上限があり年齢が上がるほど組める年数が短くなる
- 年金が多くても年齢で断られることがある。払う力の否定ではない
- 頭金・安い車・家族の協力で借りる額と毎月の返済を下げる
- 年金を担保にした借入を勧められたら応じない。年金証書や通帳は預けない
- カーマッチの自社ローンは年金を受け取っている人も相談できる。審査はある。総額は高くなりやすい
最初に予告した銀行やJAのローンで組む場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは年齢の上限まであと何年あるかと年収の条件に届くかで変わります。
| 銀行やJAのローンで組む | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 年齢の条件 | 最後の返済のとき80歳未満などの上限がある | 年齢の扱いは店舗によって異なる |
| 収入の条件 | 前年の税込年収150万〜200万円以上など | 本人や身内に一定の収入があれば相談できる |
| 総額 | 金利は低めで安く済みやすい | 銀行のローンより高くなりやすい |
| 向く人 | 条件に届いていて組める年数も足りる | 条件に届かない・家族の収入と合わせて考えたい |
銀行やJAで組むなら金利が低めなので、条件に届けば総額を安く抑えやすくなります。今のうちに相談するなら年金と家族の収入で払っていける車の値段が先に分かり、銀行やJAの条件に届かなくても車を持つ道を考え始められます。