「自社ローンってやめたほうがいいの?やばいって本当?」
結論からいうと普通のローンが通る人は、そちらのほうが安くすみます。通らなかった人にとっては車を持つための道のひとつで、やばいと言われる理由の多くは契約の前に確かめればさけられます。
ただし月々の額が小さいと安く感じるので、一人で決めると払う総額を比べないまま契約してしまいがちです。GPSや遅れたときの扱いも書面で確かめずに決めると、あとで思っていた話と違ったと後悔しやすくなります。
この記事の最後に普通のローンを待つ・ほかの方法を選ぶ場合と今のうちに自社ローンを相談する場合を比べた表を置いているので、迷ったら先にそちらを見てもかまいません。ここからはやばいと言われる6つの理由から順に見ていきます。
- 普通のローンが通るならそちらのほうが総額は安い
- やばいと言われる理由は6つ。総額・GPS・持ち主・遅れたとき・選べる車・故障
- 遅れてもいきなり車を持っていかれるわけではない
- 契約の前に総額・GPS・遅れたときの扱いを書面で確かめる
自社ローンがやばいと言われる6つの理由
知恵袋には「ちゃんと支払えば大丈夫と書いてあったり、絶対やめた方がいいと書いてあったり」という声があります。正反対の話が並ぶと何を信じればいいか迷ってしまうので、言われている理由を本当かどうかで分けてみました。
| 言われていること | 本当のところ |
|---|---|
| 総額が高い | 本当。金利0%でも手数料が車の値段にふくまれる |
| GPSを付けられる | お店による。付くかどうかは契約の前に分かる |
| 自分の車じゃない | 本当。払い終わるまで持ち主はお店 |
| 遅れたらすぐ持っていかれる | いきなりではない。法律で手順が決まっている |
| 選べる車が少ない | そのお店にある車から選ぶ。カーマッチの公式サイトでは全国の車を探せる(約7,600台・2026年7月時点。毎日変わる) |
| 中古車なので壊れたときが心配 | 保証や整備の中身はお店によって違う。契約の前に書面で確かめる |
6つのうち本当なのは総額と持ち主の2つで、残りはお店や契約の形で変わることです。だから変わるものは契約の前に聞いておけば、あとで知らなかったと困らずに済みます。
総額は普通のローンより高い
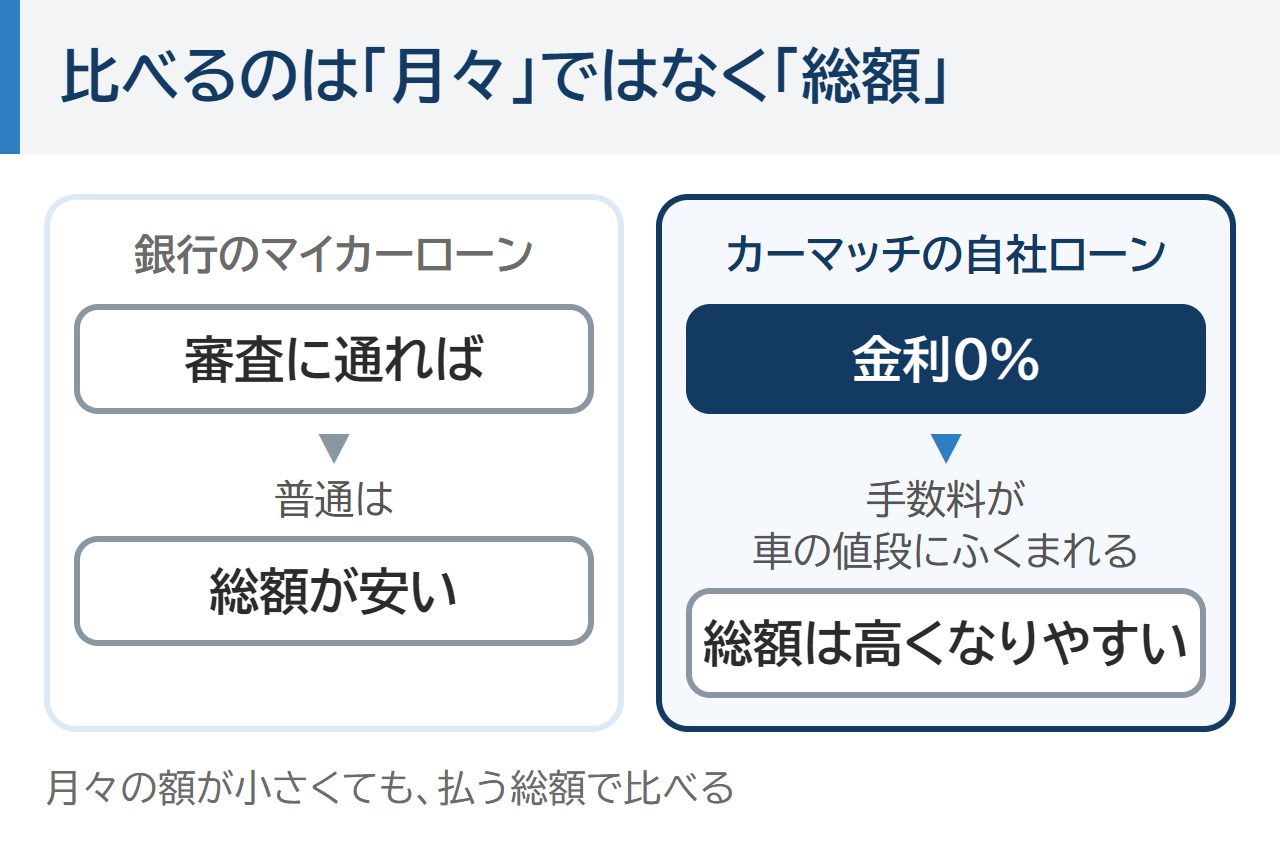
カーマッチの自社ローンは金利0%ですが、その代わり手数料が車の値段にふくまれています。そのため普通は銀行のマイカーローンのほうが総額は安くなり、ここはかくさずにお伝えします。
月々の額が小さいと安く感じるものですが、比べるのは払う総額のほうです。月々だけを見て決めると払い終わるまでに払う額が見えないので、契約の前に総額を聞いておきましょう。
 監修者 山本
当店の審査でも月々に無理がないかを見ています。総額を聞いてもらえれば契約の前にお答えします。
総額のほかに審査で何を見られるかも先に知っておくと安心です。どんな書類が要るのかも含めて自社ローンの審査基準は?で詳しくお伝えしています。
GPSと払い終わるまでの持ち主
「GPSつけるとか言われたんですが…支払い遅れたら翌日にはレッカーされるんでしょうか?」という質問もあります。この不安は車がだれの物かという話につながっているので、まず持ち主のほうから見ていきます。
自社ローンでは払い終わるまで車の持ち主はお店で、車検証の所有者のところにお店の名前が入ります。そのため払い終わる前に売ったり、ほかの人の名前に変えたりはできません。
監修者 山本当店ではGPSは基本的に付きます。どうしても付けたくない方は相談してください。
GPSが付くかどうかはお店によって違うので、気になる人は契約の前に聞いておきましょう。GPSがいつエンジンを止めるのか・外せるのかは自社ローンのGPSとは?で詳しく書いています。
支払いが遅れたらすぐ持っていかれる?
一番多い不安がこれで、1日でも遅れたら怖い人が来るのではと心配する声もあります。でも分割で売る契約(割賦販売)なら1回遅れただけでいきなり契約を打ち切られることはありません。
お店はまず○月○日までに払ってくださいという書面を送る決まりで、その期限は20日以上先です(割賦販売法 第5条)。だから遅れた次の日に車がなくなるわけではありません。
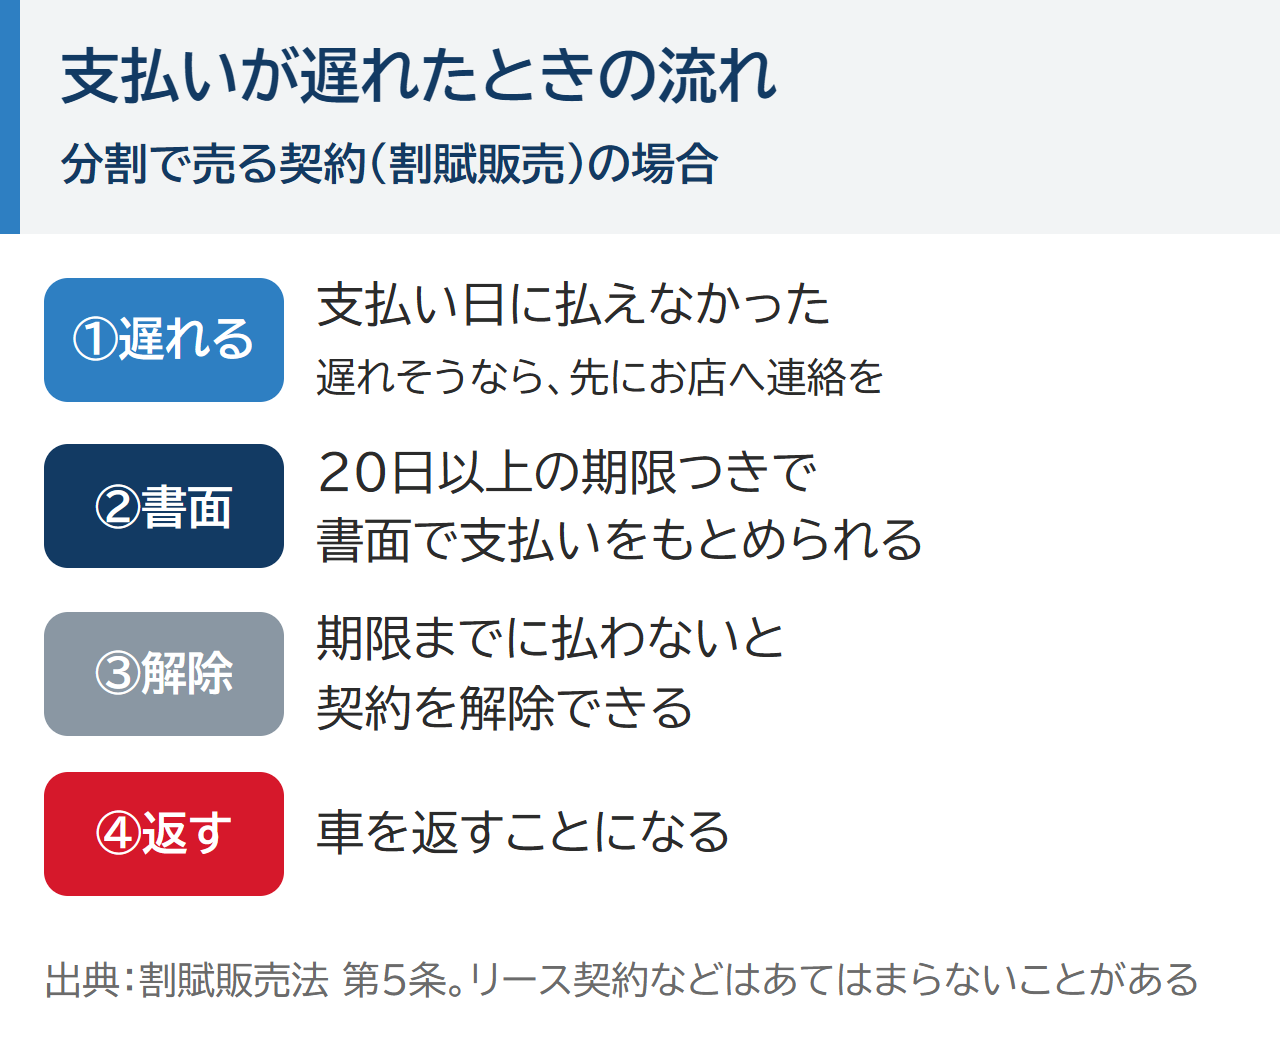
ただしリース契約など契約の形によってはあてはまらないので、どんな契約か書面で確かめておきましょう。もちろん払わないままでいれば車を返すことになり、知恵袋には半年以上遅れて車を引き上げられた人の相談もありました。
 監修者 山本
払い続けられるか不安になったら、遅れる前に連絡をください。一番困るのは連絡が取れなくなることです。
自社ローンの車の状態と、買ったあとの保証
自社ローンで買う車はほとんどが中古車なので、知恵袋にも「購入してすぐ壊れてしまうのではないかと不安」という声があります。気をつけたいのは車が壊れても月々の支払いは止まらないことです。
直すお金と月々の支払いが重なると払えなくなる人も出てきます。だから車を決める前に次のことを聞いておきましょう。
- 修復歴があるか(事故などで大きく直したことがあるか)
- 走行距離は何kmか
- これまでの点検や整備の記録が残っているか
- 保証は何か月か。エンジンなどどこまでみてもらえるか
修復歴と走行距離は注文書に書いてもらい、保証書は車を受け取るときにもらいましょう(自動車公正取引協議会)。保証の長さや整備の中身はお店によって違うので、口約束にせず書面で確かめてください。
自社ローンをやめたほうがいい人・使っていい人
| こんな人 | おすすめ |
|---|---|
| 普通のローンが通る | 銀行やディーラーのローンへ。総額が安い |
| 今ほかの支払いが止まっている | 先にそちらを落ち着かせる。審査も難しい |
| ローンに落ちたが今は収入がある | 自社ローンを考えてよい |
| 車がないと仕事や生活が回らない | 総額を分かったうえで考えてよい |
まだ一度もローンを申し込んでいないなら、先に普通のローンが通らない理由を確かめてみてください。普通のローンが通れば総額は安く済むので、自社ローンを考えるのはそのあとでも間に合います。
後悔しないために契約の前に確かめること
- 車の値段・回数・払う総額はいくらか
- GPSは付くか。遅れたらいつ何が起きるか
- 保証人はいるか。頭金はいくらか
- 買ったあとの保証や整備はどこまでか
上の4つを聞く前に、普通のローンに落ちたあとで車を持つ方法を並べておきます。どの方法にも弱いところがあるので、自分に合う方法があればそちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 銀行やディーラーのローンに出し直す | 落ちた理由が分かり、条件を変えて出せる | 同じ条件のままでは通りにくい。昔の遅れの記録は契約が終わってから5年以内に消えるまで残る |
| 家族の名前でローンを組む | 家族に安定した収入がある | 車は家族の持ち物になる。支払いが遅れると家族の信用情報に残る |
| ほかのお店の自社ローン | 近くのお店で決めたい | GPS・保証・総額の出し方はお店によって違う。総額を書面で出さないお店もある |
| カーマッチの自社ローン | ローンに落ちたが今は収入がある・車がないと困る | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
カーマッチの自社ローンは昔のカードの遅れやほかの会社の支払いの状況を見ずに、今の収入で払っていけるかを見て審査します。だから普通のローンに落ちた人でも、総額や上の4つを聞いたうえで使うかどうかを考えられます。
ただし審査はあり、今ほかの支払いが止まっている人は難しくなります。仕組みをもっと詳しく知りたい人は自社ローンとはを読んでみてください。
信用情報の記録が何年で消えるかと自分で確かめる方法はブラックリストとは?車のローンと信用情報の関係にまとめています。審査で信用情報を見るのか・毎月の支払いが記録されるのかも契約の前に聞いておくと安心で、聞き方は自社ローンで信用情報は見られる?で書いています。
相談が向くかどうかは普通のローンが通りそうかと、車がないと困るかでほぼ分かれます。普通のローンが通るならそちらのほうが総額は安く済むので、無理に自社ローンを選ぶ必要はありません。
相談が向いている人
- 普通のローンに落ちたが今は収入がある
- 車がないと仕事や生活が回らない
- 総額やGPSのことを聞いてから決めたい
ほかの方法が向く人
- 普通のローンが通りそう(そちらのほうが総額は安い)
- 今ほかの支払いが止まっている(先にそちらを落ち着かせる)
- 総額が高くなりやすいことに納得できない
自社ローンをやめるか迷ったままLINEで相談する前に知っておくこと
相談と仮審査にお金はかからず、総額やGPSのことを聞くだけでもかまいません。LINEで5つの項目を送ると担当の人から電話が来ますが、電話してよい時間を最初に伝えておけるので仕事中にかかってこないように頼めます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。総額や遅れたときの扱いを聞いてから契約しないと決めてもよいので、迷っているうちに聞いておくほうが後悔は少なくなります。
相談するお店を1か所に絞っておけば、何社にも同時に申し込む形にはなりません。お店からの連絡に早く返す人ほど審査で有利になるので、送ったあとはLINEと電話に気づけるようにしておきましょう。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに気になっている総額やGPSのことと今の収入を書いておくと、答えを返してもらいやすくなります。
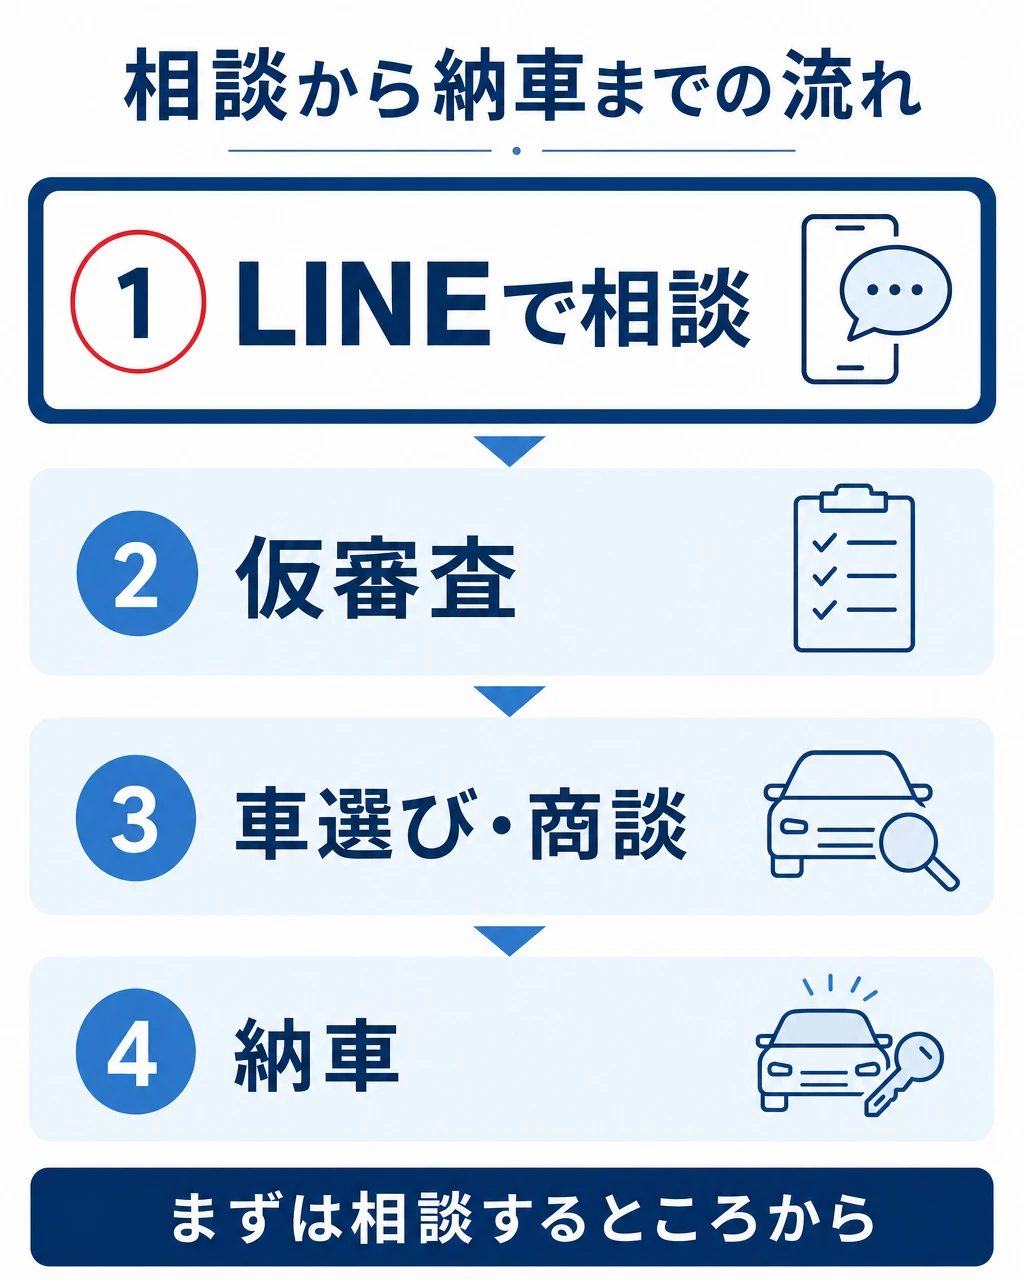
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
昔の遅れの記録は契約が終わってから5年以内に消えるので、それが近くて車検の満了日にも余裕があるなら待って普通のローンに出す道を選べます。反対に記録が消えるより先に車が要るなら、総額を聞いたうえで自社ローンと比べておくと慌てて決めずに済みます。
自社ローンで避けたほうがいいお店の見分け方
相談するお店を選ぶときは、総額や契約の中身をきちんと見せてくれるかを見ておきましょう。次のようなお店では、すぐに決めずに一度考えなおしてください。
- 払う総額を書面で出さない
- その日のうちに契約するよう急がせる
- 遅れたときの扱いや車検証の所有者を説明しない
- 会社の名前や場所がはっきりしない
分割で売る契約(割賦販売)ならお店にはきまりがあり、車の値段・払う総額・回数・手数料の割合を前もって見せなければなりません(割賦販売法 第3条)。だから総額を書面で見せてもらえるかどうかで、お店をある程度見分けられます。
答えをはぐらかすお店や書面を出さないお店はさけましょう。困ったときは消費者ホットライン188に相談できます(消費者庁)。
自社ローンをやめるか迷う人の よくある質問
- 自社ローンはブラックリストに載りますか?
-
「ブラックリスト」という名前のリストはありません(CIC)。自社ローンの支払いが信用情報に記録されるかは、お店によって違います。
- 自社ローンは月々が高くなりやすい?
-
払う回数はお店によって違います。カーマッチでは回数の上限を決めていません。
回数をふやせば月々は下がりますが、払い終わるまでが長くなります。月々と総額の両方で比べてください。
- 支払いが厳しい月は待ってもらえますか?
-
お店や契約によって違います。遅れそうだと分かった時点ですぐにお店に連絡してください。
- 引き上げられたあとも残りを払うのですか?
-
契約の内容によって違います。分割で売る契約(割賦販売)なら、車を返したあとにお店が請求できるお金には上限があります。それより高い違約金を契約で決めていても、上限をこえる分は払わなくてよい決まりです(割賦販売法 第6条)。
- 自社ローンを使うのは恥ずかしい?
-
恥ずかしいことではありません。車を見ても、どんな払い方で買ったかは周りの人にはまず分かりません。
分かるとすれば、車検証の所有者の欄にお店の名前が入っていることくらいです。
家族と暮らしているなら月々の支払いのことは先に話しておくと安心です。
- 支払いが遅れたら取り立てが来る?
-
1回遅れただけでいきなり車を持っていかれることはありません。分割で売る契約なら、お店はまず期限をつけた書面で支払いを求める決まりです。
払わないままでいれば車を返すことになります。遅れそうなら先にお店に連絡してください。
詳しくは支払いが遅れたらすぐ持っていかれる?で書いています。
- 払い終えたら信用情報は良くなる?
-
自社ローンの支払いが信用情報に記録されるかは、お店によって違います。記録されないお店なら払い終えても信用情報には何ものりません。
また昔の遅れの記録はそれとは別に、その契約が終わってから5年以内に消えるまで残ります(CIC)。
お店ごとの違いと聞き方は自社ローンで信用情報は見られる?で書いています。
自社ローンはやめたほうがいい? まとめ
- 普通のローンが通るならそちらのほうが総額は安い
- 総額が高いこと・払い終わるまでお店の車であることは本当
- 遅れてもいきなり契約を解除されるわけではない
- 契約の前に総額・GPS・遅れたときの扱いを聞く
- 車の状態と保証の中身も紙で確かめる
最初に予告した普通のローンを待つ・ほかの方法を選ぶ場合と、今のうちに相談する場合の違いは次のとおりです。どちらが向くかは普通のローンが通りそうかと、車がいつ要るかで変わります。
| 普通のローンを待つ・ほかの方法 | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 総額 | 普通のローンが通れば安く済む | 銀行のローンより高くなりやすい |
| 審査で見られること | 信用情報・年収 | 今の収入で払っていけるか |
| 気をつけること | 昔の遅れの記録は契約が終わってから5年以内に消えるまで残る | 払い終わるまで車はお店のもの。GPSが付くことがある |
| 向く人 | 普通のローンが通りそう・今ほかの支払いが止まっている | ローンに落ちたが今は収入がある・車がないと困る |
待つかほかの方法を選ぶなら、普通のローンが通ったときに総額を安く抑えられます。今のうちに相談するなら自社ローンで通りそうかと払う総額が契約の前に分かるので、それを見てから使うかやめるかを決められます。
迷っているのはまじめに考えているからです。分からないことを全部聞いてから決めてください。