見方が分からない。Aが過去1回でもついてたらダメなの?
Aが1つ付いているだけでは、報告書の上で異動にはなりません。異動は長い遅れがあったことを示す記録なので、まず異動の文字があるかから見てください。
次に入金状況の記号を最近の月から確かめると、報告書のどこに問題があるのかがつかめます。ただし報告書には、ローン会社がなぜ落としたのかまでは書いてありません。
理由が分からないまま別の会社に続けて申し込むと、申込みの記録が6か月残ってかえって通りにくくなることがあります。欄ごとの意味が分かれば、記録が消えるのを待つか今のうちに相談するかを自分で決められます。
この記事の最後に今は待つ場合と今のうちに相談する場合を比べた表を置いています。報告書を読み終えたら、どちらが自分に合うかを考えるときに使ってください。
- CICの開示はスマホとマイナンバーカードで取れて、手数料は500円(2026年10月30日時点)
- 報告書は返済状況の異動→入金状況の記号→終了状況と保有期限→申込みの記録の順に見る
- Aは約束の日に払えなかった月の印で、長い遅れになると異動と表示される
- 異動は遅れを払い終えても保有期限まで残り、通るかどうかはローン会社ごとの審査で決まる
- 報告書から落ちた理由そのものは分からず、JICCとKSCの記録はそれぞれの機関で開示する
CICの開示をスマホで取る方法と手数料
CICはスマホとマイナンバーカードで開示する
CICの公式サイトの説明では(2026年10月30日確認)インターネットでの開示の手数料は500円です。初めての開示はスマホからだけ受け付けていて、本人確認には署名用の電子証明書が有効なマイナンバーカードを使います。
つまずきやすいのは受付番号で、クレジット会社に届けてCICに登録されている電話番号から電話をかけて取る決まりです。携帯でも固定電話でもよいのですが、届けた番号と違う電話からかけると正しい情報が出てこないので気をつけてください。
- マイナンバーカードと申込みに使うスマホを用意する
- ローン会社に届けた番号の電話(携帯でも固定電話でもよい)からかけて受付番号を取る(使えるのは1時間)
- iPhoneはSafari・AndroidはChromeで申し込み、手数料を払う
- ダウンロードのボタンが出たら5分以内に報告書を保存する
受付は朝8時から夜9時45分までです。初めての開示から96時間以内ならもう一度無料で開示できるので保存に失敗しても慌てなくて大丈夫です。
郵送で申し込むときの手数料は1,500円です。申し込んでから届くまでに1週間〜10日ほどかかるので、急ぐ人はスマホで取るほうが早く中身を見られます。
JICC・KSCの開示と今の受付状況
JICCのスマホでの申込みは手数料700円ですが、2026年10月30日時点では一時停止していて郵送での手続きになります(JICC 開示のお手続き)。郵送の手数料と送る書類は、JICCの開示のページにある郵送の案内で確かめてから申し込んでください。
KSCは全国銀行協会が運営する機関で、インターネットでの開示は800円です(全国銀行個人信用情報センター 本人開示)。ただ申込みが大幅に増えていて開示までに日数がかかる状態で、郵送はさらに日数がかかる見込みです(全国銀行個人信用情報センターのお知らせ)。
| CIC | JICC | KSC | |
|---|---|---|---|
| スマホ・ネット | 500円 | 700円(一時停止中) | 800円 |
| 郵送 | 1,500円 | 開示のページの郵送の案内で確かめる | 2,403円(コンビニで買う利用券) |
| 本人確認(ネット) | マイナンバーカード | マイナンバーカード(スマホ申込みは一時停止中) | マイナンバーカード |
| 届くまで | ネットはその場で保存・郵送は1週間〜10日ほど | スマホは1〜3日ほど(土日祝を除く) | 申込みが多く日数がかかる |
JICCの郵送やKSCの開示を待つ間に、車が要る日が近づいてしまう人もいるかもしれません。前に落ちたローンの種類と時期をLINEで送ると、報告書が届く前でも今の状況で車を持てるかを無料の仮審査で確かめられます。
CIC・JICC・KSCのどれで開示すればいいか
信用情報機関は3つあり、1つの機関の報告書にはほかの機関の記録は載りません(JICC よくあるご質問)。KSCもJICCやCICの記録はそれぞれの機関に申し込むよう書いています。
CICにはクレジット会社などとの契約が載るので、カードや分割払いの記録をまず確かめられます。どの機関に記録を出すかはローン会社ごとに違うので、CICで心当たりが見つからなければJICCやKSCも開示すると漏れがありません。
JICCは開示を申し込んだことを加盟している会社が知ることはないと説明しています(JICC よくあるご質問)。ネットで開示すれば報告書はスマホに保存するので、家に郵便が届くこともありません。
CIC開示報告書の見方:車のローンで見る順番
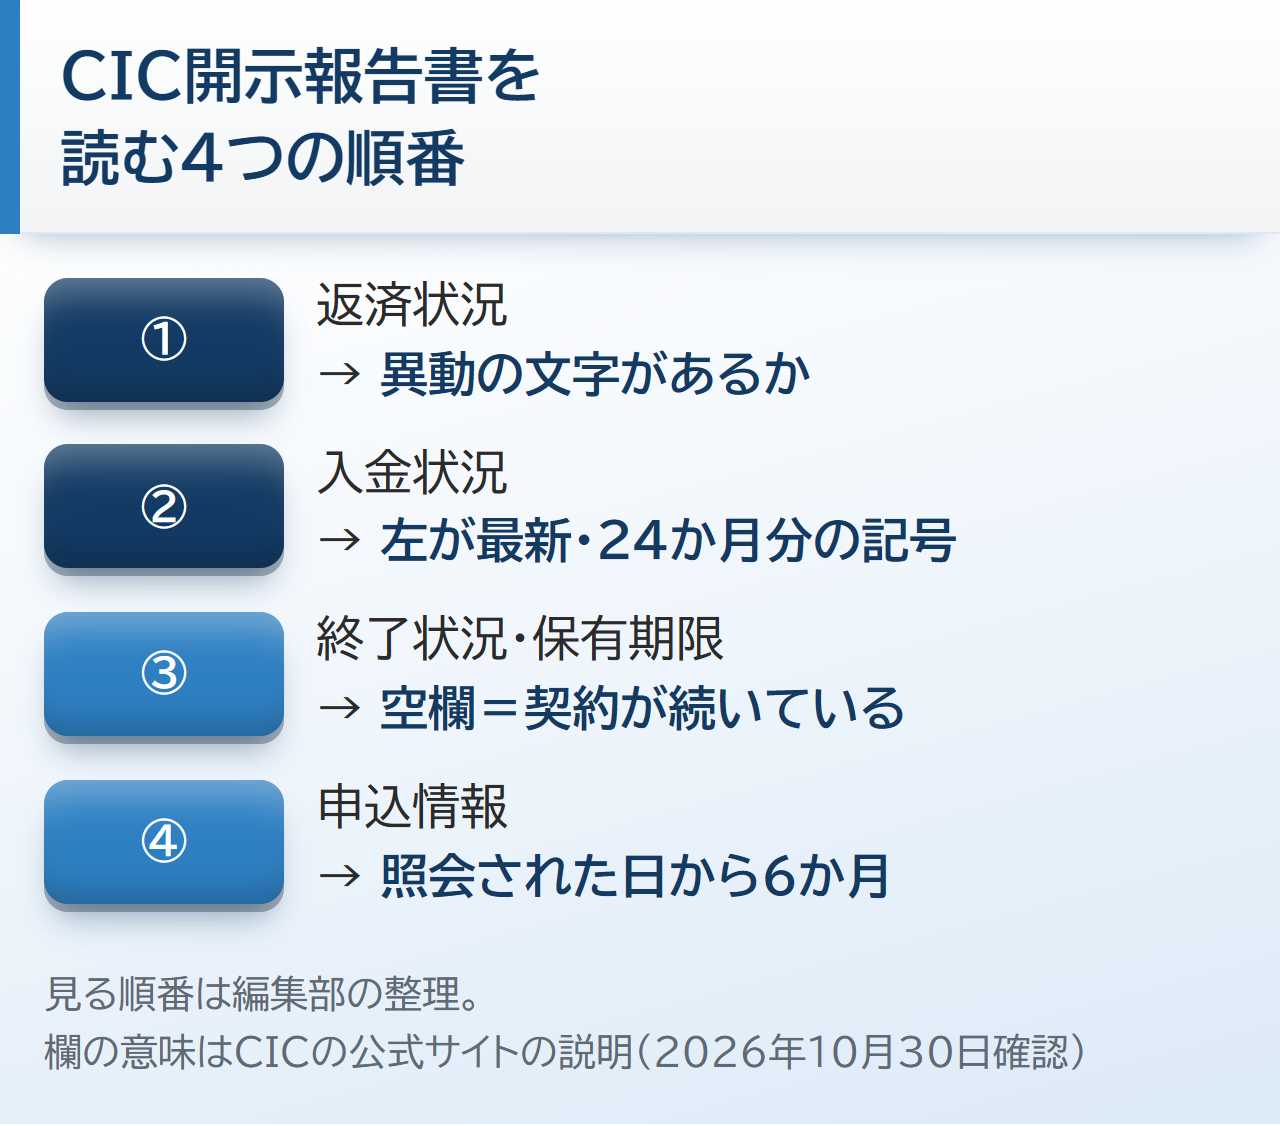
CICの報告書には欄がたくさん並んでいますが、車のローンに響く記録を探すなら見る所は次の順番の4か所です。上から順に読むより、この順番で見るほうが迷わずに済みます。
最初に返済状況の欄の異動を見る
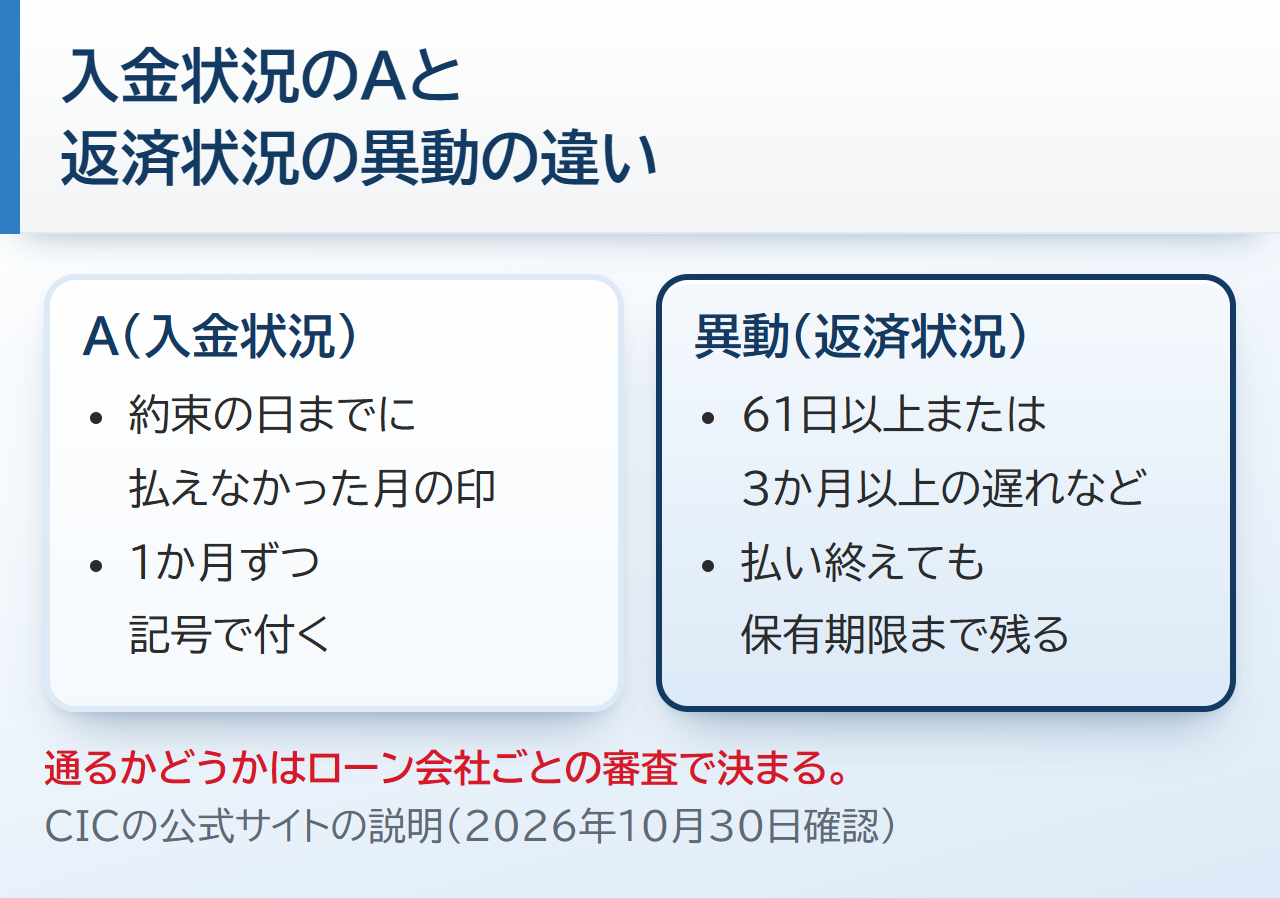
CICの公式サイトの見方の説明では(2026年10月30日確認)、支払いが61日以上または3か月以上遅れると返済状況の欄に異動と表示されます。支払いが遅れて保証会社が代わりに払った場合や裁判所が破産手続きの開始を決めた場合も異動になります。
ネットでブラックと呼ばれているのはたいていこの異動の記録のことです。ブラックは信用情報機関が使う言葉ではなく、報告書に書かれているのは契約ごとの支払いの記録です。
契約が何件もある人は、1件ずつ返済状況の欄を見てください。異動が1つもなければ、長い遅れの記録はCICには載っていないことになるので次の順番に進みます。
次に入金状況の記号を最近の月から見る
入金状況の欄には毎月の支払いがどうだったかが記号で24か月分並んでいます。一番左が最新の月で、右へ行くほど昔にさかのぼります。
| 記号 | 意味 |
|---|---|
| $ | 請求どおりか、それより多く払えた |
| P | 請求の一部だけ払った |
| R | 本人以外の人や会社が払った |
| A | 本人の事情で約束の日に払えなかった |
| B | 本人の事情とは関係のない理由で入金がなかった |
| C | 入金がなかったが理由が分からない |
| ー | 請求がなく入金もなかった |
| 空欄 | クレジット会社から情報の更新がなかった |
ドルの記号の$はSと読み間違えやすいですが、請求どおりに払えた月の印です。昔の月にAが並んでいても左側の最近の月が$ばかりなら、今は遅れずに払えていることが分かります。
終了状況と保有期限の欄を確かめる
終了状況の欄には契約がどう終わったかが完了・本人以外弁済・貸倒などの言葉で書かれます。CICの説明では空欄は契約が続いているという意味です。
払い終えたのに空欄なら、記録が書き換わるのを待っている途中の場合があります。CICの説明ではクレジット契約の支払いの情報が反映されるまでに1〜2か月かかるので、それを過ぎても空欄なら契約していた会社に今の扱いを聞いてください。
保有期限はその記録がいつまで載っているかを表す欄です。期限は契約が続いている間と契約が終わってから5年なので、契約が終わらないうちは5年の数え始めが来ません。
延滞は解消になっているのに保有期限が見当たらない人は、終了状況の欄もあわせて見てください。どちらも分からないときは、契約していた会社に契約が終わった扱いになっているかを聞くのが確実です。
最後に申込みの記録の欄を見る
申込情報の欄にはローンやカードを申し込んだときにローン会社が報告書を見た記録が載ります。CICの説明ではこの記録は見た日から6か月残ります。
落ちたあとに何社も続けて申し込むと、ここに短い間の申込みがいくつも並びます。落ちたあとの半年の過ごし方は車のローンに落ちた次の順番をまとめた記事にあります。
4か所を見ても、自分の記録がどのくらい響くのか判断がつかないこともあります。報告書で気になった欄と記号をLINEで送ると、その記録があっても車を持てる見込みがあるかを無料で確かめられます。
Aや異動があると車のローンは通らない?
Aが付いていることと異動は別のもの
Aは約束の日に払えなかった月の印で、その遅れが長く続いたときに付くのが異動です。Aが1つ2つあっても返済状況に異動がなければ、ブラックと呼ばれる状態とは違います。
ただし通すかどうかを決めるのはそれぞれのローン会社です。異動がなくても最近の月のAやPをどう見るかは会社によって違うので、報告書だけで通るかどうかは決められません。
昔の携帯の分割が異動のまま残っている場合
車のローンが通らずに開示したら、10年以上前の携帯の分割払いがAのまま異動になっていたという例もあるようです。ほかの契約はすべて払い終えていても、払っていない契約が1件残っているとそこで止まることがあります。
CICの説明では異動の記録は遅れを払い終えたあとも保有期限が来るまで残ります。保有期限は契約が終わってから5年なので、払い終わっていない契約は5年の数え始めが来ません。
何年も前の未払いを見つけたら、払い先に連絡する前に弁護士や司法書士・法テラスに相談してください。古い未払いは片付け方によって結果が変わることがあるので、専門家に今の状況を見てもらうほうが安心です。
任意整理や自己破産などの債務整理の記録がどの機関に何年残るかはブラックリストが何年で消えるかの記事で機関ごとにまとめています。自分の報告書の保有期限の日付と見比べながら読むと分かりやすくなります。
JICCとKSCでは異動の言い方が違う
異動という言葉はCICの報告書の言い方で、JICCとKSCでは同じような記録が別の名前で載ります。JICCの開示書の項目説明書では、入金予定日から3か月以上入金がないものを延滞としています(JICC 信用情報記録開示書の見方)。
KSCは毎月の入金を○・△・×などの記号で最大2年分表し、遅れた契約は返済区分の欄に延滞や代位弁済と載ります(全国銀行個人信用情報センター 本人開示報告書の見方)。機関ごとに基準が違うので、CICの61日の話をJICCやKSCの報告書にそのまま当てはめないでください。
| 長い遅れの表し方 | 記録が残る期間・範囲 | |
|---|---|---|
| CIC | 返済状況の欄に異動(61日以上または3か月以上の遅れなど) | 契約中と契約が終わってから5年 |
| JICC | 異動参考情報等の欄に延滞(入金予定日から3か月以上入金がない) | 契約中と完済日から5年以内 |
| KSC | 返済区分の欄に延滞・代位弁済など | 契約中と契約が終わってから5年以内(完済していなければ完済日から)・破産などの手続きが始まった記録(官報の情報)は7年以内 |
CICの開示報告書だけでは分からない落ちた理由
どの会社がなぜ落としたかは書かれていない
開示で分かるのは自分の契約と支払いの記録で、どの会社がなぜ落としたかは載っていません。KSCも開示は審査の結果の理由を特定するものではないと書いています(全国銀行個人信用情報センター 本人開示)。
CICの説明でも、審査の理由はCICでは分からず最終的に判断するのはクレジット会社です。だから報告書は落ちた理由の答えではなく、心当たりを探す材料として使ってください。
異動がないのに落ちたときに手がかりになる欄
異動がなくても落ちることはあり、そのときは報告書のほかの欄に心当たりがあることがあります。見ておきたいのは次の4つです。
- 申込情報の欄:この6か月に車やカードの申込みが何件も並んでいないか
- 残債額の欄:ほかのローンや分割の残りが多くないか
- JICCとKSCの記録:CICにはない遅れや債務整理が載っていないか
- 反映の遅れ:最近払い終えた契約がまだ残高ありのままになっていないか
ほかの借入が多くて止まっている場合の考え方は借入が多いときの車のローンの記事にまとめています。CICの開示ではクレジット・ガイダンスという点数の目安も見られますが、審査でどう使うかは会社ごとに違います。
落ちた原因に見える記録が事実と違うとき
CICの説明では記録の内容が事実であれば訂正や削除はできません。一方で払ったはずの契約が延滞のままなど事実と違う所があれば、まず契約していた会社に確かめるのが近道です。
報告書を読んでも、自分が今どこで止まっているのか分からない人もいるかもしれません。開示で見つかった記録と今の収入をLINEで送ると、今の状況で車を持てる見込みがあるかを無料の仮審査で確かめられます。
異動やAが見つかったときに次にすること
続けて別の会社に申し込まない
記録を見て焦ると、通るところを探して何社も申し込みたくなるかもしれません。でも申込みの記録は6か月残るので、短い間に申込みが並ぶとかえって通りにくくなることがあります。
 監修者 山本
当店でも、いくつものお店や会社に同時に申し込むと、通るはずの審査に落ちたり影響が出たりすることがあるとお伝えしています。報告書で気になる記録を見つけたら、焦って申込みを重ねずに相談先を1か所に絞ってください。結果は個別の審査によります。
払っていない支払いは遅れた時期で片付け方を分ける
ここ数か月で遅れた支払いなら、払い先に連絡して払う日を決めるのが先です。一度に全部を払えなくても止まったままにしないことが、次のローンを考える前の一歩になります。
一方で何年も前の未払いは、払い先に連絡する前に弁護士や司法書士・法テラスに相談してください。例に挙げた昔の携帯の分割のような未払いは、どう片付けるかを専門家と決めてから動くほうが安心です。
記録が消えるのを待つか先に車を持つかを決める
異動の記録は保有期限が来れば消えるので、期限の日付を見れば普通のローンを考えられる時期の目安になります。ただ車がないと仕事や送り迎えに困る人にとって、5年近く待つのは簡単ではありません。
待つ間にも車が要るなら、カーマッチの自社ローンのように信用情報を調べずに今の収入で見る買い方もあります。どちらを選ぶかは、車が要る時期と月々に払える額で考えると決めやすくなります。
信用情報に傷があるときの車の買い方
4つの買い方の向いている人と弱いところ
| 方法 | 向いている人 | 弱いところ |
|---|---|---|
| 記録が消えてから銀行やディーラーのローンを組む | 車がなくても保有期限まで待てる人 | 期限の日付まで車がない期間が続く |
| 家族の名前でローンを組む | 信用情報に傷がなく収入のある家族がいる人 | 支払いが遅れると家族の記録に載る |
| お金を貯めて安い車を現金で買う | 数か月で貯められる人 | 選べる車が限られる |
| カーマッチの自社ローン | 報告書に異動はあるが今は収入がある人 | 総額が高くなりやすい・払い終わるまで車はお店のもの |
カーマッチの自社ローンは金利がない代わりに、総額は銀行のローンより高くつくのが普通です。また払い終わるまで車はお店のものなので、途中で自分の判断で売ることはできません。
カーマッチの自社ローンは信用情報を調べない
カーマッチの自社ローンは、昔のカードの遅れやほかの会社の支払い状況を信用情報機関で調べません。そのかわり今の収入で払っていけるかを見て審査するので、報告書に異動があっても相談できます。仕組みと注意点は自社ローンとはで詳しく説明しています。
ただし自社ローンにも審査があり、基準は店舗によって異なります。自社ローンで信用情報がどう扱われるかは自社ローンと信用情報の記事で詳しく取り上げています。
監修者 山本開示報告書に異動やAが残っている方でも、当店が見ているのは毎月の収入で無理なく払えるか・暮らしが回っているか・連絡がきちんと取れるかという今のほうです。昔の携帯代の滞納やカードの遅れ・債務整理の記録があっても、今が整っていれば可能性はあると考えます。逆に一番響くのは、督促の封筒を開けない・電話に出ないという状態です。結果は個別の審査によります。
自社ローンの相談が向いている人・待つほうがいい人
- 報告書に異動があり銀行やディーラーのローンに通らなかった
- 昔の遅れは払い終えていて今は毎月の収入がある
- 仕事や送り迎えで保有期限まで待たずに車が要る
- 今も払っていない支払いがあり片付けるめどが立っていない
- 保有期限が近く数か月待てば普通のローンを考えられる
- 総額が高くなるくらいなら貯めてから現金で買いたい
CIC開示の結果をLINEで相談する前に知っておくこと
相談と仮審査は無料で電話の時間も選べる
LINEでの相談と仮審査に費用はかかりません。LINEのあとに担当の人から電話がありますが、電話してよい時間を先に伝えられるので仕事中でも困りません。
仮審査は家にいたままLINEと電話で受けられ、全国どこからでも相談できます。担当の人からの連絡に早めに返すほど話が進み、審査でも有利になります。
LINEで相談する流れ
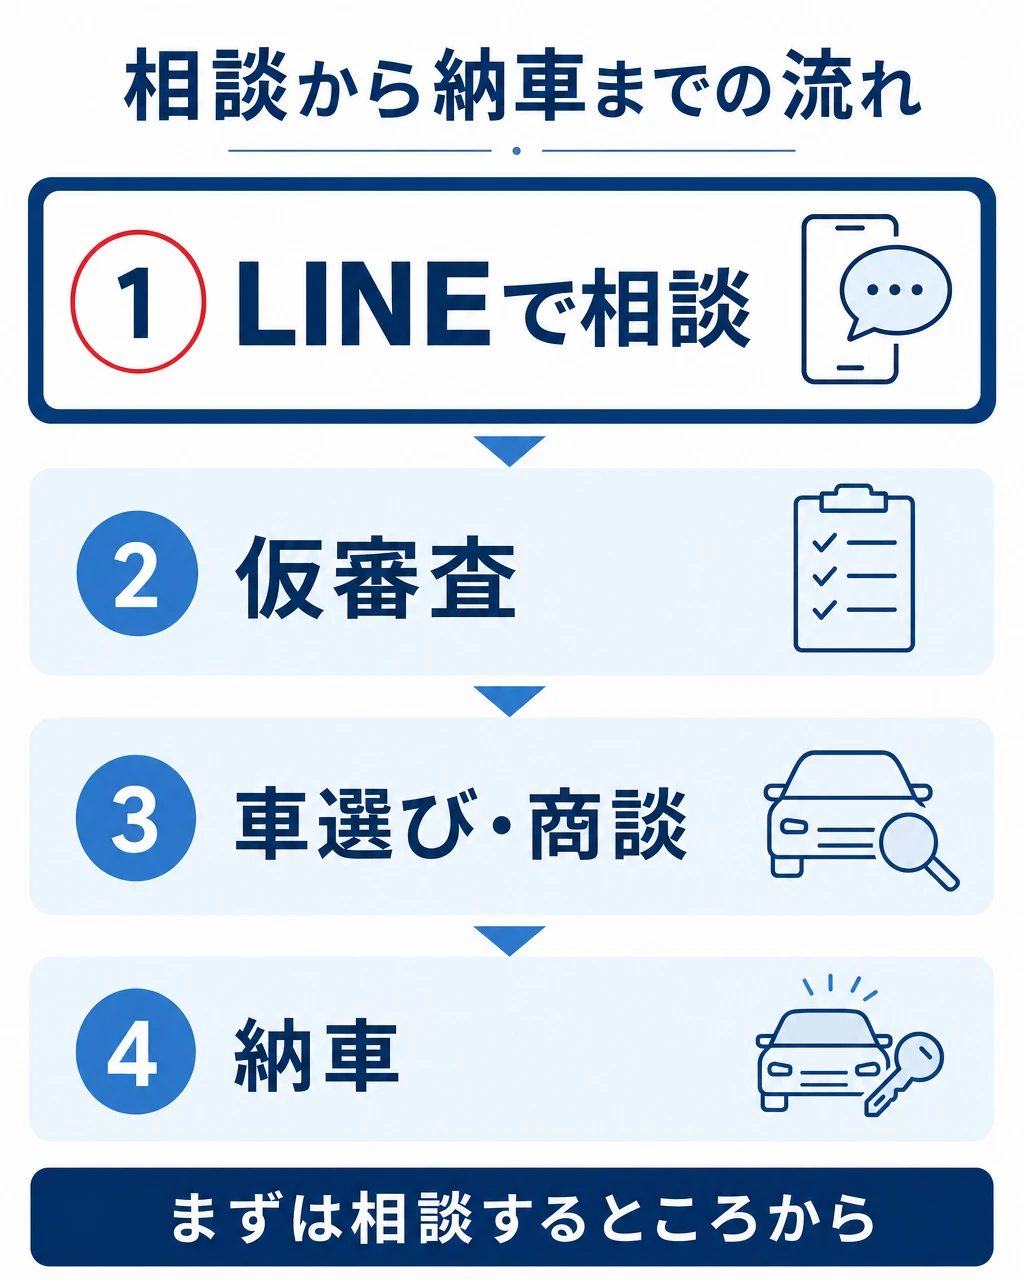
- LINEで友だちに追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届く
相談したいことの欄には、報告書で異動やAが付いていた契約の種類と時期・終了状況が完了かどうかを書いてください。今の収入とほかの支払いの残りも添えておくと報告書の中身から話を始められます。
待つか相談するかの目安
落ちたばかりなら、その申込みの記録は6か月で消えます。銀行などのローンをもう一度考えるなら、少なくとも半年は空けるのが目安です。
異動の記録は保有期限の日付まで残り、期限は契約が終わってから5年です。期限まで待てないほど車が要るなら、その間は自社ローンで車を持つという考え方もあります。
CIC開示の見方でよくある質問
- 信用情報を開示すると審査で不利になりますか
-
開示は自分の記録を見る手続きで、ローンの申込みとは別のものです。JICCは、開示を申し込んだことを加盟している会社が知ることはないと説明しています。
- Aが1つだけで異動がなければ車のローンは通りますか
-
通るかどうかはローン会社ごとの審査で決まるので、報告書だけでは分かりません。Aが少しあっても異動がない状態は、長い遅れの記録がある状態とは違います。
- 支払いが終わったのに終了状況が空欄なのはなぜですか
-
空欄は契約が続いている扱いという意味です。クレジット契約は払い終えてから1〜2か月は反映を待っている途中のことがあるので、それを過ぎても空欄なら契約していた会社に聞いてみてください。
- 昔の携帯の分割払いの未払いはいつ消えますか
-
記録は契約が終わってから5年残るので、払い終わっていない契約は消える時期の数え始めが来ません。CICに載るのは端末代の分割払い(クレジット契約)で、毎月の通信料の未払いはCICの記録ではありません。何年も前の未払いは、払い先に連絡する前に弁護士や司法書士・法テラスに相談してください。
- 異動があっても車を買う方法はありますか
-
カーマッチの自社ローンは信用情報を調べず今の収入で審査するので、異動があっても相談できます。LINEで今の収入と報告書で見つかった記録を送れば、自分の場合に通る見込みがあるかを無料の仮審査で確かめられます。
CIC開示の見方まとめ
- CICの開示はスマホとマイナンバーカードで500円(2026年10月30日時点)
- 報告書は返済状況の異動→入金状況→終了状況と保有期限→申込みの記録の順に見る
- Aが1つあるだけでは異動ではないが、通るかどうかはローン会社ごとに決まる
- 異動は払い終えても保有期限まで残り、払っていない契約は5年の数え始めが来ない
- 落ちた理由は報告書に書かれておらず、続けて申し込むと申込みの記録が6か月残る
| 今は待つ | 今のうちに相談する | |
|---|---|---|
| 向いている人 | 保有期限が近い人・今も払っていない支払いを片付けている人 | 昔の遅れは払い終えていて車が要る人 |
| いいところ | 記録が消えたあと総額の低いローンを選べることがある | 今の状況で通る見込みが早く分かる |
| 気をつけること | 期限の日付まで車がない期間が続く | 総額は高くなりやすい |
待つと決めた人は、保有期限の日付を手帳に書いておけば普通のローンを考える時期を迷わずに迎えられます。今のうちに相談した人は、報告書の記録があっても今の状況で車を持てるかが分かり、次の手を早く決められます。