本体価格33万の軽自動車が4年の自社ローンで総額111万の見積もり。自社ローンってこれが普通なの?
自社ローンの総額が車の本体価格より大きくなるのは普通です。月々は分割で払う合計を回数で割って決まるので111万円を48回で割ると月々は約23,100円になります。
ただし本体価格の何倍までなら普通という決まった目安はなく何が足されたかは見積書を分けて見ないと分かりません。もう1つ気をつけたいのは月々だけを見て決めることで軽自動車でも税金やガソリン代を足すと毎月の出費はローンの額より大きくなります。回数ごとの月々の計算例と維持費を合わせた払える額の出し方を知れば、自分の手取りで無理のない月々を見積もりの前に決められます。
この記事の終わりに、今は待つ場合と今のうちに相談する場合を並べた表を置いています。月々の目安をつかんだあとで、どちらが自分に合うか見比べてください。
- カーマッチの自社ローンは金利0%で、月々は分割で払う合計を回数で割った額
- 金利0%でも総額は銀行のローンより高くなりやすく、本体価格の何倍が普通という目安はない
- 総額が大きいときは諸費用・保証料・GPSなど何が足されたかを分けて聞く
- 月々は手取りから生活費と軽自動車の維持費を引いた残りで決める
- 月々を抑える方法は回数を延ばす・頭金を入れる・ボーナス払いの併用・総額の低い車を選ぶの4つ
自社ローンの月々はどう決まる?
月々は分割で払う合計を回数で割った額
カーマッチの自社ローンは金利を取らず、実質年率は0%です。月々は分割で払う合計を回数で割るだけで決まり、利息があとから増えることはありません。
たとえば分割で払う合計が72万円なら48回で月々15,000円・60回で月々12,000円になります。だから月々を知りたいときはまず分割で払う合計がいくらかを聞くのが近道です。
金利0%でも総額が高くなりやすい理由
金利0%だから安いとは限らずカーマッチの自社ローンも総額は銀行のマイカーローンより高くつくのが普通です。お店がローン会社を通さずに代金を立て替えて何年もかけて返してもらうので、その分が車の代金の側に入っているからです。
つまり金利の数字ではなく分割で払う合計を見ないと、高いか安いかは分かりません。金利や手数料の見方と銀行のローンとの総額の比べ方は、自社ローンの金利と総額の記事で詳しく取り上げています。
軽自動車の自社ローンは月々いくら?
回数別に見た月々の計算例
ここからの金額は計算のための仮の金額で、軽自動車の相場ではありません。分割で払う合計を72万円と仮に置き回数だけを変えると月々は次のように変わります。
| 支払い回数 | 払う期間 | 月々 |
|---|---|---|
| 24回 | 2年 | 30,000円 |
| 36回 | 3年 | 20,000円 |
| 48回 | 4年 | 15,000円 |
| 60回 | 5年 | 12,000円 |
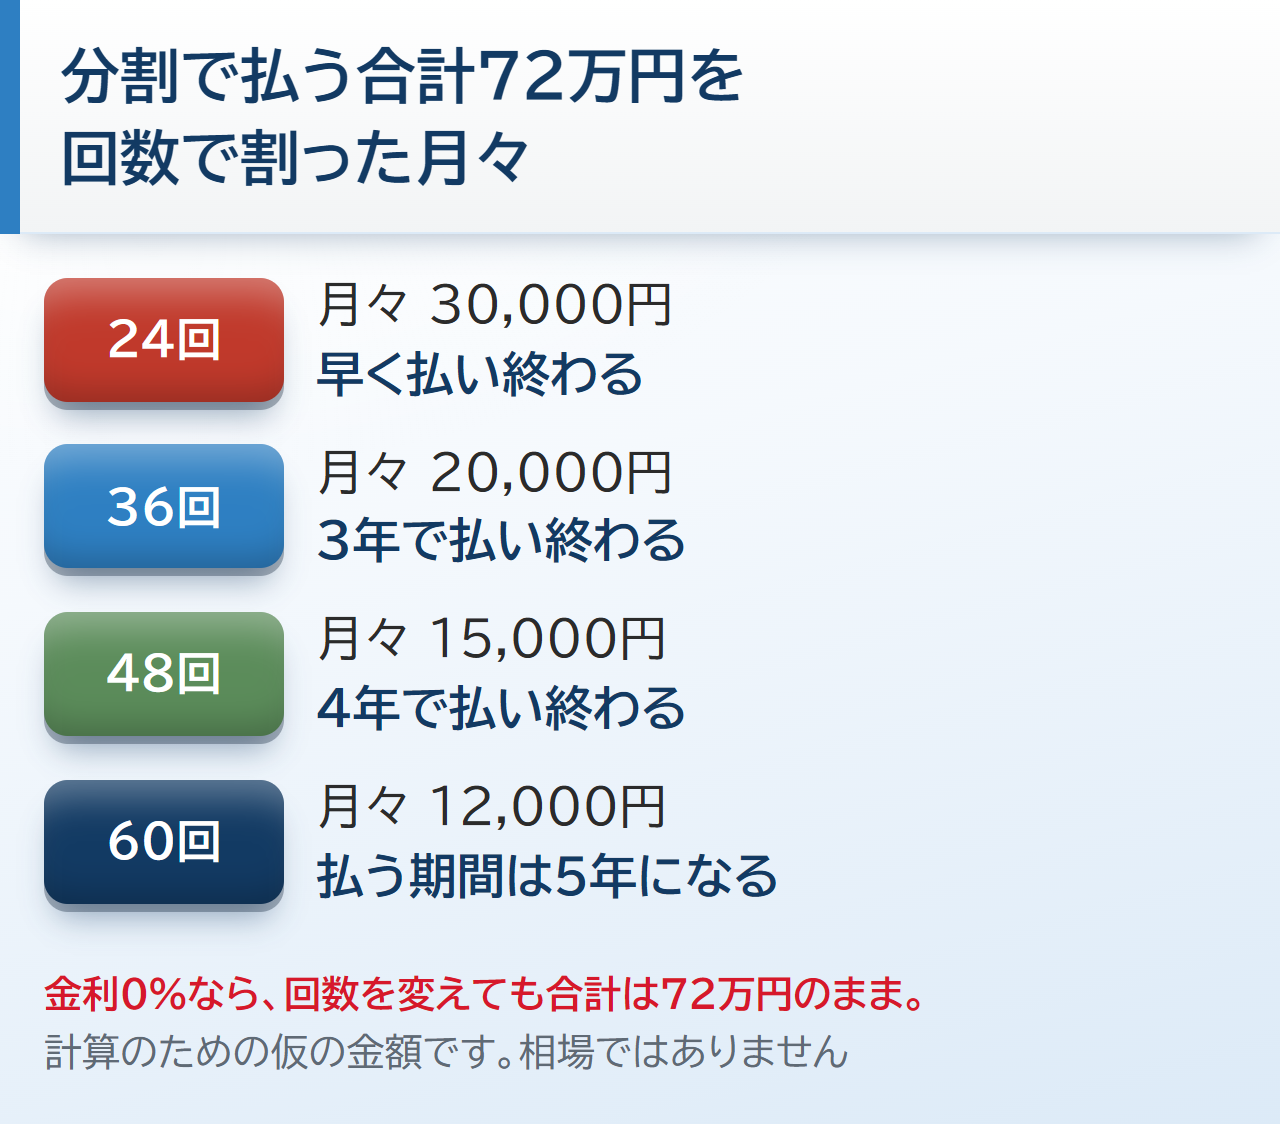
回数を倍にすると月々は半分まで下がりますが、金利0%なら払う合計は72万円のままです。手数料を取るお店では回数によって合計が変わることもあるので、回数を変えた見積もりを並べてもらうと確かです。
軽自動車の月々の相場と実例
販売店の記事には、軽自動車の自社ローンを車両価格20〜80万円・月々2〜4万円台と案内しているところもあります。ただ車の値段と頭金・回数しだいで幅があり、月1万円台に収まる例もあります。
軽自動車は車両価格の低い車を選びやすく、軽自動車税も基本は年10,800円です(JAF)。販売店の記事でも、総額と維持費を抑えやすいことを軽自動車で組む良さに挙げるところがあります。
銀行や販売店のローンで組んだときの月々は、中古の軽のローンは月々いくら?で借りる額と回数ごとの早見表にしています。自社ローンと比べるときの目安にしてください。
 監修者 山本
当店では、軽自動車のタントカスタムを月々12,000円でご案内した例があります。同じ車でも頭金や支払い回数、車の状態によって月々は変わるので、この金額がそのまま当てはまるわけではありません。結果は個別の審査によります。
支払い回数は何回まで選べる?
カーマッチの自社ローンは支払い回数に上限を定めていません。販売店の記事では24〜60回ほどの例を挙げるところがあり、回数の決め方は店舗によって異なります。
回数を延ばすほど月々は軽くなりますがそのぶん払い終わるまでの期間も長くなります。中古の軽自動車では払い終わる前に車検や修理が重なることもあるので車の年式と回数を合わせて考えてください。
何回なら無理がないかは、手取りとほかの支払いで人によって違います。手取りと考えている回数をLINEで送ると、その回数で払っていけるかを無料で確かめられます。
自社ローンの総額が本体価格よりふくらむのは普通?
本体価格に足されるお金の中身
車の本体価格には、名義を変える手続きや税金・自賠責保険などの諸費用が入っていません。そこに分割の費用や保証料・GPSなどの装置・故障の保証が足されると、総額は本体価格の何倍にもなることがあります。
| 足されるもの | どういうお金か |
|---|---|
| 諸費用 | 名義を変える手続き・税金・自賠責保険など |
| 分割の費用や保証料 | お店や保証会社が支払いを引き受けるための費用 |
| GPSなどの装置 | 支払いが止まったときに車の場所を確かめるための装置 |
| 故障の保証 | 買ったあとの修理を受け持つ保証 |
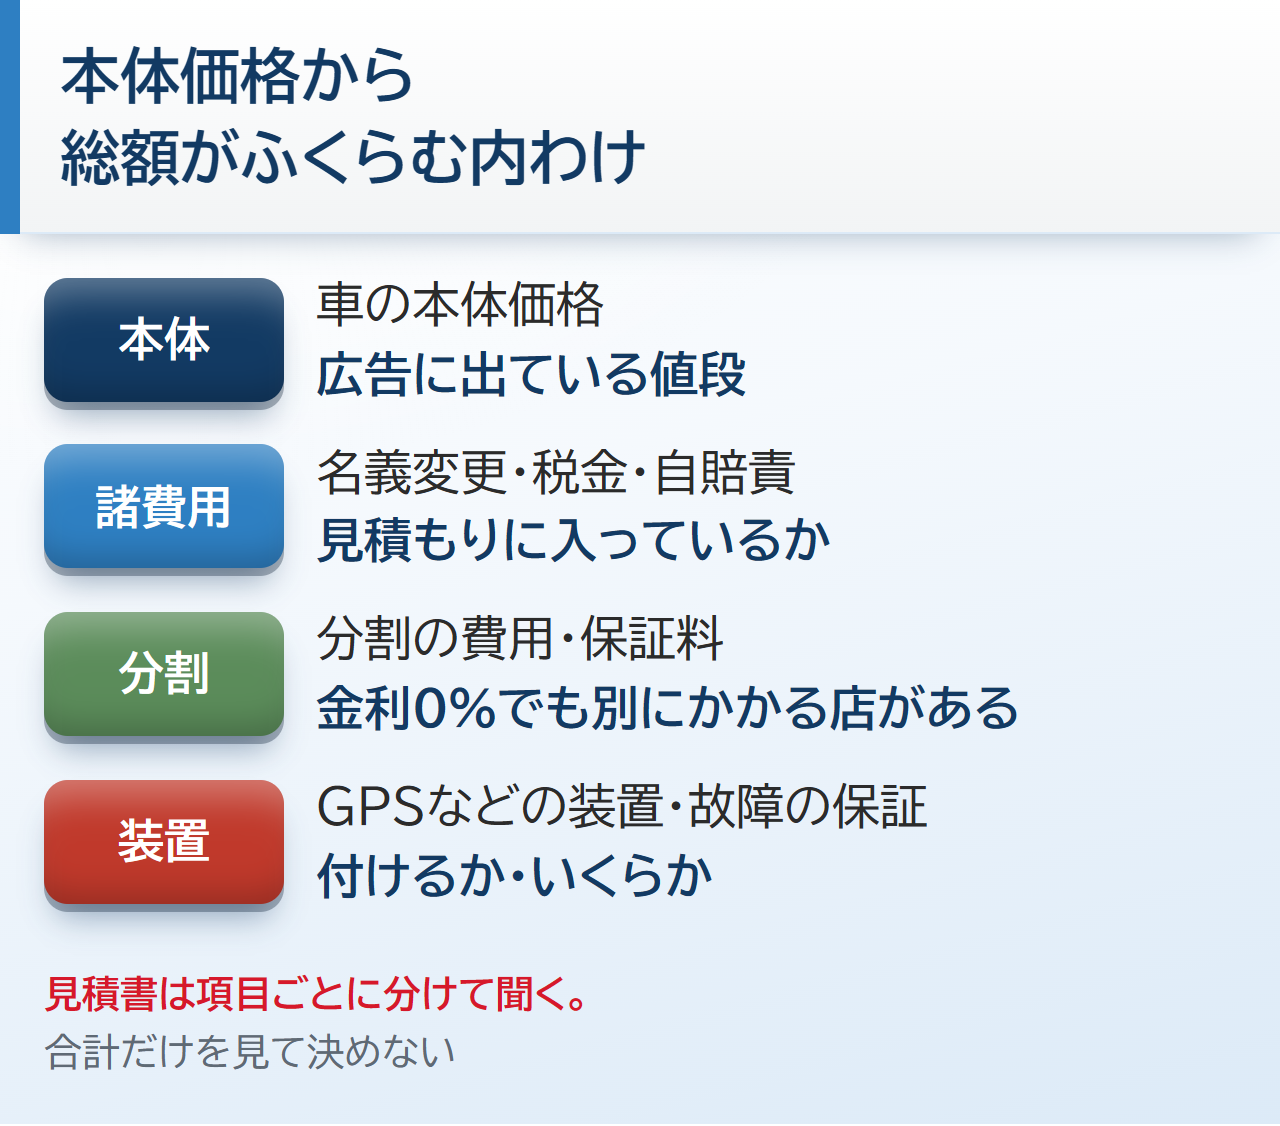
ネット上の相談にあった本体33万円・総額111万円の見積もりも、中身は保証料などだとお店から説明を受けていました。回答した元販売店の人は、自社ローンはお金が返ってこないおそれが大きいぶん値段が高くなると話していました。
総額が普通かどうかは内わけで分かる
本体価格の何倍までなら普通という公的な目安はありません。74万円の軽自動車を3年の自社ローンで買い、総額が約140万円になったという例もあるようです。
同じ倍率でも、諸費用と保証が厚いのか分割の費用だけが大きいのかで中身は違います。見積書に項目ごとの金額を書いてもらえば、何にいくら払うのかを自分で確かめられます。
総額20万円ほどのつもりで申し込んだ軽自動車が、GPSなどを含めて90万円ほどになると言われたという相談も見られます。月々が払える額でも、何が足されたのかを聞いてから契約を決めて遅くはありません。
監修者 山本当店では、GPSは基本的に付けています。ただ必ず付けるものではなく、条件によっては外せることもあります。外せる条件や費用は車と契約で変わるので、見積もりのときに遠慮なく聞いてください。どうなるかは個別の審査によります。
見積もりを比べるときと審査に申し込むときの違い
同じくらいの軽自動車でもお店によって総額は変わります。いくつかのお店で見積もりの総額と回数を聞いて比べると、高すぎる見積もりに気づきやすくなります。
一方で審査の申込みを同時にいくつも出すと、審査に響くことがあります。比べるのは総額と回数の数字までにして、審査を申し込む先は1か所に絞ってください。
自社ローンの月々と維持費を合わせて払っていける?
軽自動車の税金と月の維持費の目安
軽自動車は全国で約3,234万台が持たれていて、車全体の40.9%を占めます(全国軽自動車協会連合会)。2026年7月末の数字で、車の台数の4割ほどが軽自動車です。
軽自動車税は自家用の乗用なら基本は年10,800円で、最初の登録から13年を超えると12,900円に上がります(JAF・高崎市)。古い軽自動車を自社ローンで買うときは毎年の税金が上がる車かどうかも見ておくと安心です。
日本自動車工業会の調査では、車を持つ人の月の維持費の平均は9,500円でした(日本自動車工業会)。軽自動車だけの数字ではなく、何が入った額かも調査には書かれていないので目安の1つとして見てください。
税金・保険・車検の内わけを月あたりに直した金額は、軽自動車の維持費の記事にまとめています。ローンの月々を決める前に、自分の乗り方で月にいくらかかるかを先に出しておいてください。
手取りから払える月々を出す順番
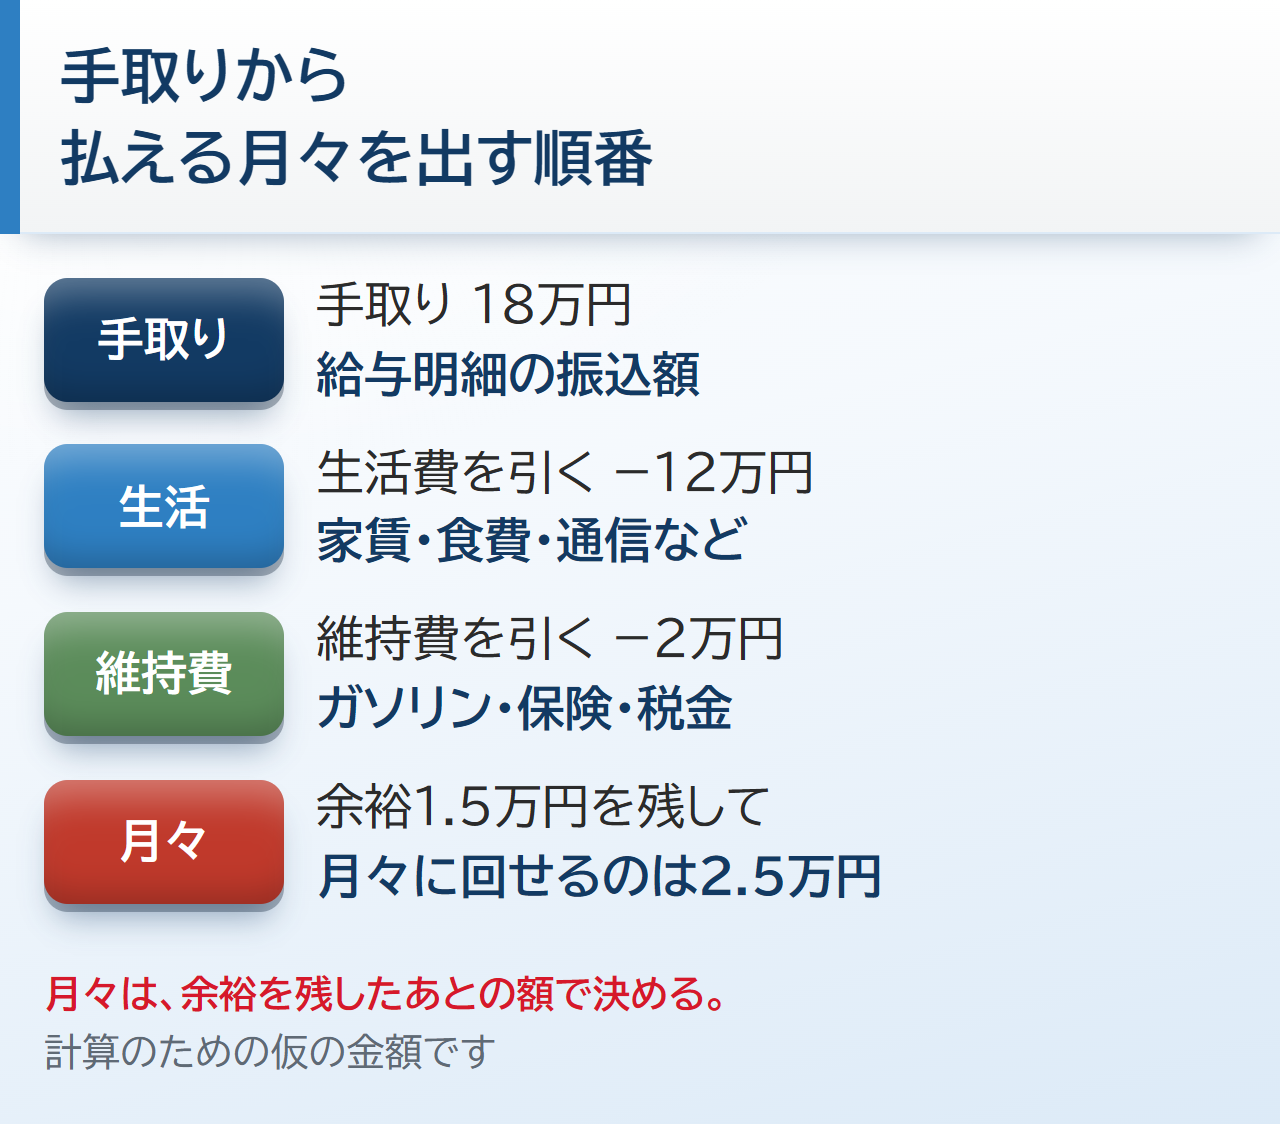
月々を決めるときは、ローンの額から考えるより手取りから引いていくほうが失敗しにくくなります。手取りから家賃や食費などの生活費を引き、次に軽自動車の維持費を引いた残りの範囲で月々を決めます。
| 順番 | 計算 | 仮の金額 |
|---|---|---|
| 1 | 毎月の手取り | 18万円 |
| 2 | 家賃・食費・光熱費・通信費などを引く | −12万円 |
| 3 | ガソリン・保険・税金や車検の積み立てを引く | −2万円 |
| 4 | 急な出費のための余裕を残す | −1.5万円 |
| 残り | 自社ローンの月々に回せる額 | 2.5万円 |
販売店の記事には、車の月々と維持費を合わせて手取りの2〜3割までを目安に挙げているところもあります。ただ家族の人数や家賃で使えるお金は変わるので割合より自分の家計で残る額を見るほうが確かです。
職場が半月休みになって自社ローンが払えなくなったという相談もネット上には見られます。余裕を残しておけば、急に収入が減った月も支払いを止めずに乗り切りやすくなります。
自社ローンの月々を抑える方法
支払い回数を延ばす
一番分かりやすいのは回数を延ばすことで72万円の仮の例なら36回から60回にすると月々は8,000円下がります。ただし払い終わるまでの期間は2年延び、その間は車がお店のものという状態も続きます。
頭金を入れる
カーマッチの自社ローンでは頭金の目安は総額の1割ほどで、頭金なしのプランもあります。細かい扱いは店舗によって異なります。72万円の仮の例で1割の7.2万円を先に払うと、48回の月々は15,000円から13,500円に下がります。
金利0%なら頭金を入れても払う合計は変わらず、分割で払う部分が小さくなるだけです。頭金を用意できないときの考え方は、頭金なしで中古車を買う記事にまとめています。
保証人についてはカーマッチでは基本的に連帯保証人を付けてもらいますが、保証人なしのプランもあります。細かい扱いは店舗によって異なるので、頼める人がいないときはそのことも最初の相談で伝えておくと話が早く進みます。
ボーナス払いを併用する
カーマッチの自社ローンはボーナス併用払いもできます。ボーナスの月に多めに払う分を決めておくと、ふだんの月々を小さくできます。
72万円の仮の例を48回で払い、年2回のボーナス月に3万円ずつ足すと、4年で24万円をボーナス月に払う計算です。残りの48万円を48回で割るので、ふだんの月々は10,000円になります。
ただしボーナスが減ったり出なかったりすると、その月の支払いが一気に重くなります。ボーナス月にいくら足すかの決め方は店舗によって異なるので、相談のときに聞いてみてください。
総額の低い軽自動車を選ぶ
同じ回数なら車の総額が下がったぶんだけ月々も下がります。年式や装備にこだわりすぎず、通勤や送り迎えに要る条件だけに絞ると選べる車が増えます。
1人で通勤に使うなら燃費のよい背の低い軽、子どもの送り迎えならスライドドアの背の高い軽が向いています。仕事で荷物を積むなら軽のバンも候補になり、使い方を先に決めると車の値段の幅も絞れます。
自社ローンで選べる車の探し方は、自社ローンの在庫一覧の記事で取り上げています。総額が低い車ほど月々に余裕ができ、無理のない支払いかどうかを相談しやすくなります。
どの方法がどれだけ効くかは、手取りと欲しい車で変わります。手取りと欲しい軽自動車の条件をLINEで送ると、回数や頭金を変えたときの月々を無料で確かめられます。
自社ローンの軽自動車が払えなくなったら
払い終わるまで車はお店のもの
カーマッチの自社ローンでは車の名義は買った本人ですが、払い終わるまで車の持ち主はお店のままです。そのため払い終わる前に勝手に売ったり、人に譲ったりすることはできません。
支払いが止まったままになると、車を返すことになる場合があります。どの時点でどう扱われるかは契約で決まるので、払えなくなったときの取り決めを契約の前に紙で確かめてください。
払えなくなりそうなときは先に連絡する
払えない月が出そうだと分かったら支払い日の前にお店へ連絡するのが先です。黙って遅れるより先に事情を話すほうが、支払い日をどうするか話し合いやすくなります。
遅れたときにどう対応するかは店舗によって異なります。月々を決める段階で余裕を残しておくことが、払えなくなる事態を一番防ぎます。
軽自動車を買うほかの方法と自社ローンの弱いところ
銀行のローン・カーリース・現金と比べると
| 方法 | 向いている人 | 弱いところ |
|---|---|---|
| 銀行やディーラーのローン | 信用情報に遅れや債務整理の記録がない人 | 記録があると通りにくい |
| 軽自動車のカーリース | 月々を決まった額にしたい人 | リース会社の審査がある・途中でやめにくい |
| 貯めて安い軽を現金で買う | 数か月待てる人 | 車がない期間が続く |
| カーマッチの自社ローン | 記録に傷はあるが今の収入がある人 | 総額が高くなりやすい・払い終わるまで車はお店のもの |
銀行のローンに通る人なら、同じ軽自動車でも総額は自社ローンより小さくなりやすいです。自社ローンを考えるのは、過去の記録のせいでほかの方法が使えないときです。
弱いところがあっても自社ローンが選ばれる理由
カーマッチの自社ローンは昔のカードの遅れやほかの借入を信用情報機関で調べず、今の収入で払えるかを見て決めます。審査は最短15分で、職業や勤務年数だけを理由に断ることもしません。だから過去の記録で銀行に断られた人でも、今の収入しだいで見込みがあります。
監修者 山本当店の審査で見るのは、今の安定した収入・無理のない支払いか・きちんと連絡が取れるか・生活が回っているか・なぜ車が必要か、の5つです。軽自動車でも、月々の額が収入に対して重すぎないかはこの中で見ています。結果は個別の審査によります。
自社ローンの相談が向く人の見分け方
- 過去の遅れや債務整理の記録で銀行のローンに通らない
- 止まっている支払いはなく毎月の収入がある
- 仕事や送り迎えで近いうちに軽自動車が要る
- 銀行のローンに通る見込みがある
- 今まさに滞納していて片付けるめどが立っていない
- 総額が高くなるくらいなら貯めてから買いたい
銀行のローンに通る見込みがあるかを先に知りたい人は、働いているのに車のローンに落ちる理由と調べ方を車のローンが通らない理由の記事で確かめてから決めても遅くありません。
自社ローンの軽自動車をLINEで相談する前に知っておくこと
見積もりを持っていなくても相談できる
ほかの店でもらった見積もりの総額と回数があればそのまま送れますし、まだ車を決めていない人は欲しい軽自動車の使い方と払えそうな月々だけでも無料で相談できます。送ったあとは担当の人から電話がありますが、仕事中に出られない人は電話してよい時間を書いておけばその時間に合わせて連絡があります。
仮審査はお店に行かずに家にいたまま、LINEと電話のやりとりで受けられます。カーマッチでは納車までおよそ2週間が目安で、1週間以内に納められる車もあります。細かい日数は店舗と車によって異なります。
監修者 山本当店には全国から相談が届き、遠くの県にお住まいの方にも軽自動車を届けてきました。契約や納車をどう進めるかは住んでいる所や車で変わるので、相談のときにお伝えします。結果は個別の審査によります。
LINEで相談する流れ
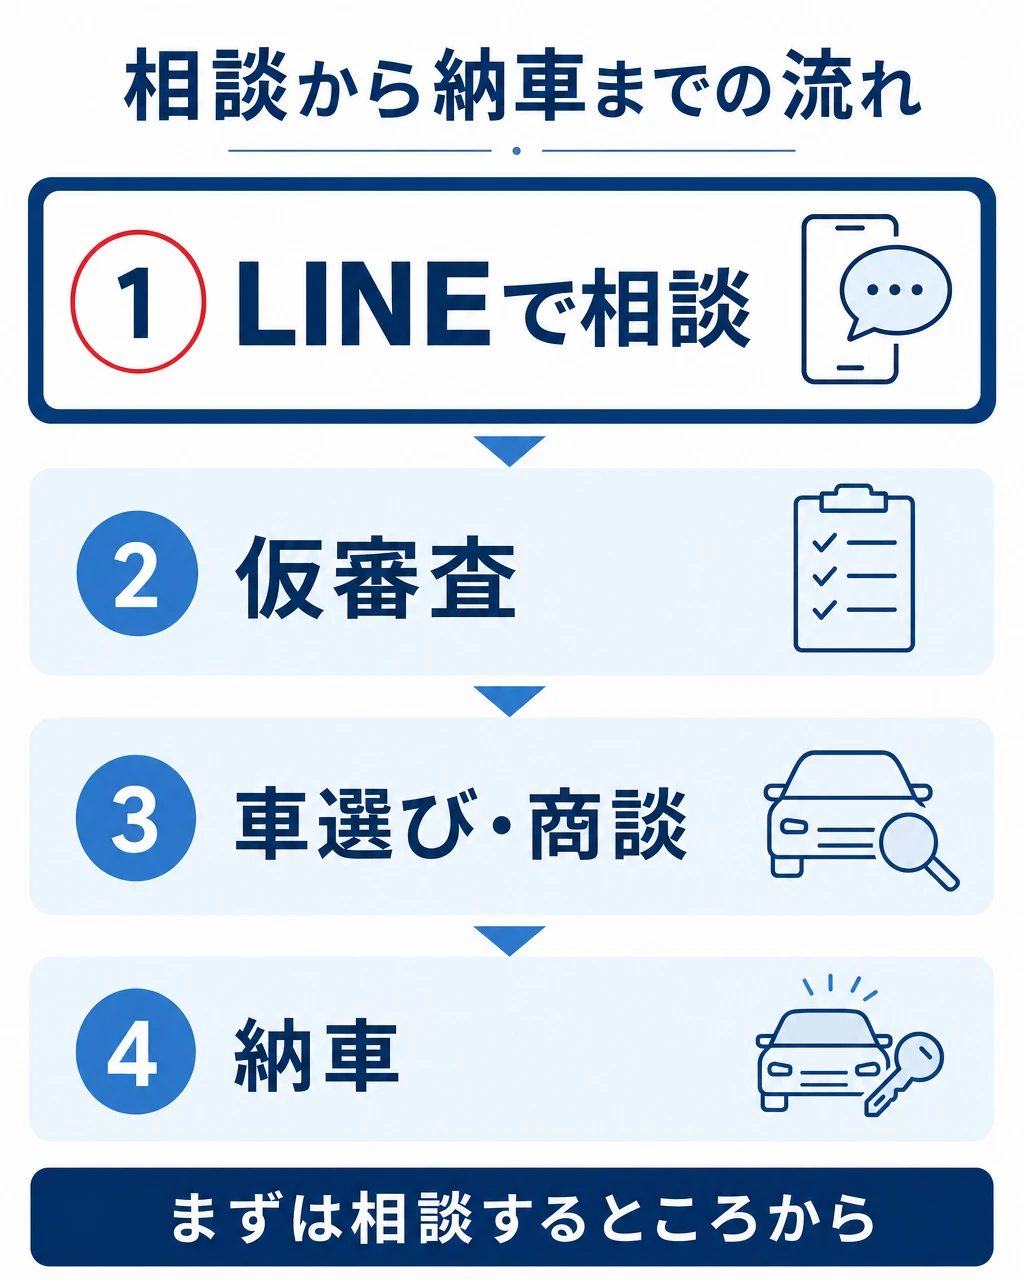
- LINEで友だちに追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届く
相談したいことの欄には、欲しい軽自動車の条件と払えそうな月々・今の収入をそのまま書いてください。手元に見積もりがあればその総額と回数も書き、届いた質問に早めに返信すると話が早く進みます。
待つか相談するかの目安
今の車の車検が近い人や通勤で車が要る日が決まっている人は、その日から逆算して相談すると間に合わせやすくなります。納車まではおよそ2週間が目安なので、車が要る日の1か月ほど前に動き出すと落ち着いて選べます。
ボーナス払いを使いたい人は、次のボーナスがいつ出るかも目安になります。反対に銀行のローンに通る見込みがある人や滞納を片付けている途中の人は、それを済ませてから考えても遅くありません。
自社ローンの軽自動車でよくある質問
- 自社ローンなら軽自動車は月々いくらから買えますか
-
いくらからという決まった額はなく、車の総額と回数で決まります。分割で払う合計を仮に72万円とすると、60回なら月々12,000円の計算です。
- 自社ローンの総額が本体価格の2〜3倍なのは普通ですか
-
総額が本体価格より大きくなるのは普通ですが、何倍までが普通という公的な目安はありません。諸費用・保証料・GPSなど何にいくら払うのかを、見積書で項目ごとに分けて聞いてください。
- 軽自動車なら自社ローンの審査に通りやすいですか
-
軽自動車だから通るとは言い切れません。総額が低いぶん月々は小さくしやすいので、欲しい軽自動車と今の収入をLINEで送り、自分の場合を仮審査で確かめてみてください。
- 自社ローンでボーナス払いはできますか
-
カーマッチの自社ローンはボーナス併用払いができます。ボーナス月にいくら足すかの決め方は店舗によって異なるので、ボーナスの時期と額を伝えて相談してください。
- 新車や未使用車の軽自動車も自社ローンで買えますか
-
扱う車の種類は店舗によって異なります。欲しい軽自動車の条件を伝えて、相談のときに選べるかを聞いてみてください。
自社ローンの軽自動車の月々 まとめ
- カーマッチの自社ローンは金利0%で、月々は分割で払う合計÷回数
- 総額は銀行のローンより高くなりやすく、何倍が普通という目安はないので内わけを分けて聞く
- 月々は手取りから生活費と維持費を引いた残りの範囲で決める
- 月々は回数・頭金・ボーナス払い・総額の低い車で抑えられる
- 払い終わるまで車はお店のもので、払えなくなりそうなら先に連絡する
| 今は待つ | 今のうちに相談する | |
|---|---|---|
| 向いている人 | 銀行のローンに通る見込みがある人・滞納を片付けている途中の人 | 支払いが止まっておらず近いうちに軽自動車が要る人 |
| いいところ | 総額の低い買い方を選べる | 自分の手取りで払える月々が早く分かる |
| 気をつけること | 車がない期間が続く | 総額は高くなりやすい |
待つと決めた人は、記録や家計を整えてから総額の低いローンで軽自動車を選べます。今のうちに相談した人は自分の手取りで払える月々と車の候補が分かり、通勤や送り迎えの予定を立てられます。