自社ローンで40万円の車を買おうとしたら+20万円前後と言われました。自社ローンだとこんなに高いのって普通ですか?
自社ローンは銀行のローンより払う総額が高くなるのが普通です。金利0%とうたう店でもお店が分割払いを引き受ける費用はどこかで車の代金に入っているからです。
気をつけたいのは月々の額だけを見て契約することで、総額を知らないまま判を押すとあとで払う額の大きさに驚くことになります。金利の数字ではなく見積書の分割で払う合計で比べれば高すぎるかどうかは自分で確かめられます。
この記事の最後にほかの見積もりを集めて待つ場合と今のうちに相談する場合を並べた表を置いているので迷ったときに使ってください。
- 自社ローンは金利0%でも銀行のローンより総額は高くなるのが普通
- 金利・手数料・保証料は名前が違っても分割で払うために増えるお金という点は同じ
- 見積書で現金で買うときの値段・分割で払う合計・回数と月々の3つを見て差額を出す
- 金利0%の店は料率で比べられないので、同じくらいの車の現金の値段と比べる
- カーマッチの自社ローンも総額は高くなりやすく払い終わるまで車はお店のもの
自社ローンの金利は本当に0%?
金利0%でも総額は高くなる
自社ローンはローン会社を通さずにお店が直接分割払いを受ける売り方です。ローン会社が間に入らないぶん払えなくなる人が出たときの損もお店が自分で負うことになります。
カーマッチの自社ローンは金利を取らず実質年率は0%で、車の代金の合計を支払いの回数で割って月々を決めます。その一方で銀行のマイカーローンを使える人ならそちらのほうが総額は安く済むのが普通です。
つまり金利0%は分割にしても手数料を別に足さないという意味で、分割にかかる費用は車の代金の側に入っています。銀行より安く買えるという意味ではないので、自社ローンを比べるときは金利の有無ではなく最後に払う合計の額を見ることになります。
金利や手数料を取る自社ローンは名前より合計で見る
自社ローンには金利や手数料を取るお店もあり、分割払いで増えるお金はお店によって金利・手数料・保証料・事務手数料などいろいろな名前で呼ばれます。割賦販売法の施行規則では、金利や事務管理費などどんな名前であっても分割払いのために払わせるお金をまとめて手数料として扱います(割賦販売法施行規則)。
ネット上では、手数料はGPSなどの装置の分で保証料は利息だと言われたという相談も見られます。名前で高い安いを決めず分割にしたことで全部でいくら増えたかを見ると迷いません。
自社ローンの手数料に決まった相場はない
自社ローンの手数料は車の値段の10〜20%と書く記事は多いものの、調べた根拠を示しているものは見当たりません。手数料はお店・車の値段・回数・頭金で変わるので、ほかの人の数字を自分の見積もりにそのまま当てはめることはできません。
だから相場の数字を探すより自分の見積もりの中で分割にして増えた額を出し、ほかの方法で買った場合と比べるほうが確かです。言われた手数料や総額をLINEで送ると、その額が自分の収入で払っていけるかを無料で聞けます。
自社ローンの総額は見積書のどこで分かる?
見積書で見る3つの数字
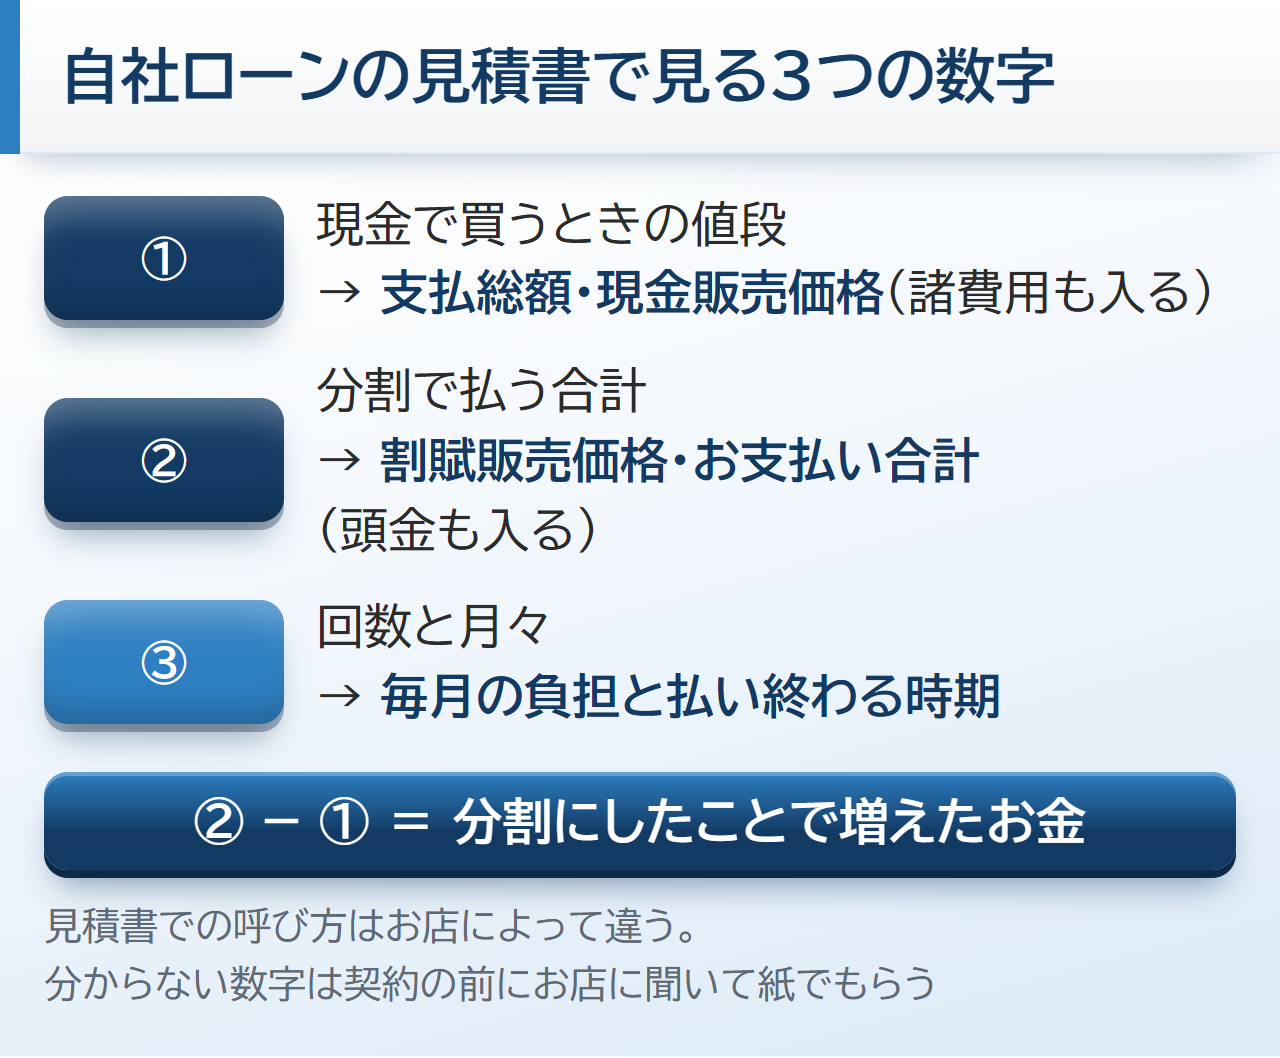
見積書で最初に見るのは現金で買うときの値段と分割で払う合計と回数と月々の3つです。現金で買うときの値段には車の本体のほかに税金や登録の費用などの諸費用も入ります。
| 見る数字 | 見積書での名前の例 | 分かること |
|---|---|---|
| 現金で買うときの値段 | 支払総額・現金販売価格 | 分割にしなかった場合に払う額 |
| 分割で払う合計 | 割賦販売価格・お支払い合計 | 頭金も入れて最後までに払う額 |
| 回数と月々 | 支払回数・月々の支払額 | 毎月の負担と払い終わる時期 |
分割で払う合計から現金で買うときの値段を引いた額が分割にしたことで増えたお金です。この差額が分かれば手数料という名前で書かれていなくても高すぎるかどうかを比べられます。
分割で売る店が示す決まりになっていること
お店が2か月以上かけて3回以上に分けて代金を受け取る売り方は割賦販売法の割賦販売(分割で売ること)にあたり、車はその対象の商品です(割賦販売法・同施行令)。この場合お店は現金販売価格・割賦販売価格(分割で払う合計)・支払の期間と回数・手数料の料率を示す決まりで、広告にも同じことを載せます。
手数料の料率は年の利率で0.1%の単位まで示す決まりで、手数料が2,500円未満のときは示さなくてよいとされています(割賦販売法施行規則)。だから見積書にこれらが見当たらないときは契約の前にお店に聞いて紙で出してもらってかまいません。
支払総額と月々×回数が合わないとき
見積書の支払総額と月々の額に回数をかけた額が合わないという相談はよく見られます。考えられるのは支払総額が現金で買うときの値段で、月々×回数のほうが分割で増えるお金まで入った額になっている場合です。
ほかにも頭金・初回だけ額が違う月・ボーナスの月の上乗せ・諸費用を先に払う分が別になっていると合わなくなります。どの数字に何が入っているかはお店にしか分からないので内訳を書いた紙をもらってから決めてください。
中古車の支払総額表示のルール
自動車公正取引協議会の会員のお店では2023年10月から中古車の値段を支払総額で表示する決まりになりました(自動車公正取引協議会)。協議会の表示の例では分割払いの例を並べるときに実質年率と支払の期間も一緒に書かれています。
店頭やネットの表示と見積書の額が大きく違うときは何が足されたのかを聞くきっかけになります。予算の中で支払総額に入るお金と入らないお金は予算100万円で中古車を買う記事でも説明しています。
見積書のどの数字に何が入っているかが分かっても、その額が多すぎるかは一人では決めにくいものです。見積書の分割の合計と回数をLINEで送ると、その総額が今の収入で払っていけるかを無料で聞けます。
自社ローンと銀行のローンの総額の比べ方
銀行とディーラーのローンの金利の目安
りそな銀行のコラムでは車のローンの金利の目安を銀行で年1〜4%、ディーラーのローンで年4〜8%としています(りそな銀行)。審査に通れば自社ローンよりこちらのほうが総額は小さくなりやすいということです。
同じ車で比べた総額の計算例
現金で買うと80万円の車を全額借りて36回で払う場合で比べてみます。自社ローンの欄は計算のための仮の金額で、実際の額はお店・車・審査で変わります。
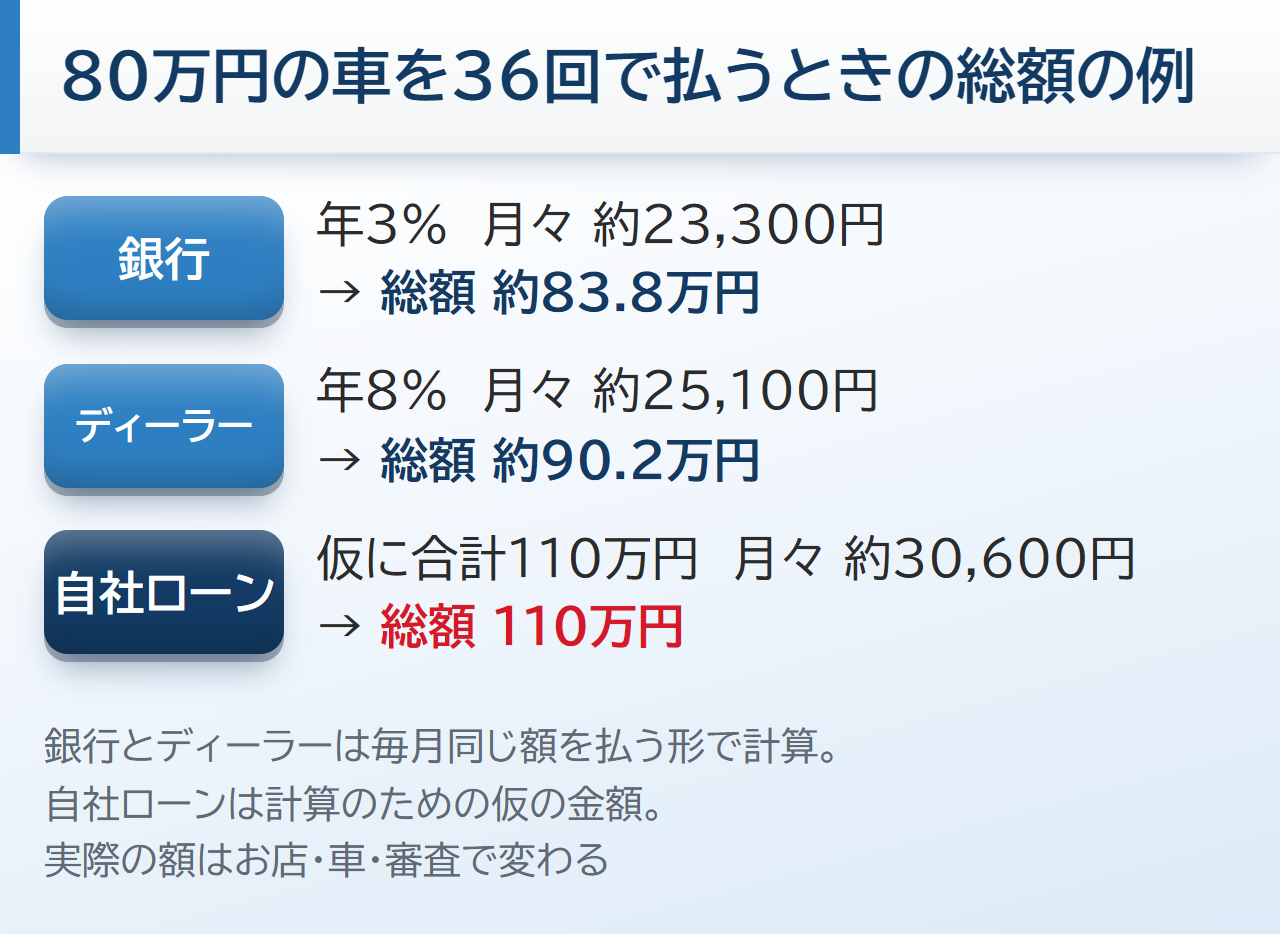
| 払い方 | 月々 | 払う総額 |
|---|---|---|
| 銀行のローン(年3%) | 約23,300円 | 約83.8万円 |
| ディーラーのローン(年8%) | 約25,100円 | 約90.2万円 |
| 自社ローン(仮に合計110万円) | 約30,600円 | 110万円 |
同じ80万円の車でも払い方で総額に20万円以上の差が出ることがあります。月々の差は数千円に見えても36回続けると大きな額になる点は知っておいてください。
手数料を年率に直したときの目安
りそな銀行のコラムには、利息の合計はおおよそ借りた額×金利×返す年数÷2になるという計算の目安が載っています(りそな銀行)。これを逆に使うと、分割で増えた額×2÷(借りた額×返す年数)で年率のおおよその目安が出せます。
上の仮の例で80万円を3年で払い30万円増えるなら、30万円×2÷(80万円×3年)で年25%ほどにあたり、簡易式なので実際より少し高めに出ます。計算はあくまで目安なので、分割で売るお店に手数料の料率を聞いて紙で出してもらうのが確かです。
金利0%の店は同じくらいの車の値段と比べる
金利0%の自社ローンでは分割にかかる費用が車の代金の側に入るので、料率の数字を見ても高いか安いかは分かりません。その場合は年式・走行距離・車検の残りが近い車がほかのお店で現金ならいくらで売られているかと比べます。
ネット上では本体79.9万円ほどの車が車検と2年保証込みで月30,500円×43回の約131万円になり、増えた約51万円に悩んでいるという相談も見られます。この例のように保証や車検の費用が合計に入っていることもあるので増えた額の中身を分けて聞くと比べやすくなります。
見積もりの額が高いかどうか一人で判断がつかないときは今の見積もりの総額と回数を手元に置いて相談すると話が早く進みます。自社ローンの総額が自分の収入で払っていけるかはほかの選び方と比べてから決めても遅くありません。
自社ローンの総額を抑えるには
頭金を入れて借りる額を小さくする
頭金を入れると分割で払う額が小さくなり月々が軽くなります。手数料が借りる額で決まるお店では総額も下がりますが、どうなるかは店舗によって異なるので頭金を変えた見積もりも出してもらってください。
カーマッチの自社ローンでは頭金の目安は総額の1割ほどで、頭金なしのプランもあります。
回数ごとの総額を並べてもらう
カーマッチの自社ローンは支払回数に上限がなくボーナス月に多く払う形も選べます。回数を増やすと月々は軽くなりますが払い終わるまでの期間が延びるので、回数を変えた見積もりを2〜3通り出してもらい総額を並べてください。
保証人・GPS・保証料を分けて聞く
自社ローンではGPSなどの装置・故障の保証・保証会社の保証料が合計に入っていることがあります。どれが付いていくらかはお店によって異なるので見積書の中で項目ごとに分けて書いてもらうと何に払うのかが分かります。
カーマッチの自社ローンは基本的に連帯保証人を付けますが、保証人なしのプランもあります。保証人を立てない代わりに保証会社を使うお店では保証料が合計に入ることがあるので、保証人の有無で見積もりがどう変わるかも聞いてください。
 監修者 山本
当店では、GPSは基本的に付けています。付ける理由や外せるかどうかは車や契約によって変わるので、気になる方は見積もりの段階で聞いてください。
GPSが付く理由と、払えないときにどうなるかは自社ローンのGPSの記事にまとめています。
早く払い終えたときの扱いを先に聞く
途中でまとめて払い終えたときに残りの手数料が減るかどうかはお店によって異なります。臨時の収入で早く払い終えたい人は契約の前にその場合の扱いを聞いて紙に書いてもらってください。
総額を抑える方法は頭金・回数・付けるものの3つで変わり、人によって効き方が違います。欲しい車と月々の予算をLINEで送ると、頭金や回数を変えたときの総額の目安を無料で聞けます。
自社ローンの総額が高くても選ぶかどうかの目安
ほかの方法と弱いところ
| 方法 | 向いている人 | 弱いところ |
|---|---|---|
| 貯めて現金で安い車を買う | 数か月待てる人 | 車がない期間が続き、選べる車が限られる |
| 家族の名前でローンを組んでもらう | 収入の安定した家族が引き受けてくれる人 | 払えないと家族の信用情報に傷がつく |
| カーリース | 月々を一定にしたい人 | 審査があり、ローンと同じ理由で通らないことがある |
| カーマッチの自社ローン | ローンが通らないが今の収入はある人 | 総額は高くなりやすく、払い終わるまで車はお店のもの |
カーマッチの自社ローンは今の収入を見る
カーマッチの自社ローンは信用情報機関に問い合わせず今の収入で払っていけるかを見て審査します。だから昔の遅れや債務整理で銀行のローンに通らなかった人でも総額を知ったうえで車を持つ方法として選べます。
一方で金利は0%でも総額は銀行のローンより高くなりやすく払い終わるまで車の持ち主はお店になります。自社ローンを選んで後悔しないための注意は自社ローンはやめたほうがいいかの記事に、仕組みの全体は自社ローンとはの記事にまとめています。
ローンに通らなかった理由をまだ調べていない人は、働いているのに車のローンに落ちたときの調べ方の記事から読むと、銀行のローンを待つか自社ローンにするかを決めやすくなります。
監修者 山本当店の審査で見るのは、今の収入が安定しているか・無理のない支払いか・連絡が取れるか・生活が回っているか・なぜ車が必要かの5つです。中でも連絡への返事の早さは大事に見ています。結果は個別の審査によります。
相談が向いている人・待つほうがいい人
- 銀行やお店のローンに通らなかったが毎月の収入はある
- 通勤や家族の送り迎えですぐに車が必要
- 今の見積もりの総額が高いかほかと比べてから決めたい
- 数か月待てば現金で安い車を買えるお金がたまる
- 銀行のローンに通る見込みがある
- 今まさに遅れている支払いがある
どちらか迷う人は、今の見積もりを手元に置いたまま総額と月々の目安を聞いてみると決めやすくなります。
自社ローンの総額をLINEで相談する前に知っておくこと
相談と仮審査は無料で家から受けられる
総額や月々の目安を聞くための相談と仮審査に費用はかかりません。仮審査は電話・メール・LINEでできるので、ほかのお店の見積もりを持ったまま自宅から始められます。
LINEのあとは担当の人から電話がかかってきますが、何時ごろなら出られるかを先に伝えておけます。審査では免許証が必須で、給与明細などの収入の書類があると話が早く進みます。
LINEで相談する流れ
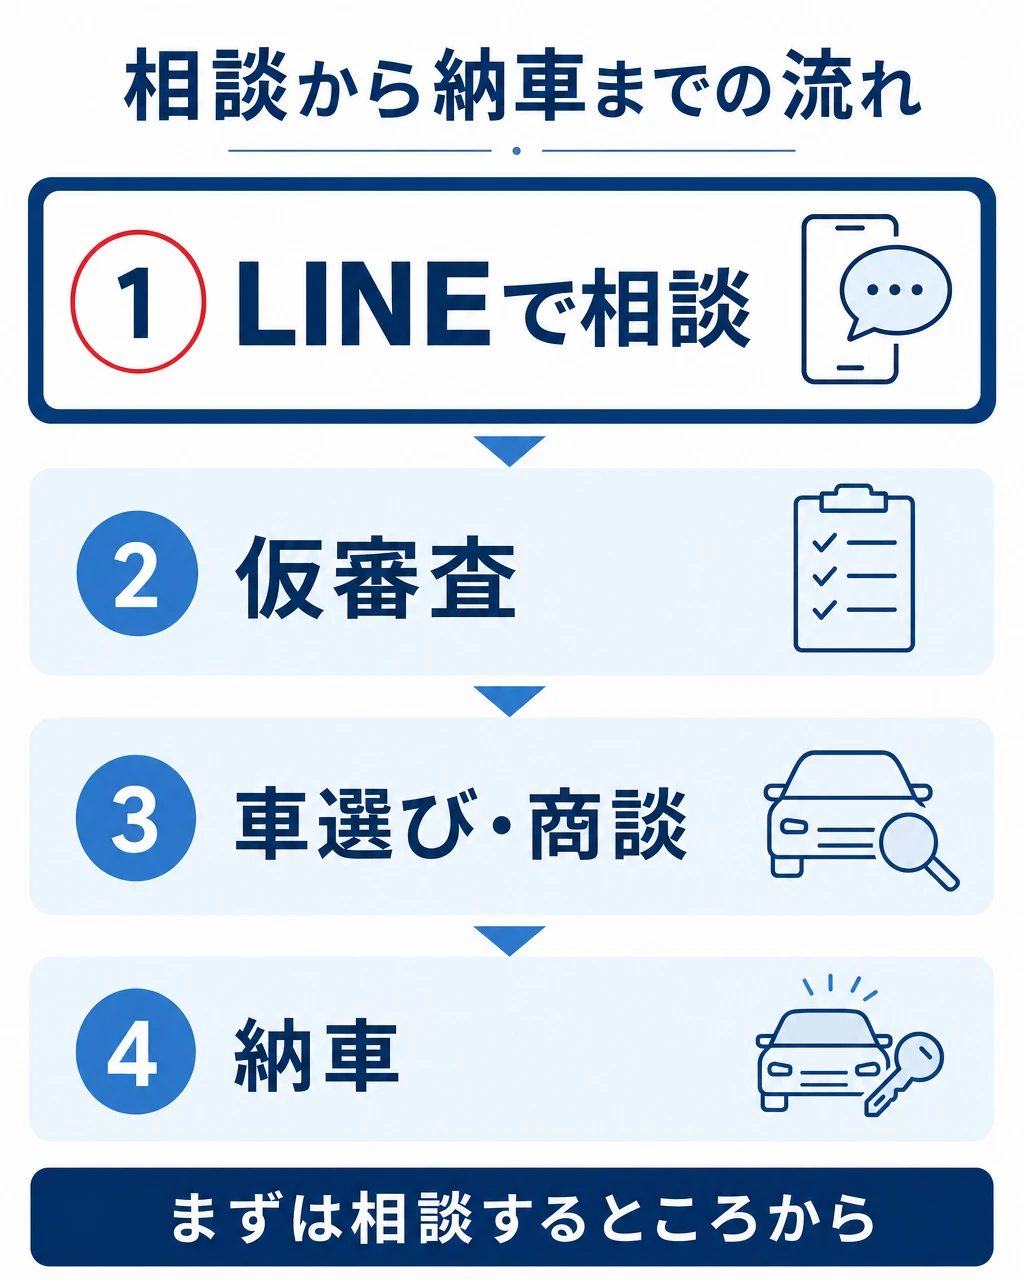
- LINEで友だちに追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届く
相談したいことの欄には欲しい車・月々の予算・頭金に出せる額をそのまま書いてください。見積もりを集めるのとは別に審査の申し込みは1か所にしぼり、質問にすぐ返すと総額の話まで早くたどり着けます。
待つか相談するかの目安
ローンに落ちたばかりなら申し込みの記録は照会された日から6か月残ります(JICC)。支払いの遅れの記録は契約が終わってから5年残るので(CIC)、その時期を待って銀行のローンを考える方法もあります。
車検が切れる日や車がないと困る日が先に来るならその日から逆に数えて相談する時期を決めてください。
自社ローンの金利・手数料でよくある質問
- 自社ローンの金利は何%くらいですか?
-
決まった相場はありません。金利0%の自社ローンもありますが、その場合も分割にかかる費用は車の代金に入るので、金利ではなく分割で払う合計で比べてください。
- 総額が車の値段の2倍になるのは普通ですか?
-
どこでも2倍になるわけではなく、車の値段・回数・頭金・付ける保証などで変わります。見積書で現金で買うときの値段と分割で払う合計を並べ、差額の中身を聞いてください。
- 見積書に手数料の欄がありません
-
金利0%の店では手数料の欄がなく、分割にかかる費用は車の代金に入っています。その場合は年式や走行距離が近い車がほかのお店で現金ならいくらかと比べてください。金利や手数料を取るお店なら、分割で払う合計から現金で買うときの値段を引くと増えた額が分かります。
- カーマッチの自社ローンは金利0%ですか?
-
はい、実質年率は0%です。ただ銀行のマイカーローンより総額は高くなりやすいので、欲しい車と月々の予算をLINEで送って総額の目安を聞いてから決めてください。
自社ローンの金利・手数料 まとめ
- 自社ローンは金利0%でも、銀行のローンより総額は高くなるのが普通
- 金利・手数料・保証料は名前でなく、分割で増えた額の合計で見る
- 見積書の現金で買うときの値段・分割で払う合計・回数と月々から差額を出す
- 金利0%の店は、同じくらいの車の現金の値段と比べる
- 頭金・回数・付けるものを変えた見積もりを並べると総額を抑えやすい
| ほかの見積もりを集めて待つ | 今のうちにLINEで相談する | |
|---|---|---|
| 向いている人 | 数か月は車がなくても困らない人 | 通勤や家族の用事ですぐに車が必要な人 |
| いいところ | 現金や銀行のローンで総額を下げられる見込みがある | 今の収入で払える総額と月々が早く分かる |
| 気をつけること | ローンに何社も申し込むと申し込みの記録が重なることがある | 自社ローンなら総額は銀行のローンより高くなりやすい |
見積もりを集めて待つ人は、同じくらいの車でどこまで総額を下げられるかが分かり払う額に納得して買えます。今のうちに相談した人は、今の収入で払える総額と月々が早く分かり、買うかどうかを決めやすくなります。