「専業主婦って車のローン組めるのでしょうか?」
結論からいうと、自分の収入がないまま自分の名前だけで組むのは難しいことが多いです。普通の車のローンの多くは返していけるかを申し込んだ本人の収入で見るからです。
それでも夫の収入を合わせて見てもらう方法があり、家族の収入で審査する自社ローンもあるので夫の名前で落ちても道は残っています。ただし自社ローンは払う総額が高くなりやすく、保証人を頼まれることもあります。
気をつけたいのは夫の名前で落ちたあとに焦ってほかのローンへ続けて申し込むことです。申し込んだ記録は6か月残るので、自分たちだけで申込先を探して何社にも出すほどその記録が重なって次の審査でも見られてしまいます。
この記事の最後に夫の名前で出し直す・パートを始めて待つ場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからは専業主婦が自分の名前で組めるかから順に見ていきます。
- 自分の収入がないと自分の名前だけで組むのは難しい
- 夫の名前で組む・夫が保証人になるのが一般的な方法
- カーマッチの自社ローンは本人か家族に収入があれば相談できる
- 夫の名前でも落ちたときは保証人の立て方や車の値段で道を探す
- パートを始めて少しでも自分の収入を作ると選べる道が増える
専業主婦は自分の名前で車のローンを組める?
車のローンの審査で見られるのは毎月きちんと返していけるかで、その元になるのが申し込んだ人の収入です。自分の収入がゼロだと返すお金の出どころが書類の上で見えません。だから専業主婦が自分の名前だけで申し込むと多くは審査で止まります。
知恵袋には「私だけで審査通るか試してほしいと電話したらキレられますか」という声もあります。でも自分だけで通るかどうかはどこにどんな形で申し込むかで大きく変わります。
| 申し込む形 | 返す力を誰の収入で見る? | 専業主婦本人の名前だけで |
|---|---|---|
| 銀行・ディーラーのローン | 申し込んだ本人(が多い) | 難しいことが多い |
| 夫の名前で組む | 夫 | (夫が申し込む人になる) |
| 自分の名前+夫が保証人 | 本人と保証人の夫 | 組める場合がある |
| カーマッチの自社ローン | 本人か家族の収入 | 家族に収入があれば相談できる |
普通のローンの多くは本人の収入で判断しますが、カーマッチの自社ローンは家族の収入も合わせて判断します。この違いが専業主婦にとって一番大きな分かれ目です。
カーマッチの自社ローンは本人か身内の方に一定の収入があれば利用できます。過去のカードの遅れではなく今の収入で審査するので、自分に収入がなくても夫や家族の収入で暮らしているなら相談できます。
一方で世帯の誰にもまったく収入がない場合は、カーマッチでも利用できません。ここは正直にお伝えしておきます。
 監修者 山本
当店が審査で伺うことには今の安定した収入・無理のない支払いか・連絡が取れるかなどがあります。旦那さんに頼みにくい事情も先に話してもらえれば一緒に考えます。
配偶者(夫)の収入を合わせて見てもらえる?
「主人の年収があるのになぜ私はダメなの?」と感じる人もいるかもしれません。実は国の決まりには専業主婦が一律に外されないようにする考え方がありますが、それが車のローンにそのまま使えるとは限りません。
| 決まり | 何の話? | 車のローンでは |
|---|---|---|
| 夫の年収や貯金を合わせて計算できる | クレジットカードを作るとき(割賦販売法) | 同じ扱いになるとは書かれていない |
| 夫の年収と合わせて借りられる(配偶者貸付) | 消費者金融などから借りるとき(夫の同意が必要) | 車のローンの話ではない |
クレジットカードを作るときは夫の年収や貯金を合わせて計算してよい決まりで、夫の収入で暮らしている専業主婦が対象です(経済産業省)。一方で車のローンでどこまで夫の収入を見てくれるかはローン会社ごとに違います。だから申し込む前に夫の収入も見てもらえるかを聞くことが大事です。
ネットでよく見る「配偶者貸付」は消費者金融などからお金を借りるときの話です。年収の3分の1までしか借りられない決まり(総量規制)もありますが、銀行の借り入れは対象外です(金融庁)。
車のローンで見られるのは毎月いくら返せるかで、収入に対してすでにどれだけ返しているか(返済負担率)も見られます。スマホ本体の分割やカードのリボも返している額に入ることがあります。
夫名義と妻名義、車のローンはどちらで組む?
名前(名義)を誰にするかで、審査される人と払う責任を持つ人が変わります。払えなくなったときに家族の誰の記録に残るかも変わるので、組み方ごとに並べておきます。
| 組み方 | 審査されるのは | 払えないとき記録が残るのは |
|---|---|---|
| 夫の名前で組む | 夫 | 夫 |
| 妻の名前+夫が保証人 | 妻と夫 | 妻(夫にも請求が行く) |
| 妻の名前で自社ローン | 妻(家族の収入も見る) | お店によって違う |
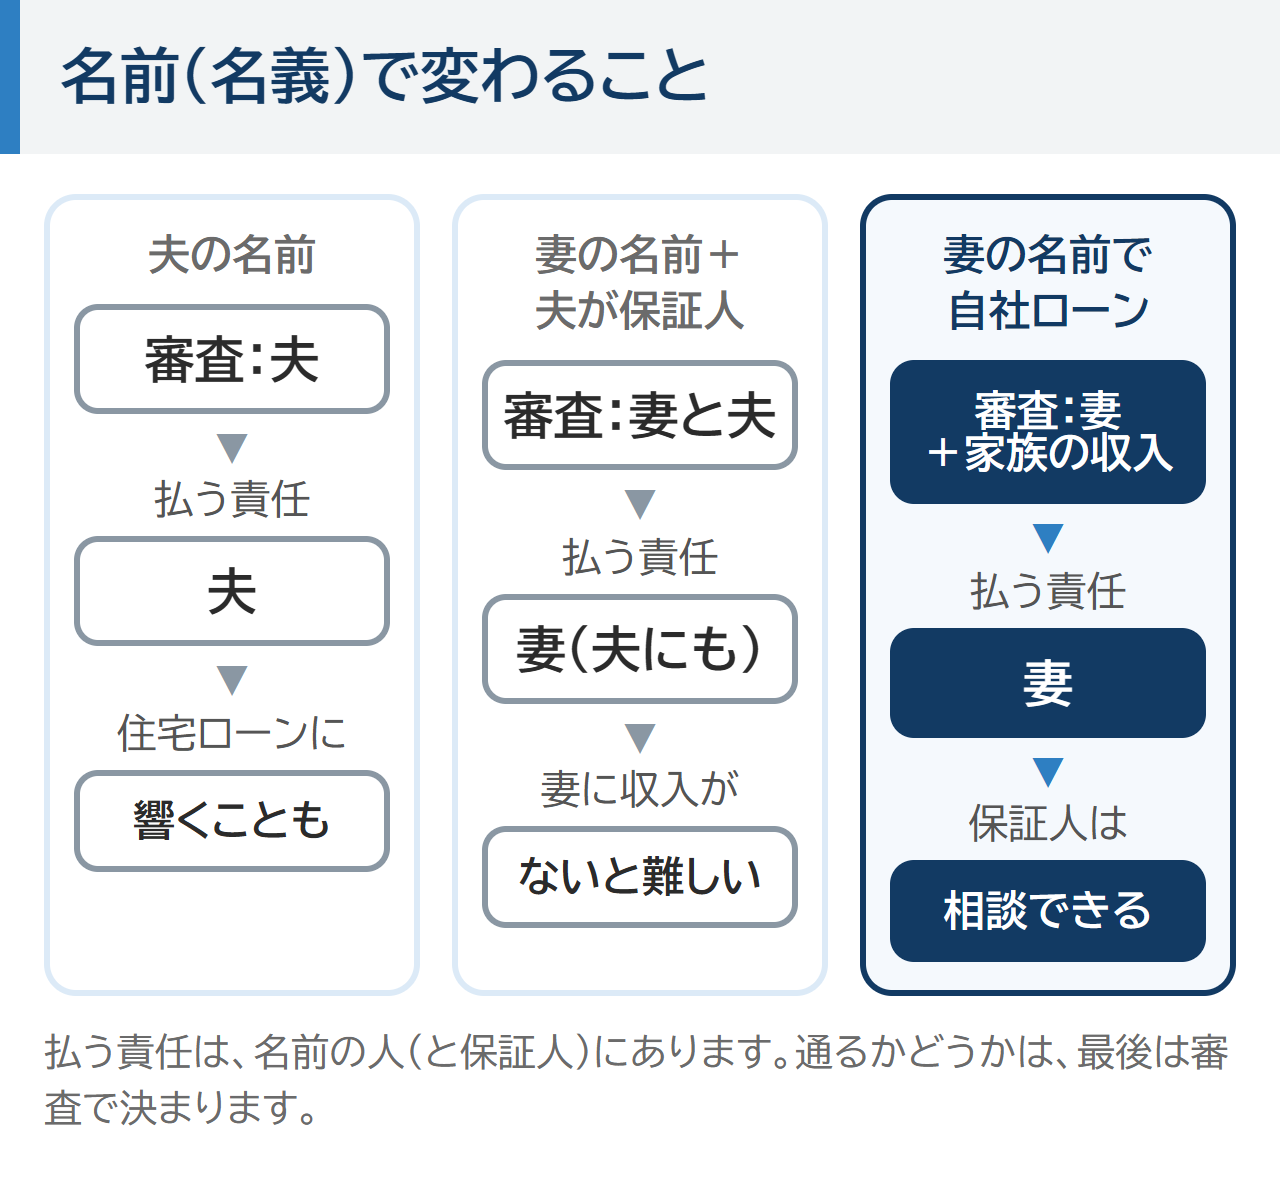
夫の名前で組むとローンは夫の借金になるので、夫がこれから住宅ローンを組む予定ならその審査に響くこともあります。知恵袋にも「夫は住宅ローン組む予定あるので夫名義では買えない」という相談があります。こういう事情なら妻の名前で組む道を探すほうが家族全体の計画に合うこともあります。
名前だけ借りるのは危ない
「乗るのは私、名前だけ夫(や親)」という形にしたい人もいるかもしれません。でもローンを払う責任を持つのは名前の人で、もし払えなくなると遅れの記録が残るのは名前を貸した人の信用情報です。だから名前を貸してくれた家族に迷惑がかからないように、誰が払うのかを先に決めておきましょう。
夫に内緒で組める?
夫の名前で組む・夫に保証人になってもらうという2つは当然夫に知られます。自分の名前で組む場合も家族の収入で審査するなら、夫の収入を伝えることになります。
毎月の支払いも家計から出ていくので隠したまま続けるのは難しいです。だからあとで分かってもめるより、先に話しておくほうが続けやすい組み方を選べます。
夫の名前でも車のローンに落ちたときは?
知恵袋には「夫がブラックでマイカーローンが通りませんでした」という相談もあります。夫の側で落ちる理由はいろいろで、たとえば次のような事情です。
- 転職したばかりで今の会社で働いた期間が短い
- ほかのローンやカードの分割がたくさんある
- 昔支払いの遅れや債務整理をした
夫の信用情報は夫に黙って見られない
夫の記録がどうなっているかを自分で確かめたいと思う人もいます。でも信用情報の開示は本人が申し込むのが基本です(CIC 情報開示とは)。
妻が代わりに申し込むなら夫が書いた委任状が要り、夫の実印の証明書も必要です(CIC)。つまり夫に黙って見ることはできないので、どうしても知りたいときは夫に開示を頼むことになります。
言いにくければ無理に聞かなくても、今の家族の状況だけで相談できる先もあります。信用情報の中身や記録が消える時期はブラックリストと信用情報の記事でまとめています。
自社ローンなら保証人の立て方で道を探せる
カーマッチの自社ローンは基本的に連帯保証人をお願いしています。ただし保証人なしのプランもあります(細かい条件は店舗によって異なります)。
保証人は身内以外の人や昔支払いの遅れがあった人でもよい場合があります。だから夫がブラックで保証人になれない人も別の頼み方を相談できます。
監修者 山本当店でも基本は保証人をお願いしています。旦那さんに昔の遅れがあるときも、誰になら頼めるか・なしで組めるかを一緒に考えます。
落ちたあとに続けていくつも申し込むのはやめましょう。申し込んだ記録は6か月残る(CIC)ので、焦って何社にも出すほどその記録が重なっていきます。
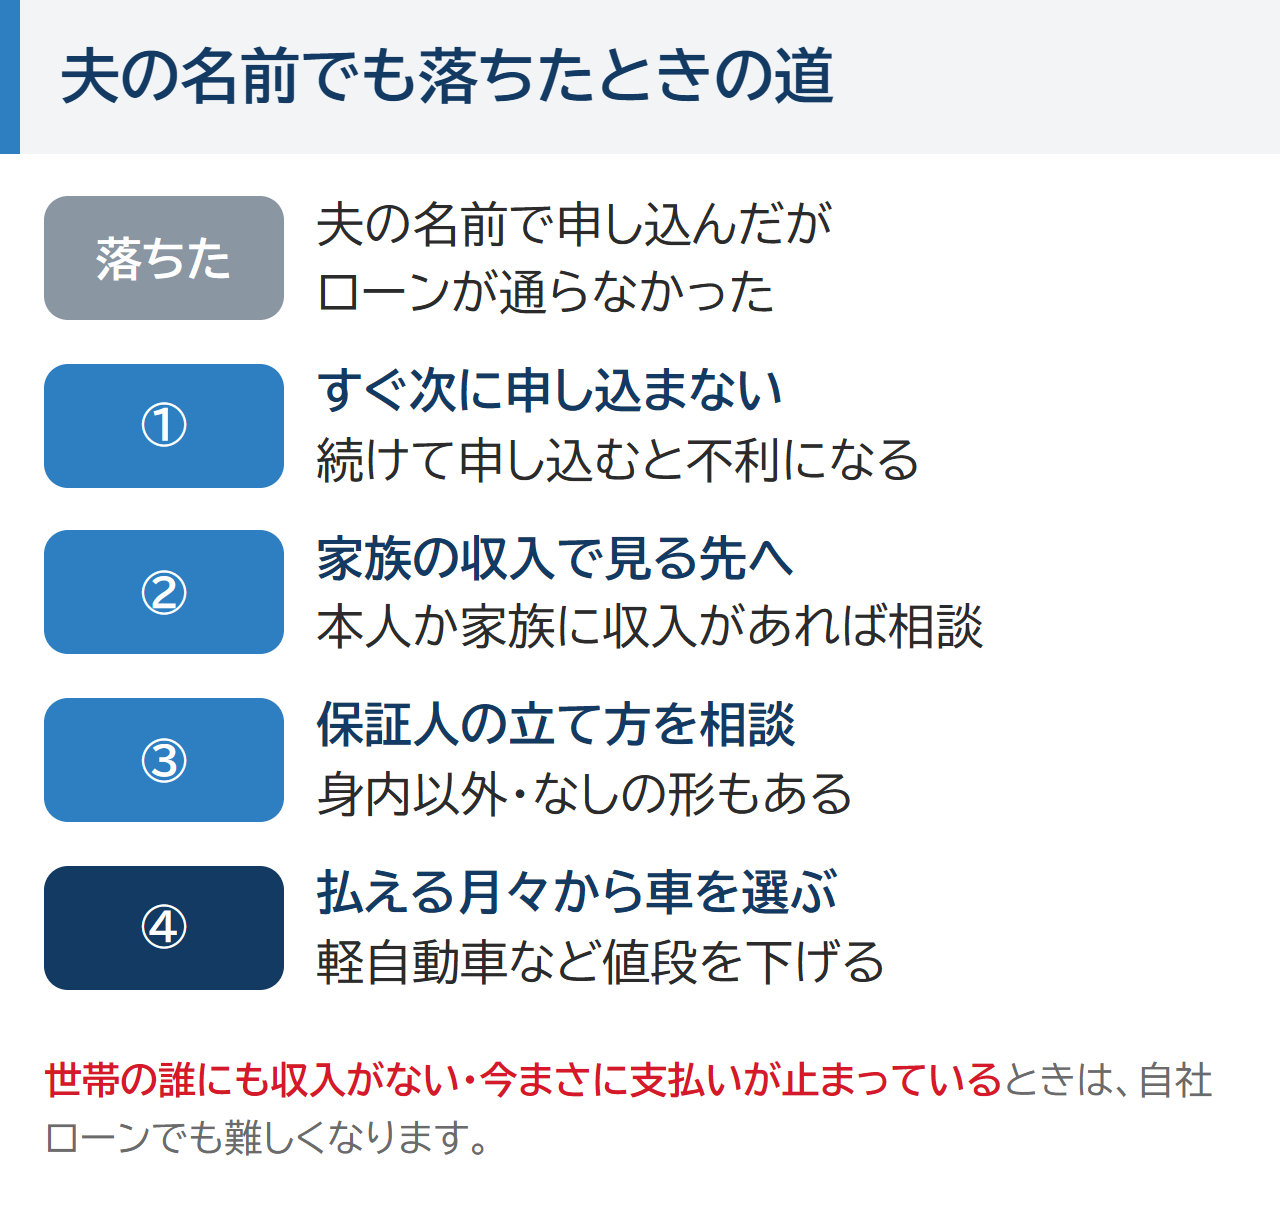
ただしカーマッチの自社ローンでも、次のような場合は利用できません。
- 世帯の誰にもまったく収入がない
- 保証人が必要と審査で言われたのに頼める人がいない
監修者 山本当店では今まさにほかの支払いが止まっている場合も厳しくなります。止まっている支払いのことも隠さずに話してください。
パートを始めたら車のローンは通りやすくなる?
少しでも自分の収入があると選べる道は増えます。自分の名前で申し込めるローンが出てきて、自社ローンでも本人の収入として見てもらえるからです。
カーマッチの自社ローンは職業や働いた年数だけで断ることはしません。だからパートを始めたばかりでも相談できます。
一方で銀行などのローンは今の職場で働いた期間や年収の額も見られます。どれくらい働けば申し込めるかはローン会社によって違います。
扶養の範囲で働くパートでも収入は収入です。ほかのお店では銀行のローンで収入が足りないと断られた主婦の例もあるようです。
パートで月8万円ほどの収入で、軽自動車を月々1万円前後で買えたという例です。結果は一人ひとりの審査によります。
審査で用意するもの
カーマッチの自社ローンの審査では運転免許証が必ず要ります。給与明細などの収入が分かる書類があると話が早く進みます。家族の収入で見てもらうときに誰のどの書類が要るかは、相談のときに聞いてみてください。
派遣や契約社員で働く場合
派遣や契約社員は契約の期間や更新の見込みも見られることがあります。働き方と車のローンの関係は派遣・契約社員・パートでも車のローンは組める?で詳しく書いています。
育休中の車のローンは?
育休中は仕事をやめたわけではなく、会社との雇用の契約は続いたまま休んでいる状態です(厚生労働省 育児・介護休業法)。ただ休みの間は給料が止まる期間があるので、書類で見せられる今の収入は下がります。
この期間をどう見るかはローン会社によって違います。だから申し込むときはローン会社やお店に、仕事に戻る予定の日も伝えましょう。
保育園の送り迎えなどで復帰まで待てない人もいるかもしれません。夫の収入で暮らしているなら家族の収入で見る自社ローンも相談先になります。育児休業給付金が収入としてどう見られるか・育休明けまで待つかの考え方は育休中でも車のローンは組める?で詳しくお伝えしています。
専業主婦が自社ローンで車を買う前に知っておきたいこと
自分に収入がないときや夫の名前で落ちたときの道はいくつかありますが、どれにも弱いところがあります。自社ローンの話をする前にほかの方法とその弱いところを並べておくので、家族に合う方法があればそちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 夫の名前で組む | 夫の収入が安定していて夫の名前で通りそう | ローンは夫の借金になる。夫がこれから住宅ローンを組むならその審査に響くこともある |
| 妻の名前で夫が保証人になる | 夫が保証人を引き受けられる | 払えないと夫にも請求が行く。夫に知られずには組めない |
| パートを始めてから自分の名前で申し込む | 働きに出られて車を待てる | 銀行などは働いた期間や年収も見るので、すぐには申し込めないことがある |
| カーマッチの自社ローン | 本人か家族に収入がある・夫の名前で落ちた | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
自社ローンはほかで落ちた人の助けになる一方で不利な点もあるので、先にお伝えしておきます。下の表はカーマッチの基本の形で、頭金や保証人の細かい条件は店舗によって異なります。
| ポイント | 中身 |
|---|---|
| 金利 | カーマッチは金利0%。ただし車の値段に上乗せされ、銀行のローンより総額が高くなることが多い |
| 頭金 | 目安は総額の1割ほど。頭金なしのプランもある |
| 保証人 | 基本はお願いしている。なしのプランもある |
| 車の持ち主 | 払い終わるまで車はお店のもの |
総額が高くなる分だけ、毎月いくらなら家計から出せるかを先に決めておくと安心です。なおカーリースも月々払いの契約なので申し込むと審査があり、自分の収入がないと難しいことが多い点はローンと同じです。
お店によっては支払いが止まったときのためにGPSの装置を付けることもあります。中身は自社ローンのGPSとは?で説明しています。
監修者 山本当店では頭金なしで組めることもありますが、車やご家庭の状況によります。月々の支払いを抑えたいときは軽自動車など車の値段から一緒に考えます。
自社ローンの仕組みや向いている人・向いていない人は自社ローンとは?で詳しく書いています。ローンが通らない理由の全体は働いてるのに車のローンが落ちたにまとめています。
相談が向くかどうかは家族に収入があって車を待てない事情があるかどうかでほぼ分かれます。夫の名前で銀行のローンが通りそうなら総額はそちらのほうが安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 夫や家族の収入で暮らしている
- 夫の名前で落ちた・住宅ローンの予定などで夫の名前では組めない
- 保育園の送り迎えなどで車が要って待てない
ほかの方法や待つほうが向いている人
- 夫の名前で銀行のローンが通りそう(総額は安く済みやすい)
- パートを始めて自分の収入を作るまで車を待てる
- 世帯の誰にもまったく収入がない
専業主婦が車のローンをLINEで相談する前に知っておくこと
相談と仮審査にお金はかかりません。LINEで5つの項目を送ると担当の人から電話が来ますが、電話してよい時間を最初に伝えておけるので家事や子どもの送り迎えの時間を避けてもらうように頼めます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。夫の名前で落ちたあとで焦っているときも相談するお店を1か所に絞っておけば、何社にも同時に申し込む形にはなりません。
審査ではお店からの連絡に早く返す人ほど有利になるので、送ったあとはスマホを手元に置いてLINEと電話に気づけるようにしておきましょう。給与明細などの書類がどこにあるかも先に確かめておくと話が止まらずに進みます。
相談の流れは次の4つで、最初に送る項目もここで決まっています。5つ目の相談したいことに家族の誰にどれくらいの収入があるかと夫が落ちた理由を分かる範囲で書いておくと、組み方を考えてもらいやすくなります。
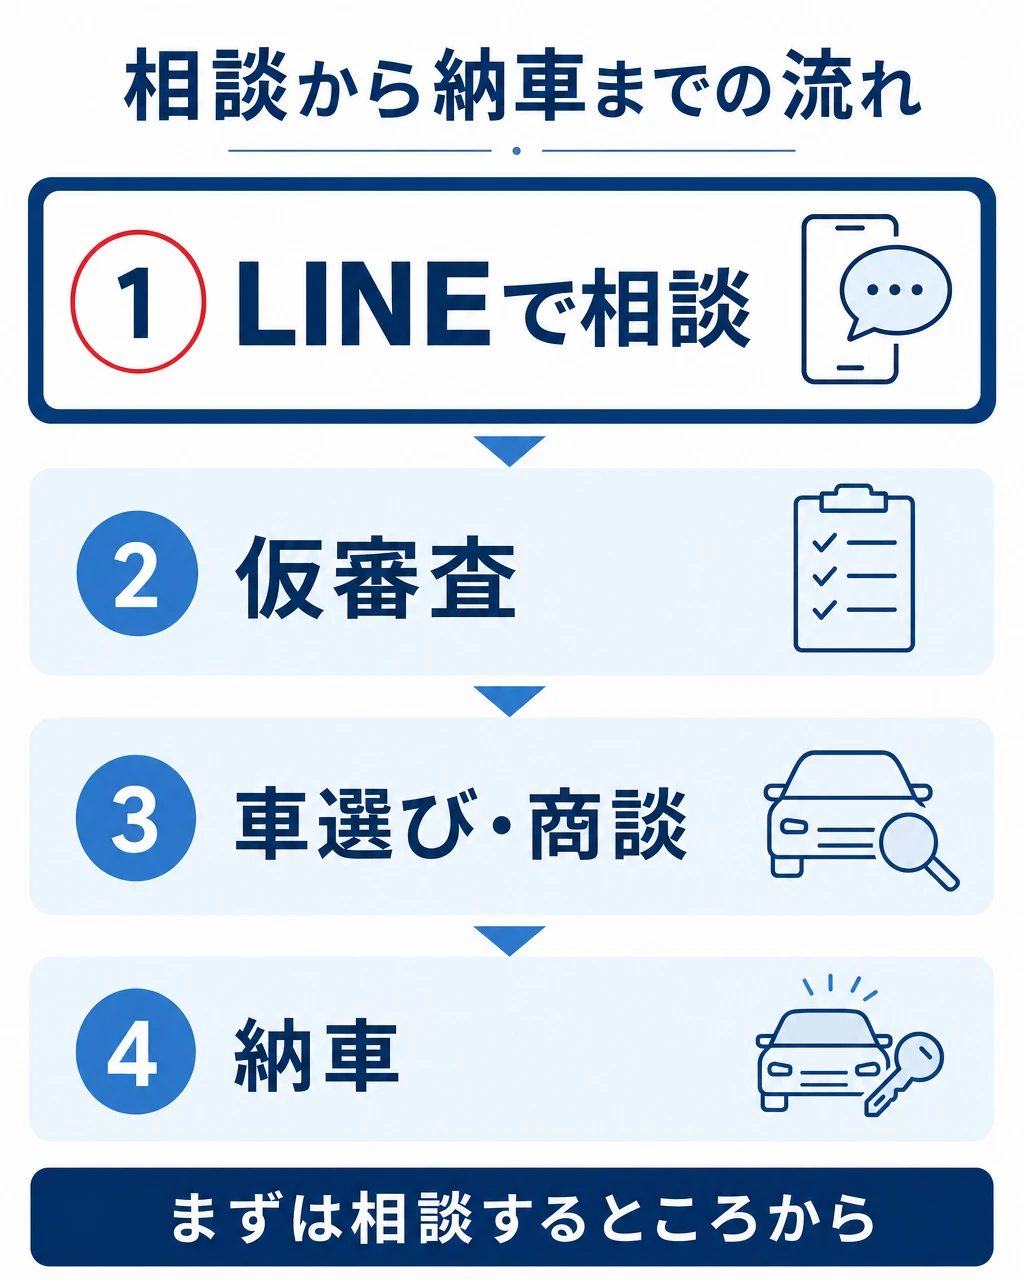
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
夫の名前で落ちたばかりならその申し込みの記録は6か月で消えるので、車検の満了日や車がないと困る日がそれより先なら待って出し直す道も選べます。その日が6か月より前に来るときは、待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。
育休中の人は仕事に戻る予定の日も目安になります。保育園の送り迎えがその日より先に始まるなら、復帰を待つか今のうちに相談するかを早めに決めておけます。
専業主婦の車のローン よくある質問
- 専業主婦でも自分の名前でクレジットカードは作れるのに、車のローンはなぜ難しいのですか?
-
車のローンは本人の収入で返せるかを見る会社が多いからです。カードのように夫の収入を合わせて見るかどうかはローン会社ごとに違います。
- 夫に反対されています。自分だけで申し込めますか?
-
自分の収入がない場合、自分だけで通るローンは少ないです。自社ローンでも家族の収入を聞かれるので、家族と話してから申し込むほうが続けやすいです。
- ブラックの夫しか頼れる人がいません。
-
カーマッチの自社ローンでは昔の遅れがある人でも保証人になれる場合があります。保証人なしのプランもあるので、今の家族の収入を伝えて相談してみてください。
- いくらまでの車なら組めますか?
-
金額は家族の収入と毎月の支払いにいくら回せるかで決まります。払える月々を先に決めてその範囲の車を選ぶのが安全です。
専業主婦の車のローン まとめ
- 自分の収入がないと自分の名前だけで組むのは難しい
- 夫の名前・夫が保証人が一般的。ただし夫が払う責任を持つ
- 夫の信用情報は夫に黙って見られない
- カーマッチの自社ローンは本人か家族に収入があれば相談できる
- 総額が高くなりやすい・払い終わるまで車はお店のもの、は先に知っておく
- パートを始めると選べる道が増える
自分に収入がなくても夫の名前で落ちても、車をあきらめる前にできることはあります。最初に予告した夫の名前で出し直す・パートを始めて待つ場合と今のうちに相談する場合の違いは次のとおりです。
| 夫の名前で出し直す・パートを始めて待つ | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 申し込みの記録が消える6か月後や、パートで働いた期間ができたあと | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 申し込んだ本人の収入・信用情報・働いた期間 | 本人か家族の収入・毎月の支払い・連絡の取りやすさ |
| 向く人 | 待てる・夫の名前で通りそう | 家族に収入があり待てない事情がある |
夫の名前で出し直すかパートを始めて待つなら、記録や収入の形が整ってから申し込めるので総額を安く抑えやすくなります。今のうちに相談するなら家族の収入で通りそうかが先に分かり、通れば待たずに車を使えます。