「携帯代を滞納したら、もう車のローンは組めないの?」
結論からいうと何を滞納したかで大きく変わります。スマホ本体を分割で買っていてその代金を払っていないなら、ローンの記録(信用情報)に残ります。
本体代金の遅れが残っていて今すぐ車が要るなら、LINEで何をいつ滞納したかを送って自社ローンで通りそうかを無料で確かめられます。
一方で毎月の通話料やデータ料だけなら信用情報には残らないので、どちらなのかをまず確かめましょう。どちらか分からないまま通るところを探して何社にも申し込むと、申し込んだ記録が6か月残ってかえって通りにくく見えることがあります。
この記事の最後に記録が消えるのを待って出し直す場合と今のうちに相談する場合を比べた表を置いているので、迷ったら先にそちらを見てもかまいません。ここからは本体代金と通話料の違いから順に見ていきます。
- スマホ本体の分割代金の滞納は信用情報に残る。車のローンにひびく
- 通話料だけの滞納は信用情報には残らない
- 記録は払い終わって契約が終わってから5年以内に消える
- 今すぐ車がいるなら昔の記録を調べない自社ローンもある(総額は高くなりやすい)
携帯の滞納は本体代金と通話料で大違い
信用情報に残るのは本体の分割代金
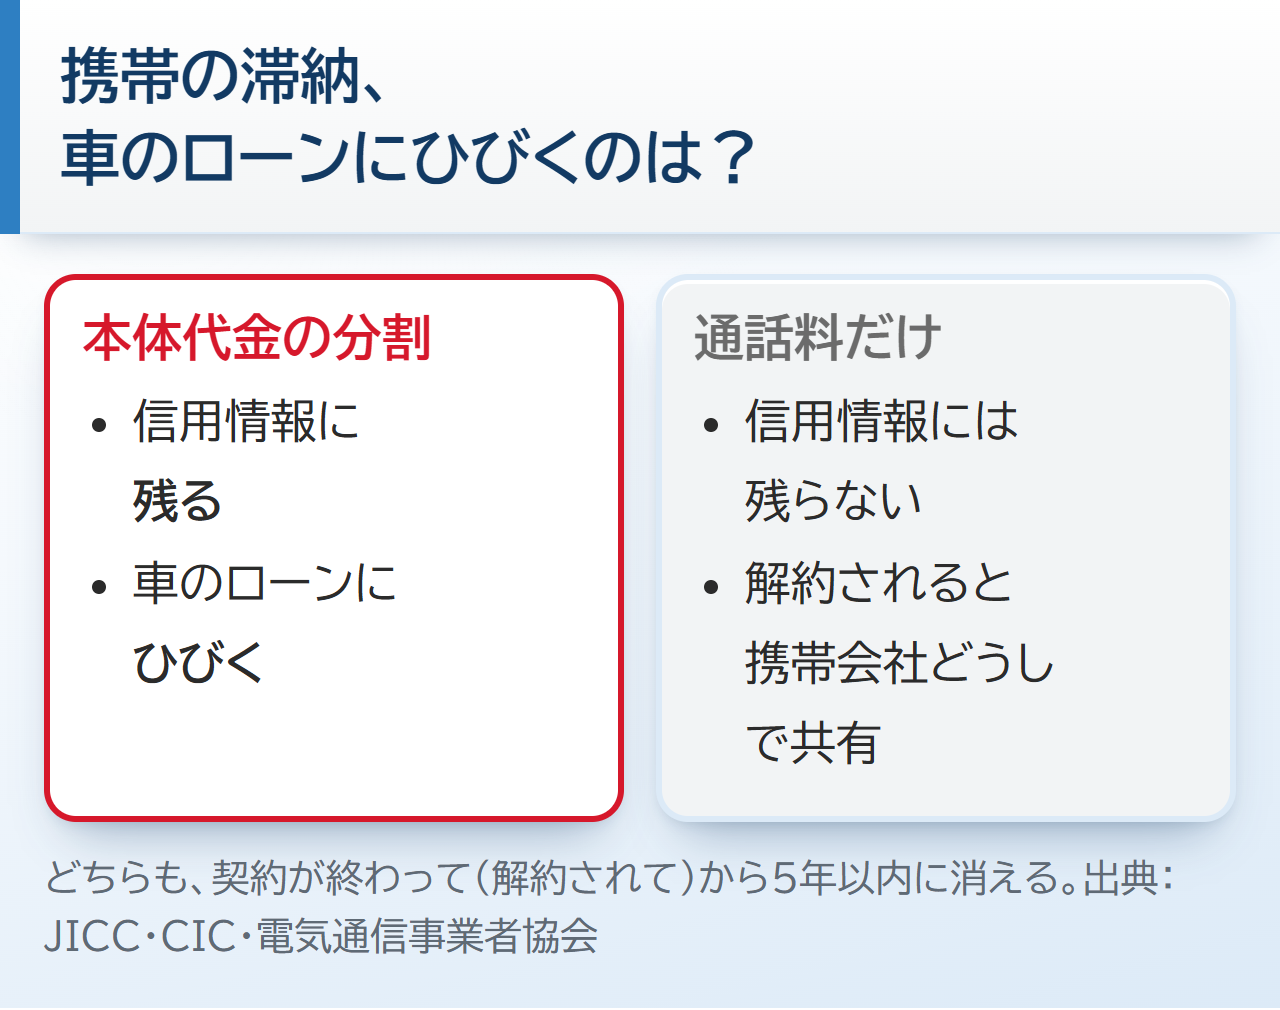
同じ携帯代の滞納でも扱いが分かれるのは、信用情報に登録されるものが決まっているからです。信用情報を扱う会社のJICCは次のように説明しています(JICC よくあるご質問)。
- 本体を分割で買っている場合:分割の代金として登録され、延滞すれば延滞の記録が残る
- 通話料などだけの場合:信用情報には登録されない
| 本体代金の分割 | 通話料・データ料 | |
|---|---|---|
| 記録されるところ | 信用情報(CIC・JICCなど) | 携帯会社どうし(解約された場合) |
| 車のローンへの影響 | 大きい | 信用情報には出ない |
| 消える時期 | 契約が終わってから5年以内 | 解約されてから5年以内 |
請求書の本体の分割代金の行を見る
だから自分がどちらに当たるかは請求書に本体の分割代金の行があるかを見れば分かります。行の名前は携帯会社によって違うので、本体の代金を分けて払っている行がないかを探してください。
 監修者 山本
当店の自社ローンは昔の記録より今の暮らしを見ます。たとえば昔1回延滞してもう払い終えている契約社員の方で、連絡が早ければ通る見こみがあると考えます。
携帯代を何日遅れたらブラックになる?
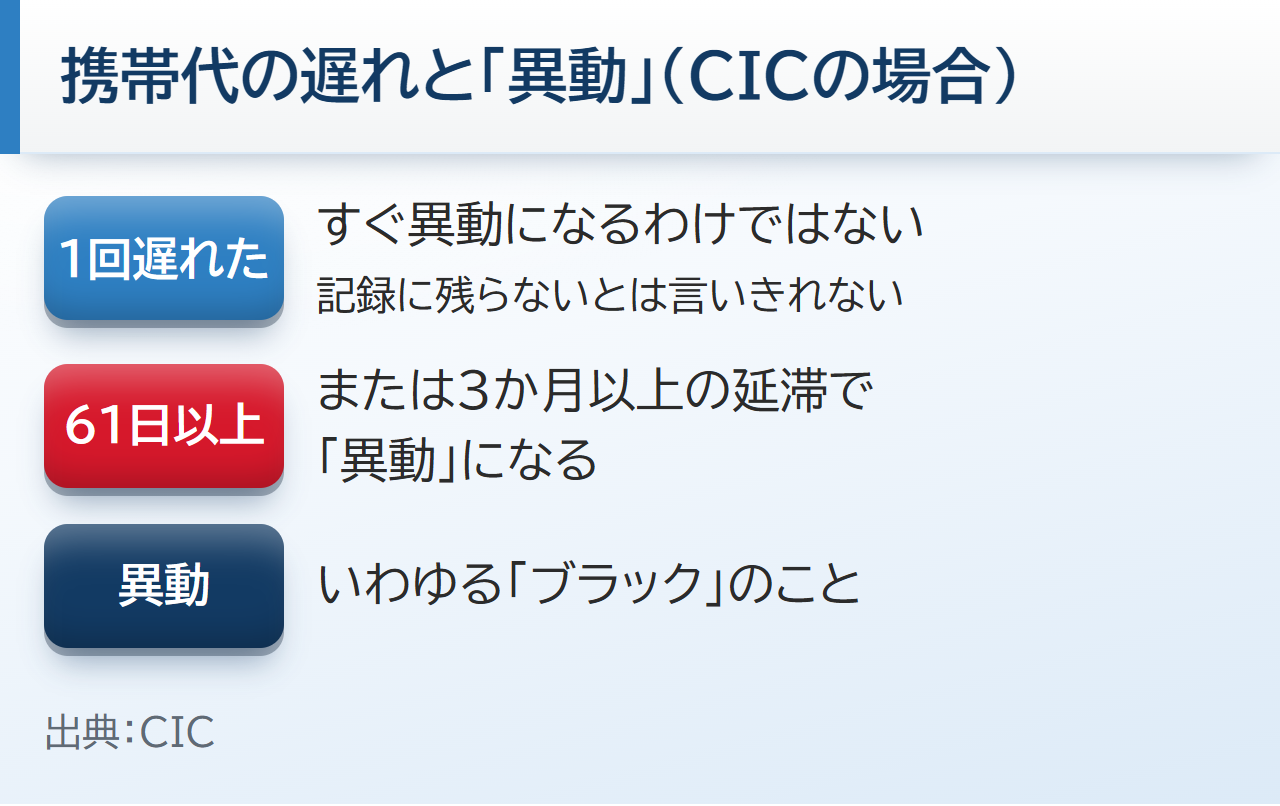
CICでは61日以上の遅れで記録される
「ハガキが来てから払っていたけど大丈夫?」という声もよくあります。CICでは約束の日から61日以上、または3か月以上の延滞を異動と呼んでいて(CIC)、いわゆるブラックと言われるのはこのことです。
つまり1回遅れただけですぐ異動になるわけではありません。ただ遅れたことが記録に残らないとは言いきれないので、ハガキが来てから払う形をこの先も続けないほうが安心です。
回数ではなく遅れた日数で決まる
3回続けて滞納したらブラックと書く記事もありますが、CICが出している決まりは上のとおりです。回数ではなく遅れた日数と月数で決まるので、自分の遅れがどのくらい続いたかで考えてください。
払い終えたのに車のローンに落ちる理由
払い終えても4回落ちた例
滞納した携帯代を払い終えたのに車のローンだけ通らないと悩む人もいます。ネット上にはこんな例もあるようです。
- 5〜6年前に家賃と携帯を滞納し、4年前に全額払った。カードの審査は通ったのに車のローンに4回落ちた
払い終えても落ちる2つの理由
この人は1か月半で4回申し込んでいたようです。払い終えていても落ちることがあるのは、次の2つの理由が考えられるからです。
- 記録は契約が終わってから5年:延滞が終わった日からではありません(CIC)
- 申し込みすぎ:申し込んだ記録は6か月残ります。短い間に何度も申し込むと、通りにくく見えることがあります
奨学金の遅れも同じで、遅れた分を払ったあとも奨学金を返し終えるまで記録が残ります。詳しくは奨学金の延滞と車のローンでお伝えしています。
ほかの借入も返済の重さとして見られる
スマホ本体の分割のほかにカードローンやリボが残っていると、返済の重さとしても見られます。詳しくは借入が多いと車のローンは通らない?でお伝えしています。
どの理由に当たるかは外から見ても分からないので、落ちたら続けて申し込まずにまず自分の記録を見てみましょう。記録を見れば待つほうがいいのか出し直してよいのかの当たりがつきます。
落ちた理由が分からないまま次に出す前に、LINEで落ちたローンと滞納した時期を送って自社ローンで通りそうかを無料で確かめる方法もあります。
自分の記録を確かめる方法
請求書と開示で確かめる3つの順
記録を確かめるのは難しくなく、次の3つの順で進めます。請求書と開示を見ればどちらの滞納かと今の記録の状態が分かります。
本体の分割代金があるかとまだ払い終わっていないかを見ます。払い終わっていない分割があればその契約は今も続いているので、記録が消えるまでの5年はまだ数え始めていません。
開示を使うと自分の信用情報を自分で見られます。異動と書かれていないかといつの契約かを見ておけば、記録がいつごろ消えるかの見当がつきます。
払っていない分があればまず払います。払い終わらないと5年の数え始めにもならないので、ここを後回しにすると待つ年数が延びるだけです。
強制解約になったら車は買えない?
解約の情報は携帯会社どうしで知らせ合う
通話料などを払わずに解約されると、その情報は携帯会社どうしで知らせ合われます。知らせ合うのは名前・生年月日・住所・払っていない状況などです。
ただこの情報は新しく携帯を契約するときの審査にだけ使われ、ほかのことには使わないとされています(電気通信事業者協会)。解約されてから5年以内に消えるので、強制解約されたことだけで車をあきらめる必要はありません。
本体の分割代金が残っていたら要注意
気をつけたいのは本体の分割代金も残っていた場合です。こちらは信用情報にも残るので車のローンに影響します。
家族の携帯の滞納は自分の車のローンにひびく?
信用情報は一人ずつ記録される
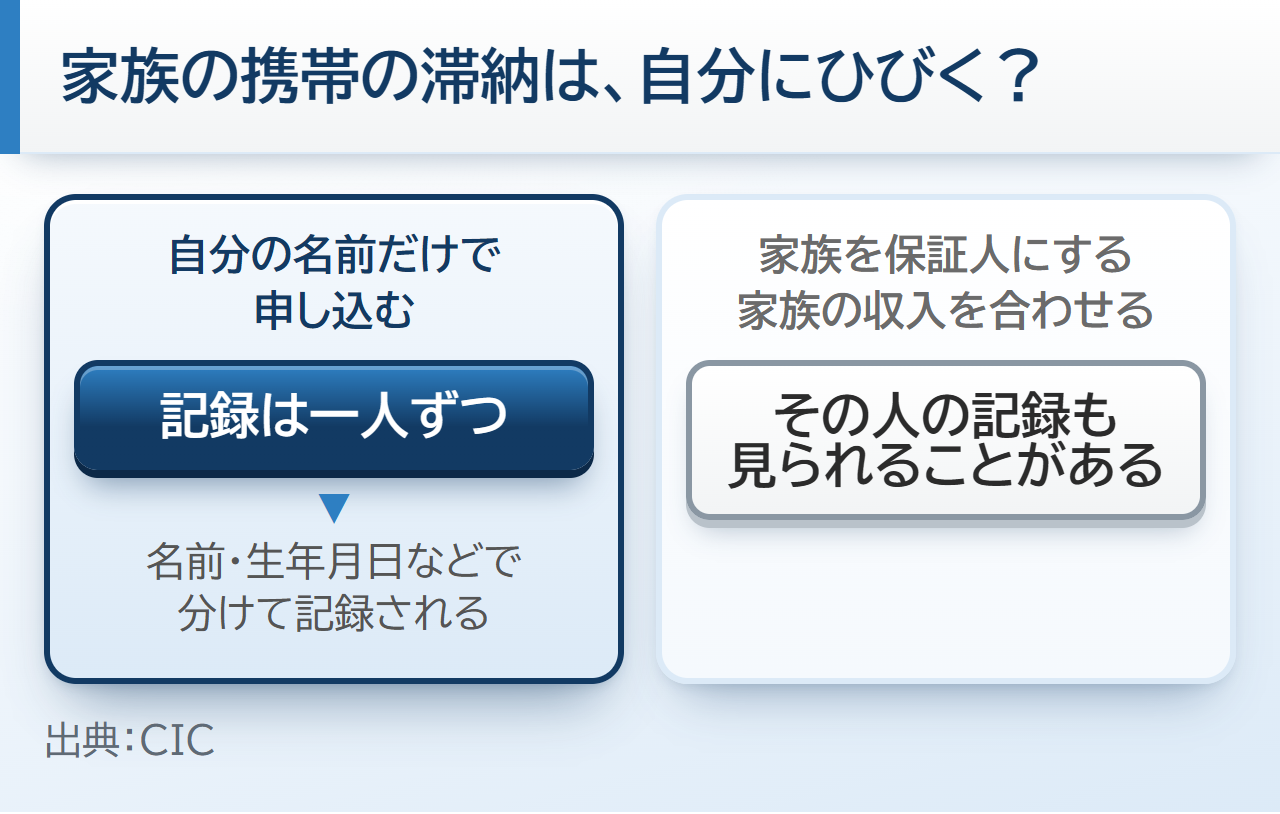
「妻が携帯でブラック。夫の名前で車のローンを組めるか」という声もあります。家族の記録が自分の審査にひびくかは、どんな形で申し込むかで変わります。
信用情報は名前や生年月日などで一人ずつ記録されています(CIC)。ただし家族を保証人にしたり家族の収入を合わせて申し込んだりすると、その人の記録も見られることがあります。
今すぐ車がいるなら、昔の記録を調べない自社ローン
待たずに車を持つ方法の比べ方
記録が消えるまで何年も待てないのに通勤に車がいる人もいます。何年も待たずに車を持つ方法はいくつかありますが、どの方法にも弱いところがあるので先に並べて比べておきます。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 払い終えてすぐ銀行やローン会社に出し直す | 通話料だけの滞納で信用情報に傷がない | 本体の分割の遅れがあると記録は契約が終わってから5年残る |
| 家族の名前でローンを組む | 家族に安定した収入があり記録に傷がない | 車は家族の持ち物になる。支払いが遅れると家族の信用情報に残る |
| カーリース | 決まった月額で車に乗りたい | カーリースにも審査がある |
| カーマッチの自社ローン | 今の収入で払っていける・何年も待てない | 金利は0%でも、総額は銀行のローンより高くなりやすい。払い終わるまで車はお店のもの |
カーマッチの自社ローンは今の暮らしを見る
記録が消えるのを待てないときの選択肢の1つが自社ローンです。カーマッチの自社ローンは昔のカードのトラブルやほかの会社での支払いを調べず、見るのは今の収入で払っていけるかです。
携帯代の遅れの記録が残っていても、今の暮らしで払えるかを見てもらえるということです。だから過去に債務整理や遅れがある人でも安心して相談できます。
監修者 山本当店には「信用回復ローン」もあります。毎月の支払いがCICやJICCに記録されるので、期日どおりに払えばその記録が信用情報にのっていきます。必ず信用が戻るとは言えないので、自分に合うかは相談のときに聞いてください。
- 金利は0%だが総額は銀行のローンより高くなりやすい
- 払い終わるまで車はお店のもの
- 審査はある。今まさに滞納している人は難しい
今滞納しているなら先に払う
今まさに携帯代を滞納しているなら先にそちらを払いましょう。止まっている支払いが残ったままだと自社ローンでも審査は難しくなるので、払ってからのほうがあとの相談もうまくいきます。
信用情報の記録が何年で消えるかと自分で確かめる方法は、ブラックリストとは?車のローンと信用情報の関係にまとめています。
記録が消えるまで待てないなら、LINEで今の収入と払い終えた時期を送って無料の仮審査で確かめられます。
相談が向く人・待つほうが向く人
相談が向くかどうかは、記録が消えるまで待てない事情があるかと今払えていない携帯代がないかで分かれます。待てるなら記録が消えてから銀行のローンに出し直すほうが総額は安く済みやすいので、急いで決めなくてかまいません。
相談が向いている人
- 本体の分割の遅れが記録に残っていて何年も待てない(通勤などで車がいる)
- 滞納していた携帯代はもう払い終えている
- 今の仕事の収入がある
待つ・ほかの方法が向いている人
- 通話料だけの滞納で信用情報に傷がない(銀行などのローンをそのまま考えられる)
- 今まさに携帯代を滞納している(先に払うのが先)
- 記録が消える時期が近く、それまで車がなくても困らない
携帯代の滞納でLINEに相談する前に知っておくこと
相談と仮審査は無料
相談と仮審査にお金はかかりません。LINEで5つの項目を送ると担当の人から電話がありますが、電話してよい時間を最初に伝えられるので仕事中は避けてもらえます。
仮審査は家にいたまま受けられて、お店に行くのは契約のときが基本です。携帯代の遅れで一度落ちた人ほど何社にも出したくなりますが、相談するお店を1か所に絞れば申し込みが重なる形にはなりません。
お店からの連絡に早く返す人ほど審査で有利になります。昔の携帯代の遅れが気になる人こそ連絡の早さが助けになるので、送ったあとはLINEと電話に気づけるようにしておきましょう。
相談の4つの流れ
相談の流れは次の4つです。5つ目の相談したいことに何をいつ滞納したかと払い終えた時期を書いておくと、自分の場合はどうかを考えてもらいやすくなります。
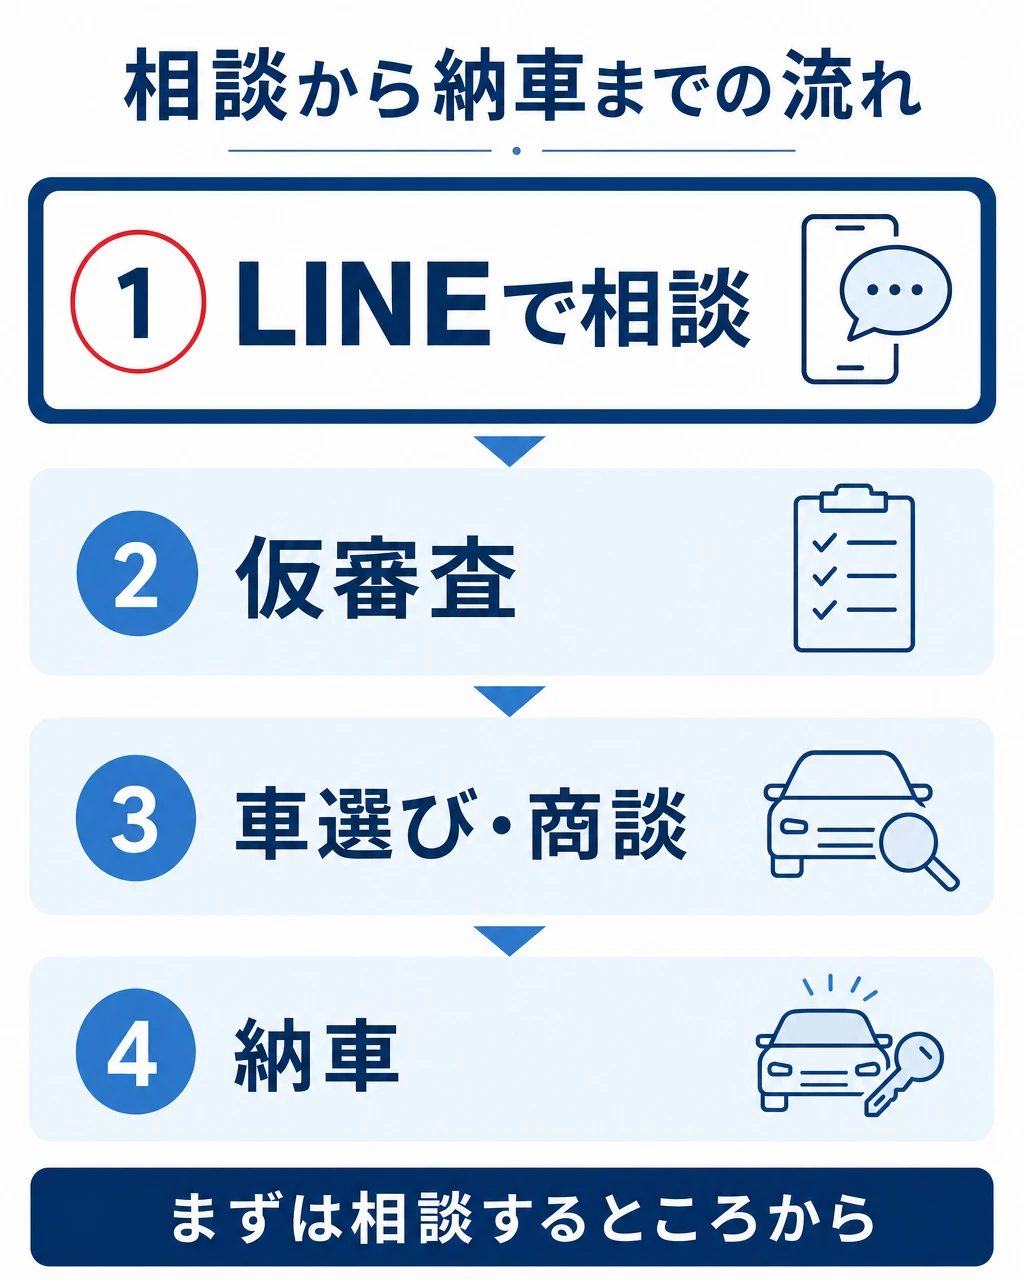
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
出し直すなら記録が消える時期を見る
本体の分割代金の遅れは契約が終わってから5年以内に消えます。だから開示でいつの契約かを確かめて、消える時期より車検の満了日や車がないと困る日が後なら待って出し直す道を選べます。反対にそれより前に車がいるなら、待つあいだの車をどうするかを先に相談しておくと慌てずに済みます。
落ちたあとに申し込みを重ねた人は申し込んだ記録が6か月残るので、少なくともその間は続けて出さないようにしましょう。6か月たっても本体の分割の遅れの記録が残っていれば結果は変わりにくいので、待つか相談するかは5年のほうで考えてください。
携帯の滞納と車のローン よくある質問
- 分割していない携帯代だけ払えていません。車のローンに影響しますか?
-
通話料などだけなら信用情報には登録されません。ただほかのローンやカードに遅れがないかは、あわせて確かめてください。
- 強制解約されました。もう車は買えませんか?
-
買えないわけではありません。本体の分割代金が残っていなければ、信用情報への影響は小さいです。残っていれば払い終えてから5年以内に記録は消えます。
- 今まさに携帯代を滞納しています。それでも車を買えますか?
-
今まさに滞納していると、自社ローンでも審査は難しくなりやすいです。まず止まっている支払いを片付けてから相談してください。
携帯の滞納と車のローン まとめ
- スマホ本体の分割代金の滞納は信用情報に残り、車のローンにひびく
- 通話料だけなら信用情報には残らない
- CICでは61日以上か3か月以上の延滞が異動
- 記録は契約が終わってから5年以内に消える。続けて申し込まない
- 今すぐ車がいるなら昔の記録を調べない自社ローンもある
携帯の滞納があっても車をあきらめる必要はありません。まず何を滞納したかを確かめて、そのうえで待つか相談するかを選びましょう。
最初に予告した記録が消えるのを待って出し直す場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは車がいつ要るかと本体の分割の遅れがあるかで変わります。
| 記録が消えるのを待って出し直す | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 記録が消えたあと(契約が終わってから5年以内) | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のローンより高くなりやすい |
| 審査で見られること | 信用情報・年収・ほかの借入 | 今の収入・毎月の支払い・連絡の取りやすさ |
| 向く人 | 通話料だけの滞納・記録が消えるまで待てる | 何年も待てない・滞納していた分は払い終えた |
待つ道を選べば記録の傷が消えた状態で銀行などに出し直せるので、払う総額は抑えやすくなります。今のうちに相談すれば自社ローンで通りそうかが先に分かり、通ったときは5年を待たずに通勤に車を使えます。
今のうちに相談するほうを選ぶなら、LINEで滞納した時期と今の収入を送れば無料の仮審査で確かめられます。