「育休中(産休中)に車のローンは通りませんか?」
結論からいうと育休中でも車のローンを組める可能性はあります。給付金を受け取っていて仕事に戻る予定があれば申し込める金融機関もあります。
ただし育休中は書類で見える収入が下がるため、銀行のマイカーローンなどは通りにくくなりがちです。断られた場合は夫の名前で組む・仕事に戻るまで待つ・自社ローンを使うといった道があります。
気をつけたいのは断られたあと不安になって何社にも続けて申し込むことで、申し込んだ記録はCICでは6か月残ります。その記録は次の審査でも見られるので、自分だけで申込先を探して出し続けるほどかえって通りにくくなることがあります。
この記事の最後に育休明けまで待つ場合と今のうちに相談する場合を比べた表を置いているので、どちらにするか迷ったら先にそちらを見てもかまいません。ここからは育休中でもローンを組めるのかという疑問から順に見ていきます。
- 育休中は仕事をやめたわけではない。給付金と復帰の予定があれば申し込める金融機関もある
- 給付金は休む前の賃金の67%(181日目からは50%)。書類の上では収入が下がって見える
- 落ちた原因は育休だけとは限らない。携帯代の遅れやほかの借入も見られる
- 夫の名前で組むなら払う責任は夫。使う人を隠さずに申し込む
- カーマッチの自社ローンは昔の信用情報ではなく今の収入で審査する。家族の収入も含めて相談できる
育休中でも車のローンは組める?
育休中は会社をやめたわけではなく、育児休業給付金も育休が終わったら職場に戻ることを前提にしたお金です(厚生労働省 Q&A)。それでも審査が厳しくなりやすいのは、ローン会社が見る収入の書類が休んでいる間は低く出るからです。
| 審査で見られること | 育休中に起きること |
|---|---|
| 前の年の年収 | 休んだ月が多いと源泉徴収票の金額が下がる |
| 今の収入 | 給料が止まり、育児休業給付金だけになる |
| 仕事が続くか | 仕事に戻る日が決まっているかを聞かれる |
| 信用情報 | 育休とは関係なくこれまでの支払いの記録を見られる |
つまり育休そのものが悪いのではなく、書類で見える収入が下がることが通りにくさの理由です。だから給付金をどう見てもらえるかを先に知っておくと申し込み先を選びやすくなります。
育児休業給付金は収入として見てもらえる?
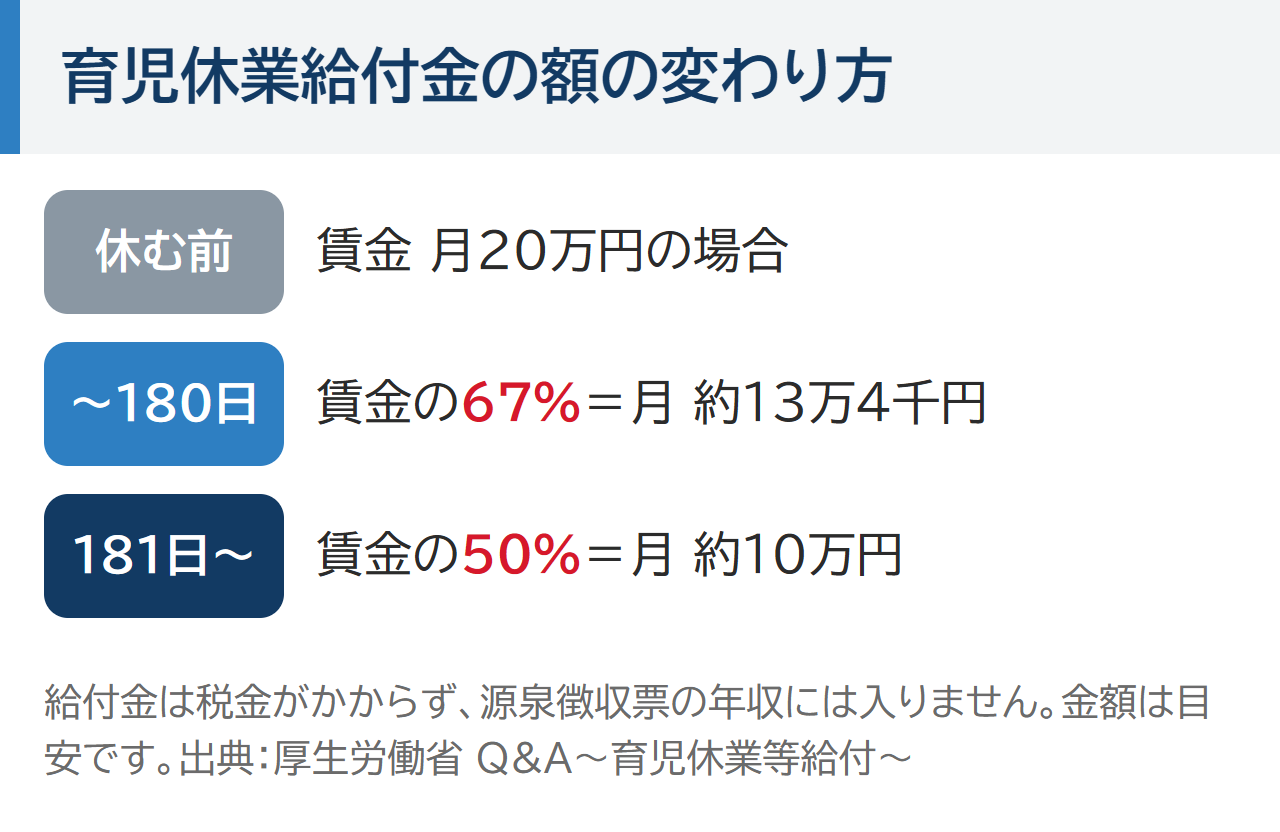
育児休業給付金は休む前の賃金の67%で、育休を始めて181日目からは50%に下がります(厚生労働省 Q&A)。たとえば休む前の賃金が月20万円なら最初の半年は月に約13万4千円で、そのあとは約10万円が目安です。
給付金を収入として見るかどうかは金融機関で違います。たとえば碧海信用金庫は給付金を受け取っていて仕事に戻る予定があれば申し込めて、年収は1か月の給付金の12か月分とみなします(碧海信用金庫)。だから給付金の額が分かる書類と仕事に戻る日が分かる書類をそろえておくと話が早く進みます。
一方で給付金は税金のかからないお金です(厚生労働省 Q&A)。会社が出す源泉徴収票には入らないので、前の年の年収だけで判断するローンでは収入が少なく見えます。
 監修者 山本
当店の審査で伺うのは今の収入で無理なく払えるか・連絡が取れるか・なぜ車が必要かです。育休中の方は給付金の額と仕事に戻る時期も教えてください。結果は一人ひとりの審査によります。
育休中の審査でよく求められる書類
求められる書類は申し込み先によって違います。それでも次のような書類はよく求められるので、手元にそろっているかを先に確かめておきましょう。
- 育児休業給付金の支給決定通知書(給付金の額が分かる)
- 育休の期間が分かる会社の書類(仕事に戻る日が分かる)
- 休む前の給与明細や源泉徴収票
- 夫の名前で組むなら夫の収入が分かる書類
書類を出したあとに別の書類を何度も求められることもあります。だから急ぐ事情があるならいつまでに結果がほしいかを担当の人に伝えておきましょう。
育休中に車のローンに落ちた理由は育休だけ?
育休中に落ちると育休のせいだと思いがちです。でも審査では収入のほかにもいくつかのことを見られるので、ほかに当てはまることがないかも確かめておきましょう。
| 見られること | よくある例 |
|---|---|
| 支払いの遅れ | スマホの本体代や携帯代をカード払いで遅れたことがある |
| ほかの借入 | 住宅ローンやカードの分割払いがすでに多い |
| 申し込みの数 | 短い間にいくつものローンに申し込んだ |
申し込んだ記録はCICでは6か月残ります(CIC)。だから落ちたあとに続けて申し込むとかえって通りにくくなることがあり、まずは理由の当たりをつけるほうが先です。
夫の名前でJAのマイカーローンを申し込んだら仮審査に通らず、育休中の本人は審査も受けられないと断られたという例もあるようです。この人は夫のカードで払っていた携帯代が半年前に遅れたことも気にしていました。
このように原因は一つとは限りません。思い当たることを書き出しておくと次の相談で役に立ちます。昔の遅れが気になる人はブラックリストは何年で消える?で記録の見方をお伝えしています。
育休明けまで待つか、今車を買うか
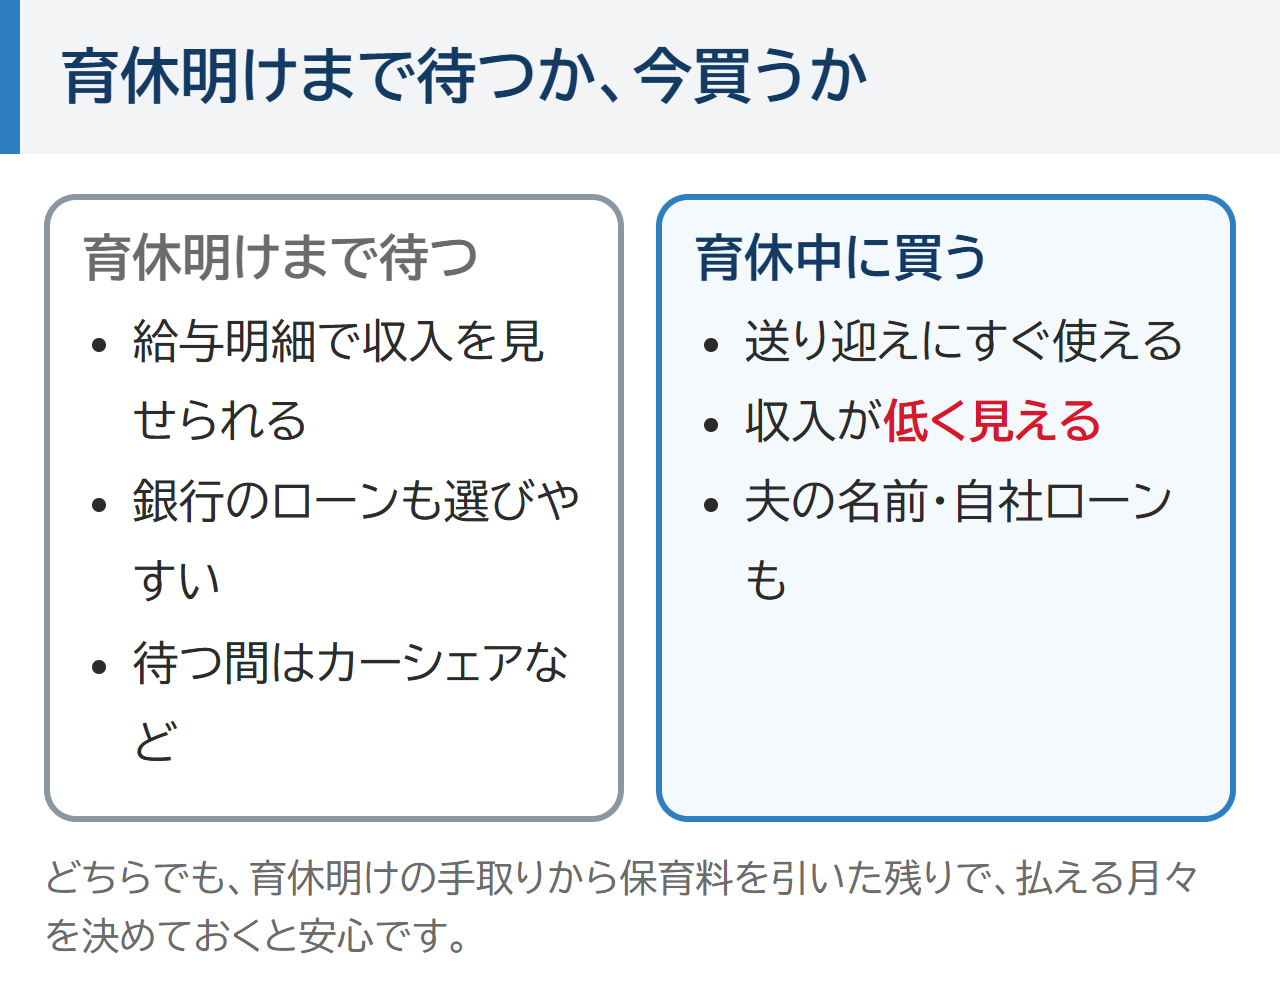
仕事に戻って給料が入るようになれば書類の上の収入も戻ります。だから急がないなら待てば銀行のローンも選びやすくなります。
ただ保育園の送り迎えや通院で今すぐ車がいる人もいるかもしれません。待つ場合と育休中に買う場合を並べると次のようになります。
| 育休明けまで待つ | 育休中に買う | |
|---|---|---|
| よい点 | 給与明細で収入を見せられる。銀行のローンも選びやすい | 送り迎えや通院にすぐ使える |
| 気をつけること | 待つ間の移動手段が要る | 収入が低く見え、通る先が限られる |
| 向いている人 | 今の車がまだ使える・家族の車を借りられる | 車がないと生活が回らない |
仕事に戻ってからの家計
育休明けは時短勤務で給料が休む前より少なくなることがあり、保育料も新しくかかります。だからローンの月々は育休明けの手取りから保育料を引いた残りで決めておくと、あとで苦しくなりにくくなります。頭金を少しでも入れて借りる額を減らすのも一つの方法です。
待つ間だけ車を借りる
育休明けまでの数か月だけならカーシェアや月単位のレンタカーで乗り切る方法もあります。ただ毎日長く使うなら割高になるので、月々の額をローンと比べてから決めましょう。
夫の名前で車のローンを組む場合
夫に安定した収入があるなら夫の名前でローンを組む方法があり、審査は夫の収入と信用情報で行われます。夫婦の収入を合わせて見てくれるローンもありますが、合わせられるかどうかは申し込み先で違うので申し込む前に聞いてみてください。
払う責任は名義の人にある
夫の名前で組めば払う責任は夫にあります。払えなくなれば夫の信用情報に遅れの記録が残るので、主に妻が乗る車でもそのことは申し込みのときに伝えましょう。使う人を隠したまま名前だけ借りるのは避けてください。
車検証の名義を誰にするかはローン会社の決まりによります。払い終わるまではローン会社やお店が持ち主になることも多いので、名義を妻にしたいなら契約の前に聞いておきましょう。お金のやり取りに税金がかかるか気になるときは税務署に聞くのが確実です。
夫が連帯保証人になる形もある
妻の名前で申し込み、夫が連帯保証人になるよう求められることもあります。この形だと妻が払えなくなったときは夫が代わりに払う責任を負います。保証人を頼まれるかどうかは申し込み先と審査の内容で変わります。
夫の名前でも通らなかったとき
夫の名前でも落ちた場合は夫の信用情報やほかの借入が理由のこともあります。家族の誰の名前でも通らないときは、昔の信用情報を見ないカーマッチの自社ローンが相談先になります。
夫の名前で落ちたときの話は専業主婦でも車のローンは組める?でも詳しくお伝えしています。ひとり親で頼れる人がいない場合はシングルマザーの車のローンもあわせてどうぞ。
育休中に自社ローンで車を買うときに知っておくこと
育休中に車を持つ道は自社ローンだけではなく、ここまでに見た方法にもそれぞれ弱いところがあります。先に並べて比べておくので、自分の家に合う方法があればそちらを選んでください。
| 方法 | 向く場面 | 弱いところ |
|---|---|---|
| 育休明けまで待って銀行に出す | 今の車がまだ使える・家族の車を借りられる | 待つ間の移動手段が要る |
| 夫の名前でローンを組む | 夫に安定した収入がある | 払う責任は夫にある。払えなくなれば夫の信用情報に遅れの記録が残る |
| カーシェアや月単位のレンタカーでつなぐ | 育休明けまでの数か月だけ乗れればよい | 毎日長く使うなら割高になる |
| カーマッチの自社ローン | 銀行や夫の名前でも断られた・今すぐ車が要る | 金利は0%でも、総額は銀行のマイカーローンより高くなりやすい。払い終わるまで車はお店のもの |
自社ローンはお店が自分で代金を分割で受け取る仕組みで、詳しくは自社ローンとはでお伝えしています。カーマッチの自社ローンは昔のカードの遅れなどの信用情報を見ずに、今の収入で払っていけるかを見て審査します。
だから銀行に育休中を理由に断られた人でも相談できます。自分の収入が少ない間は家族の収入も合わせて見るので、給付金をどう見てもらえるかも相談のときに聞いてみてください。
ただし審査はあり、家族みんなを合わせても収入がまったくない場合はカーマッチではお断りしています。そのほかの条件の基本の形は次のとおりです。
| ポイント | カーマッチの基本の形 |
|---|---|
| 金利 | 0%。ただし総額は銀行のマイカーローンより高くなることが多い |
| 頭金 | 目安は総額の1割ほど。頭金なしのプランもある |
| 保証人 | 基本はお願いしている。なしのプランもある |
| 車の持ち主 | 払い終わるまで車はお店のもの |
育休中は収入が少ない時期なので、月々の額は育休明けの手取りと保育料の見込みから決めておくと安心です。GPSなどの装置が付くかどうかも店舗によって異なるので、契約の前に聞いておきましょう。
監修者 山本当店では頭金なしのご相談もお受けしています。仕事に戻る時期に合わせて月々の額を一緒に考えます。車や審査の内容で条件は変わります。
相談が向くかどうかは育休明けまで車なしで暮らせるかどうかでほぼ分かれます。待てるなら仕事に戻ってから銀行のローンに出すほうが総額は安く済みやすいので、無理に急ぐ必要はありません。
相談が向いている人
- 保育園の送り迎えや通院で今すぐ車が要る
- 銀行や夫の名前でのローンに断られた
- 給付金と家族の収入を合わせれば毎月払っていけそう
待つ・ほかの方法が向いている人
- 今の車がまだ使える・家族の車を借りられる
- 仕事に戻る日が近い(給与明細で収入を見せられるようになり、総額も安く済みやすい)
- 家族みんなを合わせても収入がない
育休中に車のローンをLINEで相談する前に知っておくこと
相談と仮審査にお金はかからず、LINEで5つの項目を送ったあとに担当の人から電話が来ます。電話してよい時間を最初に伝えておけるので、赤ちゃんのお昼寝や授乳の時間を避けてかけてもらうこともできます。
お店に行くのは契約のときが基本なので、赤ちゃんが小さくて出かけにくい時期でも相談は始められます。銀行に断られたあとで不安なときも相談するお店を1か所に絞っておけば、何社にも続けて申し込む形にはなりません。
お店からの連絡に早く返す人ほど審査では有利になります。家事や育児の合間でもLINEの通知と電話に気づけるようにしておくと、やり取りが止まらずに済みます。
育休中に自社ローンを申し込む流れ
仮審査は家にいたまま受けられます。相談の流れは次の4つで、2つ目で送る相談したいことに育休中であることと給付金の額・仕事に戻る予定の時期を書いておくと話が早く進みます。
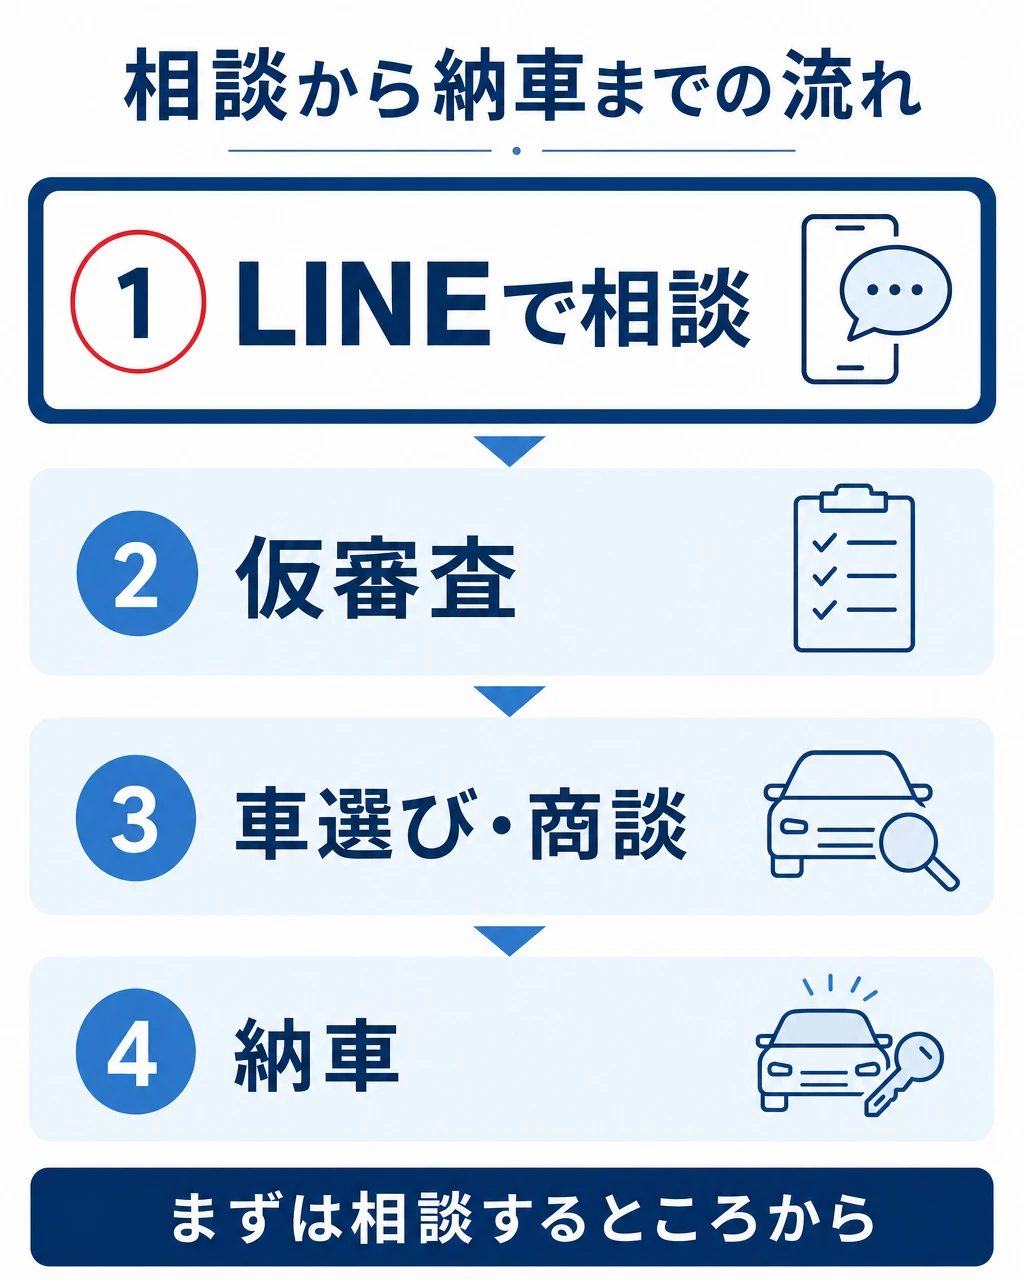
- LINEを追加する
- 名前・住所・電話番号・電話してよい時間・相談したいことの5つを送る
- 担当の人から連絡がある
- 自社ローンの審査を希望する人には審査の質問がLINEで届くので答える
審査の質問にも返事が早いほど話は早く進みます。契約はお店に行くのが基本なので、行ける日の見当もつけておくと慌てずに済みます。
待つか相談するかは仕事に戻る日までの長さで決めると迷いにくくなります。戻る日が近く今の車や家族の車でつなげるなら、育休明けに給与明細をそろえて銀行に出すほうが総額は安く済みやすいです。
反対に戻る日がまだ先で車がないと送り迎えが回らないなら、待つあいだの車をどうするかを先に相談しておくと安心です。給付金は181日目から休む前の賃金の50%に下がるので、月々の額はその時期の額でも払えるかで考えておきましょう。
育休中の車のローンでよくある質問
- 産休中でも車のローンは組めますか?
-
組める可能性はありますが、育休中と同じく書類の上の収入が下がりやすく通る先は限られます。仕事に戻る予定が決まっていることが大事な点も同じです。
- ディーラーのローンなら育休中でも通りますか?
-
ディーラーのローンも、ローン会社が収入と信用情報を見て審査します。銀行より通りやすい場合もありますが、育休中だからと必ず通るわけではありません。
- 育休中に車を買うと育児休業給付金が減りますか?
-
車を買ったことで給付金が減ることはありません。給付金の額は休む前の賃金などをもとに決まります(厚生労働省 Q&A)。
- 育休中であることは申し込みのときに言わないといけませんか?
-
伝えてください。最初に伝えて、仕事に戻る日と給付金の額を添えるほうが、審査の話も早く進みます。
育休中の車のローン まとめ
- 育休中は会社をやめたわけではない。給付金と復帰の予定があれば申し込める先もある
- 給付金は休む前の賃金の67%、181日目からは50%。書類の上では収入が下がって見える
- 落ちた理由は育休だけとは限らない。続けて申し込まない
- 急がないなら育休明けまで待つ。今すぐ要るなら家計で払える月々を先に決める
- 夫の名前で組むなら払う責任は夫。使う人を隠さない
- カーマッチの自社ローンは今の収入で審査。総額と払い終わるまでの決まりを確かめてから
育休中でも車をあきらめる必要はなく、待つ方法と今持つ方法の両方があります。仕事と収入の悩みは働いてるのに車のローンが落ちたもあわせてどうぞ。
最初に予告した育休明けまで待つ場合と今のうちに相談する場合の違いは次のとおりです。どちらが向くかは仕事に戻る日までの長さと今の車でつなげるかどうかで変わります。
| 育休明けまで待つ | 今のうちに相談する(自社ローン) | |
|---|---|---|
| 車を使えるまで | 仕事に戻って銀行のローンが通ったあと | 審査と車選びが済んだあと |
| 総額 | 銀行のローンなら安く済みやすい | 銀行のマイカーローンより高くなりやすい |
| 審査で見られること | 給与明細で見える収入・信用情報 | 今の収入と家族の収入・連絡が取れるか |
| 待つ間の移動 | カーシェアや月単位のレンタカーなどが要る | 通れば送り迎えや通院にすぐ使える |
| 向く人 | 今の車がまだ使える・家族の車を借りられる | 車がないと生活が回らない |
育休明けまで待つなら給与明細で収入を見せられるので、銀行のローンを選んで総額を安く抑えやすくなります。今のうちに相談するなら自社ローンで通りそうかが先に分かり、通れば育休中でも送り迎えや通院に車を使えます。